9月18日晚上,澎湃新闻的报道里出现了何小鹏对全行业的一句评价:绝大部分机器人公司都严重低估了硬件的复杂度。 这句话在人形机器人圈子里,够让大半个机器人产业园的公司心里咯噔一下——毕竟这一年多,行业里最不缺的就是T台走秀、跳舞打卡和发布会上的"进步神速"。澎湃新闻
但更有意思的是说这话的时间点。何小鹏批评行业把硬件想简单了,而他自己的机器人IRON,距离他亲口承诺的量产期限——今年12月底——满打满算只剩104天。
这话用别人身上是批评,用自己身上,就是验收单。
这条时间线拉出来看,他的口径一次都没松过
零散看新闻,容易觉得小鹏最近"机器人声音特别大"。把公开信息按时间排开,会发现另一件事:这个人的口径,硬得有点反常。
2024年11月,小鹏科技日:IRON首次亮相,当时还被全网质疑"腿里藏了真人"。知乎
5月29日,一季度业绩会:人形机器人年底量产,2027年向商业客户交付;
6月,全员信:何小鹏宣布在集团CEO之外,亲自兼任机器人业务CEO。极客公园
7月下旬,量产动员大会定下节点:小鹏人形机器人已在广州工厂正式开启小批量试生产,同时量产产线进入最后联调阶段。微博
8月25日,恰好和二季度财报同一天:机器人主体"鹏行"官宣首轮融资9亿美元(约65亿人民币),IDG领投,高榕、腾讯、阿里入局,投后估值430亿,刷新中国具身智能单轮融资纪录。36氪
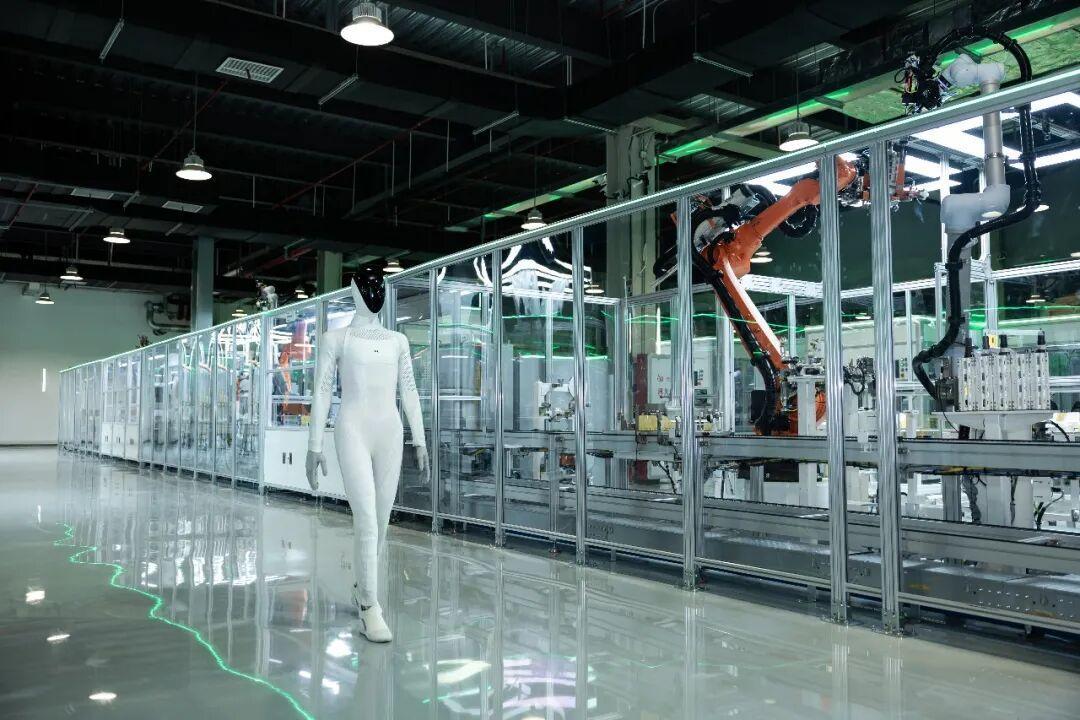
9月8日:何小鹏发微博宣布,全球首条高阶通用人形机器人自动化产线正式启用,用"机器人"自动化生产"机器人",第一台IRON完成自动化总装、自主走下产线;他在内部演讲里把这一天叫做"小胜则庆",并再次定死节点——12月底量产、明年二季度交付。微博
9月9日:小鹏汽车官方账号发了条视频,文案只有一句态度:一步一步来,每一步都算数,我们不信捷径,不信速成。小红书
9月16-17日:清华宣讲、G9L发布会群访,全程高强度曝光,但讲到机器人,口径分毫未动。
9月18日:“低估硬件复杂度”。
对照一下行业里那些"年底交付"说了三年还没交付的案例,这条时间线的信息量其实很明确:量产承诺从5月喊到9月,一次没有推迟过。
但反过来,这也意味着12月底这一仗没有腾挪空间——到时候要么产线上真的在出货,要么就得当着全行业的面改口。
“硬件复杂度”,他其实给了自己一套私货注解
"低估复杂度"如果只是一句嘴炮,没什么好分析的。问题是过去十天,他干的事和这句话严丝合缝:
他在内部演讲里说,机器人的难度"超过了汽车的20倍",全域全栈跨界融合,硬件、软件、设计、工艺、制造、供应链管理,一个都躲不开。 G3当年用了接近500多款车做测试,GX、G9L也是接近500款车跑了三年;而机器人,他会投"接近2000台"进全周期测试——测试规模直接是造车时代的四倍。知乎
产线这边,小鹏披露的核心制程自动化率超过80%,他的原话更狠:2018年全球能干活车产线的多得很,但今天全球真把高等级机器人产线干出来的,“只有两家”——他没点名另一家是谁。哔哩哔哩知乎
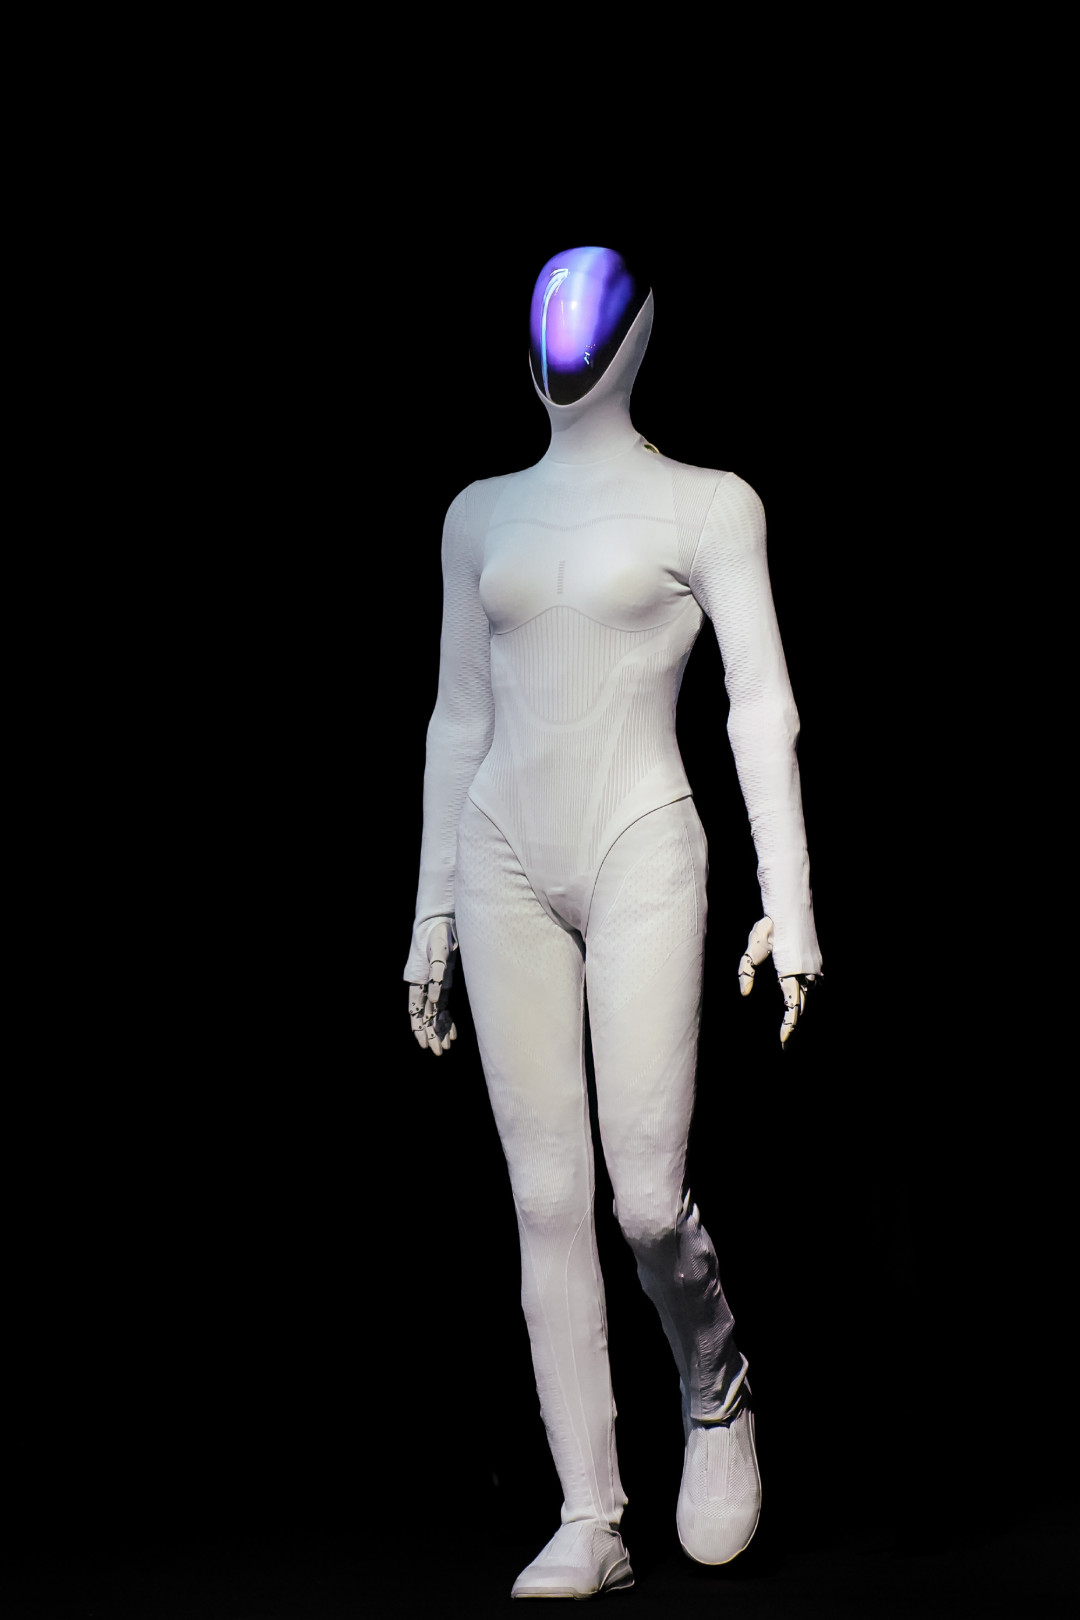
至于他眼里被"低估复杂度"的同行长什么样,他也描了:要么是遥控型,要么是写好程序的规则型,“做了一把锤子,满世界找钉子”。小鹏要做的东西得同时是工具、生产力和生产关系,三合一——他连演示代号都想好了:你对9527说"帮我做件事",它回"我忙,让9528去"。能派活、能协作,才叫生产关系。
所以9月18日这句"低估",不是临时起意喷同行,是"2000台测试车"“全栈自研”"不表演"这套叙事的自然延伸。微博科技区早就替他铺垫过,为什么小鹏机器人很少出来刷存在感——何小鹏自己的回答是,不同意频繁亮相,不搞花里胡哨的固定表演动作,要做真能上手实践的通用机型。微博
真正的悬念在于:这套标准他拿来量行业,12月底,行业就会拿它来量他。
反方证据也得摆上桌:这个行业的买单方,暂时还不是客户
给热乎的叙事泼三盆冷水,全部有公开出处:
第一盆,来自刚刚上市又被热议的宇树。王兴兴在2026世界机器人大会上自己降温:具身智能的"GPT时刻",快则两三年,慢则五到十年。 宇树上市首日市值一度冲到4000亿,随后回落到2400亿附近;往前翻它的招股书口径,2025年前三季度人形机器人收入里,73.6%来自科研教育,真正进工业场景的只有9%。36氪
第二盆,来自统计机构。Counterpoint的数据显示,今年上半年全球机器人出货量里,超过六成流向文娱表演、科研这些非商用场景。整个行业上半年融资超过1000亿,但靠商业化自己造血活着的,极少。
第三盆,得小鹏自己照镜子:按何小鹏自己的说法,小鹏机器人当前的落地方向还是门店导购、园区导览这类轻场景,并没有进入工业化场景的成熟产品。知乎
三盆冷水汇成一个判断:现在这个阶段,人形机器人公司最大的客户是投资人,不是买家。所以何小鹏说同行"低估硬件复杂度",一半是批评行业,另一半,恐怕是提醒自己在商业化兑现之前,先别在Demo层面内卷。
9亿美元的真面目:一场及时雨,外加一块带倒计时的表
融资的数字要看,条款比数字更重要。
这9亿美元的结构是:外部投资6亿、小鹏集团自投2亿、何小鹏和顾宏地关联主体1亿——CEO把自己的真金白银和身家押进来,和投资人、和小鹏的命运拴在了一起。代价写得很清楚:小鹏对鹏行的持股从100%降到81.97%,如果认股权证悉数行使、激励额度用尽,会进一步摊薄到68.41%。
还有一个多数人没注意的条款:七年对赌——鹏行若在2033年前完不成IPO,投资人有权要求赎回。36氪
为什么这么急着单独给机器人找钱?看小鹏二季度的账本就懂了:交付创新高,综合毛利率站上20.7%,但拆开看,近一半毛利来自"服务及其他"(市场普遍认为是对大众的技术交易),纯卖车的毛利率只有12.1%,同比还掉了2.2个百分点,单季净亏超过13亿,研发费用29.14亿、同比暴涨32.1%——同时为新车型、第二代VLA、图灵芯片、Robotaxi、海外多条线烧钱。汽车还没打赢,机器人未来两三年又是一个凶猛的烧钱期,这9亿美元首先是给集团资产负债表减压的,其次才是给430亿估值定锚的。
换句话说:钱到位了,但"车企+机器人公司"的双核故事,从这一刻起也要接受资本市场的硬核对账。
接下来看什么:三个验收信号,不同人各取所需
如果你还在持续关注这条线,不用每天刷发布会通稿,盯三个点就够了:
今年12月底,看"量产"的姿势。 是再来一次切蛋糕仪式,还是从"第一台下线"到"第一百台下线"的节奏被媒体实拍出来——量产的成色,藏在周产数字和下线视频的频率里。
明年二季度,看"交付"的对象。 是交给自己门店当导购,还是交给外部商业客户。自用演示和他人付费,是两种完全不同的东西。
交付后第一份年报,看单台的收入和毛利。 何小鹏押注的是"每台机器人收入和利润大幅高于汽车单车均价",这个数字会在2027年给"车企做机器人到底成不成"提供第一份正反样本。36氪
人群建议也分开说:鹏友和观望Robotaxi的车主,这条时间线和你的购车决策无关,别把"机器人量产"当成智驾要跳级的信号;持有小鹏股票的朋友,盯紧对赌条款和稀释节奏,430亿估值是锚,不是既成事实;纯看热闹的,去年那台IRON因为走路太像真人被全网质疑"里面藏了个人",12月底的产线,大概率是这波舆论的反转节点。
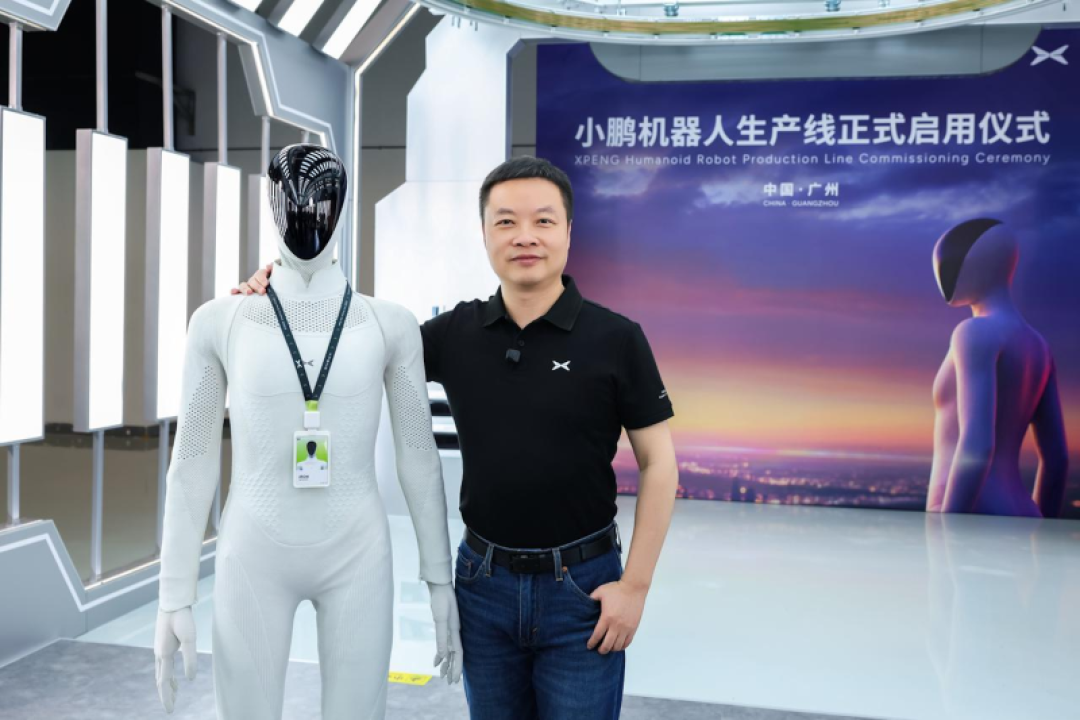
从UC到小鹏,再到把四个轮子的汽车"变成四个轮子的高阶机器人"——何小鹏说过一句话:最难走的路,从不拥挤。 这话既是自我安慰,也是事实陈述:路上没有同行者,就意味着每一步的坑都得自己踩,而且踩给所有人看。微博
104天。这张验收单到底配不配得上他那句"低估",年底见分晓。