9月20日这天,债基圈两头都在出新闻。
一头是"官方"的:9月20日公布的贷款市场报价利率(LPR)为:1年期LPR为3.0%,5年期以上LPR为3.5%,连续第16个月纹丝不动。央行主管媒体同天刊评:直接下调政策利率的"必要性不高"。存款、余额宝、R2理财,一时都等不来新价格。界面新闻知乎
这个"等不来"其实早有铺垫:今年1月,大额存单利率已经跌入"0字头"。到5月,近三成货基的年化收益率"破1"。第一财经第一财经
另一头是"民间"的:证券时报今晨报道,Wind数据显示,截至9月18日,全市场共有384只被动指数型债券基金,总规模为2.06万亿元,首次站上2万亿元关口。被按停5年的摊余成本债基,9月14日首批15只拿到批文,截至9月19日已有7只定档发行——6只9月21日(周一)开卖、1只9月22日开卖,单只募集上限80亿。证券时报券商中国
"1%档"的钱确实坐不住了:14家规模破万亿的理财公司里,现金类产品规模较年初下降超1800亿元。三季度以来,已有超500亿元增量资金涌入"固收+"新基金。央行也在9月20日开展1000亿元14天期逆回购,提前把中秋、季末和国庆前后的资金面熨平。界面新闻第一财经第一财经
理财端,9月初数千只产品集中"换锚",行业进入相对收益时代,产品页面上的固定数字正在消失。这篇只干一件事:在你这周打开App把闲钱"挪个家"之前,把三笔账算完。第一财经
一、先把"2万亿"拆开看:先有机构,后有替代货基的人
被动指数债基的增量集中在两头。
机构那头:9月以来债券型ETF净流入564.98亿元,而8月是294.1亿元,7月还是净流出15.45亿元。债券型ETF总规模已达9827亿元,占全部ETF规模的19.78%;管理人里的海富通一家就有10只相关产品、合计1898.19亿元,规模最大的单只是881.78亿元的中证短融ETF。证券时报
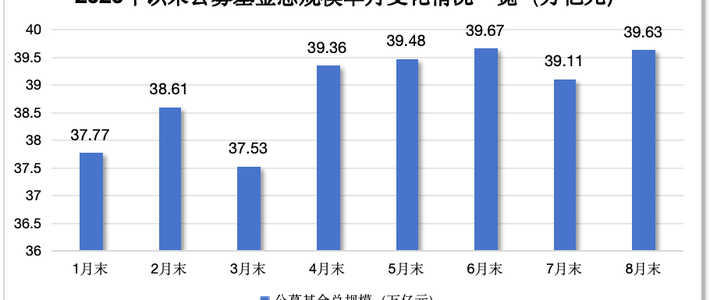
散户这头则是"苗头":华夏基金的说法是,场内投资者甚至将短融ETF等作为货币基金的替代工具使用。而中基协9月18日发布的数据泼了盆冷水:8月底公募基金总净值39.63万亿元、单月增约5293亿元,但其中债基约11.97万亿只是小幅抬升,货基16.31万亿还在继续增长。证券时报中国基金报

所以"破2万亿"是真的,"所有人都在买债基"是假的:钱还在往货基里堆,只是堆在一个收益破1的池子里。低利率把习惯确定性的钱推到岔路口,但真正跑在前面的,是有场内账户、看得懂久期的那批人。
二、三种"债基",哪种才叫"很难亏"
第一种,指数债基/债券ETF:被动复制指数、费率低、场内T+0、部分可质押。代价是净值每天动,利率回升、利差走阔照样回撤——新华财经本周就提醒,这类产品属于债券类资产,预期收益低于权益类基金,不适合博取短期高额收益。新华财经

同一类指数工具,场内和场外是两套规则:ETF买卖T+0、持仓每日披露PCF清单,场外债基T+1确认、定期披露前五大重仓——账户和资金性质决定你该走哪扇门。

第二种,摊余成本债基:按买入成本记账、利息摊到每一天,净值曲线接近一条平滑斜线。这批产品统一设定63个月封闭期、到期终止,单只募集规模上限不超过80亿元;7只定档产品的管理费年费率均为0.15%,托管费均为0.05%。知乎
配置端的需求更直观:按80亿元上限募集测算,首批和第二批28只摊余成本债基有望带来2240亿元增量配置资金。中信证券测算,首批15只若足额募集约形成1200亿基金净资产、按现有摊余债基138%–140%的杠杆运行,对应约1500亿元实际配置需求;买什么也有硬性约束——摊余成本法要求持仓通过SPPI(合同现金流特征)测试,普通信用债、券商次级债、TLAC债是主要可选标的。券商中国
第三种,“固收+”:债券打底、股票和转债增厚,二季度末存量规模3.52万亿元、同比增加86%,二级债基增速超过184%。三季度新发83只合计501.4亿元,大成元信合利6个月持有三天募集近29亿元、1.14万户申购;截至9月15日,1641只"固收+"中84%近一年回报为正,平均数2.5%、中位数2.25%。但"债基"两个字不等于纯债:混合债基东方民丰回报赢安今年收益做到-18%、在债基中排名倒数第一——这就是被社区喊成"很难亏"之后必须看清的那张反例脸。第一财经知乎
三、动手之前,三笔账
第一笔,收益账。摊余债基发售前不会给你"预期收益",能算的只有成本和同类环境的收益刻度:南财理财通统计,成立满1年、投资周期1–2年的1733只公募纯固收产品中,约95%最大回撤控制在1%以内,回撤中位数仅0.13%,年化波动率中位数约0.4%。收益端,加权年化收益率落在3%–4%区间的产品占比约7%,46.6%集中在2%–3%;超4%的只有3只,最好的法巴农银理财珐琅蓝720天持有加权年化4.60%、成立以来最大回撤仅0.08%。“稳在2%上下、摸到3%算优等生、4%是头部”,才是当下低波固收的真实刻度。21世纪经济报道

别把"净值平滑"当保本:摊余法只是藏住市场波动,信用风险没有消失;63个月就是5年零3个月,而美联储本周刚完成三年来第一次加息25个基点、并暗示年内仍可能继续收紧。万一金融周期反转,你锁进去的是一笔低票息的簿子。老产品的"活分"可以参照:2025年四季度到2026年三季度,进入开放期的摊余债基规模分别约为2195亿元、2645亿元、1847亿元和1356亿元——到期后大家愿意再进来,但那是用下一个5年换的。界面新闻券商中国
第二笔,流动性账。货币基金T+0随取随到;债券ETF场内T+0,但要证券账户、价格会偏离净值;封闭式5年零3个月,中途没有"后悔"这个按钮。普通开放式债基则有一道隐形收费卡口:持有少于7天通常收取1.5%赎回费,可能抵消利息收益。先把钱分三堆:节前要用的、一年内可能用的、五年不动的——只有第三堆,才有资格碰封闭型。小红书
第三笔,时点账。纯债基金假期照样按自然日计提票息,但净值不更新、节后首个交易日集中体现。这周在理财圈被转疯的"节前买债基注意事项"给了节点:想要票息和持有天数都吃到,需要在节前倒数第二个交易日15点前买入——对应中秋9月25日(周五)起休市,节点就是9月23日(周三)15:00前申购、9月24日确认份额;拖到9月24日当天,只是"假期票息不落空"的最后线;国庆那档,同理9月29日15:00前。注意,这和逆回购的9·23、9·29两个窗口不是一回事——债基节前这笔只算"不亏票息",且假期票息很低;真正的风险在节后第一天:债市要是回调,净值一口气把几天票息跌回去。小红书
评论区那句"学到了,马上转过去,被砸死了",才是这批产品散户化的真实心态。小红书
四、三类钱,三种动法
现金替代档(一年内要用):有场内账户的,可以把短融ETF、基准做市债ETF列入观察,但先看近30天最大回撤再谈替代货基;没账户的,等同类新货架或干脆不动。
稳健档(两年以上不动):本周一起上架的7只摊余成本债基,申请首批产品的15家基金公司管理规模均在300亿元以下,其中12家不足100亿元,贝莱德、路博迈等4家外资公募也在列;第二批13家(博道、东财基金、泉果、博远等)已上报。单只80亿上限意味着超募就按比例确认——真想认购,先把招募说明书里"63个月封闭、不可提前赎回"和标的范围读完;不着急的,等首批首募规模和成立公告,看看银行渠道的抢跑热度,再决定要不要当第一批客户。券商中国
弹性档(能承受1%左右波动):固收+中位数2.25%对比纯固收的2%–3%,溢价并不厚,却要吃权益波动;"红利+/科创+"标签化产品,先问自己能不能拿住它的历史最大回撤——一位沪上公募人士说得很直白:这类客户大多从存款和理财产品迁徙而来,风险偏好天然偏低,一旦产品回撤超出心理预期,往往引发赎回与被动砍仓之间的负向循环。第一财经
想再等等的人,盯四个信号:第二批13只的批文节奏、首批7只的成立规模(80亿顶没顶满、是否比例确认)、债ETF月度净流入能否守住500亿上方、以及货基收益会不会全线跌破0.9%。
五、写在最后
LPR连续16个月不动,教会人的不该是"继续等降息",而是"1%时代已经定价完成"。节前的新货架是真的,2万亿是真的,-18%的标签混债基也是真的。三笔账算完,手再伸向"转入"——这个周四(9月24日)15:00之前,一切都还来得及,也一切都还差得远。
(风险提示:本文数据截至2026年9月20日,仅为信息整理与决策框架参考,不构成投资建议。基金有风险,投资须谨慎。)













