2023年那阵子存进去的三年期,今年三季度正集中到期。你手里那张执行利率还有2.6%~3%出头的存单,走到一个两难路口:当年顺手勾的"自动转存",要不要取消?短视频教程说"转存就是坑",银行柜员却说"不转存才容易亏"。
先把盘子说清。中金测算2026年仅居民定存到期规模就在75万亿元左右,1年期及以上约67万亿,华泰口径超60万亿,国信测算六大行约57万亿元。 各家口径有差异,但"全年到期超50万亿"是共识;另有统计称全年约45万亿高息定存到期,其中35万亿出自2023年集中发行的三年期。 也就是说,"到期重头戏"恰好落在今年下半年。每日经济新闻微信公众号
而绝大多数钱其实没走:今年到期资金里,银行高管说得直白:九成以上没有"搬家"。每日经济新闻
社区的争论也是真分裂:有银行柜员吐槽,现在客户进店开口就是"整存整取、不约转",都是网上言论看多了。 同一批柜员又在拼命澄清,自动转存是"防止你忘了取、钱躺成活期"的托底机制。两边都只说对了一半。把规则摊开,这笔账一共三本。小红书
第一本:挂牌与执行的价差账——转存唯一的"真亏"在这
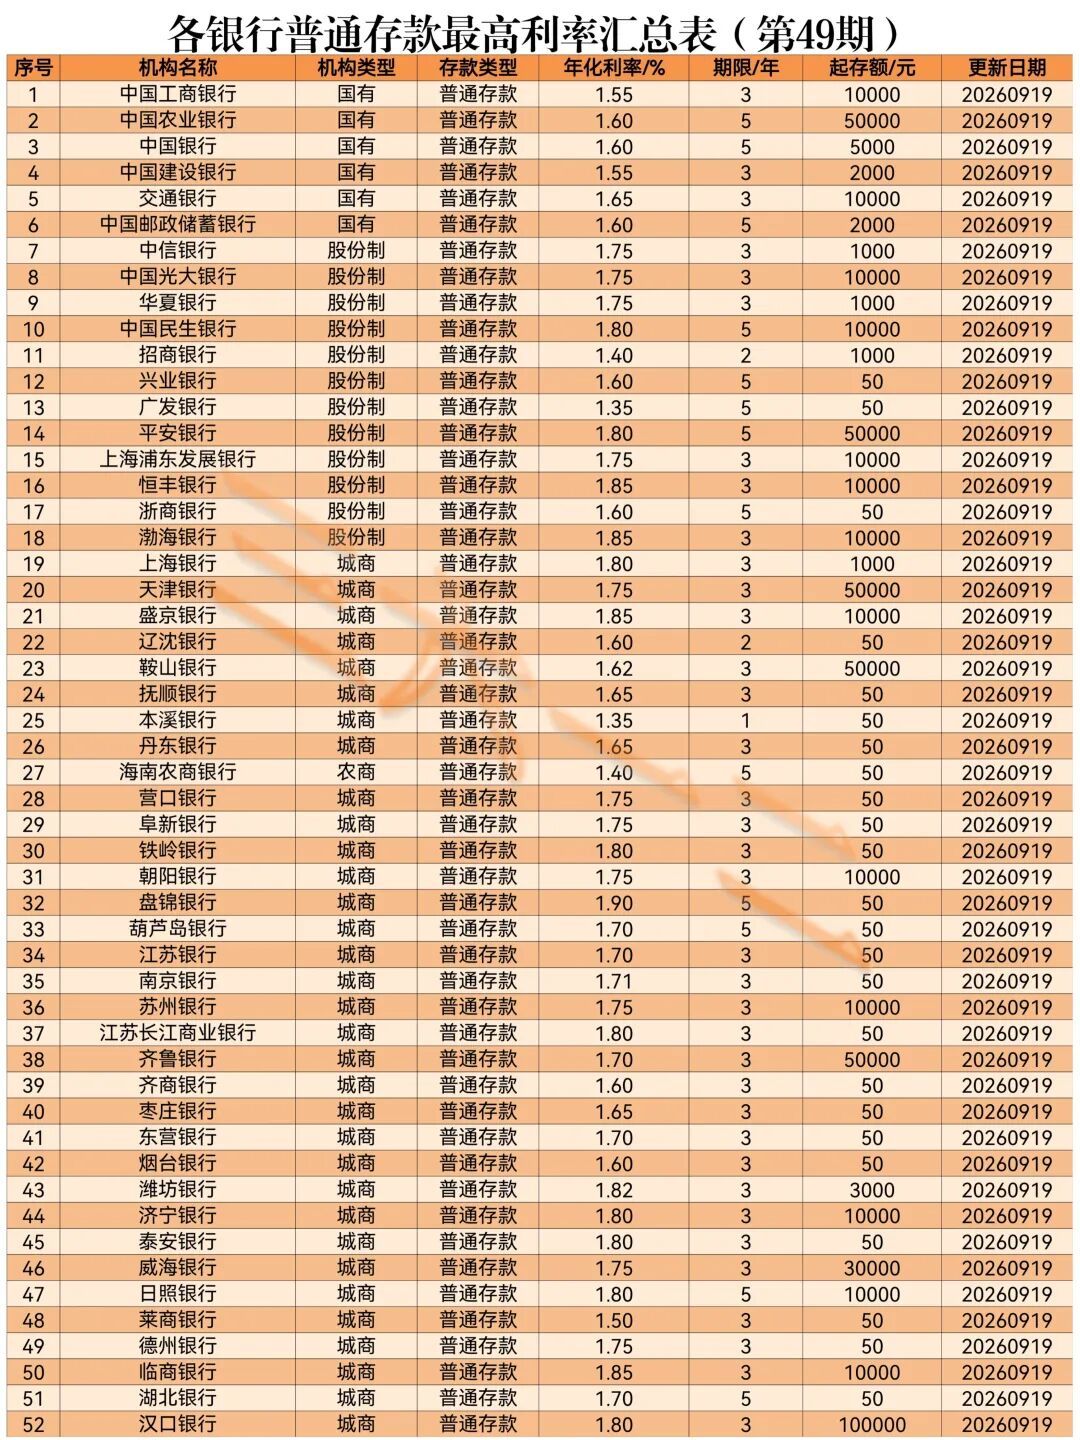
先说机制。自动转存=到期当天,银行把上一期的本金加利息合计成一笔新本金,按到期日的挂牌利率、续存原来同样的期限。 关键在后面:很多银行的存款利率实际分两层——对外公布的挂牌利率,和真给到储户的执行价(起存门槛档、专属档、大额存单),而自动转存只认第一层;手动去柜台或手机银行操作,才够得着第二层。微信公众号微信公众号
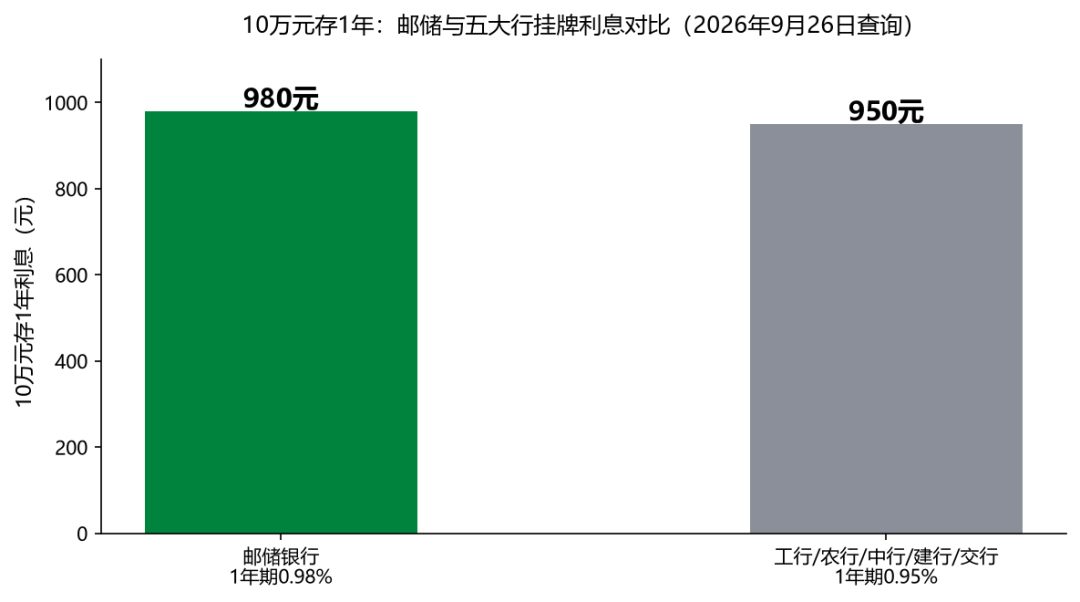
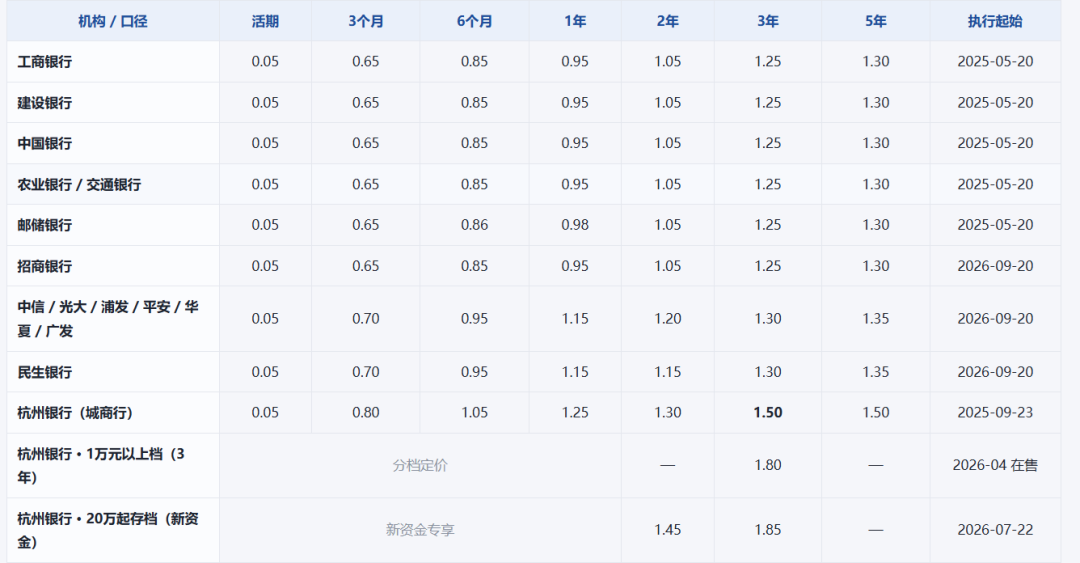
2026年6月起,国有六大行3年期挂牌利率1.25%、5年期1.30%,股份制银行普遍再高0.05~0.20个百分点,邮储是六大行中唯一1年期没跌破1%的。微信公众号
这只是地板。同期浙江城商行的实际成交档:宁波银行3年期1.75%(5万起存),杭州银行20万起存1.85%,南京银行曾按1万/20万/50万分1.8%、1.85%、1.9%三档,近期只取消了50万那一档。 村镇银行里还有2.15%的三年期大额存单,额度只有2700万元,靠抢。微信公众号
拿20万存三年算:自动转存按挂牌1.25%重算,三年利息7500元。 拿到1.55%的执行档是9300元;换到1.95%的城商行档是11700元。同一天到期,三种走法差出4200元——这笔钱不是银行扣走的,是你没去够的。小红书
但要拆掉一个流传最广的误会:"自动转存默认最低利率"的说法不成立。 挂牌不是最低一档(活期才是),转存也不带罚息。如果到期那天这家银行挂牌与执行本来就是同一层(多数大行的普通定存就是),自动转存一分钱不多坑你。价差账只在"这家银行藏着执行档"的前提下成立。小红书
第二本:活期空转账——取消约转的代价是"你会不会忘"
不约转的后果在另一头:到期后银行不再自动处理,超过到期日的部分全部按活期计息。 大行活期挂牌只有0.05%。20万在活期里躺一年是100块,转存按1.55%是3100块——忘三个月就是750元,忘一年就是3000元。小红书上9月19日有个求助帖很典型:一年期定存,储户一直以为约了转存,五年后去取才发现单子上写的是"不约转",后四年全按活期算。微博小红书
反过来,柜员说的那句"到期是否转存,并不影响你的支取"也是对的机制:上一期利息在到期日已按定期结清,转存后中途支取,只有新那一期的利息按活期,前一期一分不少。 他甚至碰到过忘了六年、靠自动转存拿满定期利息的客户。所以这道选择题的真实含义是:自动转存锁不住你的钱,它兜住的是你的记性。小额、父母辈的存单、不常开手机银行的,留着约转;20万以上、到期前自己会想起来看一眼的,关掉,留出比价窗口。小红书
第三本:时点与期限账——转存那天,就是你锁价那天
自动转存默认续同期限:三年期的到期就再锁三年,哪怕你其实两年后要用钱;提前支取的话,新这一期整体滑到活期,10万块放满一年再取,新期利息只有几十块。期限选错,比利率差0.3个点贵得多。
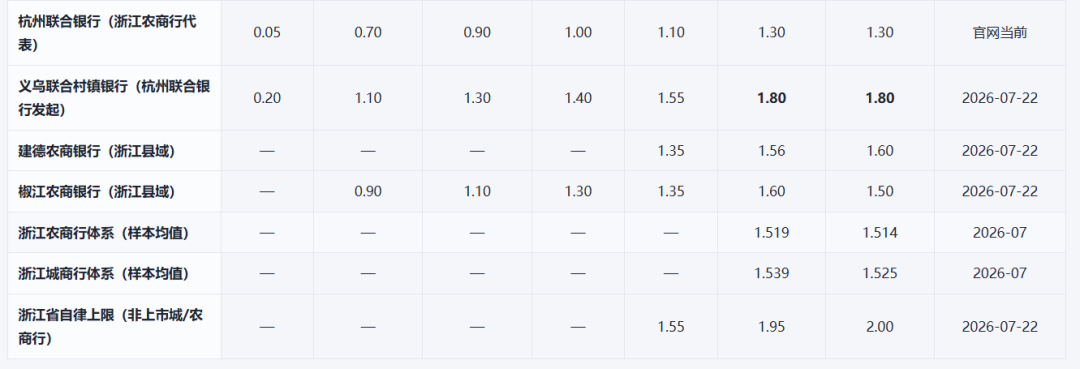
利率本身还在双向波动:9月21日微众银行App把3年期挂牌提到1.75%,较之前上调15个基点。 苏商银行更早在7月就重新上架了5年期定存,给到2.1%;而7月22日浙江多家城商行、农商行集体下调挂牌10~20BP,方向又朝下。 还有用户晒过一家民营银行三周内从1.75%调回1.60%。你的钱早一周还是晚一周到期,接住的就是不同的档。商业银行净息差已压到1.42%的历史低位,市场对下半年再降10~20BP有预期——方向上,能确定三年不动的钱,到期别拖,当天就比完价转;但"挂牌=执行"这个前提对中小行不成立,动手前先把第一本账算完再锁。每日经济新闻微信公众号
操作清单(可截图)
到期前7天:手机银行"我的定期"里查三样——到期日、这笔单子的约转栏("自动转存/约转/本息转存"为开,"不约转/不转存"为关,纸质存单最右一栏同样标注)、当期挂牌价。
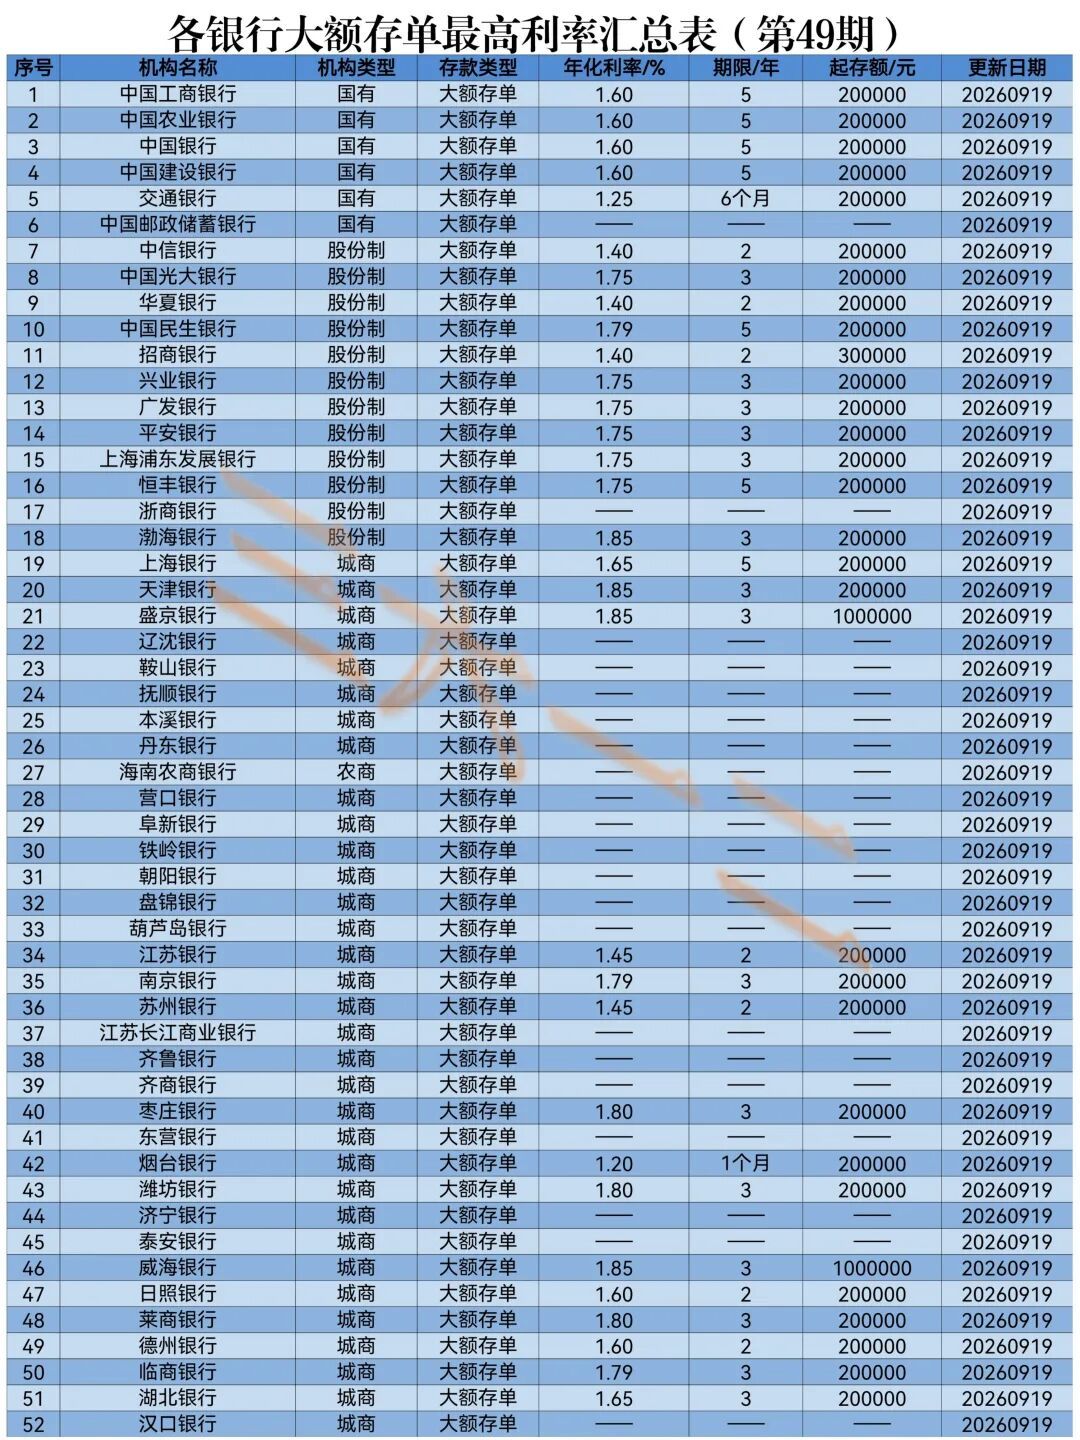
到期当天:支取本息,在柜台问三句——同期限执行利率多少、有没有起存门槛档或专属活动、金额够不够做大额存单。大额存单今年明显在变多:四大行7月集体重启了5年期产品。 银行还把它做成了客群专属——工行教师专属3年期1.55%、20万起存。财联社微博
存进去之前:单家银行本息合计控制在50万以内(存款保险覆盖线),够不上的高息档,拆两家放;1.95%~2.15%那批小行产品多数要预约、有额度,节前这周去问比节后问强。
建一张到期表:家里所有定存、存单集中登记,到期当天比价、当天动钱,不空置、不盲存。
低利率时代没有"设了就不用管"的存款选项:转存买的是"不空置",手动买的是"价差",唯一确定的亏法,是这两种保护你一个都没占、到期那天连看都没看一眼。这周就查——很多单子,已经到期了。