













6
6
每天存55元,60岁后每月领3837元,普通人的养老自由
2026-04-06 20:16:03
1点赞
1收藏
0评论
很多人觉得养老是退休后的事,但其实30岁才是最好的起点。不用大富大贵,每天存55块,就能给自己攒下一辈子的底气
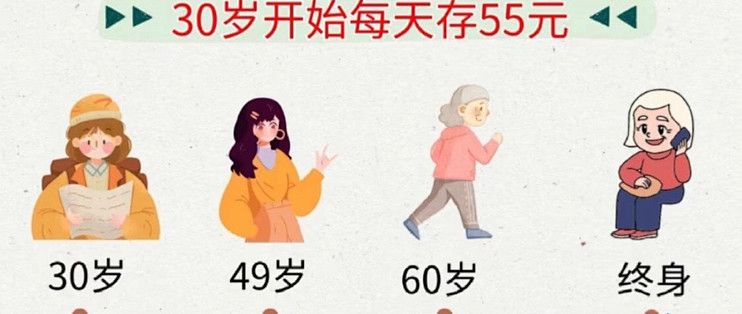
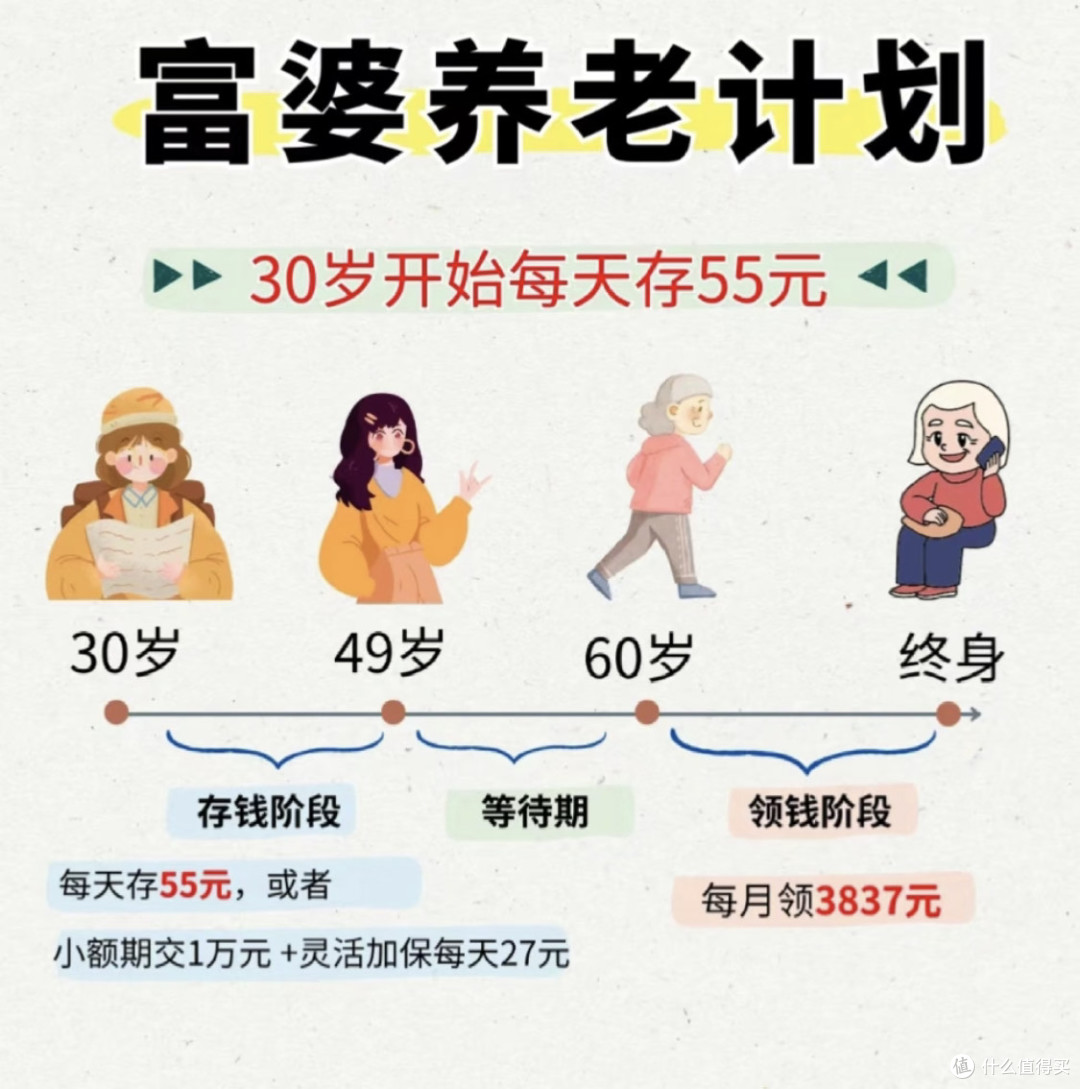
我自己开始每天55元,终身领钱,30岁开始,每天存55元(相当于每月1650元),分两个阶段存钱:
• 存钱阶段(30-49岁):持续投入,也可以选择小额期交1万+灵活加保每天27元,压力更小
• 等待期(49-60岁):不用再交钱,让钱自己复利增值
• 领钱阶段(60岁-终身):每月稳稳领3837元,活多久领多久,彻底实现退休自由
这不是什么遥不可及的梦想,而是普通人踮踮脚就能实现的养老方案。关键就在于提前规划、长期坚持,用时间换复利,把未来的主动权握在自己手里。
📌 为什么一定要提前养老?
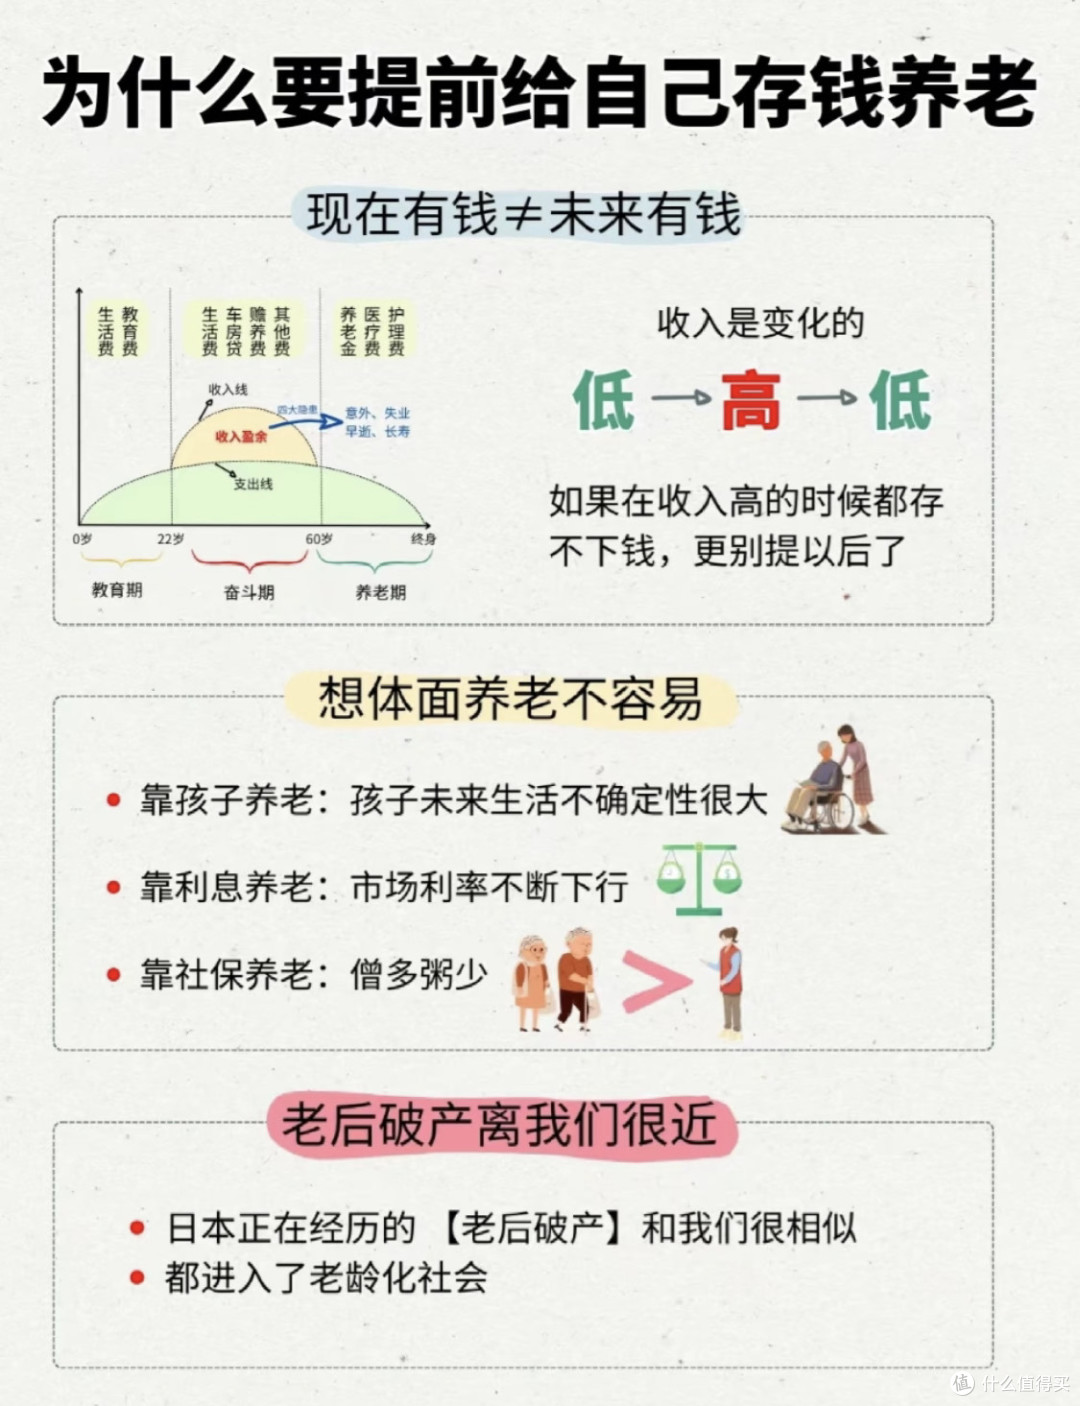
现在有钱≠未来有钱,收入是一条“低-高-低”的曲线,只有在收入高峰时攒下钱,才能应对退休后的生活。
• 靠孩子养老:孩子未来压力大,我们不想成为他们的负担
• 靠利息养老:市场利率持续下行,靠存款根本跑不赢通胀
• 靠社保养老:僧多粥少,只能满足基本生活,想要体面养老必须自己补
提前给自己存钱,不是焦虑,而是对自己的人生负责。
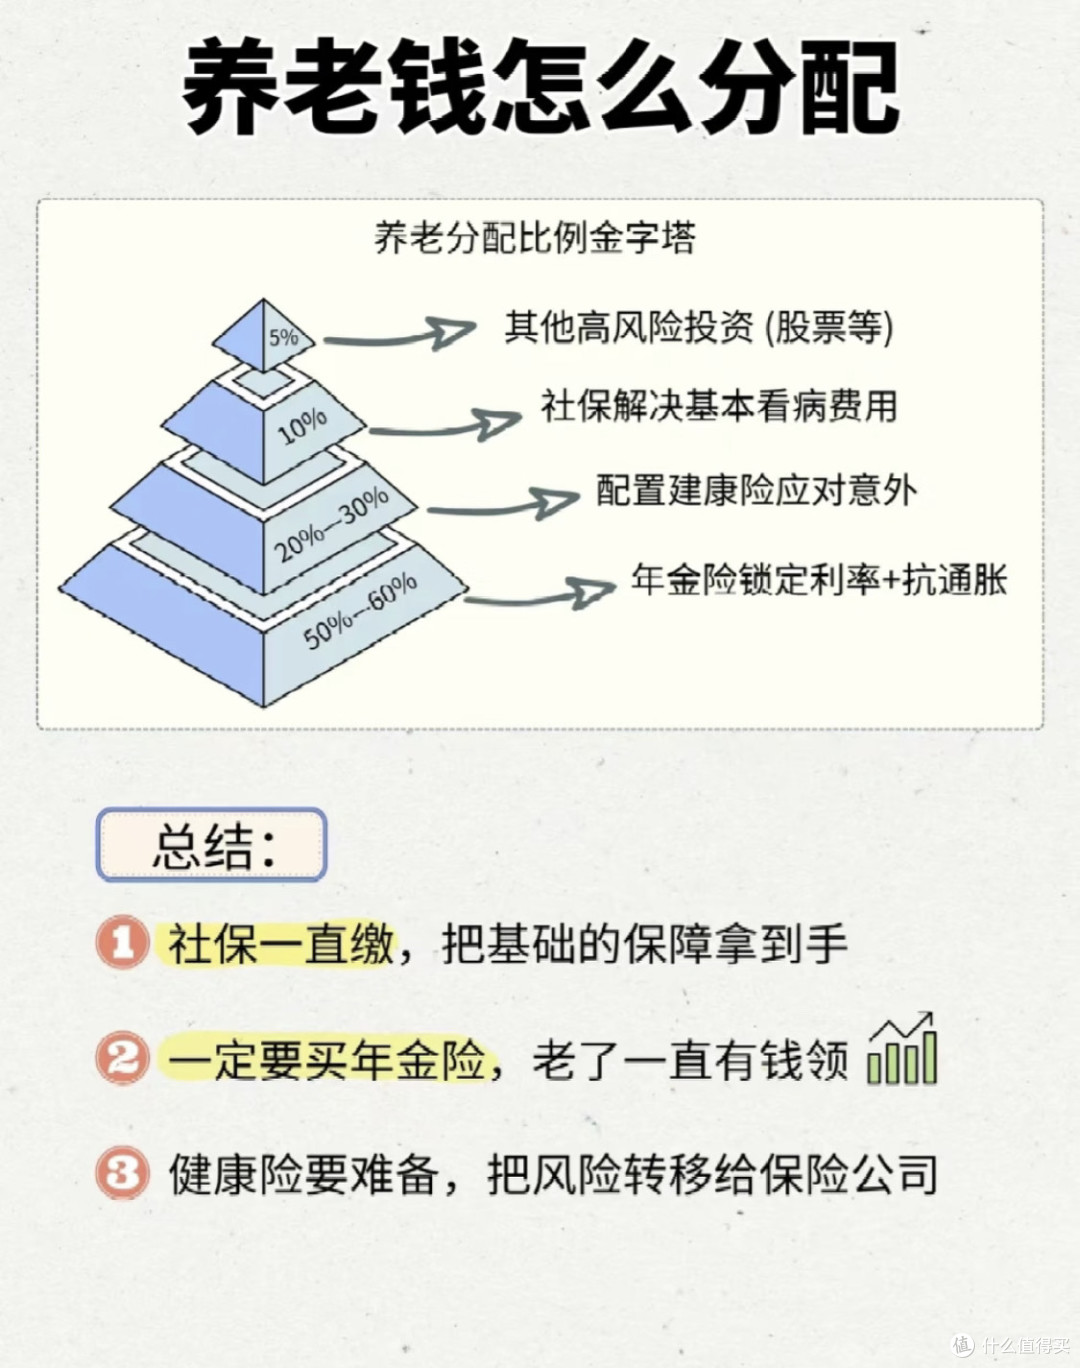
我的养老钱分配方案,安全又稳健:
1. 底层(50%-60%):年金险,锁定终身利率,对抗通胀,老了一直有钱领
2. 中层(20%-30%):健康险,转移大病、意外风险,不让一场病掏空养老钱
3. 上层(10%):社保,守住最基础的医疗和养老保障
4. 顶层(5%):高风险投资(股票等),用闲钱博取更高收益,不影响核心养老
养老从来不是什么宏大的目标,而是从每天存下的一笔小钱开始。30岁不晚,40岁也不迟,只要开始行动,就比原地等待强。
2026年,把养老规划提上日程,给自己攒一笔