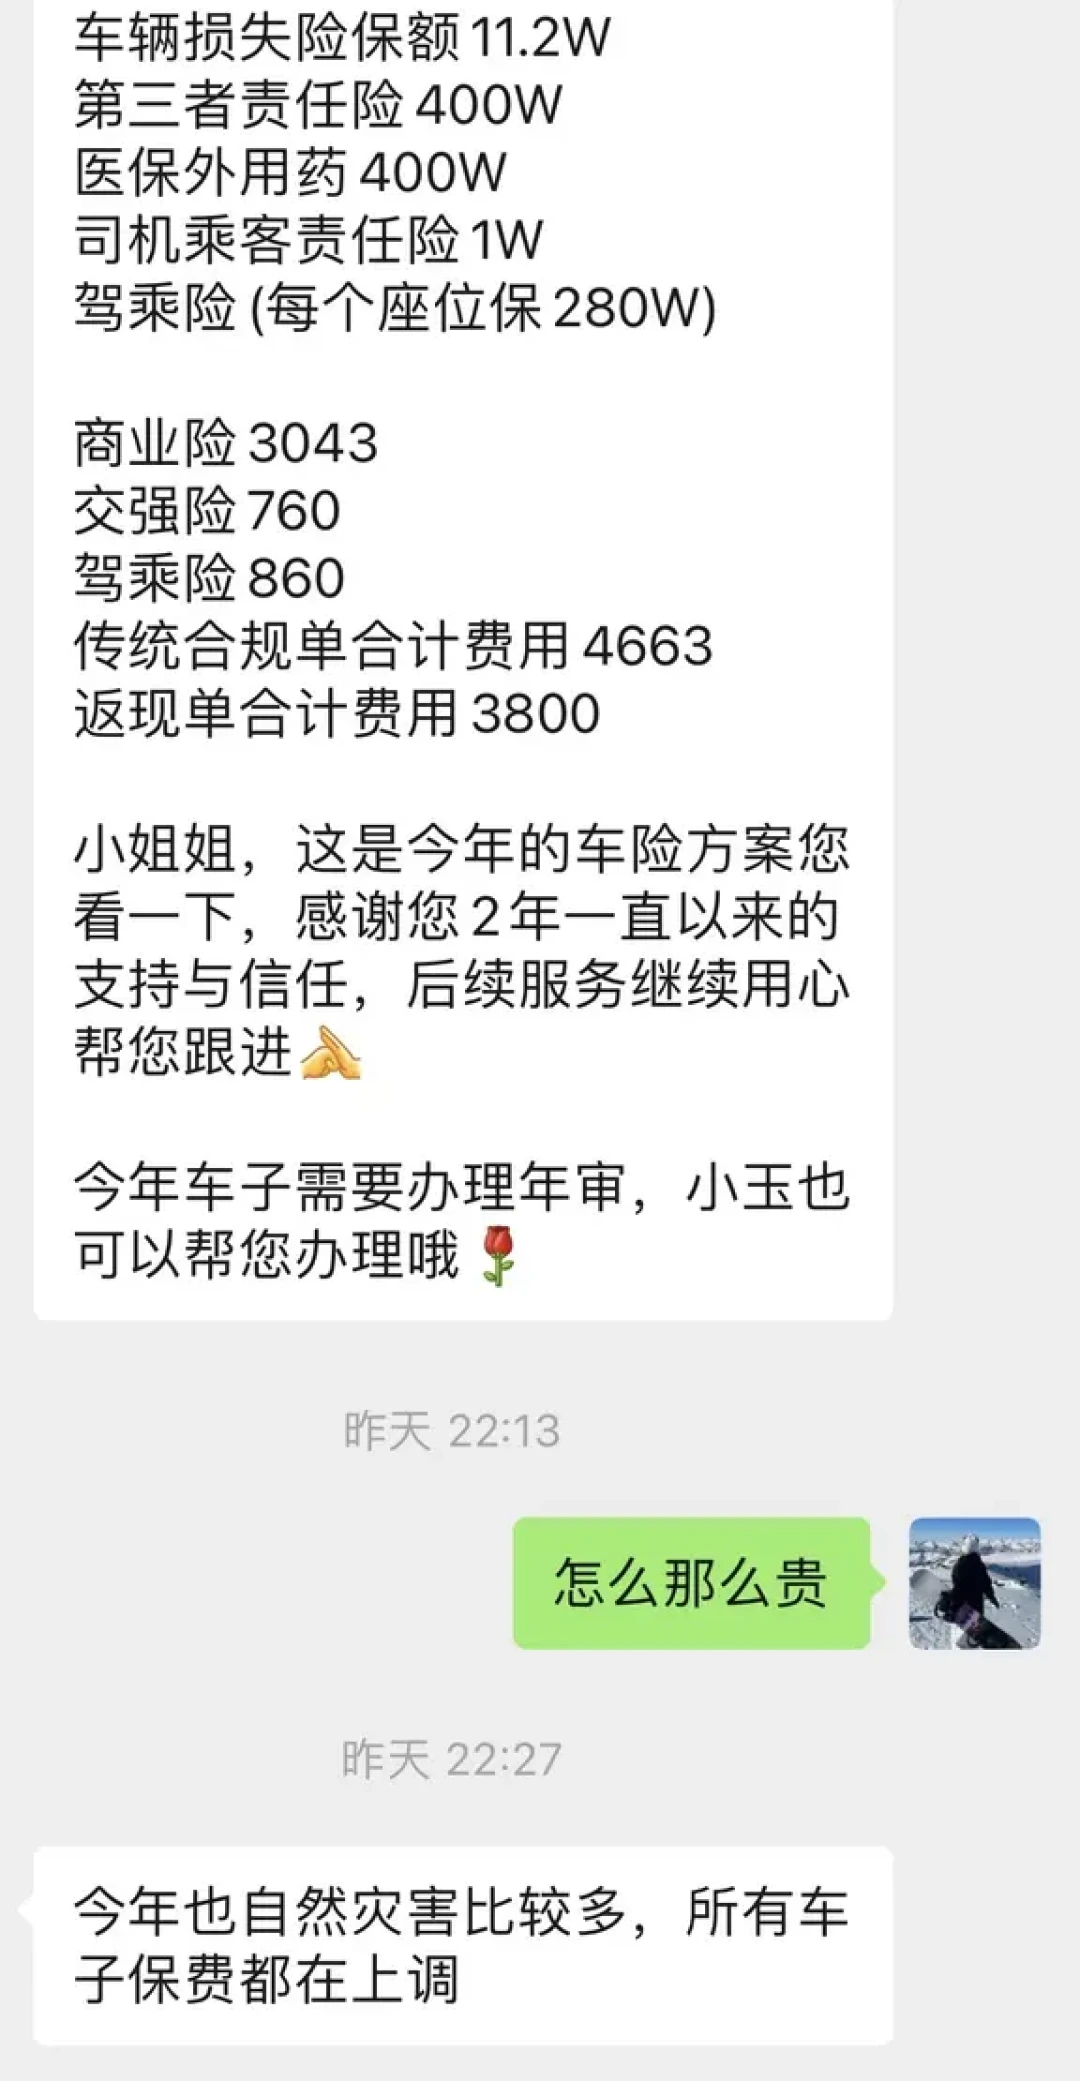
“海鸥第二年保费,大家是多少啊?人保报价3900+,平安3500+,第二年还这么贵吗?”
9月2日,一位比亚迪车主在小红书晒出续保报价,底下123条回复,几乎全是被同问题困住的人:有人第一年7500,有人说自己4200,有人晒出“第二年2400”来拉仇恨,也有人回了一句让全场安静的——“买比亚迪保险,才2500”。
同一款车、都还没出过险、报价能差出一千五,这不是段子,是今年9-10月续保季每天都在发生的现场。一位北京特斯拉车主的说法更扎心:“0出险0违章,4200已经是最低的了。”
我们翻了近两周知乎、小红书、微博、B站的续保晒单和评论区,再对照今年8-9月密集发布的新能源车险行业数据,想替这段时间正好要续保的电动车主把一件事说透:你那张“没出险却没便宜多少”的报价单上,钱到底花在了哪几处,哪几处是真风险,哪几处其实可以谈回来。小红书
一、先把结论放这:“没出险=降价”没错,但它只管报价单的一小半
先给个能安心对账的锚:你的无赔款优待确实还在生效。交强险是全国统一浮动——一年没出有责事故下浮10%(6座家用车950变855),两年20%,三年及以上30%封顶。有车主晒单里“交强855”那一行,就是这个数。商业险的NCD系数同理:连续1年没出险打85折,2年7折,3年以上4-6折起步(部分地区最低能到5折);反过来出险2次就要上浮25%,出险次数多,折扣归零甚至倒挂。
但报价单的另一大半,是“车型基础风险价”,这一项从2025年到2026年一直在悄悄重估。看两组刚发布的数据:
中国精算师协会与银保信口径:2025年全行业承保新能源车4358万辆,保费1900亿元,承保端仍亏56亿元;429个规模车系里,赔付率超100%的有143个。知乎
2026年上半年:新能源商业车险签单保费约784亿元,同比增18.53%;已结赔款约459亿元,同比增31.93%——赔出去的钱,跑得比收进来的钱快。知乎
行业普遍认为新能源车出险率约30%,明显高于燃油车的19%。中保研在70款新能源样本车型上测出动力电池单件零整比均值高达49.59%——换一块电池,接近半台车的钱。这两个数字合在一起,就是你所在车型池的基础价为什么难降。知乎知乎
头部公司已经把这件事做成了规模生意:人保2025年新能源车险保费671亿元、同比增长31.9%,整体车险综合成本率降到95.3%。平安上半年承保新能源678万辆,管理层在业绩会上明说这块能盈利。而拿不到数据、客户里营运车占比又高的中小险企,只能把高赔付车型的价格压力,摊回每张续保报价单上。律商联讯中国区戴海燕那句话值得记住:续保价格反映的是未来风险和赔付成本,不只是你过去出没出过险。知乎知乎
所以“零出险还涨钱”的完整解释是:属于你的折扣部分给了,但你的车型池被重新定价了。前者是规则,后者是行情。
二、一款车三个价:评论区那1400块差价,是渠道的真实差距
回到海鸥评论区:人保3900+、平安3500+、比亚迪直销2500。第三个数不是话术,是车企直销的真实价格结构——比亚迪财险2025年手续费及佣金支出为零,2026年一季度综合费用率仅4.35%,而传统财险平均综合费用率在25%上下:同样收1亿元保费,传统公司要花2500万养渠道,它只花400万。 但直销也不是白捡:比亚迪财险上半年综合成本率101.23%,每收100元保费在承保端还亏1.23元,利润主要靠投资端;网点也还在一省一省批(河北、江苏、浙江不含宁波是2026年6月新批的),出险后的服务密度和巨头没法比。广汽的众诚、小米参股的法巴天星、吉利入股的合众,整个“车企系”都在抢这张牌桌,但目前真正跑量的只有比亚迪一家。知乎
对你来说行动项很直接:
车有车企直销渠道的,签约前务必拉一份直销报价——它和业务员报价的差距,经常大于“人保还是平安”的差距。小红书
没有直销渠道的,跨公司互砍。评论区现成的战术样本:“平安去年报3700,我转人保3000;今年人保报3300,我转平安2800。”保险公司的获客价普遍低于守客价,转一次公司,比跟老业务员磨半天管用。小红书
报价时机上,别信“越早越便宜”。有续保员自己的日报承认:首日报价往往不占优。评论区车主的实操共识是“到期还有一个月,报价才开始走心”。提前几个月甩来的低价单,要么锁不了价,要么在别处找补。小红书
顺手校准预期:“报行合一”改革以来渠道费用被压薄,晒单区从2024年就有人发现“今年没人打电话报价了”。实付价降得没想象中多,很多是返现缩水,而非风险涨价——看到报价先问一句:这个数是面价还是返完的点?
三、报价单上加价的三处手脚,全都有说法
第一处:座位险“系统不给核保”。 一位保持五年零出险的车主,7月拿到的续保报价约2900元,8月临期变成4000多——多的1000块不在车损不在三者,是新加的司机责任险+四个乘客座位(每座45万)。问能不能删,销售答“不投这几个险种,系统不给核保”。知乎
但规则这边:新能源车险示范条款把车损、三者、车上人员责任险列为三个独立主险,《保险销售行为管理办法》明确禁止强制搭售和默认勾选。知乎
销售的底气来自考核——有险司对座位险设渗透率考核,商业险不足1500元不带座位险的保单取消提成;有业务员自述“一份驾乘险保底收入不到3元,考核少一个要扣100元”。知乎
对策:要求出“含座位险/不含座位险”两份同口径报价单,明确拒绝搭售;对方坚持“系统不行”,再谈投诉不迟。还有个小道但真实的手脚:人保内部部门抢存量客户时,接手方开单会被要求“必须300万三者+2万人员险”——报价突然变贵,可能只是给你换了对接部门。
第二处:“统筹”冒充车险。 报价单险种栏出现“保险服务”之类字眼的,基本可以判定不是保险公司保单。此前淮安一起事故,货车司机除了交强险,花9000元在服务公司买了100万“第三者责任统筹”,法院认定这不是保险,百万赔偿车主自己扛。 电动车主续保图便宜时,这个坑出现频率很高——认准金融监管总局持牌险企的正式保单。微博
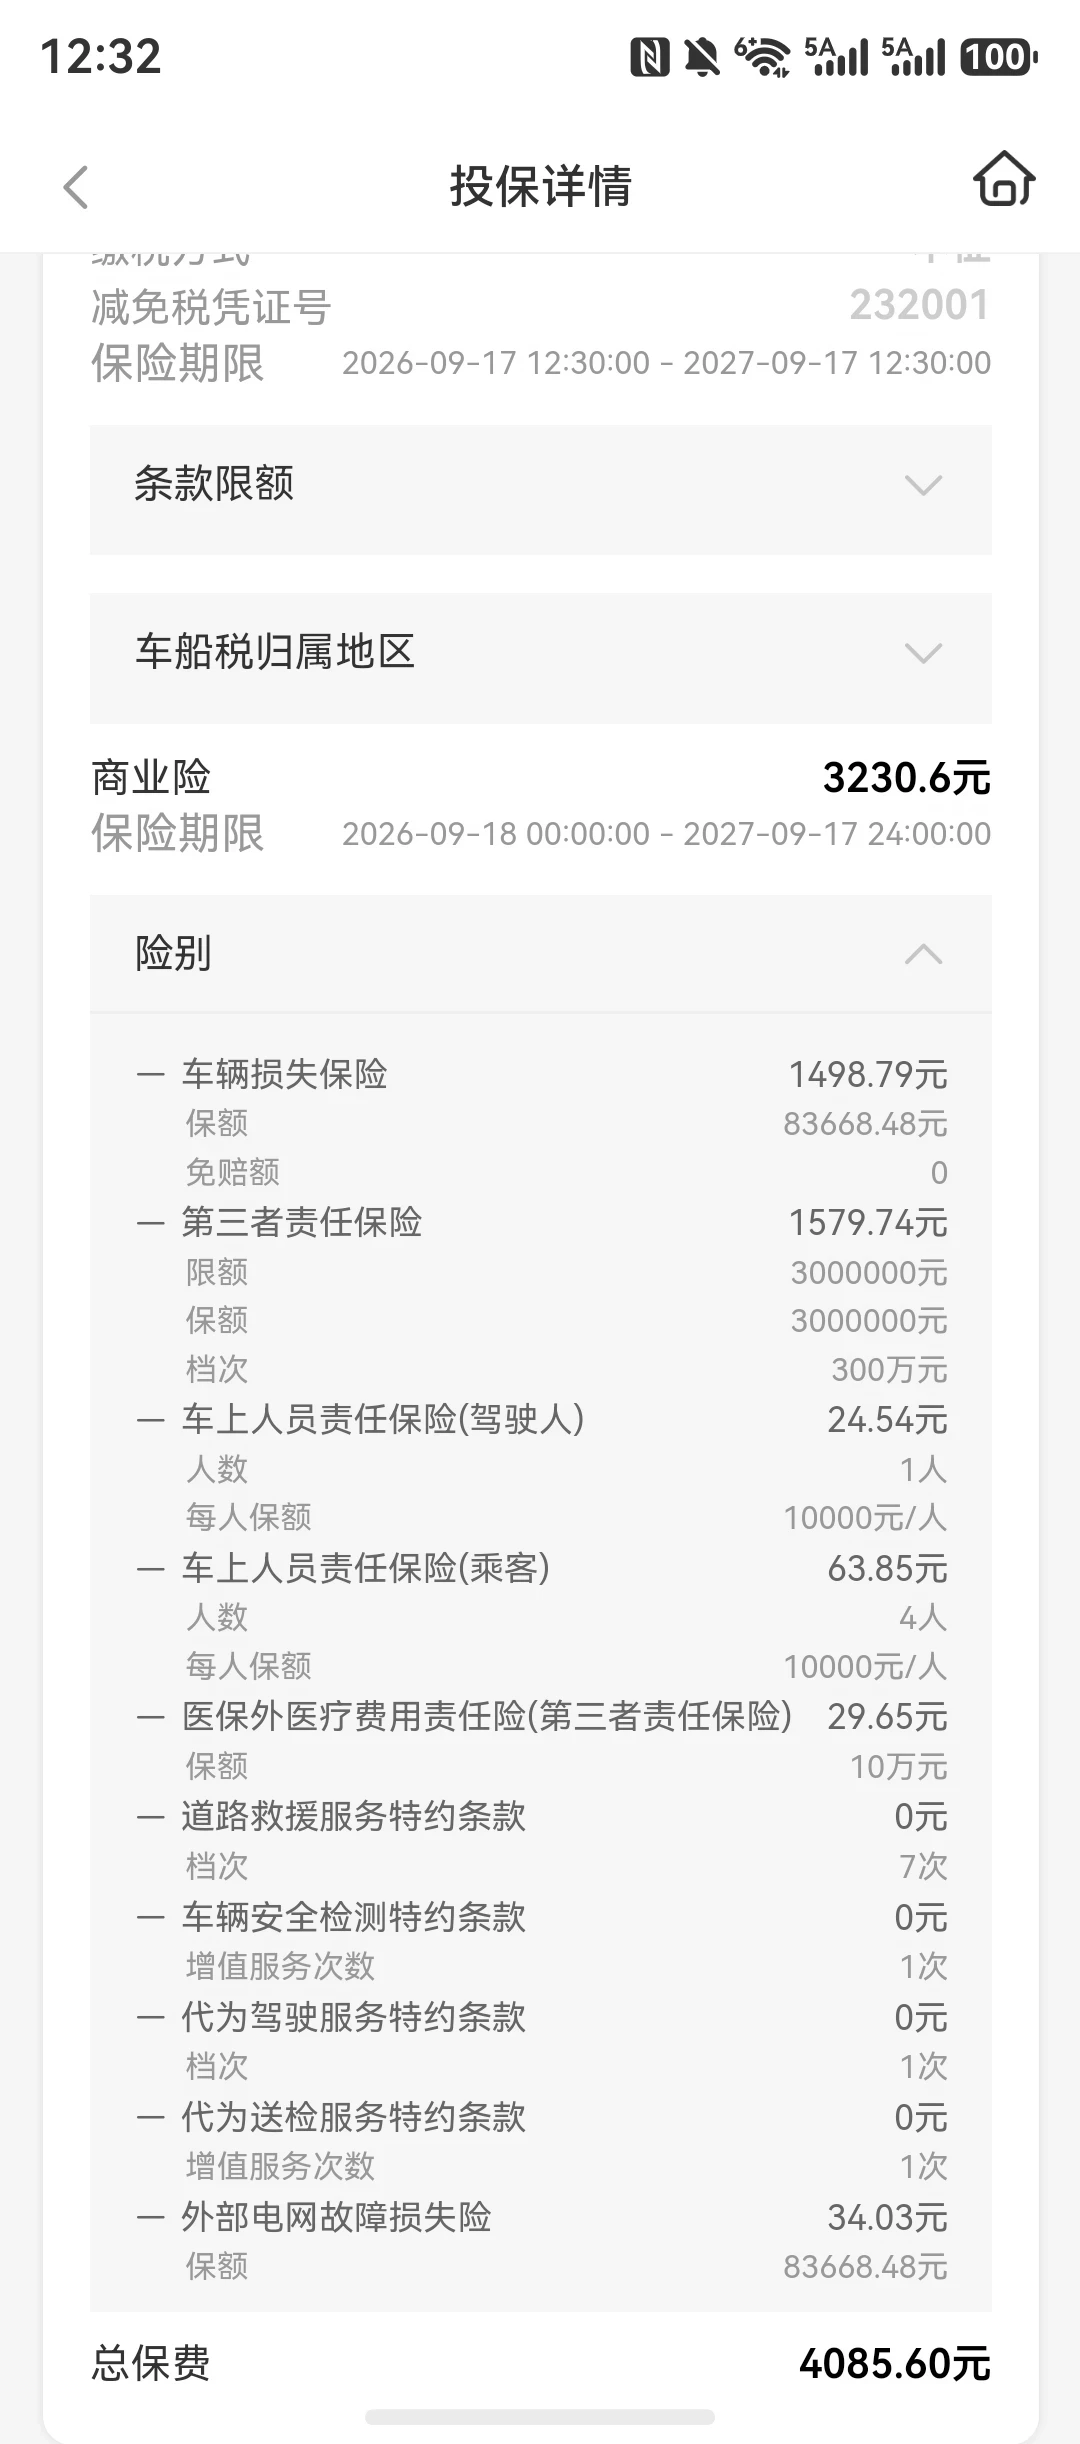
第三处:保障口径混着比。 3500的“全险”和2800的“裸方案”没法直接比总价。
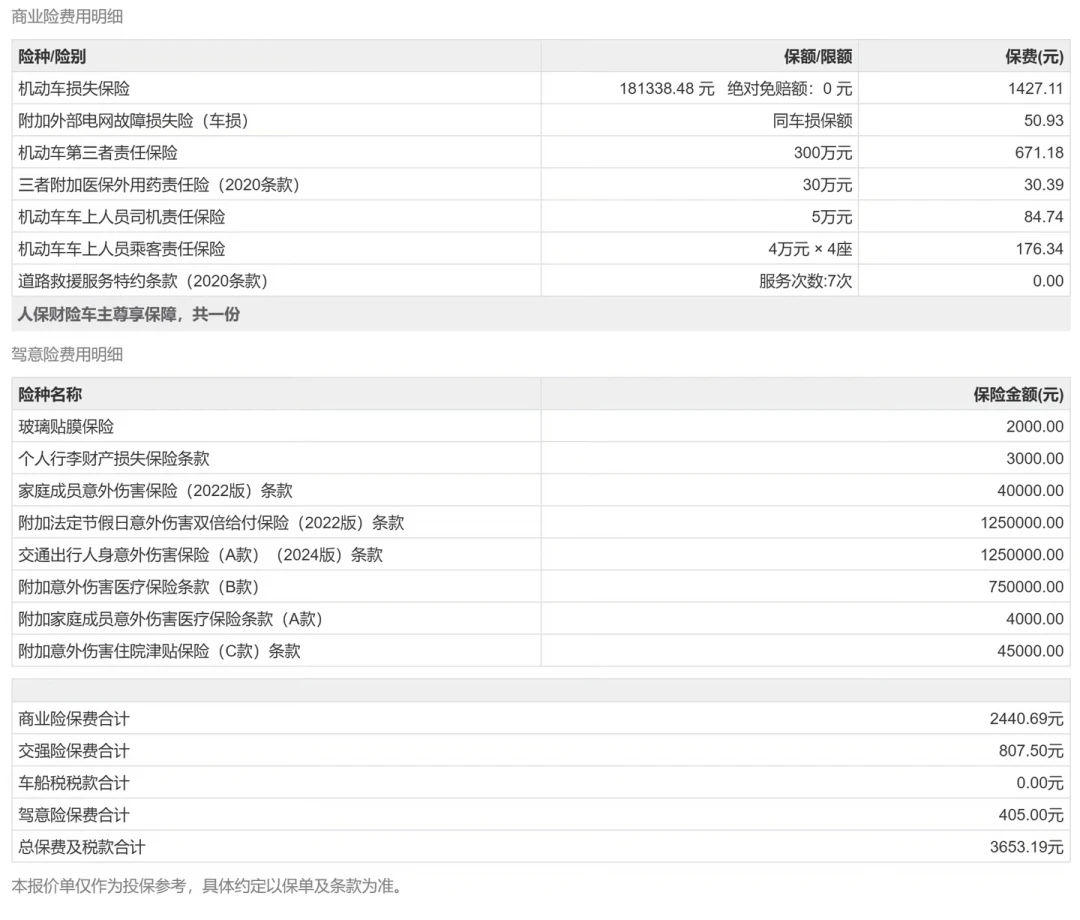
晒单区被赞到前排的业内建议:三者保额看当地人伤赔付数据定300万还是400万;驾乘险别看总额,要看医疗/伤残分项、免赔额和赔付比例。 医保外用药责任险则建议单独加——人伤事故里最容易自掏腰包的就是这块。小红书
四、付款之前,照这个顺序走一遍
到期前30天起:拉齐渠道——保险公司APP自报价+两家人工报价+(若有)车企直销报价,统一口径:三者额度、有无座位险、有无医保外用药。
最后一个月:确认最终价,让业务员报清楚“基础价、NCD折扣、返点”各是多少。肯把这三段拆给你看的,才值得出单。
出单前:核对险种栏有没有多出主险;确认出单主体是持牌险企;把这次的最终月报价存档。
留两个观察信号,先看产品与政策端:深圳“车电分离”分开定价承保已有试点,数据显示保费降幅能到30%以上,2026年6月商务部等九部门已明确要探索这一模式。知乎知乎
智驾保障也在补位:北京已率先启动智能网联新能源汽车商业保险的开发应用,瞄准传统车险不覆盖的软硬件损失与智驾场景。知乎
技术配置正在变成定价因子:配备AEB自动紧急制动系统的货车,案均赔款比没装的低7%,按国家标准,2026年7月起新生产的重型营运货车已经强制装配AEB。 这些因子传导到家用车定价是这两年的事,你手里的报价单就是未来的比价基线。知乎
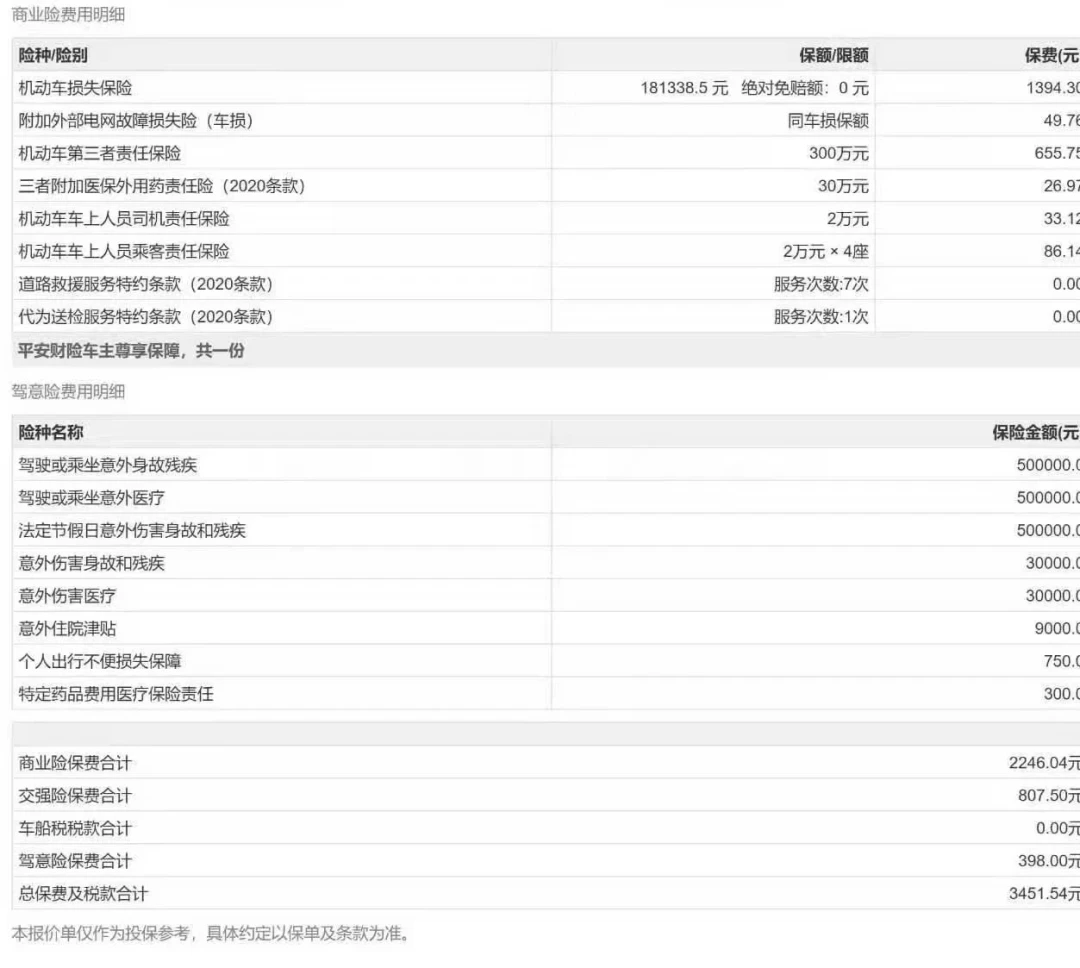
这轮续保季最憋屈的地方在于:交强险那10%的优惠,明明白白写在单子上;而车型池的重定价、部门交接的加配、座位险的搭售,都藏在同一个总价里。信息差不在你看不懂规则,而在你不知道自己这张单子上多写了哪几笔。
能做的一直都很具体:三个渠道、两份口径、一张最后月的报价。上千块的差价从来不是运气,是本来就握在你手里、只是没人提醒你去要的权利。