

















11
9
新能源8月销量战报:小米破3万 小鹏增1.7倍 价格战转向智驾突围
2025-09-03 07:38:36
0点赞
1收藏
0评论
新能源车市8月成绩单显示市场格局加速分化,头部品牌凭借技术积累和精准定位持续扩大份额,腰部玩家在价格战中探索生存空间。零跑汽车以5.71万辆交付量第六次夺得新势力销量冠军,同比增长超88%的表现验证了其“全域自研+成本定价”策略的有效性。通过核心零部件65%自研率和超10万订单的爆款车型支撑,零跑在15-25万元市场形成的价格护城河愈发牢固。
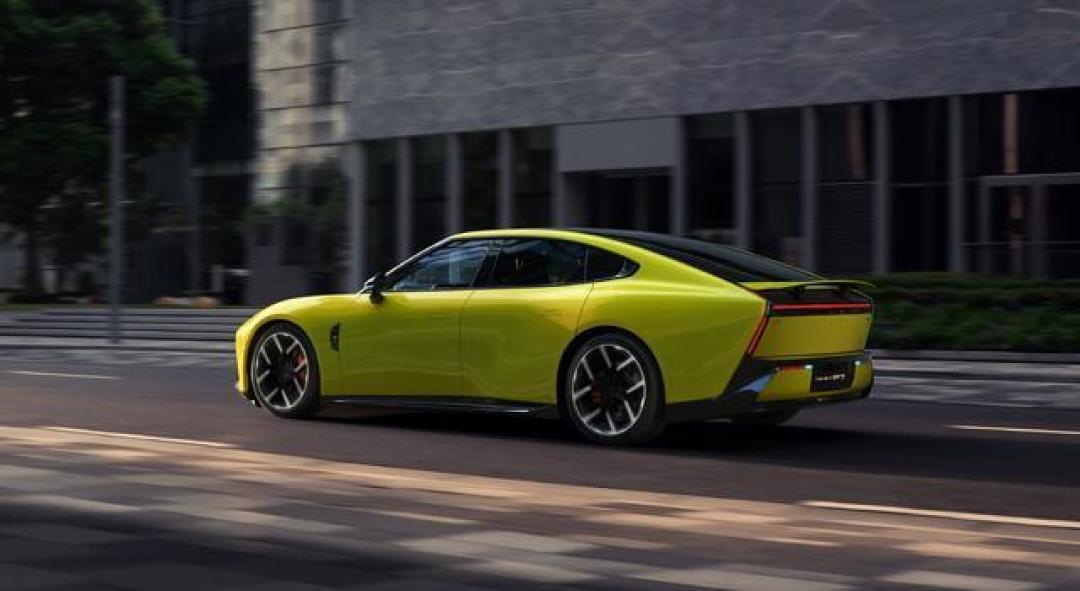
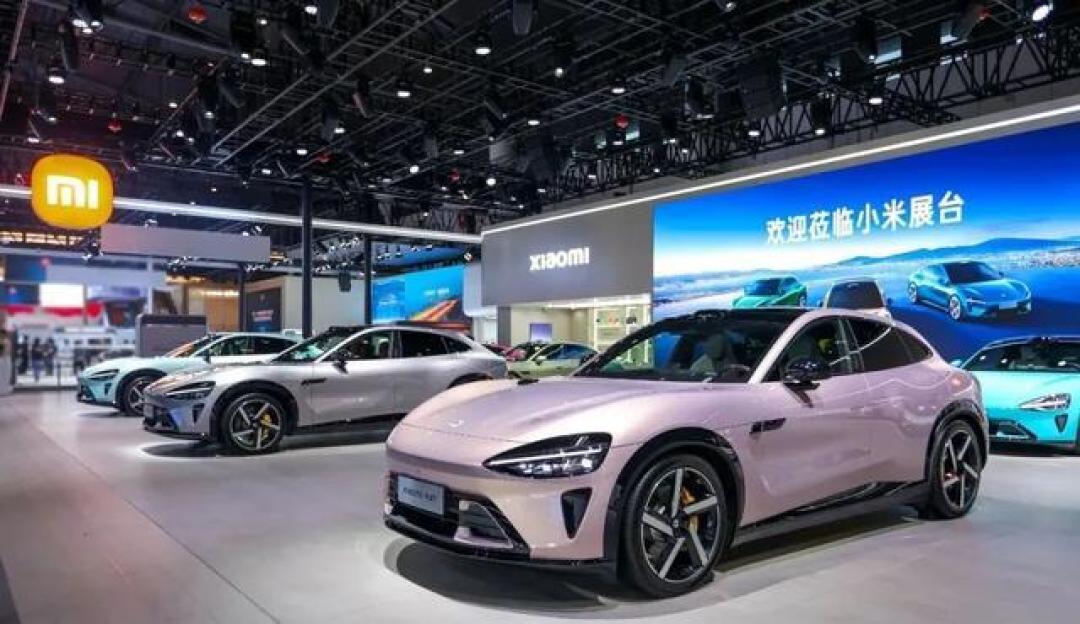
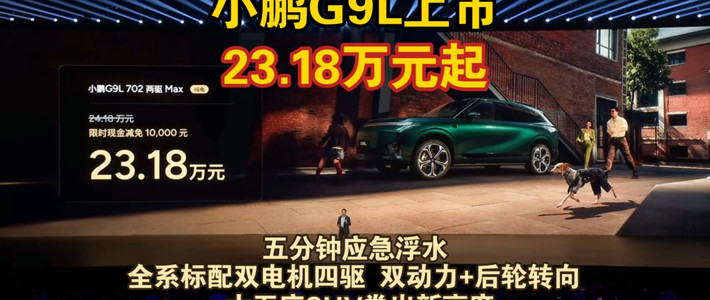
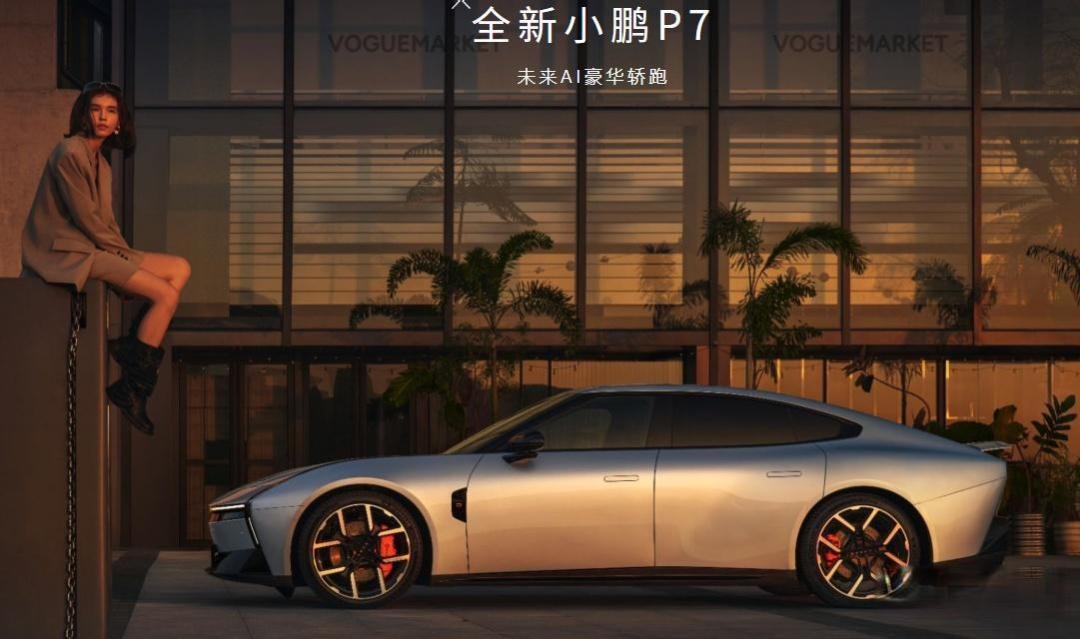
价格战中,高性价比成为普遍突围策略。小鹏汽车以同比169%的增速实现3.77万辆交付,其中MONA系列贡献近四成销量,验证了下探至12万元价格带的成功。值得关注的是,全新P7以7分钟破万订单开启预售,其21.98万起售价搭配AI智能座舱,或将帮助品牌重回20万+市场核心地带。而小米汽车连续两月稳定3万辆交付的背后,折射出产能瓶颈与订单狂飙的矛盾,二期工厂未如期投产使得部分车型交付周期长达60周,暴露了从消费电子跨界造车的供应链管理挑战。
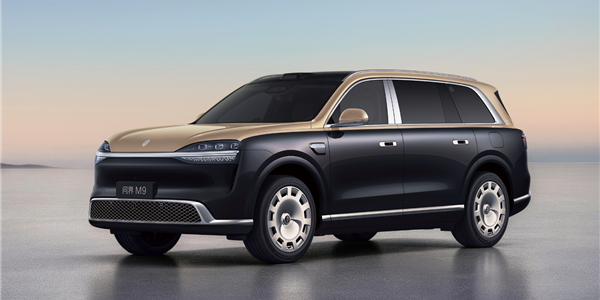
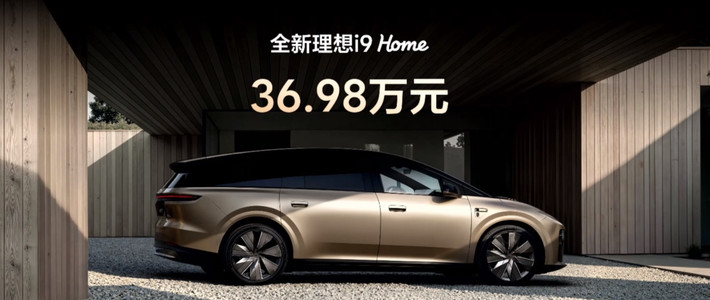
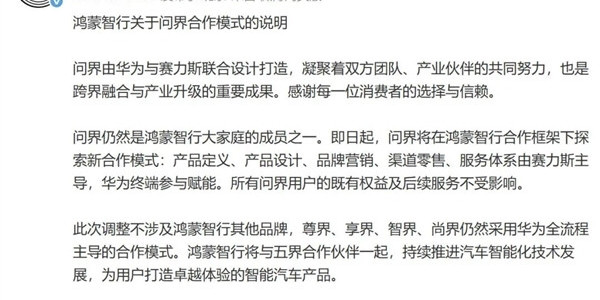
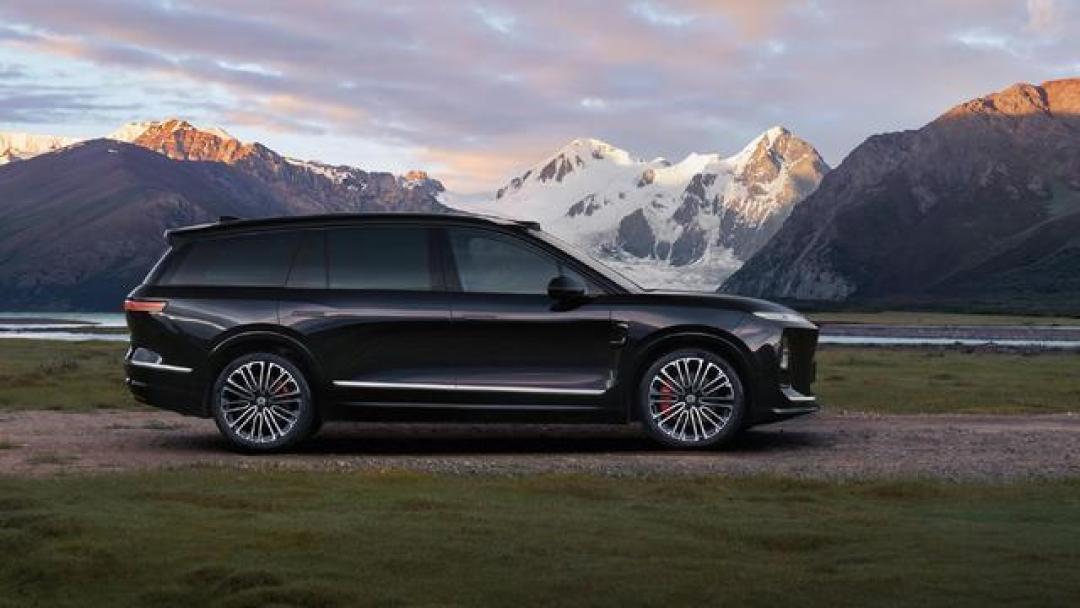
市场分化趋势在腰部品牌中更为明显。曾经凭借差异化定位稳居前列的理想汽车遭遇28%同比下滑,MEGA纯电车型月销3000辆的成绩难掩主销车型换代期的阵痛。与之形成对比的是岚图汽车借力华为乾崑智驾系统和800V高压平台等技术加持,实现135%同比增长,新车型知音预售12分钟订单破3000辆,印证了智能化配置对中端市场的撬动作用。
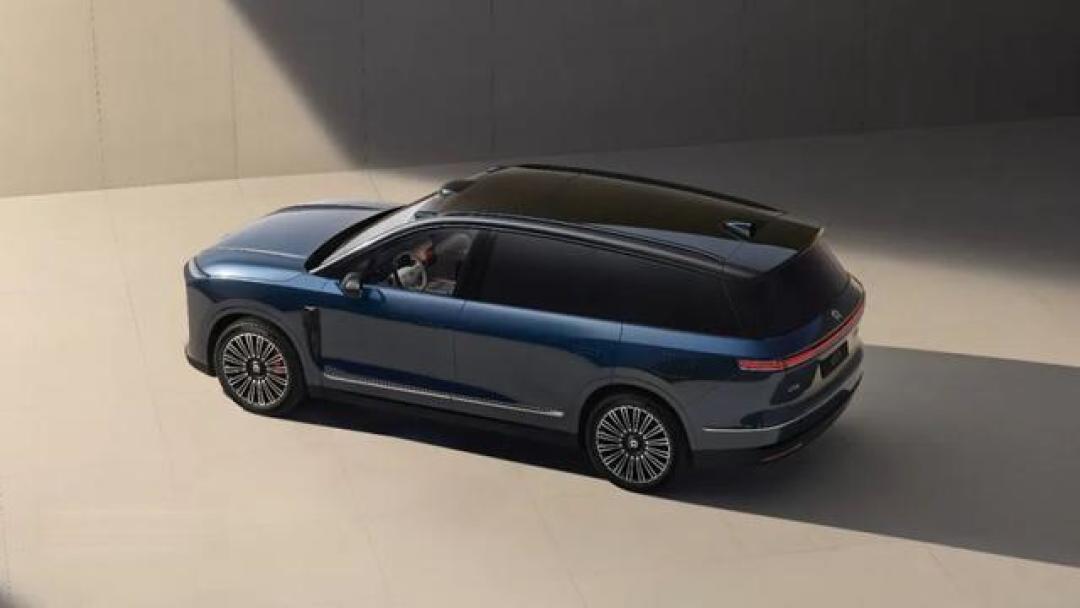
值得关注的是,多家车企将战略重心转向纯电赛道。小鹏宣布四季度发布增程式车型X9,理想计划年内推出i6、i8两款纯电SUV,市场押注方向的一致性预示着下半年纯电领域竞争白热化。目前行业呈现两级突围态势:技术派押注800V快充、高阶智驾等硬核配置,性价比派则通过模块化平台压缩成本,如零跑C11通过70%零部件自研率实现同级别车型价格下探30%。
在交付量数字之外,盈利指标开始成为关键风向标。随着小米汽车毛利率提升至26.4%超越特斯拉,蔚来计划四季度实现季度盈利,市场正从单纯规模扩张转向价值创造阶段。但行业仍面临产能错配隐忧,超40万未交付订单与月均百万的新能源渗透率背后,折射出供应链柔性不足和消费预期的错位,这或将成为影响“金九银十”冲刺的关键变量。