













13
10
98寸卖到五千元、电视一晚涨500元:涨价函与双11价格战同时上架
2026-10-26 21:37:57
0点赞
0收藏
0评论
10月10日,同一天,互联网上出现了两种关于“买电视”的帖子:一位消费者说,自己盯了三个月的某款电视,一晚上涨了500元;另一位则晒出5000元出头入手的98寸大屏,包安装、送挂架。价格战还在打,涨价函已经发出——今年双11的电视货架,同时跑着两张价签:一张写着终端补贴与冲量,另一张写着上游存储与面板的成本账。对准备趁双11换电视的普通家庭来说,问题已经不是“还能降多少”,而是“这个价格过了促销期还在不在”。
电视的成本,被内存吃掉一块
涨价不是今天才开始说的。存储芯片已经涨了一年多,推手是AI——原厂产能优先供给数据中心,消费电子只能抢剩下的产能。手机端的伤口最先被统计出来:IDC的数据显示,2026年第二季度全球智能手机出货量同比下滑6.7%,内存成本同比上涨接近300%,在低端机型里,内存已占到整机物料成本的65%以上。
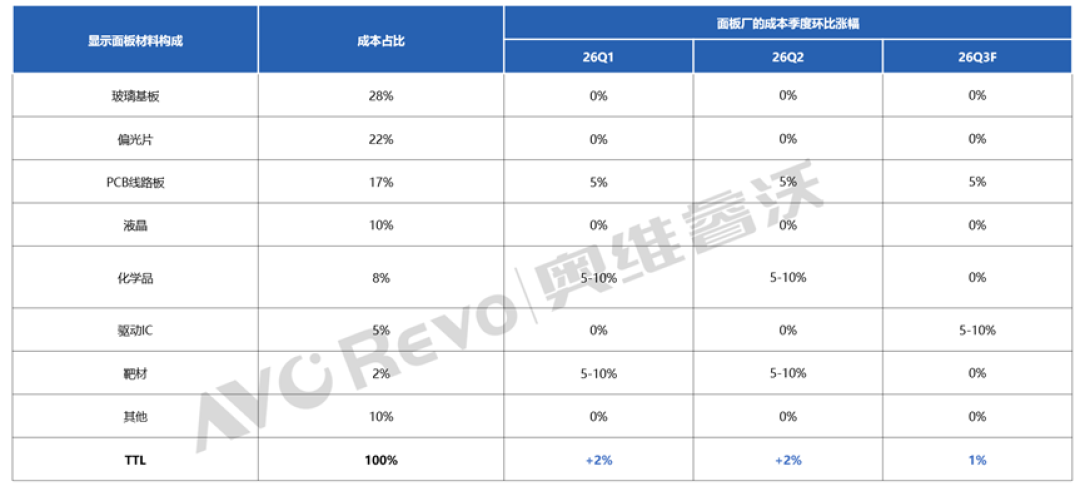
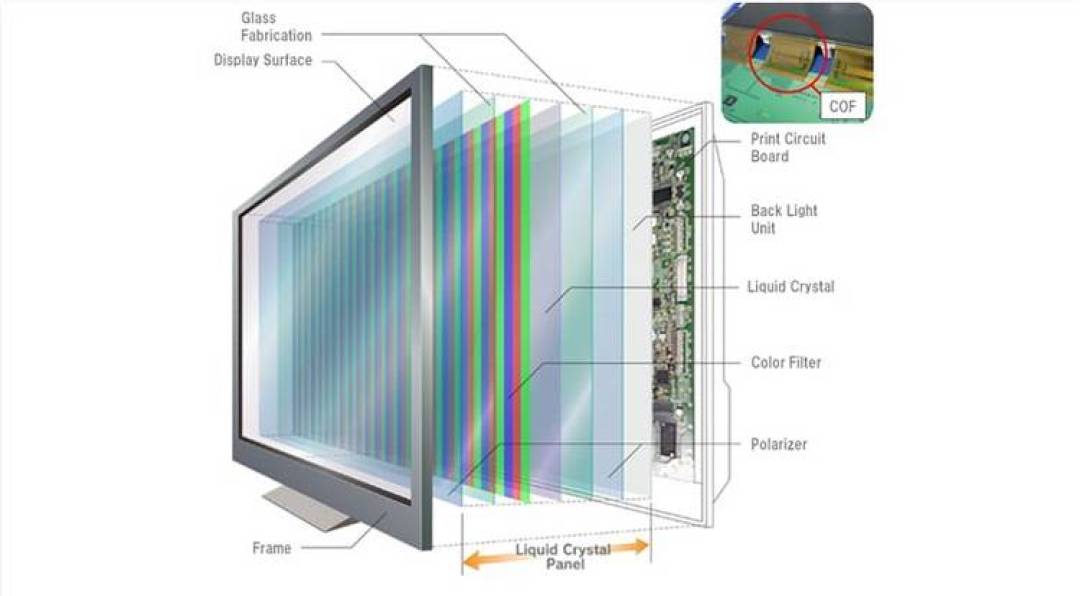
电视躲不开。奥维睿沃9月发布的调查显示,今年以来主流DDR4颗粒价格较去年同期上涨3到5倍,内存已成为电视中仅次于面板的第二大材料件;面板自身的物料也没停——今年一季度PCB线路板上涨5%,化学品、靶材涨5%到10%,二季度再涨2%,三季度驱动IC又迎来5%到10%的涨幅,面板物料成本三个季度累计上行约5%。
机构的表态比货架诚实。早在今年1月底,TrendForce集邦咨询的电视出货调查就把话挑明:2026年电视产业面临存储器、面板、贵金属同时涨价,生产成本攀高,全年电视出货预估从年减0.3%下调至年减0.6%、约1.95亿台,“现有成本结构已难以支撑过往的低价策略,新机种零售价调涨已势在必行”。
涨价函一份份寄出,落在年末备货季
韩国媒体THE ELEC九月上旬报道,京东方、TCL华星、惠科已先后向三星、LG、索尼发出LCD面板涨价通知:华星、惠科自9月起上调部分产品价格,京东方则计划在第四季度执行新价格。通知发出的时点,正卡在电视品牌为年末旺季备货的档口,采购量很难压下来。
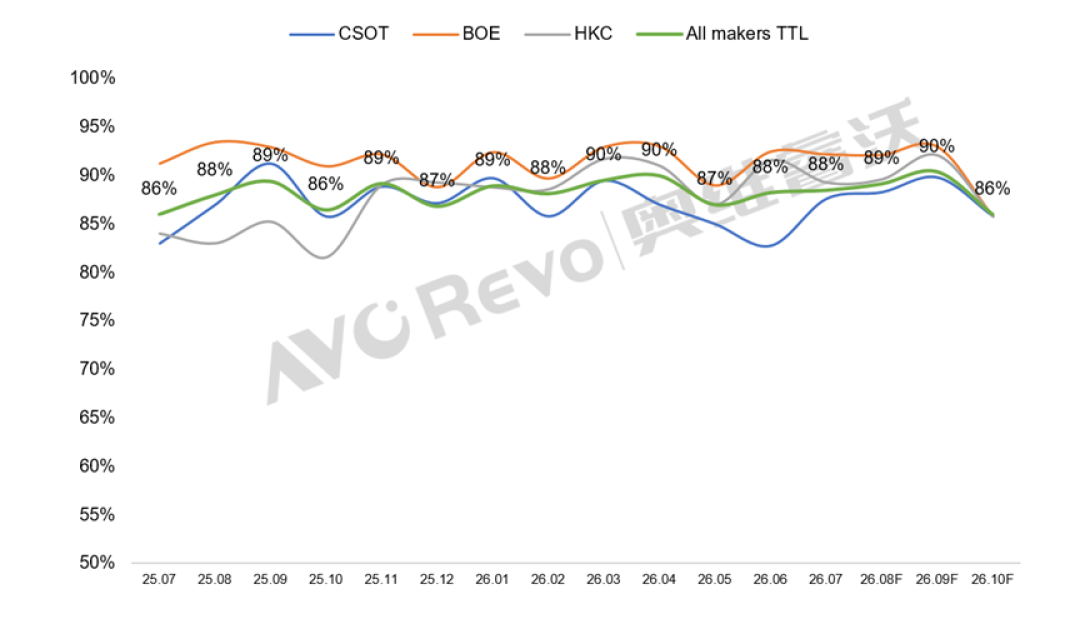
底气来自格局变化。THE ELEC的统计称,中国头部厂商在65、75、85英寸面板上的市占率已达70%到85%,大尺寸面板的定价权正集中到大陆厂商手里。奥维睿沃的调查同样显示,三大头部面板厂第三季度的平均稼动率维持在九成上下的高位,10月则计划性回落——一边是需求撑不住的高开工,一边是主动收缩供给稳价格,涨价函就是这套组合拳的落地动作。
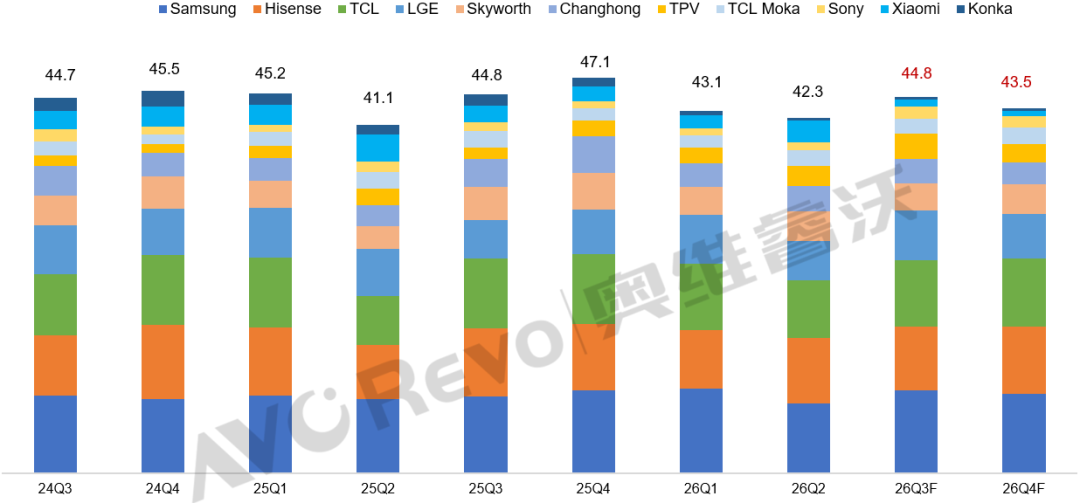
终端那头却完全是另一个故事。洛图科技统计,2026年上半年中国大陆电视品牌整机出货量约1494.7万台,同比下降10.1%,是近四年同期的低点。也就是说,这轮面板涨价不是被需求买上去的,而是成本与供给控出来的。
货架为什么还没涨:三道缓冲
涨价函寄出一个多月,电视价签却还在往下走,中间隔着三道缓冲。
第一道,双11档期锁死价签。今年京东10月12日开促,淘宝天猫10月15日开启预售,促销战线一直拉到11月中旬。按奥维睿沃的观察,头部品牌为黑五、双11提前备货、维持积极采购,冲量意愿压着调价意愿;但同一份调查里也写着,品牌方正通过新发布机型先行定价抬高,老款机型“在与渠道商谈判,陆续规划提价”。一边是98寸被砍到五千元档,一边是中小尺寸老款悄悄涨500元——两条曲线同一天出现,并不矛盾:大屏是品牌要量的主力,中小组件扛不动涨价,最先动价签的就是它们。TrendForce分析师范博毓在接受《华夏时报》采访时说得很直接:小尺寸电视较难承受存储价格的大幅飙涨,面板厂与品牌厂的重心都在转向大尺寸。
第二道,国补在往下按价格。行业统计口径显示,电视一级能效机型仍按实付价15%补贴、单件封顶1500元。消费者到手的钱是补贴算出来的,上游涨价是渠道端算出来的,两股力量对冲,终端“到手价”显得暧昧——有人觉得比去年便宜,有人觉得盯了三个月的型号反而贵了。
第三道,传导链本身需要时间。面板涨价要经过整机消化库存、新订单议价、新机定价几个环节才会到价签。奥维睿沃在调查中的表述是,头部品牌“计划在下半年寻求整机零售价格的全面上调”——“计划”二字,说的正是还没发生,不等于不会发生。
双11买电视,先查这三件事
对已经有购买计划的家庭,不必等两本账打完,先把眼前这单看明白。
第一件,付尾款前先对历史价。促销季最容易踩的坑不是涨价,而是“涨了再打折”。下单前把该机型近三个月的到手价记录翻出来比一遍:如果“直降价”和平日价格持平甚至更高,所谓大促优惠就不存在,这单可以再等等。
第二件,中小尺寸别把这一轮当砍价起点。行业方向是压缩低端、转产大屏,小尺寸能给出的让利空间只会越来越小。如果50到65英寸的旧款到手价已经落在预算内,这一轮就是相对确定的窗口,往后更多是机型停产、新款接棒的档口。
第三件,大尺寸盯着双11之后的两个信号。98寸打到五千元档,是品牌冲量与国补叠加的结果。双11结束后,面板涨价能否传导到整机,取决于整机厂11月下旬的回补节奏与第四季度的订单定价;如果去库存快,涨价传导就会提速。想等更低价的大屏用户,至少要把12月的新一轮定价当作观察点,而不是默认“过了双11还会更便宜”。
一张价签,两张成本账:上游的存储和面板在涨,终端的补贴和库存战在压。两本账什么时候并成一本,要等双11之后的整机回补与新机定价给出答案。在那之前,把下单前的三组数字核对清楚——到手价、历史价、替代机型——比猜涨跌更有用。
内容由AI生成