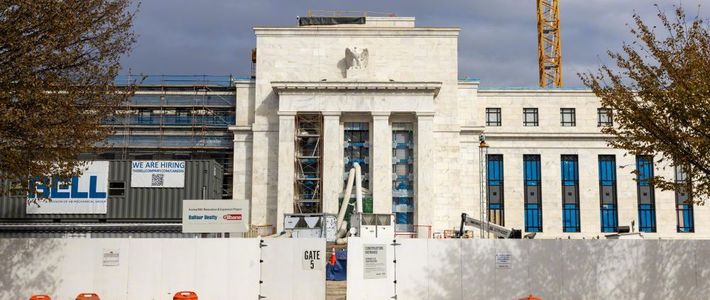
美联储按兵不动,但多数家庭的房贷和存款其实不用跟着动。北京时间10月29日凌晨,美联储结束为期两天的货币政策会议,宣布将联邦基金利率目标区间维持在3.75%至4%不变,这一决定符合市场此前广泛预期。对国内普通家庭来说,人民币房贷锚定的是5年期以上LPR,人民币存款利率由国内银行自己设定,华盛顿这次决议不直接改变这两本账。真正被这次会议牵动的,是你账户里可能存在的美元存款——因为这次"维持"的方向不是转向,而是暂停。新华网
最受关注的细节是投票结果:10比2,而两张反对票指向的是相反的方向——不是要求降息,而是主张再加息25个基点。要知道,今年9月16日美联储刚加息25个基点,这是2023年7月底以来的首次加息。两票主张再加码,说明"暂停"不是因为通胀已解决,而是鹰派与观望派暂时各让了一步。新华网界面新闻
会后声明仍称通胀仍处于高位,需要累积更多信息来确定政策方向。数据也在支撑这种谨慎:美国9月CPI同比上涨3.7%,高于8月的3.4%,油价等能源冲击仍在推高物价。新华网界面新闻
美联储主席沃什在记者会上说,自9月份加息以来,一些企业和家庭的金融和信贷条件收紧,不过整体金融条件并未达到紧张程度。换句话说,加息还没做完整份工作。市场对下一步的定价相当一致:据CME"美联储观察",12月加息25个基点的概率为78.4%,高盛、摩根大通、摩根士丹利等主要机构同样预计12月加息。翻译给普通储户:美元利率短期不会降,甚至可能再上台阶。新华网界面新闻
月供不由美联储定,贴息才与国内家庭有关
国内房贷的定价公式是"5年期以上LPR+合同签订时固定的加点"。10月20日最新报价,1年期LPR为3.0%、5年期以上LPR为3.5%,两个期限均与上月持平,自2025年5月调整之后一直没有再动。LPR不动,存量房贷就要等到你的重定价日才会随报价变化——月供的数字由国内的报价机制决定,美联储议息会议改不了它。知乎
很多人真正想问的是那个更大的问题:美联储维持高利率甚至继续加息,会不会让国内降息更难?这一轮的数据没有按教科书剧本走:美元利率在3.75%以上、人民币1年期LPR只有3.0%,利差摆在那里,9月末人民币对美元汇率却收于6.7053,较上月末升值0.22%。中国新闻网
资金面也在印证这一点:9月企业、个人等非银行部门跨境资金净流入407亿美元。"美联储掣肘国内宽松"的传导在本轮明显偏弱,国内降息空间的主要约束在银行息差和自身经营,不在华盛顿。中国新闻网
真正能改变月供的,反而是国内的新政策。9月29日,财政部会同中国人民银行、金融监管总局印发通知,对住房建筑面积小于120平米、总价150万元以下的首套房实施贷款贴息——这是中央财政首次针对商业性个人住房贷款实施贴息。政策10月1日起落地,财政部金融司10月23日在发布会上表示落地平稳、成效初显,部分城市低总价房源成交提速。要提醒的是,贴息绑定首套、面积、总价等条件,存量房贷并不直接受益。第一财经
存款收益:人民币存款不相干,美元存款别只看利率
人民币存款端,国有大行定期存款1年期挂牌利率0.95%、3年期1.25%、5年期1.30%。到了10月,国有大行三年期挂牌利率普遍在1.25%至1.55%,多家银行五年期利率甚至倒挂或停售。存款利率按国内自己的节奏运行,美联储这次按兵不动,既不会让你的存款利息变多,也不会让它变少。知乎东方财富网
与美联储直接挂钩的是美元存款:境内银行的美元定存实际多在2%—3%档,宣传中的"4%"多为限时优惠。美联储维持利率甚至12月继续上行,意味着这笔钱的名义利息短期有支撑。但算到手的收益,汇率才是主角:假设你在1美元兑7.3元左右时换汇存了利率3%的一年期美元定存,到期本息按当前6.7附近的汇率换回人民币,汇兑造成的本金折价约8%,一年的利息补不平这个缺口。知乎
还有些细节会改写实际收益:境内居民的外币储蓄利息目前暂免个人所得税,但美元定存提前支取通常按活期计息,这笔钱必须是确定长期不用的钱。一句话:对美元存款持有者,决定收益的大头是汇率走势,而不是美联储的记者会。知乎
接下来值得盯三件事:美联储12月议息会议(市场当前押注加息)、每月20日的LPR报价,以及房贷贴息政策的执行扩围。美联储这次"维持不变",不改你人民币月供的数字,也不改人民币存折上的利率;它改变的只有一件事——持有美元的钱,要继续在"利率更高"和"汇率吃掉利息"之间算这笔账。