昨晚(美东时间10月8日)大概是AI行情开年以来最难熬的一夜:英国《金融时报》报道,OpenAI的年化营收比该公司此前透露的水平低约200亿美元,消息一出,整条AI产业链集体跳水。微博
跌到什么程度:费城半导体指数跌超3.3%,甲骨文跌5.5%,为OpenAI定制芯片的博通跌4.4%,CoreWeave、Nebius这类算力租赁公司跌了7%上下,英伟达跌超2%,AMD跌超3%,连存储板块也没躲过,美光、SK海力士、闪迪齐跌超4%。纳斯达克收跌1.25%报27193.34点,创8月中旬以来最大单日跌幅,道指却微涨0.1%。钱没有离开市场,只是在逃离AI。第一财经

更耐人寻味的是下跌的成因。砸盘的不只是OpenAI的收入负面,还有同一天的另一条消息:博通正在为OpenAI安排500亿美元融资、甲骨文也在寻求一笔未披露规模的资金——市场担心的问题变成了"科技企业大规模发债会加剧资本争夺"。收入端被质疑、债务端在膨胀,两个叙事撞在了同一天。第一财经
更戏剧的是反转:《金融时报》后来自己更新了报道——OpenAI 9月的净收入年化约500亿美元、毛收入约700亿美元,“与此前报道一致”。CNBC也跟着解释,之前Axios报的那个接近700亿的ARR,本来就包含了微软、亚马逊这些合作伙伴的收入分成。也就是说,吓崩市场的那"200亿缺口",很大程度上是一场净额与毛额的口径乌龙。微博
但纳指还是跌了。而且就在同一周,甲骨文、博通、SpaceX正在寻求AI芯片债务融资:博通在为与OpenAI合作的定制芯片项目安排超过500亿美元融资,阿波罗全球管理和黑石是洽谈中的贷款机构,计划2026年底前完成。SpaceX则在初步商谈募集400亿美元,全部用来买英伟达芯片。收入端刚被"口径"吓出两个月最大跌幅,债务端却在一周内堆出上千亿美元的借钱买卡计划——这两件事放在一起,才是这次下跌真正值得琢磨的地方。第一财经界面新闻
今天把三本账分开算清楚,再决定你的仓位怎么办。
第一本:口径账——200亿缺口到底缺在哪
先把事实钉死。《金融时报》援引知情人士称,截至9月底OpenAI的年化经常性收入(ARR)接近500亿美元;而上个月末Axios报道的是"ARR已接近700亿美元"。两个数字一撞,市场立刻按"收入miss了200亿"定价,AI股应声而跌。随后FT更新口径:500亿是净收入,700亿是毛收入,两者并不矛盾;CNBC补充,700亿里包含了来自微软、亚马逊等合作伙伴的收入分成。微博
所以严格说,这不是"收入不及预期",而是"收入口径被误读"。但对持仓的人来说,有两个更冷的现实:
第一,市场为什么会被一个口径吓崩?因为当前AI资产的定价里,收入端本来就是最敏感、最不透明的变量。OpenAI没上市,ARR靠"知情人士"放风,净额毛额全凭媒体转述——万亿级估值压在这种披露质量上,任何风吹草动都会被放大成抛售。这次是乌龙,下次未必。
第二,乌龙也造成了真金白银的损失,而且跌得最狠的恰好是"靠OpenAI吃饭"的公司:给OpenAI定制芯片的博通、给OpenAI提供算力的CoreWeave。市场在用脚投票表达一个担忧——AI链条上很多公司的收入,本质是同一批客户的资本开支,客户打个喷嚏,全链条吃药。
顺带说一句社区里的声音。微博上有博主一句话点破情绪,说吹的牛没兑现。还有一位写得直白,AI烧钱大战已经演变成拼"借钱"了。这两句话,恰好引出第二本账。微博微博
第二本:债务账——一周之内,借钱买卡上千亿
把这周的融资消息拼在一起看,规模是空前的:
博通:为与OpenAI合作的定制AI芯片项目安排超过500亿美元融资,阿波罗全球管理和黑石是洽谈中的贷款机构,计划2026年底前完成。这个项目内部代号Nexus,芯片用辣椒命名——一代Jalapeño(墨西哥辣椒)、二代Serrano(塞拉诺辣椒),目标是2029年前部署10吉瓦专属算力,2026年起逐步上线,这笔融资可能覆盖其中数吉瓦。微博
SpaceX:据FT报道正在初步商谈募集400亿美元买英伟达芯片,结构大约是100亿美元银行贷款加300亿美元投资级债券,阿波罗预计牵头,谈成的话2027年完成。按Tom’s Hardware的估算,400亿美元大约能买5000个Vera Rubin NVL72机柜、36万颗GPU,每柜约800万美元、功耗约120千瓦,合计约600兆瓦——相当于一座中型城市的用电量。用途除了地上训练Grok,还包括代号Starmind的太空算力计划:把太空版NVL72送上轨道,目标2027年四季度。但要留意的是,SpaceX年中债务已经约390亿美元,二季度AI算力资本开支158亿美元、同期净亏损5.41亿美元。这400亿目前只是报道,各方没有回应。微博
甲骨文:与阿波罗、高盛商谈的方案更值得玩味——单独成立一家公司,外部资金出资采购英伟达芯片,再租赁给甲骨文使用,让甲骨文不必直接背负巨额债务,填平硬件投入和云收入之间的资金缺口。不过甲骨文的信用故事最近并不太平:9月就有报道称其180亿美元数据中心债务因地方反对而承压。10月9日,摩根士丹利更是直接警告,甲骨文项目延期或带来信用风险。一边加杠杆买芯片、一边被大行点名信用风险,这是整条债务链上最值得盯的公司。微博界面新闻界面新闻
看出结构变化了吗?过去建数据中心,靠的是自有资金加公司债;现在AI实验室不想租别人的算力,选择联合华尔街私募资本,通过专项信贷直接持有芯片和数据中心。钱从"股权"换成了"债权",出钱的从风投换成了阿波罗、黑石、高盛这类信贷巨头。微博
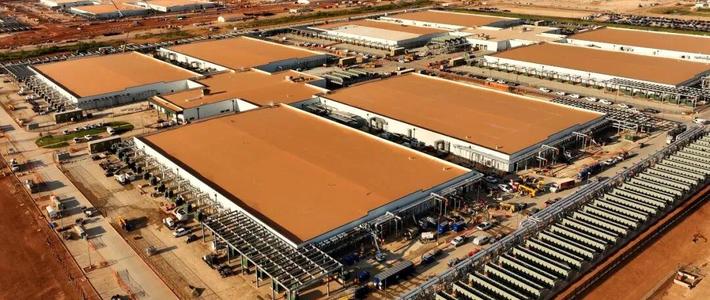
这种转向不是没有原因的。美国人口普查局的数据显示,8月私人数据中心建筑支出年化规模已达849.5亿美元,较去年同期大增超73%,创历史新高,且连续4个月加速——数据中心建筑已占到美国私人办公建筑支出的约63%。建设的钱越来越依赖外部融资,外部融资的胃口越来越大,于是就有了开篇那一幕:融资新闻本身,反过来成了砸盘的利空。网易

为什么转向借钱?一方面是股权太贵——万亿估值下再增发,稀释的是控制权;另一方面,市场正在奖励这种选择。高盛交易台的数据显示,10月以来优质资产负债表公司组合大涨,高杠杆做空标的跌至两个月低点。有财经博主的总结被广泛转发:当"借钱买卡"成为行业标配,这条链上的每一环都变成了信用问题。微博
而且借钱的成本正在变贵。国庆假期里,10年期美债收益率盘中冲到5.36%、30年期5.73%,双双刷新2002年以来新高。巴克莱和纽约联储的ACM模型都显示,本轮上行的主力已经变成"期限溢价"——投资者因为财政赤字、央行少买、以及AI融资抢资金,要求更高的风险补偿,10年期期限溢价跳到约1.3%-1.5%,创十年新高。美联储9月纪要里,19名官员全票支持加息至3.75%-4.00%,多数认为年底前还会再加一次;CME工具显示,市场目前预期本月按兵不动、12月加息的概率为69.2%。翻译一下:AI公司们排队借钱的同时,钱的单价还在涨。SpaceX那300亿"投资级债券",放在5.3%的美债收益率环境里发行,票息不会便宜。微博第一财经
第三本:抵押账——GPU正在变成抵押品,再变成证券
债务潮里最新、也最少被讨论的一环:拿什么抵押?
答案越来越指向GPU本身。英伟达最近一条人事消息把这件事挑明了:黄仁勋的女婿Nico Caprez,2024年才入职,不到两年越级升任全球AI基础设施增长副总裁,核心业绩就是牵头促成了黑石那笔以GPU作为抵押品、向云服务商提供的23亿美元贷款——简单说,帮算力企业拿贷款、借钱买英伟达显卡,开创了GPU资产化的先河。微博上#黄仁勋女婿被当成接班人培养#挂了好几天,网友津津乐道的是35岁前滑雪运动员的火箭晋升,但这条新闻真正的行业含义是:英伟达内部,"帮客户搞到钱买自家芯片"已经成了最高价值的业绩。微博
抵押之后是证券化。据报道,Stonebriar Commercial Finance正在发行约8.69亿美元的资产支持证券(ABS),其中约15%的底层抵押资产来自AI芯片/GPU设备贷款——可能是市场上首批大规模公开银团发行、包含GPU贷款的设备融资ABS之一。加上甲骨文那个"外部资金买芯片、租给甲骨文"的SPV结构,一条完整的金融化链条已经成形:GPU从生产工具,变成抵押品,再被打包成证券卖给机构投资人。微博
这个模式眼熟吗?飞机租赁、电信设备融资都走过类似的路:厂商为了卖货,帮客户解决"没钱买"的问题,资产抵押加租赁结构,把一次性买卖变成分期信用。这些模式本身不是骗局,飞机和基站至今仍是优质抵押资产。但GPU和飞机有一个致命区别:折旧速度。一架737飞25年,一代GPU的商业寿命可能只有3-5年——Vera Rubin之后还有下一代,抵押品自己会"过时"。一旦模型迭代让旧卡算力性价比崩塌,抵押品价值缩水,贷款和ABS的坏账就会浮出水面。23亿美元、8.69亿美元现在都是小数目,真正要盯的是这类交易什么时候放大到百亿级、以及抵押折扣率(haircut)怎么定。

最能说明问题的是英伟达自己的动作。9月底有报道称,英伟达正在与保险公司洽谈,探讨分担其AI芯片贷款业务的风险:其中一种方案,是为初创云服务商(Neocloud)的贷款提供保险——如果借款公司违约、作为债务担保的英伟达芯片又无法以足够高的价格转售给债权人偿还贷款,保险机制帮贷款方弥补部分损失。卖卡的人主动去找保险公司为"抵押品卖不上价"兜底,等于亲口承认了这条链上最薄弱的环节在哪。虽然谈判还在早期、未必成行,但这个信号比任何分析师报告都直白。钛媒体
风险传导链大概是:AI实验室收入不及预期→还不上专项信贷→贷款机构处置抵押GPU→GPU二手价格下跌→ABS投资人受损→信贷收缩→芯片订单萎缩。这条链今天还没走通,但10月8日的市场已经提前演习了一遍前半段。
三本账算完,不同持仓的人怎么办
拿着美股AI资产的:先分清"口径miss"和"收入miss",这次是前者,别把乌龙当拐点割在地板上;但也别当没事发生——市场用两个月最大跌幅告诉你,AI定价对收入披露质量的容忍度已经归零。值得盯的信号:博通那500亿年底前是否落地、落地时的利率和条款;OpenAI下一次官方口径的收入披露;CoreWeave、Nebius的再融资成本有没有跳升。这几个是链条松动的领先指标。
拿着A股算力链的:传导有时滞,而且分化剧烈。节后首个交易日(10月8日),上证跌0.79%、创业板指收跌3.15%、科创50跌4.82%,两市成交额1.69万亿元。光芯片成为抛售重灾区——源杰科技20cm跌停、股价失守1300元关口,长光华芯、东山精密同步跌停,仕佳光子跌17.4%,天孚通信跌近10%。微博第一财经
有意思的是导火索:不是OpenAI,而是摩根士丹利10月1日的一份研报——推演美国FCC对光收发器的潜在限制,结论指向国产光芯片份额下滑。一财提醒得很到位:这份研报大量基于情景推演,3.2T光模块大规模起量至少要到2028年,限制规则还停留在"潜在"层面——但在市场偏防守的背景下,资金选择先为远期担忧定价。第一财经
存储这边却是另一番逻辑——涨价是当下正在兑现的:10月7日夜盘美光还逆势涨4.06%,D.A. Davidson把目标价从2100美元直接上调到3000美元,理由是"未来两年内存供需持续偏紧"。南亚科已通知客户DRAM合约价拟最高再涨20%,三星12层HBM4E通过英伟达验证,三星三季度营业利润更是同比暴增约8倍创历史新高。但注意,开头说过,10月8日的美股盘里美光、海力士、闪迪还是齐跌超4%,创纪录的利润预告都没接住——当叙事转向"需求存疑"时,好消息也会短暂失灵,这是情绪切换的标志,也是观察后续修复的窗口。光芯片靠的则是远期份额预期,而预期恰好是最容易被一份研报砸碎的东西。微博微博
国产存储龙头长鑫科技10月8日放量大跌7.79%报50.52元,创8月11日以来新低。但这轮内存涨价的主因,是三星、海力士、美光把产能挪去做HBM、挤压了普通内存供应,属于供给侧逻辑,机构预测全球内存紧缺可能持续到2027年——长鑫赚的是内存周期的钱,跟AI叙事的关系没那么直接。持有A股算力链的,接下来盯三季报,盈利兑现能对冲叙事波动。微博界面新闻
普通消费者:不用为这次下跌高兴得太早——内存和电脑价格不会因为美股跌了就回落。华强北内存条一年涨超300%:DDR4 16G从100多元涨到600多元,DDR5 16G从200多元涨到1400元以上,供给端产能被HBM吸走的格局没变。反而有个反常识信号值得留意:据韩媒报道,三星电子移动体验(MX)部门已通知多家供应商,要求将产品供应量削减20%至30%——理由正是内存涨价挤压了手机利润。同一个集团,一头吃涨价红利,一头被涨价砍产量。刚需装机该出手就出手,等降价短期内等不来。界面新闻观察者网

纯围观的:泡沫派和派对派的分歧从来没有这么大过。达利欧认为,目前正处于泡沫破裂前的周期阶段,但正在不断靠近临界点。Galaxy Digital创始人Novogratz在格林威治经济论坛上则透露,大佬们的话题已经从"有没有泡沫"变成"如何在泡沫破裂前赚钱",并且罕见共识"这是我们有生之年最大的泡沫"。但物理需求这边也是真的:大摩测算美国数据中心2026-2028年净电力缺口32GW,甲骨文1.3GW项目供电要延到2029年,旧金山干脆叫停新数据中心审批45天,谷歌豪掷核电长约(与Constellation签下3590MW,创科技史纪录)。缺电缺到这个程度,说明算力需求不是纸面故事。泡沫和刚需并存,才是这轮周期最真实的样子。知乎知乎微博
最后,把不确定性摆在桌面上
这篇里的关键数字,多数来自FT、WSJ、彭博援引"知情人士"的报道:SpaceX的400亿还在初步商谈、没谈成;博通的500亿计划年底落地、还没落地;甲骨文方案还在谈判。OpenAI的收入数字,官方至今没有正式披露过完整口径,500亿和700亿都是媒体转述。所以三本账算的是"已公开的证据",不是定论——这也是为什么观察信号比预测涨跌更有用。
接下来最值得盯的五件事:博通500亿融资的落地条款(利率、抵押、期限);SpaceX 400亿是否在2027年成真;OpenAI下一次收入披露的口径是否清晰;GPU抵押贷款和ABS的发行规模是否放量;二手GPU价格与抵押折扣率的变动。这五个信号里,任何一个变坏,"借钱买卡"的飞轮就会开始反转;而在那之前,收入乌龙还会继续制造这种一夜惊魂。
市场不缺故事,缺的是把故事拆成账的耐心。下次再看到"AI崩了"或"AI新高"的标题,先问一句:这是口径账、债务账,还是抵押账?