如果你今年夏天还被"630分红险末班车"的倒计时刷屏过,那9月的新话术更直接——
“保额3.5%复利递增时代回归!不是分红型!不是分红型!白纸黑字写进合同。窗口期暂定1个月,名额紧张,1万起投。”
从8月24日到9月14日当天,小红书"增额终身寿"词条下出现了好几篇几乎同款话术的笔记,微博也有"头部保司首发、公告说上线1个月"的转发版本。你在评论区问一句"什么产品"“多久回本”,回复永远只有同一句:“扣2,计划书私发你。”小红书
它让你觉得,这次不"上车",就又错过一次3.5%。但有一个它不会主动解释的事实:2026年9月的今天,内地普通型(固收)储蓄险预定利率的监管上限是2.0%,分红险的保底上限是1.75%,甚至有公司今年3月就把保底主动降到了1.25%。定价上限摆在这里,合同里怎么可能写进一个"保证3.5%"?知乎
先把结论放在前面:那个3.5%大概率不假——但它是"保额"的递增口径,不是你的收益率;跟你的钱真正有关的,是整张保单里只有一处会出现的数字:现金价值表的"保证现金价值"那一列。在扣"2"之前,把下面四笔账算完。知乎
第一笔账:保额是保额,现价是现价
一位明亚保险经纪人在9月13日的回答里说得很直白:保额递增比例和现金价值的增长是两件事。保额是保险公司算身故金用的标尺,现金价值才是你退保、减保真正拿回来的钱。早在2022年12月,监管消保提示就点过这个名,所涉问题里明写着"混淆保额增长率与投资收益率概念"。界面新闻
9月14日自媒体"保单儿"把市面上8款固收增额寿拉到同一口径(30岁男性、趸交100万)做了全量测算:最靠前的那款,第5年保证现价108.70万元,等效单利1.74%,按真实现金流算的保证IRR是1.682%;放到第10年1.823%、第30年1.939%,放满50年才逼近1.963%——仍然没碰到2%的天花板。知乎
也就是说,"2.0%时代"里凡是合规的"保证"收益,顶格表现就是1.9%多一点。宣传数字要跨过3%,唯一的办法是换一把尺子——换到保额上去。更狠的例子来自复旦大学保险消保团队的实测:一款被宣传"保本、3.7%年化"的储蓄险,一次性投100万,第一年退保只能领回约27万元。另一款号称"逆天年金5.8%"的产品,团队实际测算的结果是,直到80岁它的真实复利利率只有1.29%。中国新闻网
第二笔账:2026年"稳钱"的真实阶梯
判断这份保单值不值,得把同一笔钱的其他去处全摆出来:
余额宝类货基7日年化不足1%,1年期定存利率跌破1%,3年期定存多在1.25%附近。东方财富网
部分中小银行出现1年期1.4%反而高于2、3年期1.35%的"倒挂";8月初完成调息的县域农商行,三年期存款利率给到1.75%。知乎中国新闻网
5年期大额存单1.60%,"返场"后依然迅速售罄。知乎
9月10日发行的5年期储蓄国债,票面年利率1.70%。知乎
10年期国债收益率在1.7%附近(9月11日)。小红书
放在这个阶梯上,固收增额寿的真实位置很清楚:第5年1.74%≈和国债打平,它赢不了任何一只9月的无风险产品;它唯一真正锁得住的,是"第10年以后,合同继续给你1.8%—1.96%"。而存款和国债都有到期日——今年1月就在讨论上定存到期规模达50万亿的事,到期之后你可能只能面对更低的续存利率。所以"增额寿=5年定存平替"是话术,"它=一份按你的寿命签的长期利率合同"才是它的真实身份。只打算放5年的,买国债就够;打算放10年以上的,才有资格坐下来谈这份计划书。界面新闻
第三笔账:把"用钱"的成本翻出来
计划书不会逐年给你摊开的是这三层约束:
回本年:上面那8款里,趸交最快第3年现价才勉强回本,10年交普遍要到第8—10年才反超累计已交保费;
取钱门槛:8款里有5款约定交满5年(或第5个保单周年)之前不允许减保;少数允许更早申请的,“能申请"也不等于"拿得不亏”,能拿走多少只看当年的保证现价;
四种"20%"的减保规则,现金差别非常大——按"实际已交保费20%"是固定额度(30万保费每年封顶6万)、按"累计已交保费20%"越取越少、按"当年现价20%"稍好、只有按"投保时基本保额20%"是每年固定取、最快5年能取完。9月14日还有保险自媒体专门把这四种规则摊开做了对比。合同里写的是哪一种,直接决定你什么时候真正花得到这笔钱。小红书
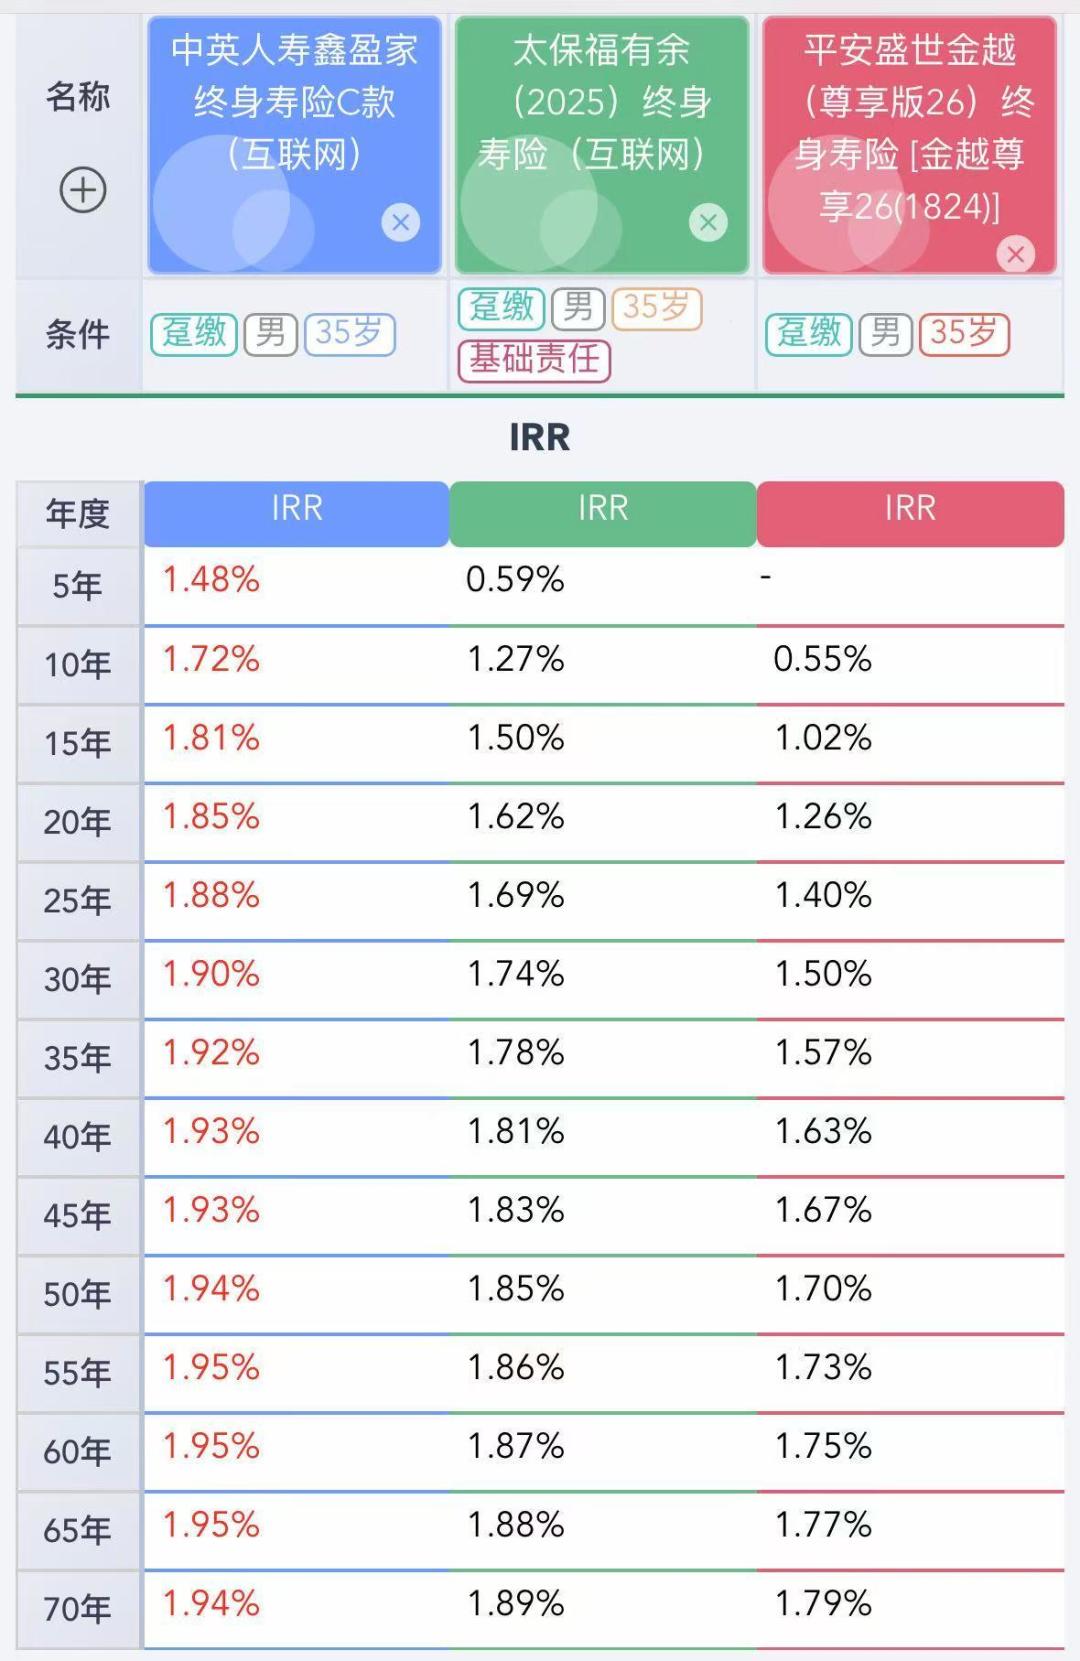
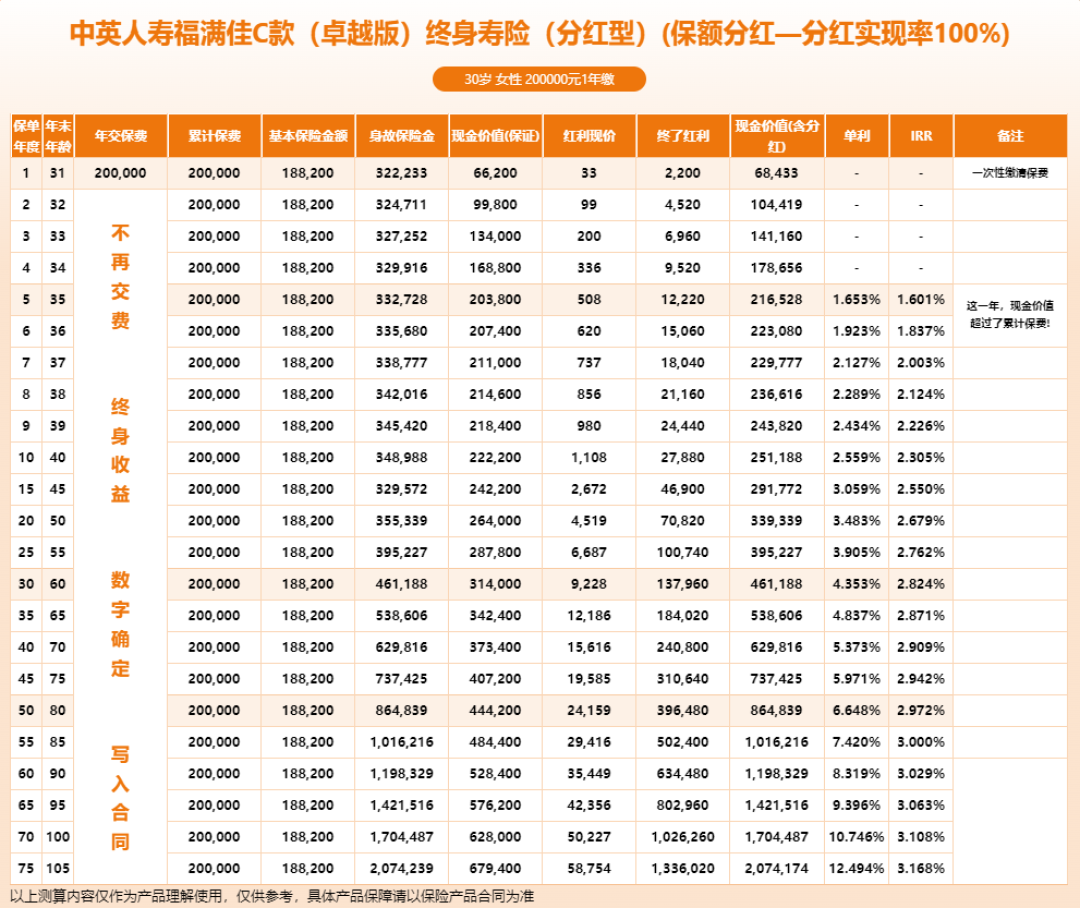
分红险那边也没有"稳稳的幸福":6月30日新规落地,分红险产品演示利率上限从3.9%下调到3.5%。而今年各家分红年报出来后,所有产品齐刷刷地都在3.2%以内,部分产品分红实现率竟然报0%。下面这张计划书演示表就是典型样本:顶部写"分红实现率100%",含分红IRR要到30年后才爬到2.8%出头——"实现率100%"是演示假设,不是承诺。界面新闻知乎
第四笔账:为什么9月喊"窗口期"
把动机说穿,全是公开数据。中国保险行业协会披露:2026年上半年,分红险原保费收入超过1万亿元,同比增长94.4%,在人身险新单保费中的占比已超过60%。平安、新华的新业务里分红型占比都超过九成;银行侧更直接:定存到期不再自动续存、理财经理改口推保单,银保渠道近年来已跃升为第一大渠道——全行业都在接这场存款大迁徙,抢客的钩子只能越喊越大,于是"3.5%"这个上一轮周期的记忆数字被重新喊了出来。东方财富网
顺便复习"倒计时剧本"的履历:2023年5月,“3.5%定价利率将成历史”,旧产品6月集中下架,说明会一场接一场。2024年6月,有险企6月30日停售利率3.0%的增额终身寿险,7月1日换上2.75%新款接棒。今年6月30日,分红险、银保渠道、产品自律三项要求同步执行,演示利率一刀砍到3.5%。现在,轮到这轮"9月首发、窗口暂定1个月"、产品名却始终藏在私信里的新话术。过去三年多,“末班车"至少发了四趟——监管与险企的停售信息全部会公开可查,凡是只能在私信里看到的"窗口”,本身就是信号。界面新闻界面新闻小红书
复旦大学团队这次用大数据系统对22万条保险互联网营销内容开展监测,样本覆盖212家保险相关主体,结论是:把保险产品"理财化、存款化"包装的问题占比最高。同一时间,有人在小红书吐槽"民生银行的理财收益率绝了,天天亏钱,这特么还是理财吗"——存户的钱在搬家,私信里"1万也能上车"的话术,等的就是这份焦虑。中国新闻网小红书
已经收到计划书的人,做三件事就够
别问"收益多少",要"产品备案名称+备案编号+趸交/5年交口径下第5年、第10年、第20年的保证现价"。《保险销售行为管理办法》第十七条写得清楚:不得引用不真实、不准确的数据和资料,不得隐瞒限制条件,不得进行虚假或者夸大表述。这三样拿不出来、或坚持只发私信的,这局就可以散了。中国新闻网
把计划书逐年现金价值和累计已交保费对齐,看回本在第几年;再自己核一遍IRR——如果"超过2%",追问用的是保额口径还是现价口径。
按钱的年限分堆:3年内要用的钱一律不进;准备锁10年以上的钱可以谈,但拿着现金价值表去谈,不是拿着"3.5%"去谈;至于把"窗口期1个月"当发令枪的钱——先想想前四趟"末班车"是怎么发车的。
接下来盯三件事:这轮"3.5%递增"产品能否在寿险产品库公开查到备案信息(截至发稿,各篇笔记均未给出产品名);9月19日储蓄国债的剩余额度发行;以及9月30日前后,代理人的"停售清单"会不会再次准时刷屏。2.0%时代是长期故事,短期里唯一确定会反复出现的,是话术。
(本文为公开信息整理与测算演示,不构成投资建议;各产品利率与条款以保险合同及保险公司公开信息披露为准。)