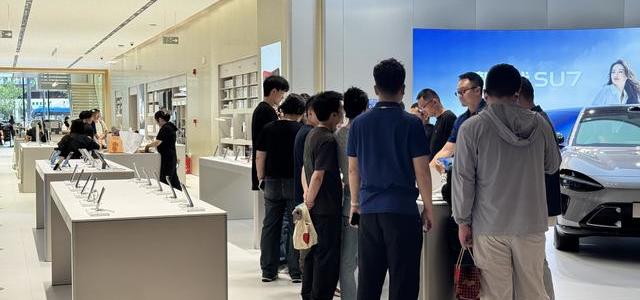
显卡手机为何集体涨价?背后真相既不是黄牛也不是串通
07:03
精选参考来源

精选参考来源
1. 来财社|AMD 跟进英伟达上调显卡售价|15 年老玩家实测各交易平台

今日头条 2026-08-01 00:00:00
2. 显卡一天平均涨幅500到1000元 暑期装机成本激增

中华网 2026-07-31 00:00:00
3. 很多人疑惑,今年各大品牌手机集体涨价,是不是厂商串通好,想要多赚消费者的钱?其实真相并非如此,这背后是上游产业链带来的“逼宫”,里面的门道远比大家想象得复杂。 不少人脑补,华为、小米、荣耀私下开会,商量着每件产品多涨几百元。可现实是,手机厂商同样处境艰难:不涨价就生存不下去,涨价又害怕流失用户,进退两难。 消费者吐槽厂商哄抬价格,本质上是认知错位。大家把手机厂商当成菜市场随意抬价的商贩,但实际它们更像是长江上拉船的纤夫。上游成本水位持续暴涨,纤夫只能拉紧绳索,不得已小幅上调售价来维持运转。 存储芯片价格在过去半年大幅飙升,这不是阴谋,而是摆在明面上的成本绞杀。 很多人忽略一个关键事实:国产手机行业,并不掌握核心元器件的定价权。 过去我们习惯了1999元交个朋友的高性价比,习惯各大品牌疯狂内卷压价。但这种低价内卷的前提,是元器件成本保持稳定。一旦上游供应链涨价,下游厂商连议价的资格都没有。 上个月我去到深圳华强北走访,赛格广场三楼的档口老板给我展示了两份报价单。同型号LPDDR5X芯片,3月现货单价127.5元,到8月底直接涨到334.8元。老板坦言部分型号行情一日一变,上午报的价格,下午就已经失效。 简单测算,单单这一颗芯片,单台手机BOM成本就上涨89.7元。也就是说,一台涨价五百元的手机,厂商实际新增的利润,可能还不到五十元。 存储芯片在手机总成本中的占比,已经从以往8%‑12%,攀升至18%‑23%。这不是简单的产品涨价,而是上游对下游利润的挤压,是产业链成本绞杀链里残酷的一环。 这次涨价潮,也撕下了国产手机行业最后的利润遮羞布。 过去十年,国产手机“高配低价”深入人心,各大品牌在性价比红海中厮杀。可光鲜背后,是单机毛利被压到百元以内的残酷现实。当成本浪潮袭来,依靠薄利甚至赔本赚吆喝的品牌,最先会被市场淘汰。 上周走访东莞长安镇,去到一家国产手机中端机型组装工厂,和负责成本核算的工程师交流。他展示了内部测算表:去年售价2499元的主力机型,单机毛利187.3元;到今年二季度,配置不变的前提下,单机毛利仅剩43.6元。 工程师无奈表示,如果不调高售价,卖一台亏一台,生产线运转越快,亏损就越大。所以涨价并不是厂商突然变得逐利,而是被逼到绝境之下,不得不经历的产业成人礼。 中国手机产业必须跳出“便宜大碗”的内卷泥潭,依靠技术溢价生存,而不是靠价格战自我消耗。这不是行业退步,而是从组装集成商,向技术品牌商蜕变必经的阵痛。 但事情并不只是单纯的成本上涨这么简单,背后还藏着一场精心设计的时差狙击。 海外存储巨头对国内手机厂商的交货周期被人为拉长。这并非单纯产能不足,而是把供货周期当成定价博弈的武器。利用交货时间差制造市场恐慌,借恐慌推高现货市场价格。 翻阅某海外存储巨头今年二季度财报,一个细节很少被人注意:对中国核心客户的平均交货周期,从去年四季度14天拉长至今年二季度67天;反观北美客户,交货周期反而由21天缩短到18天。 这47天的时间差,就是精准的时差狙击。国内厂商为保障生产,只能高价在现货市场抢货;北美客户却可以享受稳定的合同采购价。 海外巨头十分清楚,中国手机全球市场份额已经达到53.7%,但核心元器件自给率依旧不足。在国产存储芯片尚未完全成熟的窗口期,它们尽可能攫取溢价,把过去十年没能拿到的利润一次性补齐。 但换个角度看,这场上游逼宫,恰恰是国产手机产业的一剂清醒剂。过去我们以为,只要市场规模大、销量高,就能掌握产业链话语权。 这次涨价现实狠狠敲醒行业:没有核心技术,再庞大的销量,也只是替上游赚钱的账房先生。存储芯片涨价越剧烈,国产替代的推进速度就越快,这是外部压力倒逼出来的战略觉醒。 所以不必只盯着几百元的售价涨幅。这部分上涨的价格里,既有上游巨头的逐利,也包含产业转型的阵痛,更是中国制造向上突破需要缴纳的学费。 我们今天多付出的几百元,有可能转化为实验室里的光刻胶研发,变成产线上工艺改良的投入。短期承受阵痛,换来长远的产业链定价权,这笔账,产业和国家都看得明白。 2026年这场手机涨价潮,终将成为中国消费电子产业的成人礼元年。 它宣告了过去靠压缩利润、低价内卷的野蛮生长时代落幕。未来的赛道,是技术突围、打造品牌溢价、实现核心元器件自主可控。这条路布满艰难,但想要实现产业升级,这是唯一的出路。#国产手机 #产业升级 #认知觉醒#AI气质眼镜造型感 #抖音ai创作全新升级

抖音 2026-09-09 00:00:00
4. 月内主流手机厂商密集调价
中国经济网 2026-09-14 00:00:00
5. 国内手机市场迎来新一轮集中调价潮
中国经济网 2026-09-03 00:00:00
6. GDDR紧缺到2027年中!2026年四轮涨价暴击,显卡市场“变天”

微信公众号 2026-09-11 00:00:00
7. 上半年高端手机销量占比创新高 高端机型成为更合理的选择
腾讯网 2026-08-05 00:00:00
8. 预售秒罄、新机扎堆 手机市场“芯”“屏”竞速升级
今日头条 2026-09-13 00:00:00
9. 上半年手机市场分化严重 高端化趋势明显
中华网 2026-08-09 00:00:00
10. 当AI开始“点菜”,国产设备端上了主桌——重新审视中国半导体设备的“超级周期”与定价权
微信公众号 2026-09-10 00:00:00
11. 一块玻璃的定价权之战:康宁"涨价三连"敲响的产业警钟 2026年9月,中国公平竞争政策宣传周以“统一大市场 公平竞未来”定调;康宁同时以“货币与通胀调整”为由发出2024年以来第三轮显示玻璃基板涨价通知。大背景与小新闻指向同一命题:公平竞争的市场生态中,关键材料定价权该由谁说了算? 《人民日报》曾点明:战略性玻璃新材料长期被美国康宁、日本旭硝子等垄断,是显示产业“卡脖子”问题。中国液晶面板产能占全球约75%左右,但高世代基板玻璃国产化率长期不足10%,倒金字塔结构意味着断供即停摆。垄断抬高行业成本、消磨创新,把产业链命脉系于少数企业。突围也在进行:国产基板成本比进口低约三成,G8.5良率约90%,头部面板厂采购比例从2022年11%升至2025年43%。技术难题可攻关,市场定价权却不能只靠技术解开。 康宁定价权从何而来?欧盟2024年11月对其大猩猩玻璃排他性供货立案,2025年7月和解:康宁全球取消排他性条款、全球采购比例上限50%、接受九年独立监督。独家供货、返利挂钩份额、限制挑战专利,使创新护城河变成竞争绊马索。评论指出,对技术密集型产业的系统性垄断,需结构性干预加长效监督。但规则边界清楚:和解后三轮“通知式涨价”接踵而至。排他条款可摘除,商业惯性未必松动;客户缺少议价和退出选项,竞争秩序修复仍在半途。 据测算,康宁8.5代基板玻璃净利率可达30%—50%,一轮15%涨价每年可多拿走中国40多亿元。更需警惕的是:若国产配套跟不上、多元供应建不起,这种攫取会成为常态成本。垄断最深的护城河,是让涨价显得理所当然、无从拒绝。 三重镜鉴指向未来:监管要有牙齿,把隐形排他、返利壁垒、单边调价纳入常态化监测,借鉴欧盟采购比例上限和独立监督人;国产配套是唯一确定的解药,下游用真实订单“喂”出良率与规模,上游以新型举国体制持续攻关;合规是最便宜的战略,靠垄断套利换来的份额终将被修正。 市场没有永恒特权,只有永恒规则。从“卡脖子”到自主可控,靠技术攻坚、规则筑基、供给放量;让国产供给成为最硬的底牌,中国玻璃新材料产业方能既解“卡脖子”之忧,更立“竞未来”之势。
今日头条 2026-09-12 00:00:00
12. 一图看懂:化工在半导体产业链中的位置!
今日头条 2026-09-09 00:00:00
13. 中国科技巨企华为已通知部分客户,将大幅上调最先进人工智能(AI)晶片的售价,显示在数据中心蓬勃发展之际,AI晶片需求正迅速超过供应。 华为上调AI芯片售价,表面看是供需失衡的市场信号,深层却折射出中国AI算力生态的阶段性特征。涨价的前提是“需求超过供应”,但这里的供应紧张并非单纯产能不足——在先进制程受限、代工渠道收窄的背景下,华为能拿出的最先进AI芯片,本身就是稀缺资源。定价权因此从成本逻辑转向稀缺逻辑:客户愿意接受大幅涨价,说明可替代方案有限,国产算力的议价能力正在形成。这对华为是利润与研发再投入的利好,对下游却是成本压力的传导——数据中心、大模型公司若无法转向其他国产芯片或进口渠道,只能消化涨价,最终可能推高整个AI应用层的门槛。更值得观察的是,这种“需求超过供应”究竟是健康的产业扩张,还是制裁环境下供给被压缩后的被动溢价。真正的考验不在价格能涨多高,而在于高价能否转化为持续的产能突破与生态替代;否则,涨价只是稀缺的度量,而非实力的证明。
今日头条 2026-09-11 00:00:00
14. 手不是厂商漫天抬价!旗舰手机涨价背后,AI 算力抢走芯片产能
今日头条 2026-09-10 00:00:00
15. 上游利润暴涨近200%,下游却持续亏损,AI的利润都去哪了?
今日头条 2026-09-11 00:00:00
16. 手机全线涨价,背后是供应链成本在疯狂传导。存储芯片一年涨了超100%,连元器件也跟着涨。 不少关注投资的朋友看到“芯片大涨”就心动,想跑去博弈半导体或概念股。但大家要看清本质: 成本高不等于利润高:终端调价主要是厂商为了保毛利而被动转嫁成本,并不代表下游需求全面爆发。 盲目跟风风险大:高科技板块更新换代快、波动极度剧烈,听个新闻就冲进去,极其容易踩在高位。
今日头条 2026-09-08 00:00:00
17. 手机涨价原因找到了:从芯片荒到品牌溢价,全链条的“成本共振”
今日头条 2026-09-09 00:00:00
18. 上游赚5成,下游不到5%,算力链的利润差在哪?
今日头条 2026-09-08 00:00:00
19. 半导体产业链涨价周期确立,哪些企业率先受益?
财富号 2026-06-30 00:00:00
20. 苹果想压价采购中国内存!长鑫直接回绝:不缺订单、也不做低价
腾讯网 2026-09-10 00:00:00
21. 半导体定价权向设备零部件上移,DPU量价齐升或将打开替代空间

新浪财经 2026-08-21 00:00:00
22. 小摩重磅:芯片需求比三个月前更强!议价权和利润正在向决定性的“上游扩散”!(深度总结)
财富号 2026-08-17 00:00:00
23. 当出口均价飙升52%,中国芯片产业是否已掌握全球半导体定价话语权?
新浪新闻 2026-03-24 00:00:00
24. 向上游“深潜”的歌尔
今日头条 2026-07-27 00:00:00
25. 手机发布季涨价背后的成本与定价逻辑|华为|小米|苹果|oppo|vivo|荣耀|中国信通院|idc|存储芯片|群众路线_新浪新闻
手机新浪网 2026-09-09 00:00:00
26. 海外研选 | 德银:半导体库存回升 并非需求转弱而是提前备货
今日头条 2026-06-09 00:00:00
27. 半导体行业周期分析:库存、需求与复苏路径深度解读
CSDN博客 2026-05-20 00:00:00
28. 半导体库存周期调整 产业链成本传导受阻
今日头条 2026-08-30 00:00:00
29. 电脑又要涨价了!2026硬件涨价真相,刚需用户该怎么买
今日头条 2026-09-08 00:00:00
30. 东海研究 | 电子:全球电子厂商Q2业绩整体向好,关注9月消费电子旺季催化
新浪财经 2026-09-14 00:00:00
31. 最高涨幅近五成 “开学三件套”价格为何会上涨?专家解读-中新网
中国新闻网 2026-08-13 00:00:00
32. TechSpot:截至2026年8月底全球显卡均价涨15%,RTX5090美国售价约5000美元|RTX 5090|GPU|溢价|涨价|消费级_手机新浪网
新浪财经 2026-09-02 00:00:00










已收藏
去我的收藏夹