9月13日深夜,玩卡圈被一条消息刷屏:汇丰香港开始限制每张信用卡主卡只能下挂4张附属卡。帖子底下点赞最高的一条评论是"赶紧制裁老中那些无止境薅羊毛的人",另一个高赞在问:“那之前挂出去的那些,怎么办?”小红书
先给结论:这不是今天才发生的事,是一场从8月上旬就悄悄执行、靠用户自己在app里撞墙才暴露出来的收紧;但"砍掉存量"目前没有任何依据,"4张"这个数字反过来也挡不住真正想组网的人。看懂这两头,才知道自己该动还是该等。
一条没人发公告的规则,是怎么漏出来的
把一手信息按时间摆开,这件事的脉络其实很清楚:
约8月上旬,汇丰香港已经在内部做出限制,没有公告、没有推送、主流媒体也没报道,规则就生效了。小红书
8月下旬到9月上旬,最先撞上的是正常给家人办副卡的人。9月12日有笔记说,Pulse刚批卡,想给家属申请附属卡,身份证件选了护照、家属没有汇丰账户,一提交就报错。这不是审核慢,是第二道闸已经落下——附属卡申请人必须先持有本行账户。小红书
9月10日,第一篇把这件事捅破的笔记出现,53赞40评论。app里明晃晃的提示词,同时把老玩家的记忆翻了出来:很久以前汇丰Pulse的副卡单靠护照照片就能多开到56张,有不少dlb撸爆汇丰。小红书小红书
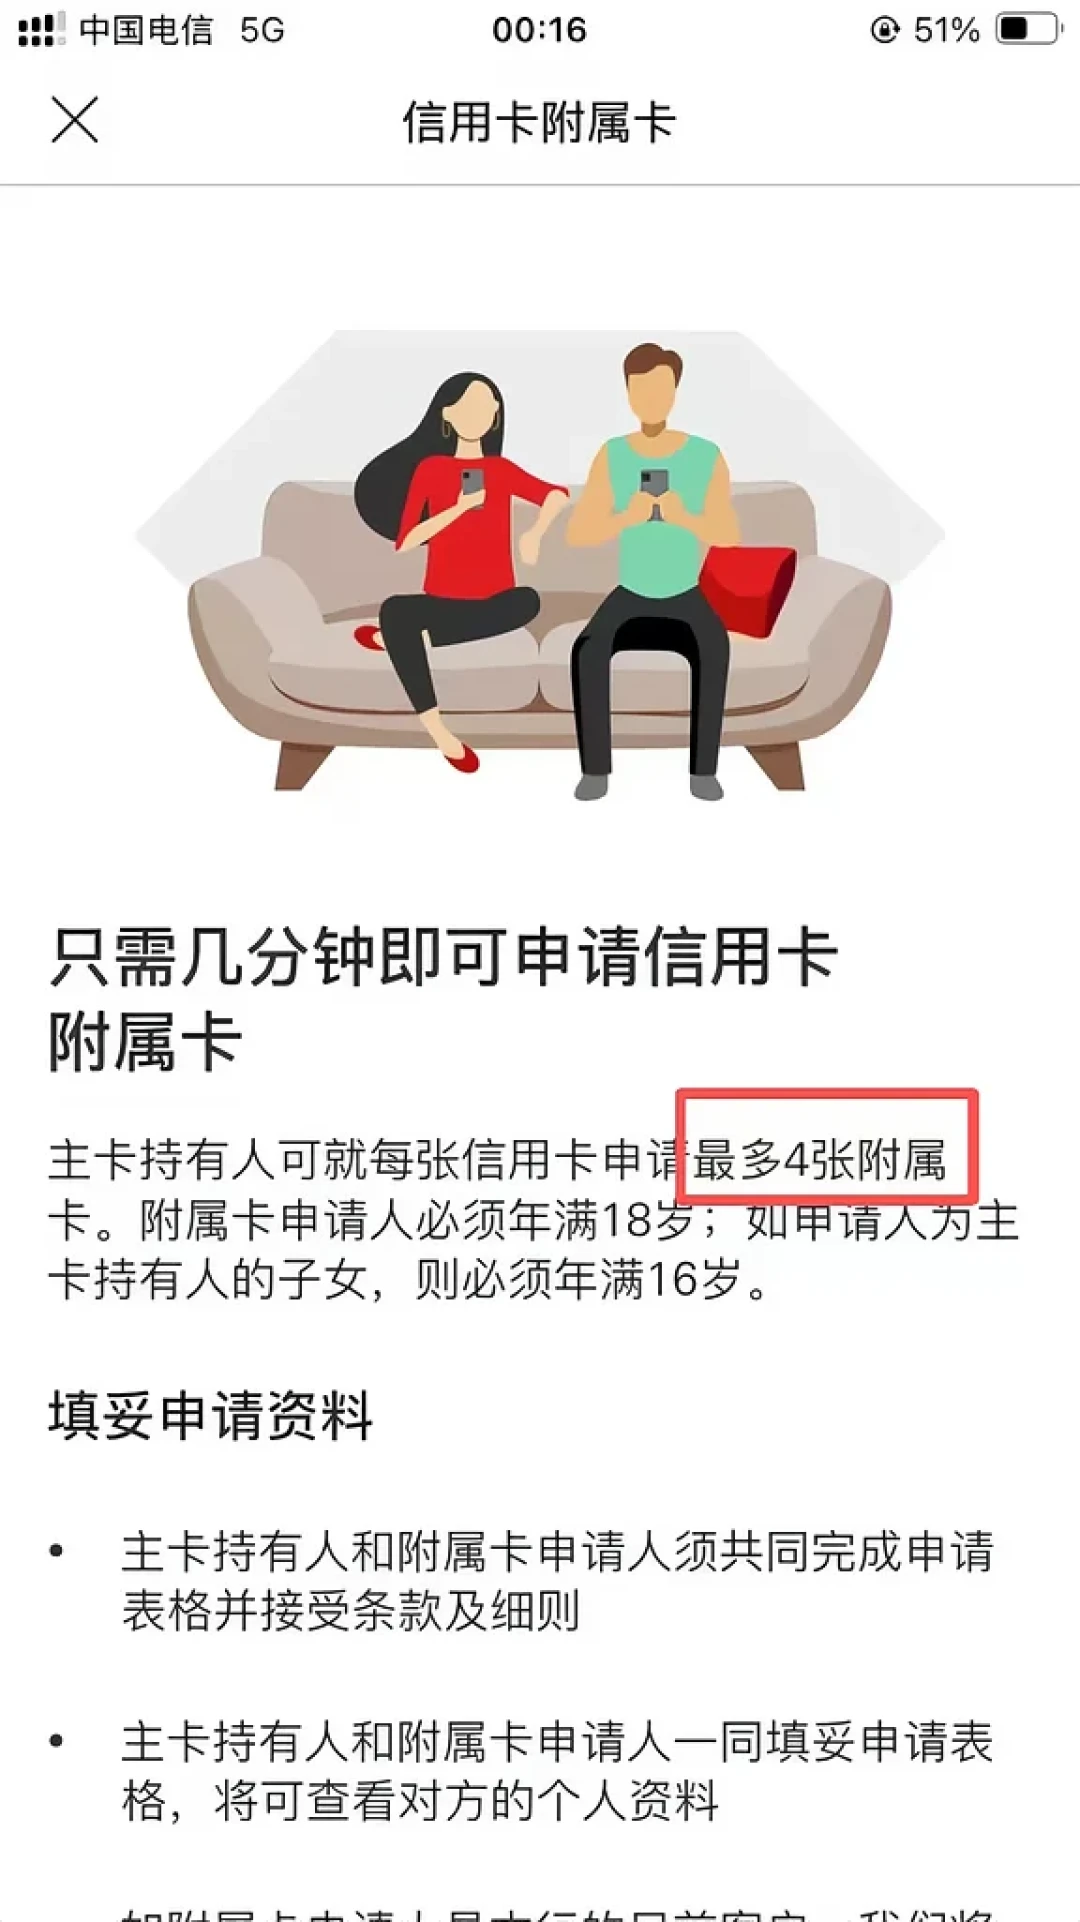
9月13日深夜,"此前限制为59张"的说法开始流传,一张主卡拖着全村副卡分拆大额消费的盛况被正式写进告别词,全网讨论到达高点。小红书
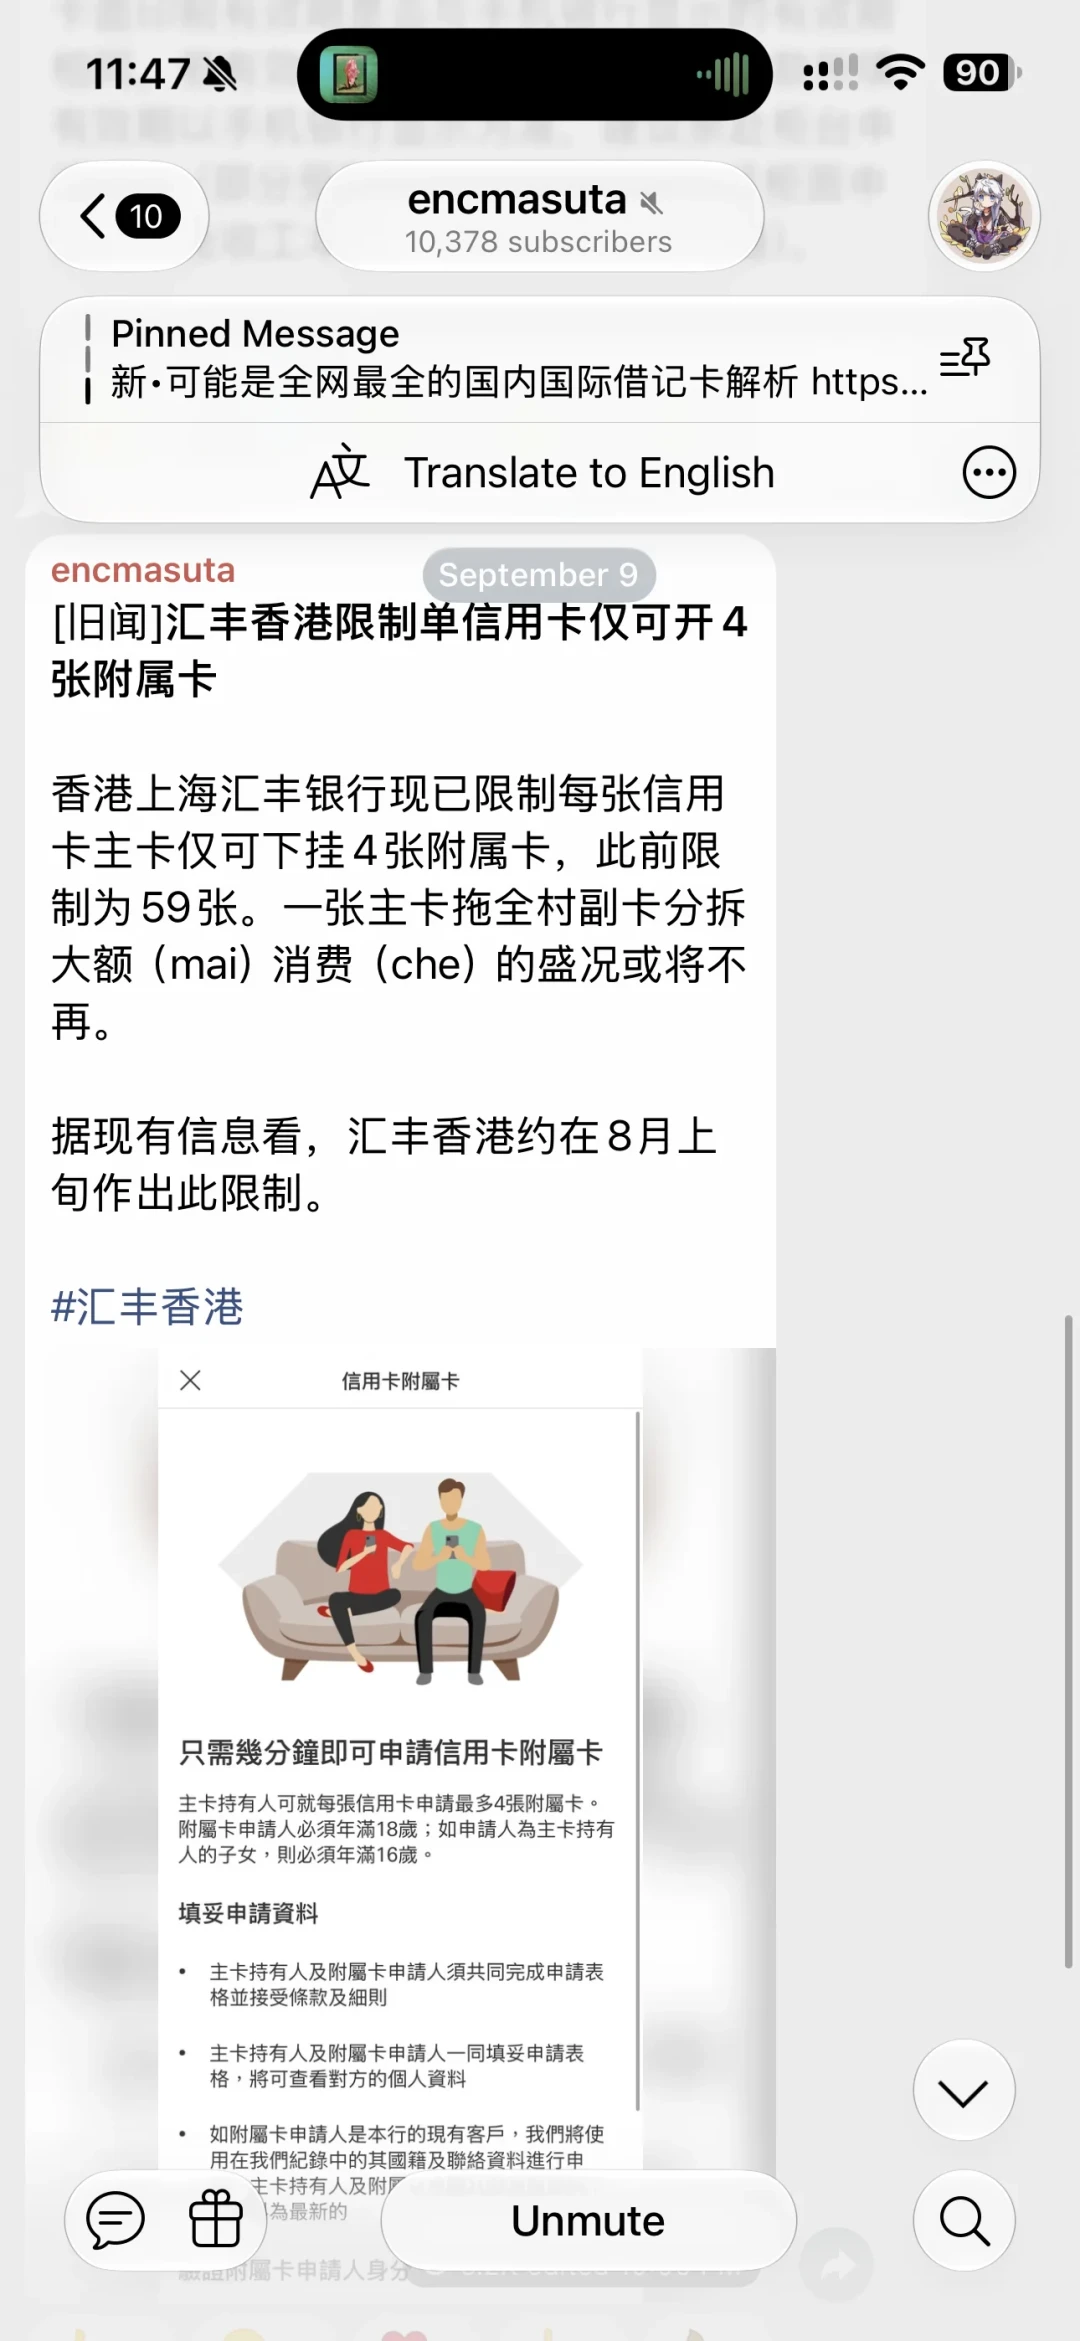
注意这个细节:59和56两个数字在不同帖子里打架。这不是谁造谣,而是这个圈子的规则从来只活在"卡友口口相传+自己流程里试出来"——上限到底是59还是56,app曾经允许走到56,都不重要,重要的是它现在变成了4。下面是被玩家晒出的附属卡申请页完整规则上下文:
三步收紧,每一步都在拆"副卡矩阵"的零件
把时间线拉长看,汇丰对附属卡动过三次刀,刀刀对着同一个东西:
第一步,拆门槛:过去附属卡只要护照照片就能办,等于发卡数量无上限。有攻略博主今年7月还理直气壮地写:如多办几张附属卡,一年几万也不是问题。主卡吃活动、副卡分拆大额消费,一张主卡拖着"全村副卡"把新户礼和返现翻倍撸,是这两年最流行的玩法。知乎
第二步,挂账户:收紧到附属卡申请人必须持有本行账户。想开56张?先让这56个人各自来开汇丰。开不了户的人(没赴港、没证件、没兴趣)第一步就被筛掉。小红书
第三步,卡数量:就算你全家都开了户,一张主卡也只能挂4张。
门槛→实名→上限,这是标准的"精准打击矩阵"路径:合法家庭需求——配偶两张卡、父母各一张——4张几乎全覆盖,评论区共识就是"够用了,正常人谁用得上4张啊"。被砍掉的,只有把那4张当成杠杆起点的人。
三个没人回答的问题,比"砍到4张"本身更值得盯
问题一:存量会强制清吗? 发帖人自己写的就是尚不清楚存量何去何从。评论区分成两派:一派要汇丰"把多的全部强制封掉才行"(58赞),一派觉得存量放着不管等于新规没牙。目前所有信息只证明"新增申请被卡",没有任何一例"存量副卡被停"的报告。你的存量是安全还是被冻结、被要求限期减卡,得等app的下一步提示。小红书
问题二:4张挡得住组网吗? 一条很扎眼的评论指出了漏洞:“这是说你作为主卡只能发四张附属卡吧,56个人一人给我发一张,还是不影响啊。“上限管的是"一张主卡向外发几张”,不管"一张附属卡向谁挂”。理论上,矩阵可以变形为"多个主卡、每个带4张副卡、副卡再互相交叉"。但这套网的前提是网里每个人都要有自己的汇丰账户、每个人都敢当主卡人——第二步收紧的账户门槛,恰好卡着这张网的脖子。能不能跑起来,取决于还有多少人愿意陪跑,这个目前也没答案。
问题三:这是不是全行业的风向? 未必。就在6月底,卡圈日报还在报农行大白金附属卡政策放宽,现在2张附属卡即可免首年年费。一边是内地行拿附属卡当拉新饵,一边是汇丰直接砍上限——2026年的汇丰,从入金被弹回、储蓄户被检视,到这次附属卡限额,对"矩阵式玩家"的容忍度在单向收紧。但"汇丰收紧"不等于"港卡收紧",这个边界要说清,别让新手误读成整个市场关门。知乎
你现在是谁,就照哪条做
手里挂了一堆副卡的人:别动,别自己先去注销,等存量口径。现在打开汇丰app进附属卡管理页,截图留存当前状态——如果哪天出现"需处理/限期减挂"提示,你手里有前后对照。真要保留的4个名额,优先留给本来就有汇丰账户的家人。
打算给家人办副卡的:顺序变了。以前是"先办副卡再管账户",现在必须"先让家人开好香港汇丰(One起步)再申请",护照直挂家属的路已经走不通——9月12日那个报错就是现行版本的答案。线上通道走不通时,app会直接把流程弹回分行:
审核本身仍然快,有博主实测附属卡第二天就通过。但入口收窄后排队变慢是大概率。小红书
正在算9月Pulse新户礼收益的人:把"多开副卡放大权益"这一项直接从收益表里删掉。4张封顶+账户核验,意味着矩阵收益模型按新户礼折损重算,只按主卡+家庭必要副卡算账,才是这个月还成立的数字。
还没上车的:这条消息本身就是风险提示。汇丰这套动作的方向不是"福利变多",而是"把不把它当套利工具的人筛出去"。冲着真用(港股入金、境外消费、美元存款)来,窗口还在;冲着"一年几万"来的,先想想卡的政策寿命。
最后交代一句证据边界:截至9月14日,这篇内容里没有一条来自汇丰官方公告——所有事实都来自多条互相独立的一手笔记引用的同一句app提示词(“主卡持有人可就每张信用卡申请最多四张附属卡”)。在这个圈子,被流程卡住就是规则变更的开始,被公告写明才是结束。下一步盯两件事:条款页有没有正式改写"4张";存量检视通知会不会开始发。