天天对账的卡友,接下来要给信用卡短信的"叮"声缺一块了。浦发银行近日发布公告:2026年10月28日起,信用卡境内线上单笔1000元以下的交易,不再发送交易短信提醒。距离生效还有43天——手里有浦发卡的,这件事要在国庆前做完一个配置动作,而不是等11月账单出来再慌。知乎
先把新规则的边界拆干净
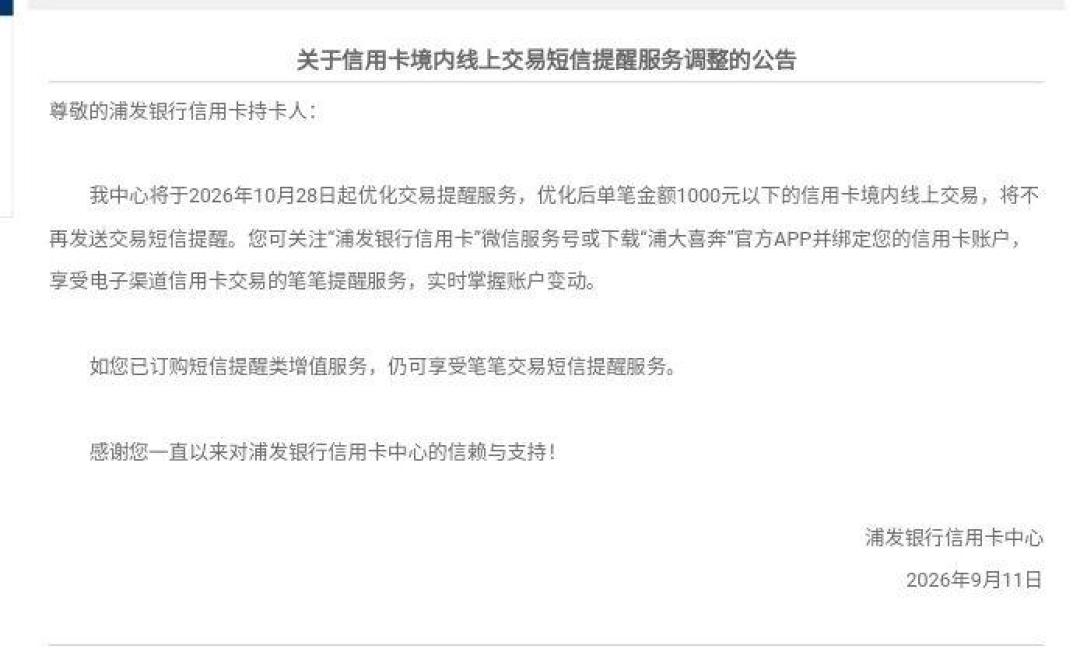
这不是取消提醒,是对一类交易关掉短信通道。三句话拆完边界:
不提醒的范围是三重叠加:境内+线上+单笔1000元以下。线下刷卡、千元以上交易、境外交易,短信照发。
关注"浦发银行信用卡"微信服务号,或下载"浦大喜奔"APP绑定卡账户,电子渠道笔笔提醒仍然免费——银行把对账的出口留在了推送里。
已订购短信类增值服务的,笔笔短信不受影响,相当于花钱保留原样。
真正的成本落在"不装银行APP、不关注服务号"的大多数持卡人身上:生效后,线上小额消费默认静音。
短信这些年替卡友干的三份活
很多人把交易短信当"心安",其实在卡友手里它是生产工具,同时干着三份活。
第一份,盗刷的第一道网。盗刷往往从小额试扣开始,1000元以下恰好是试扣最爱用的金额段。这一档交易没了短信,试扣和真刷在通知层面第一次变得无感。
第二份,乱扣费的审计线。小红书上有卡友发帖维权:每月28元的增值服务费被扣,协商时银行坚持"开通时发过短信、本人知情同意",持卡人坚称从未收到,双方争执的凭证就是那条短信。 另一篇投诉帖更狠:被话术引导开通分期增值服务,连扣53个月,期间一条交易短信都没收到,属持卡人自述。 按新规则,如果这类小额扣费走线上通道,连在通知里冒一次头的机会都没有。小红书小红书
第三份,卡友对风控的直接读数。一条交易短信在卡圈的含金量有多高?知乎上一条教人分辨"刷完卡就来短信是不是风控"的回答,光阅读量就有6.8万。 刷完卡收不收短信、短信里带不带"规范用卡"四个字,卡友拿来当银行对你卡态度的温度计。小额短信一撤,这根温度计在线上消费场景里等于拔了。知乎
先别慌,把三个事实摆清
第一,目前是孤例,不是潮。主流行里明确宣布砍线上小额短信的只有浦发,尚未看到第二家跟进,别把它读成"全行业要取消动账提醒"。
第二,各家银行的提醒矩阵本来就不整齐。2026年5月的一篇知乎回答梳理:工行"工银信使"短信收费,且微信动账通知与付费服务捆绑;而招行、民生、中行、建行、农行、交行的微信动账提醒独立且免费。 注意这是卡友整理口径、并非官方文件,但它证实了一个真问题:各银行规则各定各的,猜不出来,只能逐张卡实测。知乎
第三,通道缺口在反方向也存在。有卡友微博吐槽民生外币消费"只有短信、没有公众号提醒",支付完三笔提心吊胆。 某家有免费电子提醒,不等于它覆盖你的全部交易类型。微博
为什么动的又是浦发
公告自己点明了"降本增效"。交易短信一条几分钱的行业共识成本,乘以股份行级持卡人群的笔笔发送量,这笔账确实值得砍一刀;更顺的算盘是把高频用卡行为迁进自家APP。
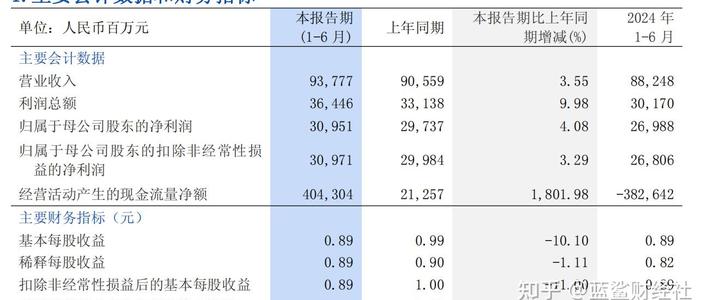
浦发这么动有现实压力:7月初,银登网挂出两期信用卡不良资产转让项目,转让方是浦发,共涉及25.47万笔未诉债权、合计未偿本息71.99亿元。 8月27日发布的半年报里,全行连续八个季度营收利润双增,经营动作被市场解读为"做减法"。 通知成本,正是最先被减的静态开支之一。知乎知乎
而且这不是浦发近期第一次碰规则。8月21日,浦发公告把账单日与到期还款日改为固定对应,实现"账单日—还款日"长期稳定挂钩。 按解读帖的测算,免息期从最长20天缩到16—19天。 一头改还款规则,一头砍交易短信,一个月内两处动线叠加,卡友该把"盯浦发公告"从兴趣升级成习惯。知乎小红书
10月28日前,把这四件事做完
第一步,先搬家再清静。关注"浦发银行信用卡"服务号+装"浦大喜奔"APP绑定账户+到手机系统设置里给银行APP开横幅和锁屏通知——然后这周就刻意用小额线上支付测试几笔,确认每笔推送都到账。别把第一次验证留给11月。
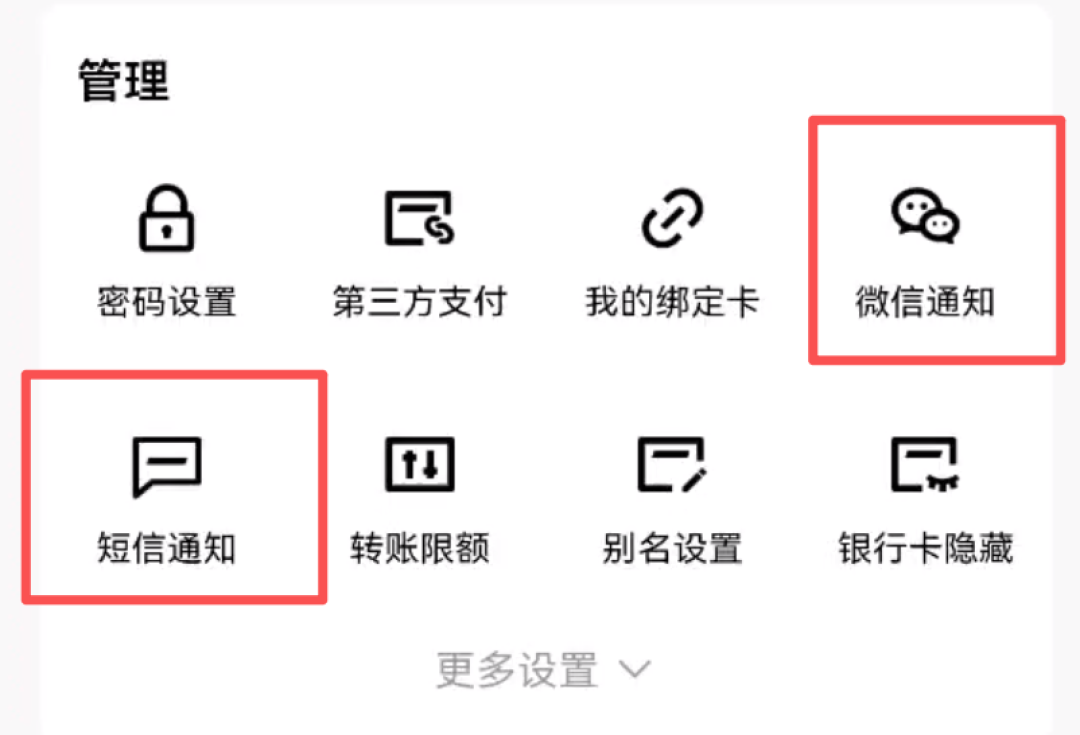
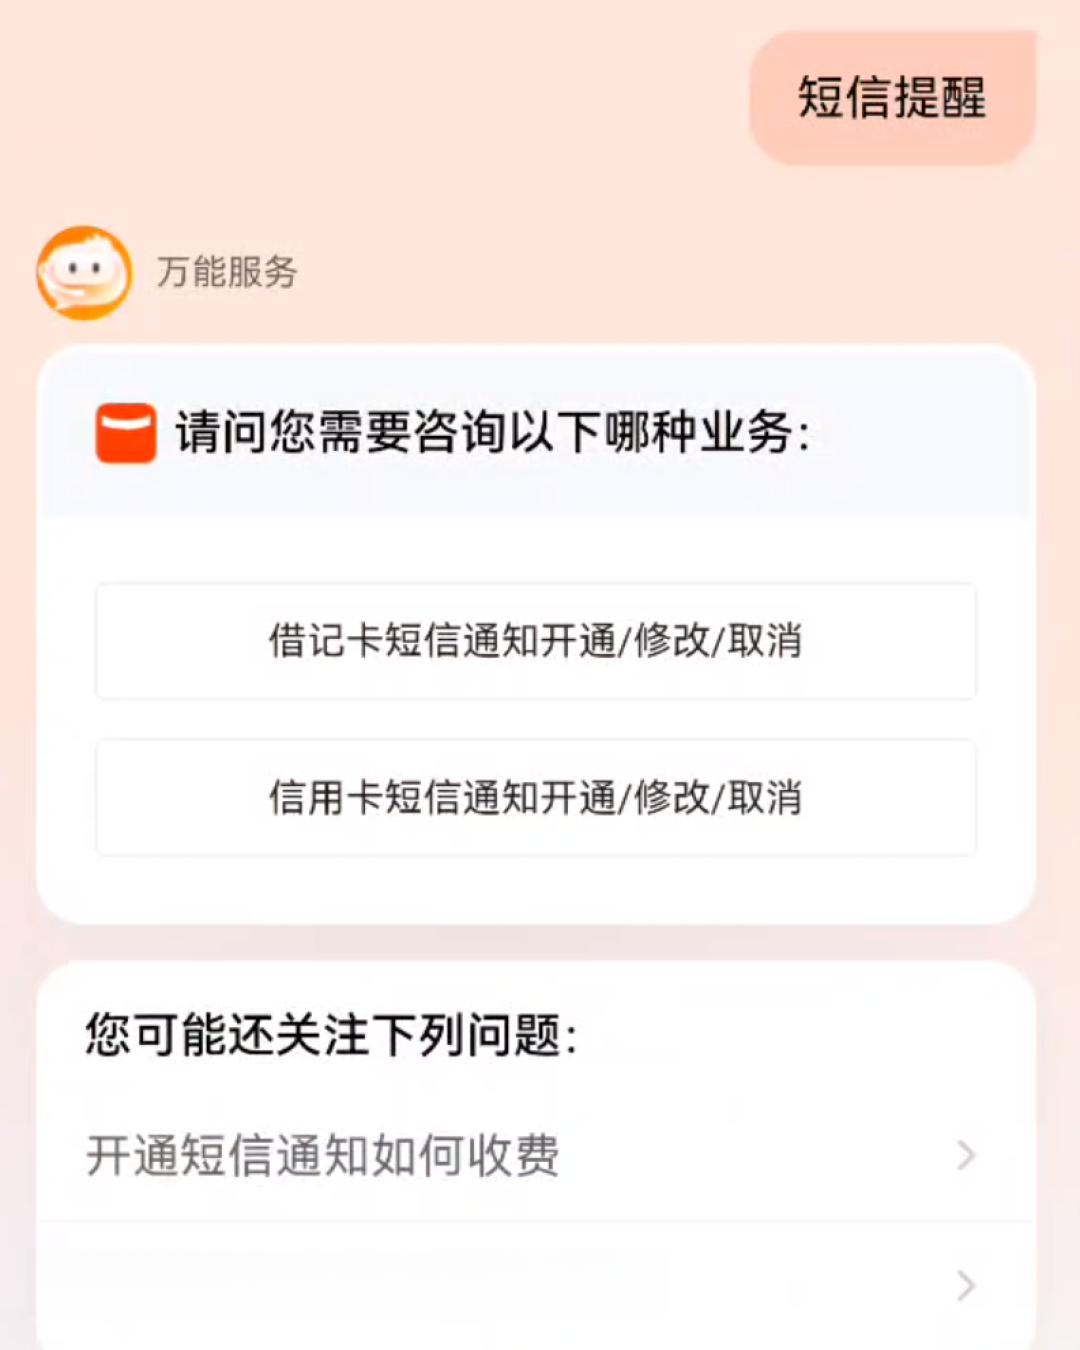
第二步,用一个问题决定要不要付费续短信。"我平时会点开推送看吗?“重度APP用户不用花这个钱;线上小额多、自动扣费没清理过、习惯只扫一眼短信的人,可以评估开通短信增值服务——一个月几块钱,买回的是"小额扣费逐笔留痕”。28元的月费漏扣几十个月的案例摆在那,这笔账各人按自己的用卡结构算。
第三步,做一遍免密代扣盘点。微信、支付宝各自的免密支付/自动还款列表逐条翻,能关的关。在通知静音的环境里,每一个被遗忘的签约都等于一份长期订阅。
第四步,定对账节奏。国庆是线上消费高峰,正好落在新规首月,节后返工对一次账单;10月28日后的第一个账单日出账时,用银行账单对微信/支付宝流水做一遍全量核对,把这个动作固化下来。
接下来盯两个信号
一是看有没有第二家跟进——盯各信用卡中心官网"服务公告"栏和官方微信服务号即可。若跟进的是短信本来就收费的银行,这条新规就从孤例升级成行业风向,上面第二、第三步的价值直接翻倍。
二是电子提醒的送达质量。浦发给出的替代方案是免费笔笔推送,如果推送延迟、服务号开始混发营销,"短信要不要买回来"会从选择题变成必答题。到那时,就能给这次"优化"到底是服务升级还是服务降级,下个准确的判断。
短信会退场,但卡友真正要保住的从来不是某一种载体,而是不断档的对账习惯。先把新罗网织好,再让旧的那张安静下去——这才叫体面地接住10月28日。