







3
2
月费0.6%,真年化13%:双11账单的三种还法我算了
2026-11-05 13:45:16
0点赞
0收藏
0评论
双11的账单在路上,那条"0.6%"的短信先到了
双11的快递还没收完,媳妇的手机先弹出来一条短信:您本期账单可办理分期,每期手续费率0.6%,资金灵活。
她觉得这是银行的贴心:一万二的账单拆成十二份,每个月还一千出头,手续费率0.6%乘以12个月,年化7.2%,听起来比很多借贷产品都便宜。
我把她手机接过来算了十分钟,然后告诉她:这个7.2%,是错的。这笔分期,实际年化是13.3%。
这笔账,我自己先翻过一次车
要说清楚这笔账,得先交代我自己的前科。
前年双11刚过,家里那张卡出了12000元的账单,那个月发薪日比还款日晚了几天。我想都没想,点了"最低还款"——还个十分之一,不逾期,剩下的慢慢还,这不是挺人性化吗?
结果下个月账单上多出一行"循环利息":一百八十多块。翻了章程才明白规则:只要没有全额还清,这一期账单里每一笔消费,都从记账日起按日利率万分之五开始计息,不是只算没还的那部分,是全部应还款项,而且按月计复利。一天6块看着不大,摊开一年,就是18.25%的年化。
那180多块是我交过的最值的学费。今年这笔账,我从头算一遍。
规则一:手续费按全额收,你的本金却每月在还
先看账单分期的收费方式。12000元分12期,每期手续费率0.6%,注意,这0.6%是按当初的12000全额算的,不是按你还剩多少算的:每期手续费72元,十二期一共864元;本金每月还1000元。
这就是猫腻所在:你每个月都在还本金,实际欠着的钱越来越少——第6期你只欠6000了,手续费还是按12000收;第12期只欠1000了,还是72元。可你实际占用的资金,平均连本金的一半都不到。
按这个现金流算内部收益率(IRR),12000元、每月还1072元、共12期,真实年化利率是13.3%,不是7.2%。多家财经账号分别用IRR测算过0.6%月费率,真实年化都落在13%以上:13.3%、13.76%、13%到15%,各家口径不同,量级一致;费率低一档的0.5%,真实年化也在11%到13%之间。
给你一个不用按计算器的快速算法:月费率乘12,再乘1.8。0.6%乘12是7.2%,再乘1.8是12.96%,和IRR精算的13.3%只差0.34个百分点。这个1.8的换算系数,站内有帖子专门拆过原理:手续费始终按期初本金收,而你实际欠着的钱每月在减少,平均占用连一半都不到,所以真实成本要在名义费率上接近翻倍。日常场景,拿它当场心算就够用。
同一把尺子量下来,银行卡账单分期的真实年化落在12%到13%这一档,家里常刷的另外两类消费分期产品,月费率看着只差零点几个点,换算完却是13%到15%、14%到18%——名义费率上的小差别,到年化这里全是翻倍的账。
规则二:最低还款是保征信的,不是省钱的
再说回我栽过的那个"最低还款"。
账单上标的最低还款额,通常是当期账单的10%。还满这个数,不算逾期、征信不黑,这是它唯一的价值。代价是:免息期当场作废,全部消费从记账日起按日利率万分之五计息、按月复利,年化18.25%——这是多数银行执行的通用标准,也是监管划定的利率上限;2025年以来部分银行开始在下限上做弹性定价,有银行公告里把透支利率标到了0%到0.05%的区间,但那是针对少数优质客户的资信定价,普通人拿到的默认档,仍然是万分之五。
同样一张12000的账单,分期的成本是每月72元手续费,最低还款是每月180元起步的循环利息,还要按月滚。同样是"这个月钱不够",两种按法,年化差了5个百分点:13.3%,对18.25%。
规则三:你有权看到"年化利率"这四个字
银行只告诉你0.6%,不告诉你13.3%——但规则站在你这边。
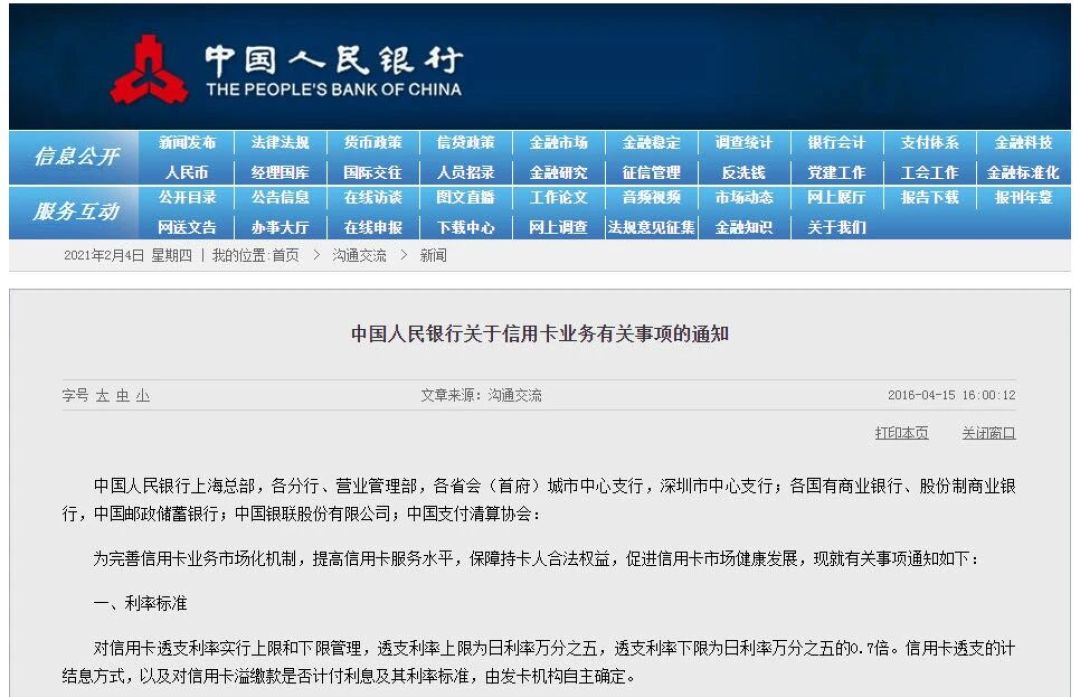
央行2021年第3号公告写得明白:凡以机构名义放贷,都必须以明显方式展示年化利率,利息和各类费用都要计入。办分期页面找不到年化数字,你有权要求它亮出来。
今年还有一个新变化。2026年3月3日,金融监管总局和央行联合发布《个人贷款业务明示综合融资成本规定》,8月1日已经施行:机构必须向借款人出示一张"综合融资成本明示表",把利息、分期费这些所有收费逐项列明、折算成年化,表里没写的钱一分不能再收。7月31日前后,六大行和多家股份行同步公示了各自个人贷款年化综合融资成本的上限,有国有大行把消费贷的成本上限公示到了6%。这张"明白纸"管的是个人贷款业务,信用卡分期走的是卡片协议,但方向是同一个:资金成本,摆到明面上来。
6%和13.3%摆在一起,你就能看清账单分期在家庭资金成本里排第几了——它不是"便宜的分摊",是明码标价的贵。
规则四:办之前先看提前结清那一行小字
还有最后一个坑,是我核协议时才发现的。
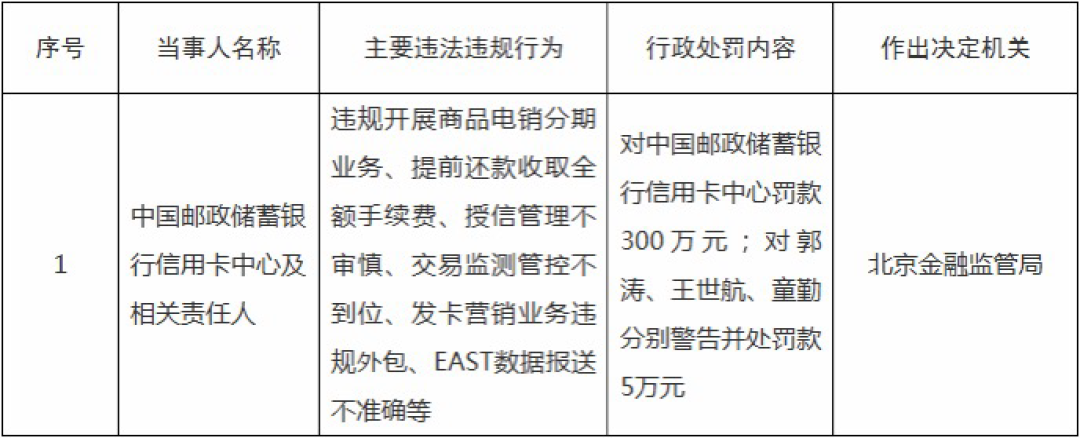
不少银行的分期协议里写着:提前还清,已收手续费不退,剩余期数的手续费要么一次性照收,要么按违约金处理。还了3期想一次性结清,剩下9期的手续费照收,864元总额里一分都省不下来。2025年底,就有信用卡中心因为"提前还款收取全额手续费"这类违规被监管罚款300万元,3名责任人同步被处理,监管的态度已经很明确。
所以现在办分期前,我先翻到协议里"提前还款"那一条,拍照存档,再决定点不点确认。
我家这笔账,最后这么算
把12000元账单、三种还法摊在一张桌上(示例,费率取多来源一致的0.6%/月):
还法 | 首年真实成本 | 说明 |
|---|---|---|
全额还款 | 0元 | 还款日前还清,一分利息不产生 |
账单分期12期 | 864元费用,实际年化13.3% | 每月还1072元,费用按全额本金收 |
最低还款 | 首月利息180元起,年化18.25%按月复利 | 只保征信不逾期,不省钱 |
我家的结论是分人的,不是一刀切的。
媳妇这张一万二的账单,我当天从定期里挪钱全额还了——有财经账号在测算分期成本时给出的参照是,眼下一年期定存挂牌利率才1.5%。这笔钱留在定期里吃1.5%,转头为同一笔钱支付13.3%的分期成本,两头利差是倒着挂的,一天都不该这么摆。
儿子刚工作,自己那张卡这个月账单3200元,工资到账还差二十天。我让他只分了3期:把1.8倍公式甩给他,3200乘0.6%是19.2元每月,他当场自己算明白了这不是白捡的分期,是给工资日买二十天过渡,一个月花19块2,他觉得值,就办。
最低还款这个按钮,我家现在只剩一个用途:距离工资到账只有两三天、无论如何凑不满账单的那个晚上,用它保一次征信,钱一到账立刻全额清掉。
这三笔决定,也抄进了家里的账本。账本上双11那一栏旁边多了一行小字:还款日前,从定期全额还。
三张账单自查清单
收到分期邀约先心算:月费率乘12再乘1.8,那就是你要还的真实年化;
办之前只看两处条款:提前结清费用怎么算、计息基数是全额账单还是未清偿部分;
找不到年化数字就提央行2021年第3号公告,2026年8月起贷款业务还得出示综合融资成本明示表,机构有义务给你看明白纸;
手里有活钱,先全额:1.5%档的定存利息对13.3%的分期成本,这道选择题只有一个答案。
银行把7.2%写在短信里,把13.3%藏在协议里。家里的钱我管了这么多年,就一条心得:数字藏在哪儿,成本就在哪儿。
作者声明:这是老周替自家算的一笔账,我的选择不构成普遍建议;具体费率、计息与提前还款条款,以你持卡的领用合约和发卡行公示为准。
内容由AI生成