






















96
43
12月31日清零的1.2万:我按自家税率一乘,净省840
2026-11-04 15:50:38
0点赞
0收藏
0评论
今天是 2026 年 11 月 4 日。我翻日历的时候心里咯噔了一下:到 12 月 31 日只剩 57 天。这个日期,是今年个人养老金 12000 元抵税额度的截止线——当年不缴存,当年扣除就没有了,额度也不结转给明年。
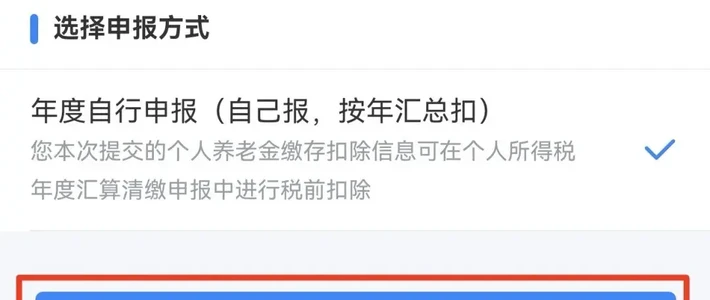
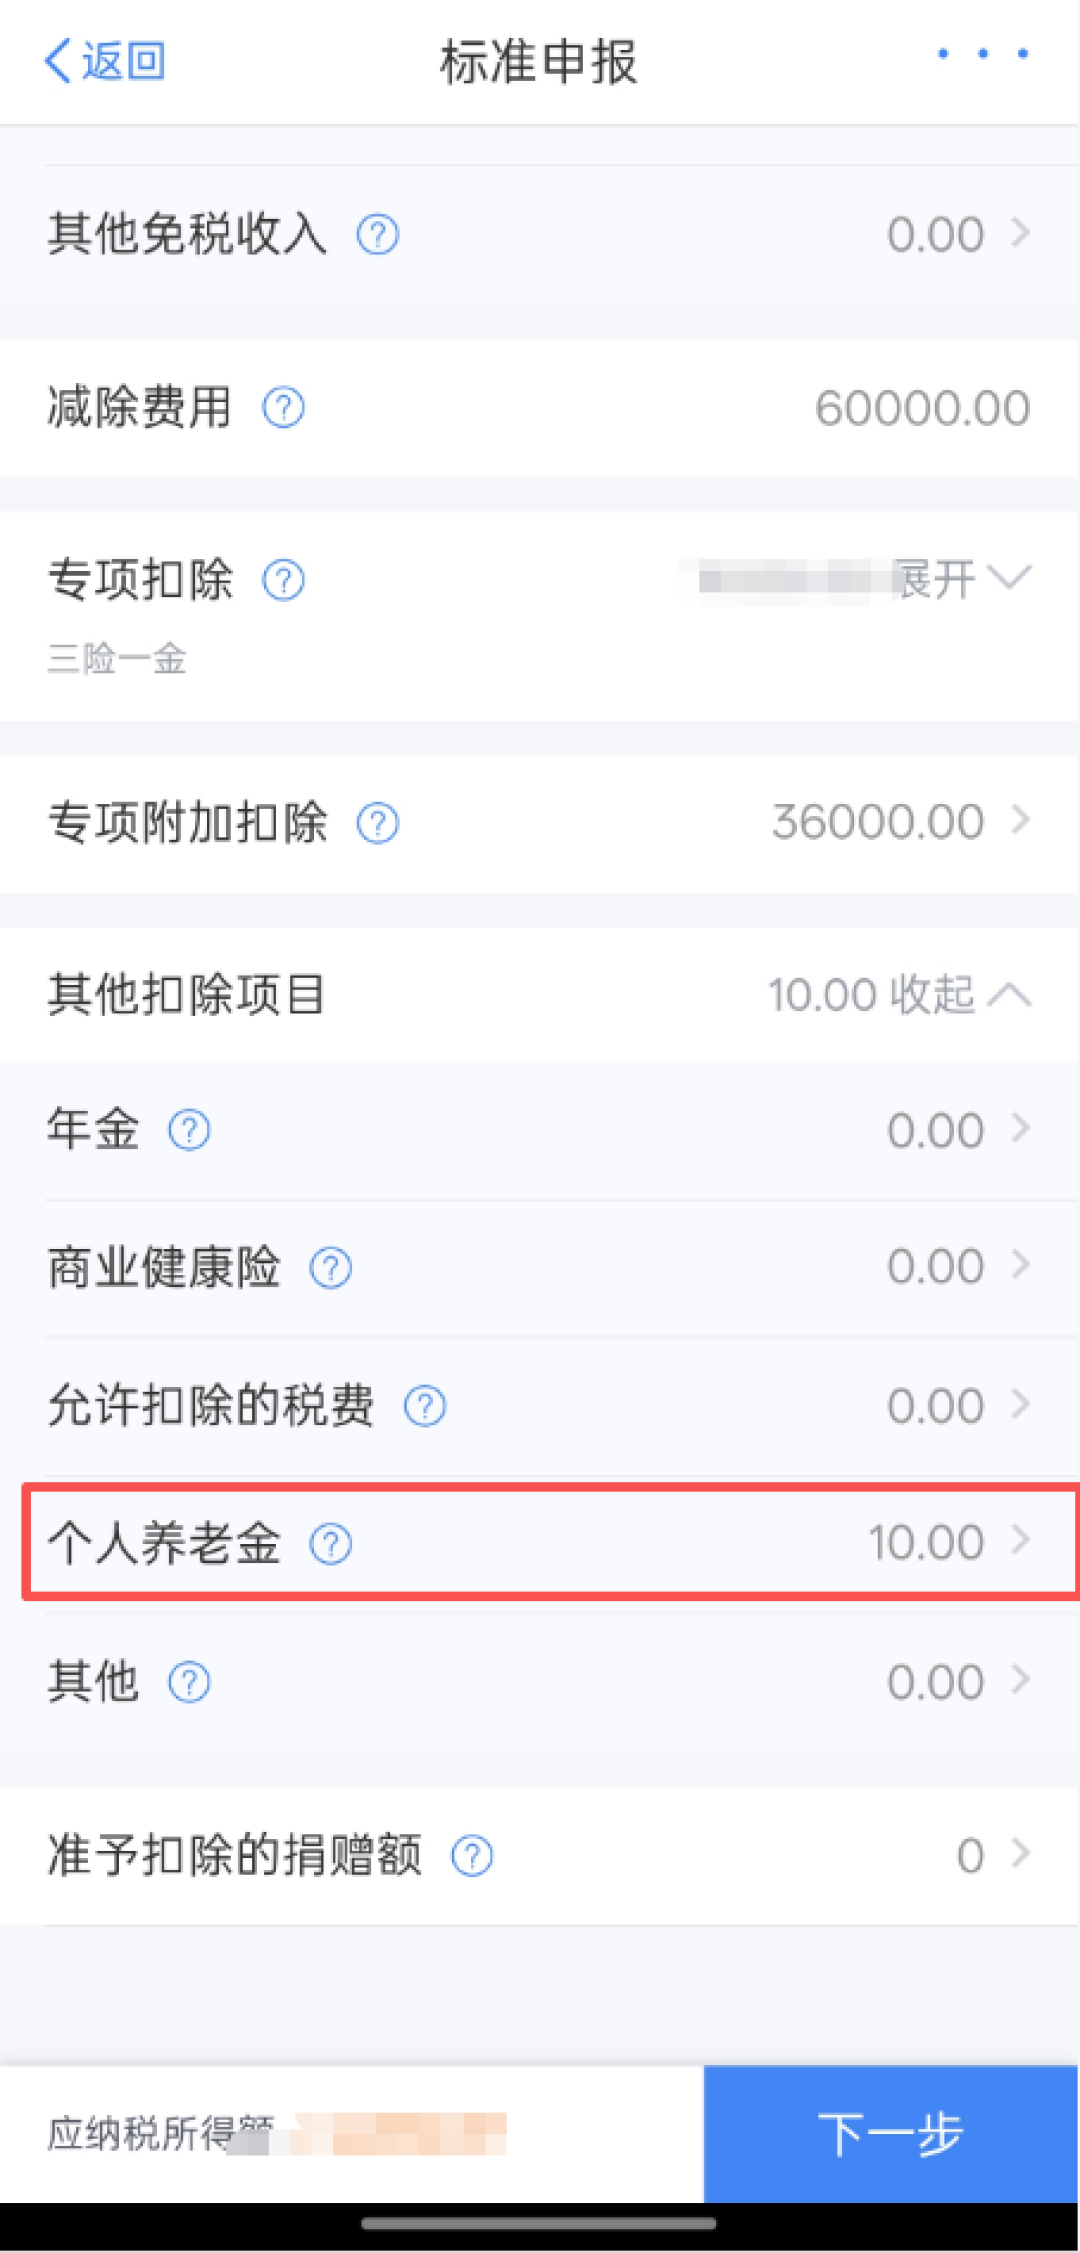
去年这个时候我自己踩过一个坑:12 月底赶在截止前把钱存进去,然后就开始等"退税到账"。等到 2 月,卡上一分钱没见着,还专门打了一次客服电话问钱是不是丢了。后来才明白:缴存这一步只是买到"扣除资格",把钱真正退回来,要在次年 3 月 1 日到 6 月 30 日的年度汇算里申报,个税 APP 会自动带出缴存记录,操作一分钟,那年的钱就回来了。今年我不打算再犯同样的错,把这笔账从头到尾重新算一遍。
先把三段规则弄清,才有资格算账
个人养老金是我国养老体系的"第三支柱"。《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87 号)写明,从 2024 年 12 月 15 日起在全国实施;只要在境内参加了城镇职工基本养老保险或城乡居民基本养老保险的劳动者——在职的、灵活就业的都算——就可以自愿参加,已经领取基本养老金的不能再参加。每年缴费上限 12000 元,出自《个人养老金实施办法》(人社部发〔2022〕70 号),额度按自然年度计算,当年没用完不结转。
税在三个环节动,现行依据是财政部、税务总局公告 2024 年第 21 号:
缴费环节:在 12000 元/年限额内,按实际缴存金额在综合所得或经营所得中据实扣除;
投资环节:账户里的投资收益暂不征收个人所得税;
领取环节:不并入综合所得,单独按 3% 计税。
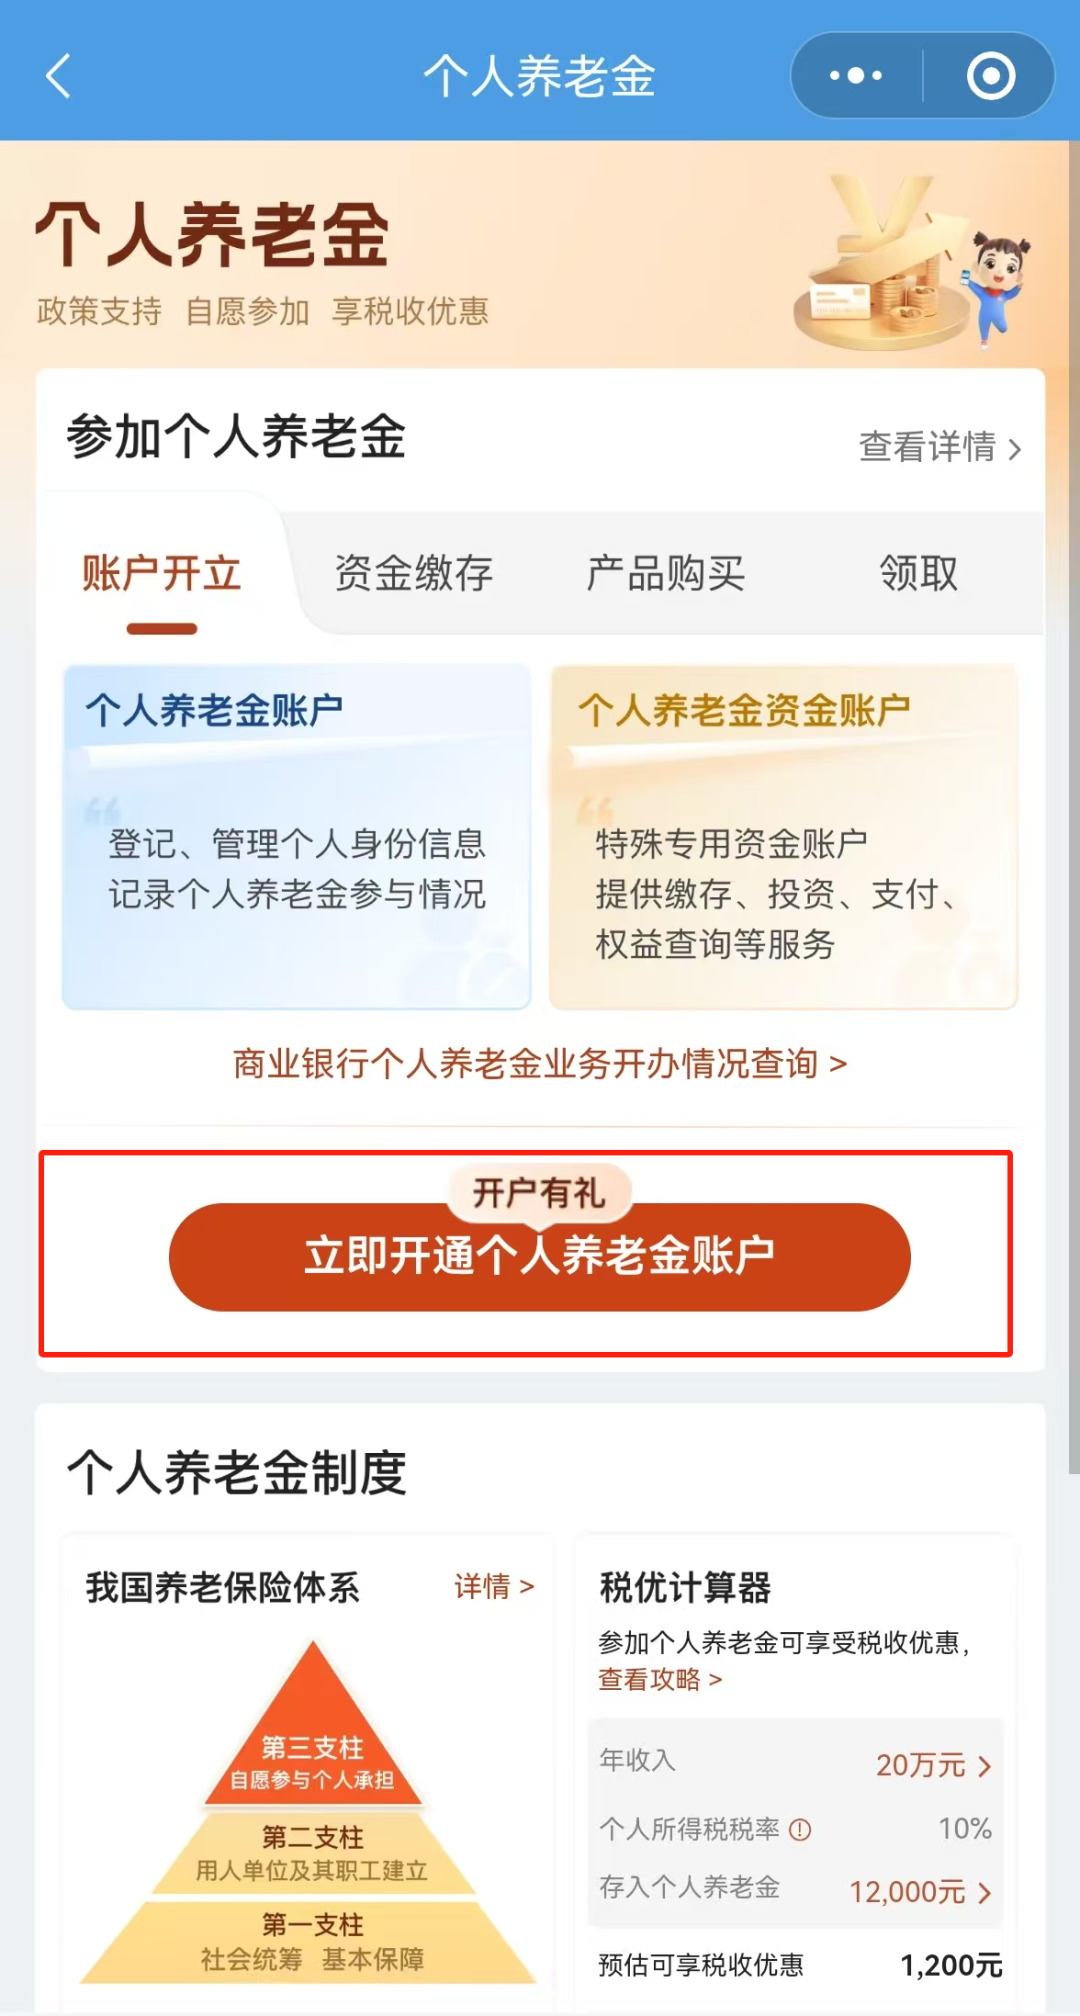
一句话:前面按你的税率省,后面按 3% 交,两段合起来算才是对的数。 开户和缴存的官方渠道是电子社保卡、掌上 12333 APP、国家社会保险公共服务平台和商业银行手机银行,先开个人养老金账户,再开资金账户,钱要进到资金账户里才算缴存。
我家的档位:10%,这笔钱到底净省多少
我在个税 APP 去年的汇算界面里查过自己的档:应纳税所得额落在 10% 这一档。存满 12000 元,当年应纳税所得额少 12000 元,少缴 1200 元。我先在这里交代第一版算账是怎么错的:我当时拿着"省 1200"就跟家里人宣布占了便宜,过年饭桌上被做财务的嫂子一句"你领的时候还要按 3% 交税"点醒——本金 12000 元领取时要交 12000×3%=360 元。我回家重算:1200-360=840,净省的是 840,前面那 1200 说满了。投资收益那部分领的时候也要交一道 3%,这条账我下面单独处理。
把各档摆成一张表,口径统一:当年节税 = 12000×你的边际税率,领取时本金税负 = 12000×3% = 360 元,本金口径净省 = 两者相减(未计收益部分的税负)。
你当前的边际税率 | 当年节税 | 领取时本金缴税 | 本金口径净省 |
|---|---|---|---|
不交个税 | 0 元 | 360 元 | -360 元 |
3% | 360 元 | 360 元 | 0 元(收益还要再交 3%) |
10% | 1200 元 | 360 元 | 840 元 ← 我家 |
20% | 2400 元 | 360 元 | 2040 元 |
25% | 3000 元 | 360 元 | 2640 元 |
45% | 5400 元 | 360 元 | 5040 元 |
这张表上有两个词必须掰开说。第一个是文章里常见的"最高省 5400 元"——那是 45% 档当年的缴费抵扣数,领取环节的 360 元另算,套到自己头上得先看档。第二个是"3% 档基本白忙":当年少缴 360,领取时本金又交回 360,一进一出抵税等于没抵,收益部分再多交一道 3%;3% 档存它,买的其实是被强制锁定的储蓄纪律,不是节税。本来不交个税的人更直接:抵扣是 0,领取照样交 360 元,是实打实多掏,别为了开户送礼的羊毛去存满。
我爱人这些年的综合所得不用缴个税,所以今年我家的方案是:只缴我一个人的 12000 元,她那个账户开户放着,额度不动。
比省税更要紧的,是这笔钱要锁多久
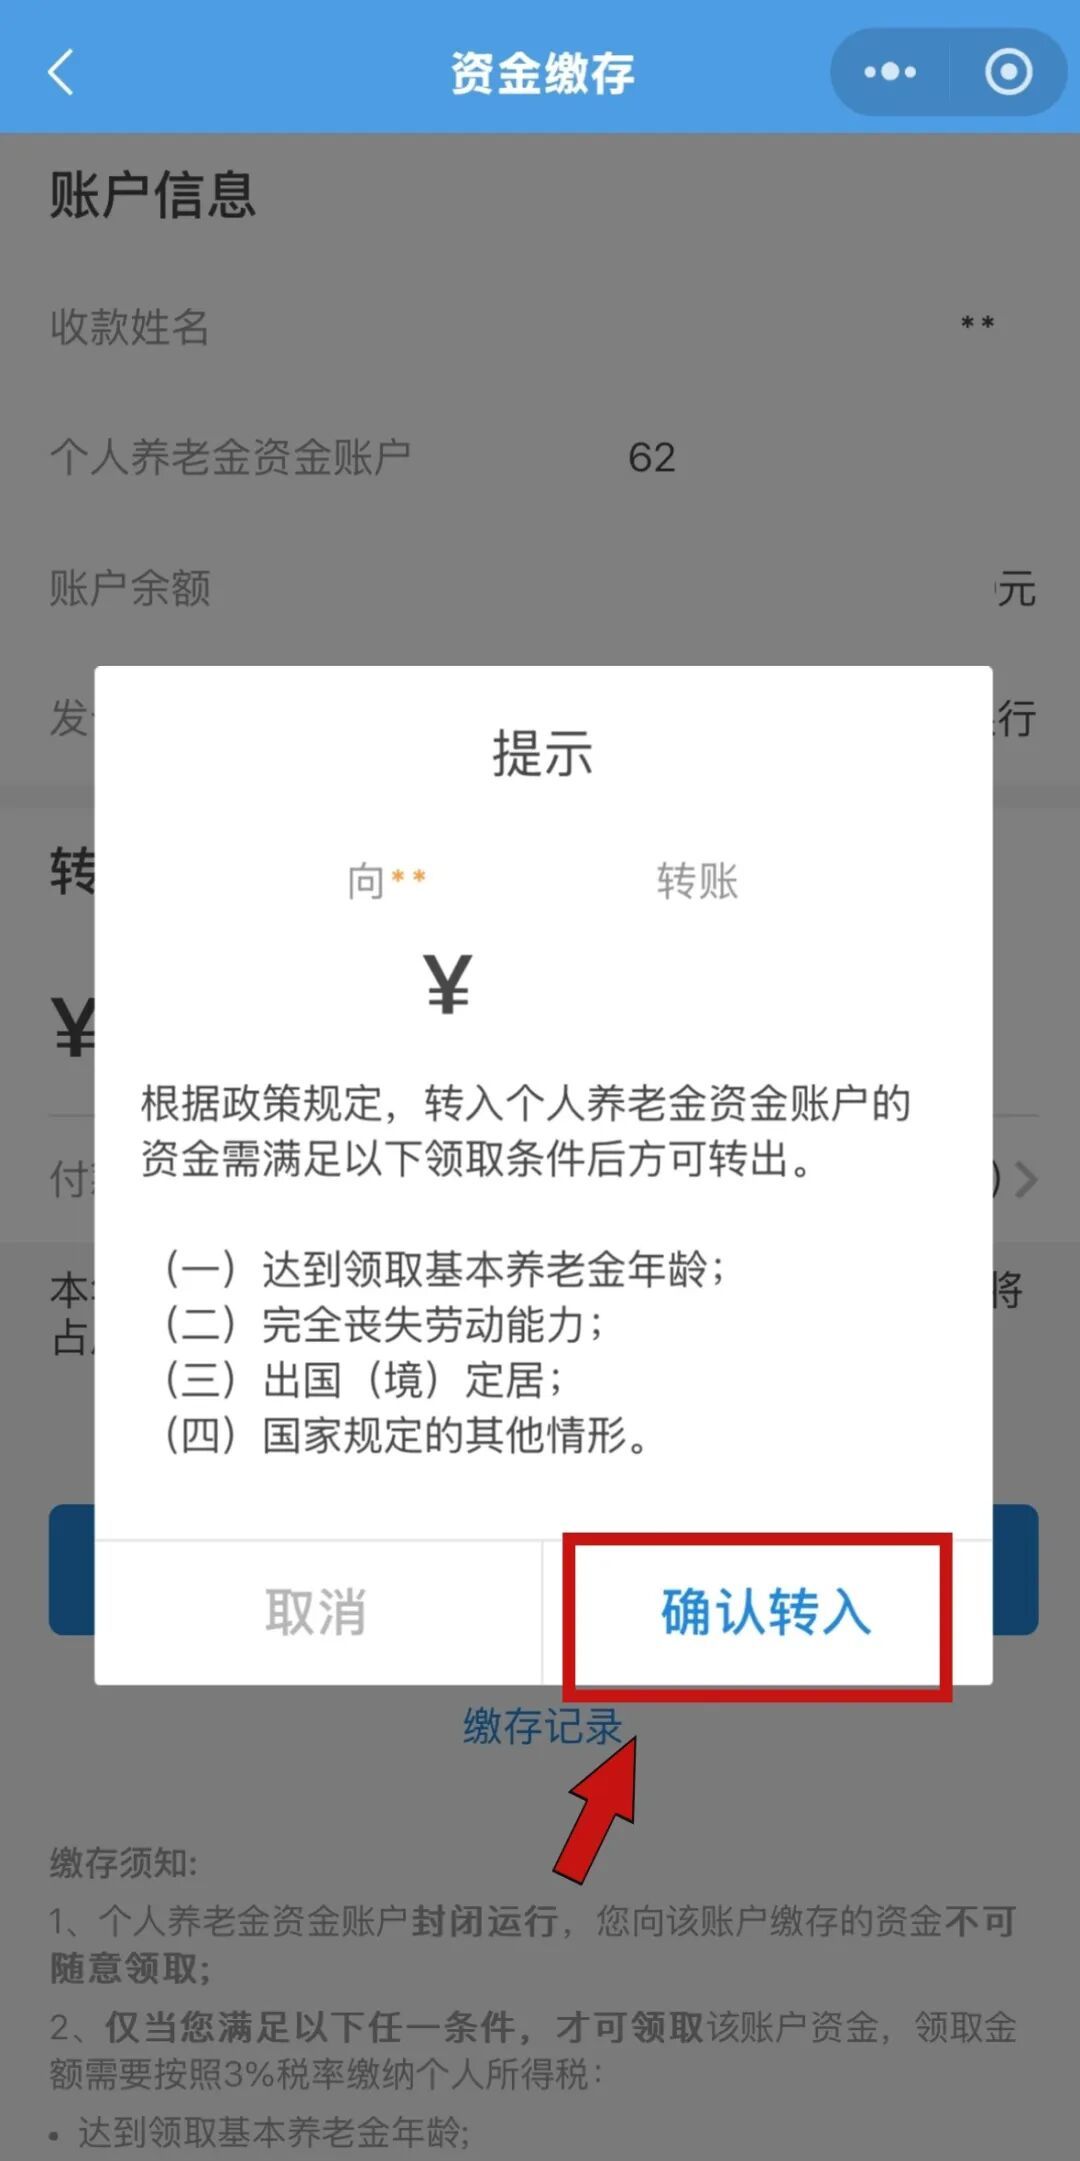
《个人养老金实施办法》写得清楚:封闭运行,不符合条件不得提前支取。能领的情形一共六种。前三种是老规矩:达到领取基本养老金的年龄、完全丧失劳动能力、出国(境)定居;后三种是 2025 年 9 月 1 日起新增的三个口子,出自《关于领取个人养老金有关问题的通知》(人社部发〔2025〕39 号):申请前 12 个月内本人或配偶、未成年子女医保目录内个人负担累计超过本省上年度居民人均可支配收入;前 2 年内领取失业保险金累计满 12 个月;正在领取城乡最低生活保障金。
换句话说,除开这三条兜底情形,这 12000 元要放到我退休那年才能动。每年净省 840 元,换来的是一笔锁到退休的强制储蓄——值不值,取决于你对这笔钱的排期。民政部、全国老龄办 2026 年 7 月 31 日发布的《2025 年度国家老龄事业发展公报》显示,全国个人养老金累计缴存金额为 1452 亿元;制度自 2024 年 12 月在全国实施,跨了两个缴存年度,不少人开了户却没把钱放进来放对。
我家最终这么定
我的账户存满 12000 元,本周就办,不再拖到 12 月底最后一天——去年那次卡点缴存,到账确认我盯着页面看了半小时。
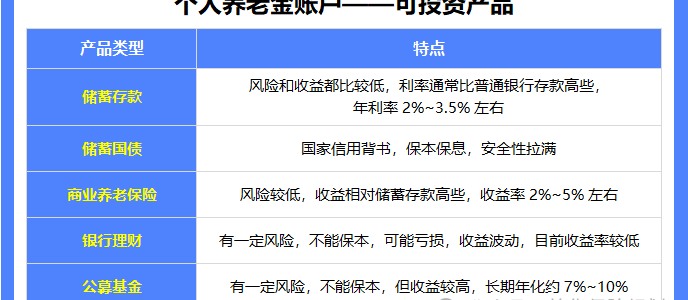
钱先在账户里放着,产品不急着买。账户里可以选储蓄存款、理财产品、商业养老保险、公募基金,国债、特定养老储蓄、指数基金也已纳入产品范围。产品各有风险等级和期限,选之前看说明书,这一步不影响当年的抵扣资格。
爱人的账户不开缴存。本来就不交个税的人缴满 12000 元,倒贴领取时的 360 元,家里这笔钱留在活期里应急更实在。
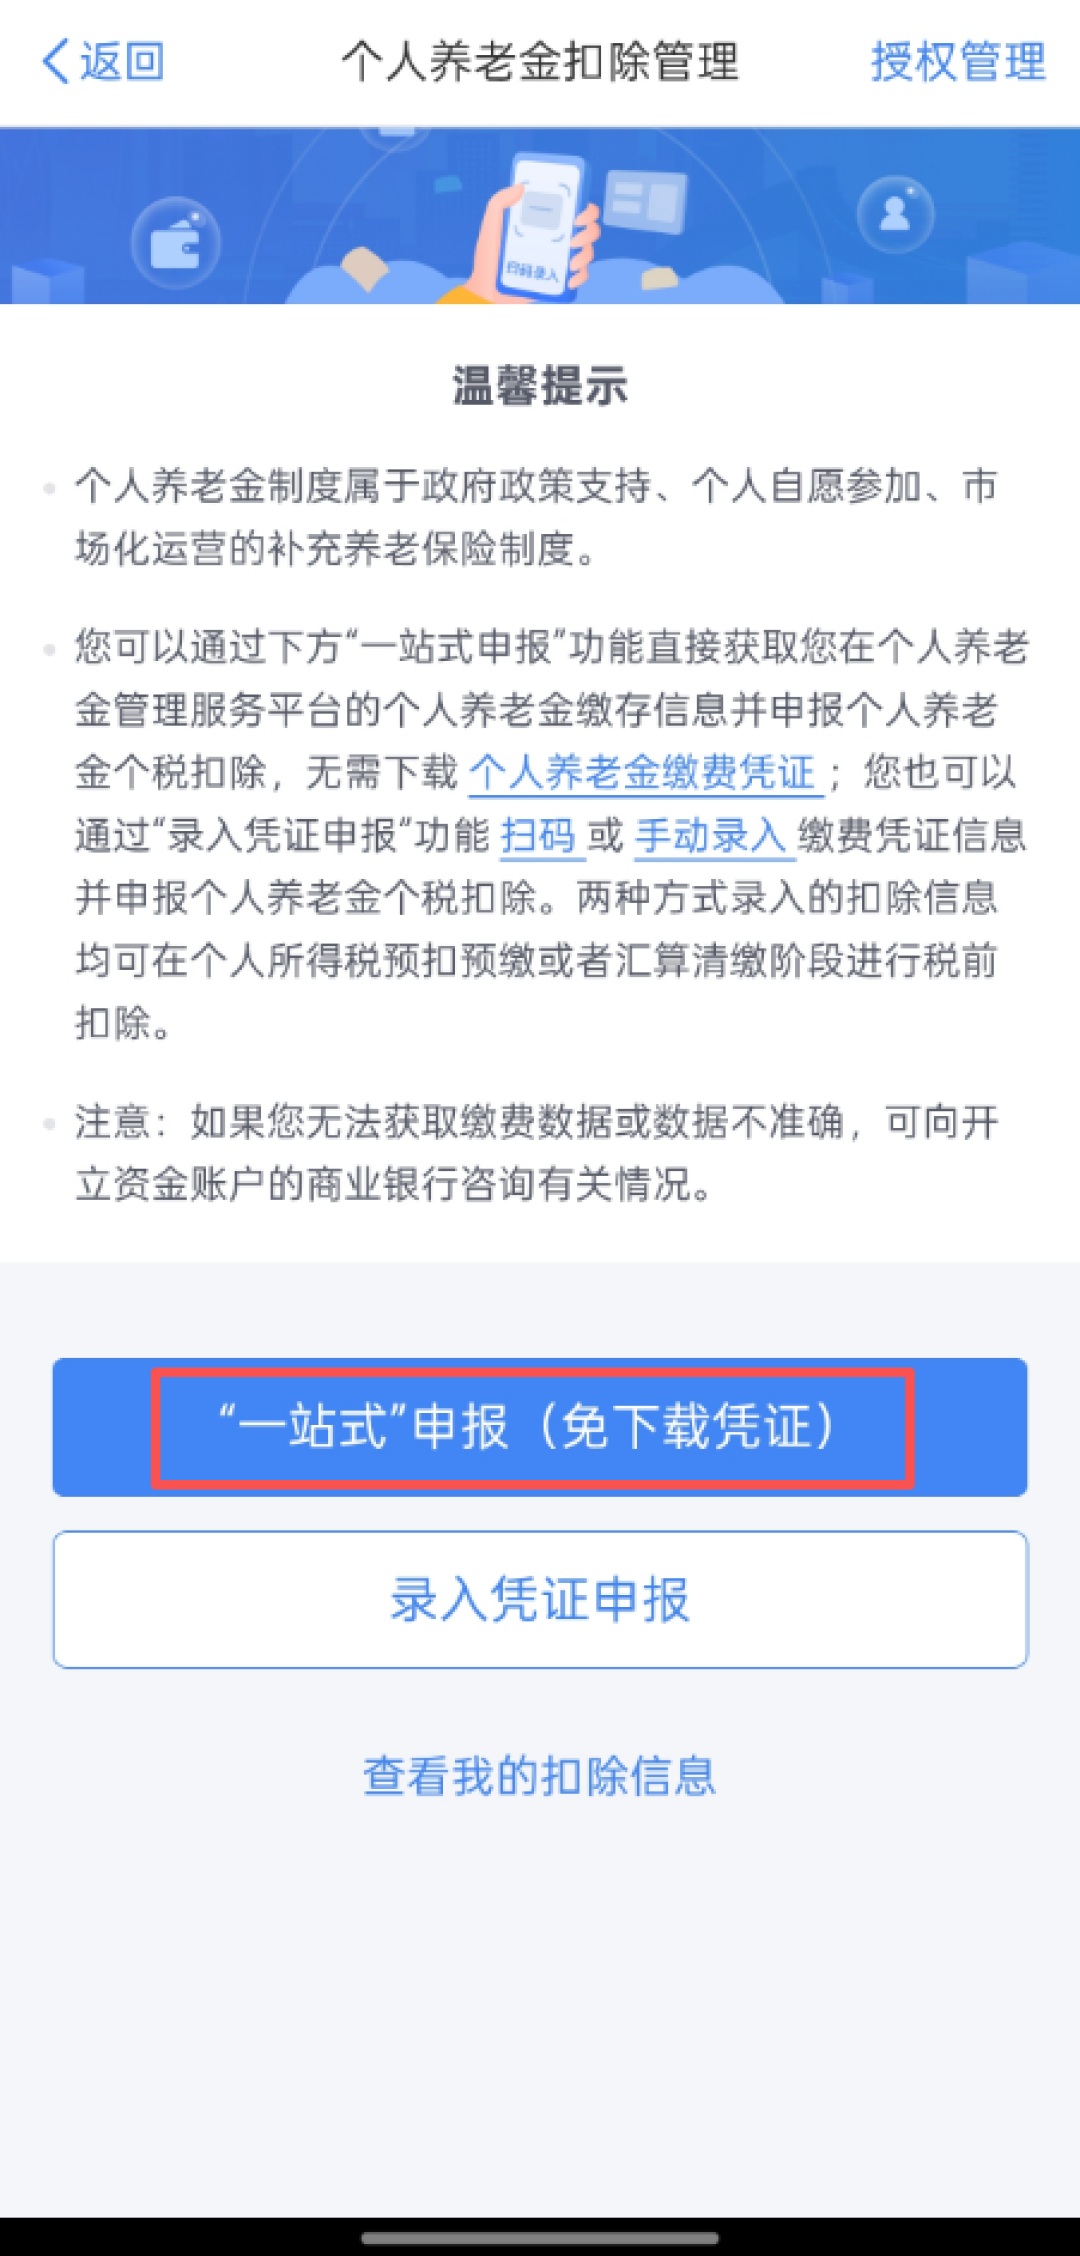
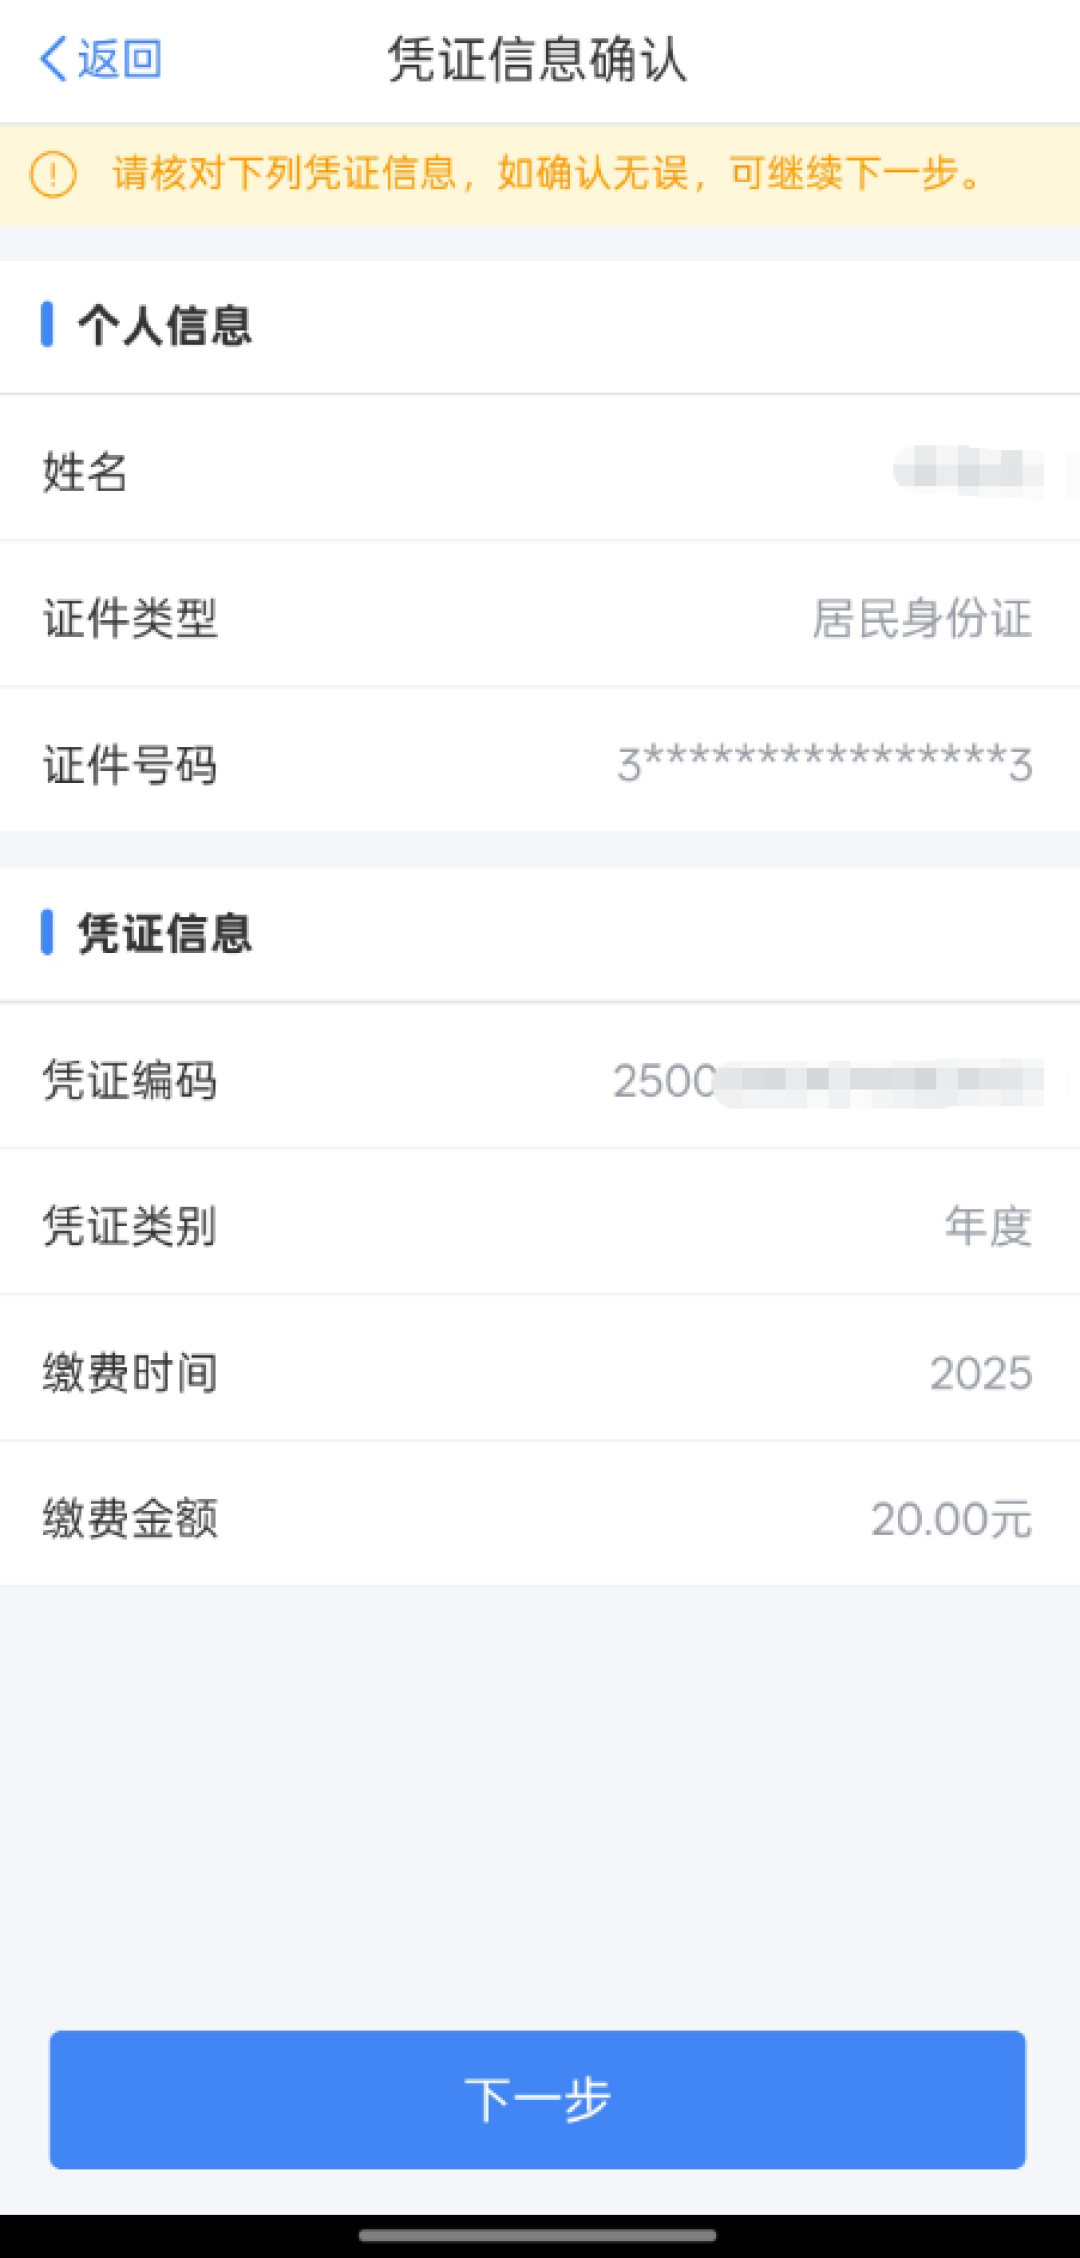
明年 3 月 1 日设日历提醒:打开个人所得税 APP,走「办&查」→「个人养老金扣除管理」→「一站式申报」,系统自动带出今年的缴存记录,不用手动录凭证;再回到年度汇算,"其他扣除"里能看到这笔抵扣,确认金额无误提交,审核通过后钱打回银行卡。
缴存后当场核对凭证:在扣除管理页或缴存渠道核对缴费年份和金额,别让它成为明年申报时的糊涂账。
三问决策树:存之前先问自己
第一问,你今年交不交个税、交在哪个档?打开个税 APP 看汇算界面就有答案:不交税的别硬凑;3% 档把它当强制储蓄、别当节税;10% 档及以上,税率越高省得越多。
第二问,拿出这 12000 元,影不影响未来三五年的固定开支?买房、装修、学费在即的阶段,封闭运行这条硬规则要先掂量。
第三问,这笔钱你愿不愿意真的放它到退休?投资收益环节暂不征税,是这个制度里唯一确定的额外好处,它建立在时间长度上。
两句提醒:任何声称"能帮你把个人养老金提前取出来""代办内部通道"的,都是骗子,政策问题打 12333 问官方。另外,缴存不等于退税到账,钱在次年汇算里退,今年错过 12 月 31 日,就只能等明年那个窗口。
作者声明:以上是我家的账本和选择,我的选择不代表普遍建议,本文不构成税务或投资建议;额度、税率、办理入口与领取情形,以人力资源社会保障部、财政部、税务总局公告原文及经办银行最新口径为准。
内容由AI生成