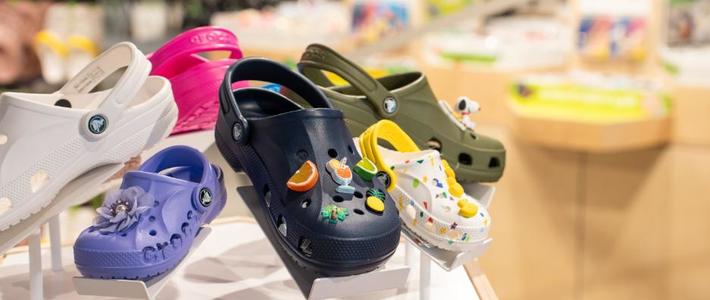
10月20日,一位买家晒出订单:卡骆驰泡芙洞洞鞋,叠完“800减80”、充值优惠和10元运费,实付114元。小红书
一周前,蹲双11的人还在互相打气:“泡芙240能拿下。”结果比预期又低了一半。
另一边,当地时间10月29日,Crocs股价单日涨25%,创两年多新高,年内累计涨74%。
同一家公司,同一个秋天,两个方向的价格。先把它们分开看。
股价涨的直接原因,不是洞洞鞋。
第三季度,卡骆驰营收10.4亿美元,同比增长4.6%;调整后每股收益3.69美元,同比增长26.4%,都高过分析师预期。东方财富网
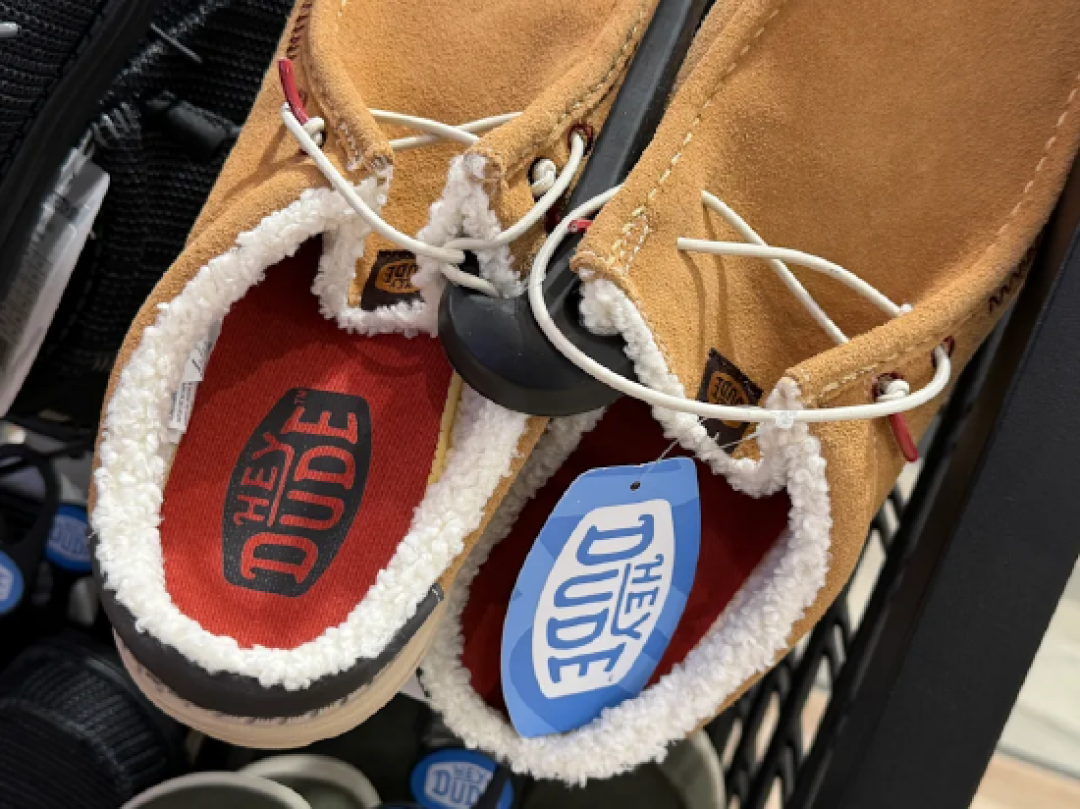
真正让市场兴奋的是HEYDUDE——2022年收购的乐福鞋品牌,当季营收1.7亿美元,同比增长6.1%,六个季度以来首次转正。环球市场播报
它只占集团营收16%,却是这轮“复苏故事”里最大的变量。主品牌Crocs营收8.73亿美元,增长4.4%,是底盘,不是惊喜。
公司还把全年营收增速指引从1%—2%上调到约3%,每股收益指引上调到14.45—14.65美元。这是今年第三次上调。
但利润里有一笔钱,明年不一定还有。
三季报里,报表毛利率66.2%,同比提高7.7个百分点,其中约6700万美元来自IEEPA关税退款,公司自己定性为“非经常性”。 调整后毛利率是60.3%。经济观察网
市场看到的高盈利,有一部分是一次性的。
公司还在股价两年新高的位置回购:三季度约200万股、2.5亿美元,前三季度累计5.01亿美元,回购授权还剩17亿美元。
回购能托住每股收益,但这个价位继续买,效率要打问号。
北美批发渠道当季还跌了0.5%,Crocs品牌直营增长8.2%。真正的考验在11月到12月:黑五和圣诞,能不能把直营的势头接住。
再把镜头拉回中国。
中国是卡骆驰全球第二大单一市场,门店超过500家。增长曲线却在变平:2023年三位数增长,2024年64%,2025年30%,2026年一季度增速明显回落。
不是不增长,是从三位数一路降了下来。这时再看双11的价格,就没那么意外了。
第三方监测显示,近30天国内电商平台上,100—500元的商品撑起Crocs八成以上销量,500元以上的高端和联名款只占一成。界面新闻
7月底和瑞幸的联名,官方定价569元,配齐全套鞋花727元。上线后浏览超过30万人次,实际付款只有十余单。 半个月后,二手平台全新现货普遍挂300—500元。36氪
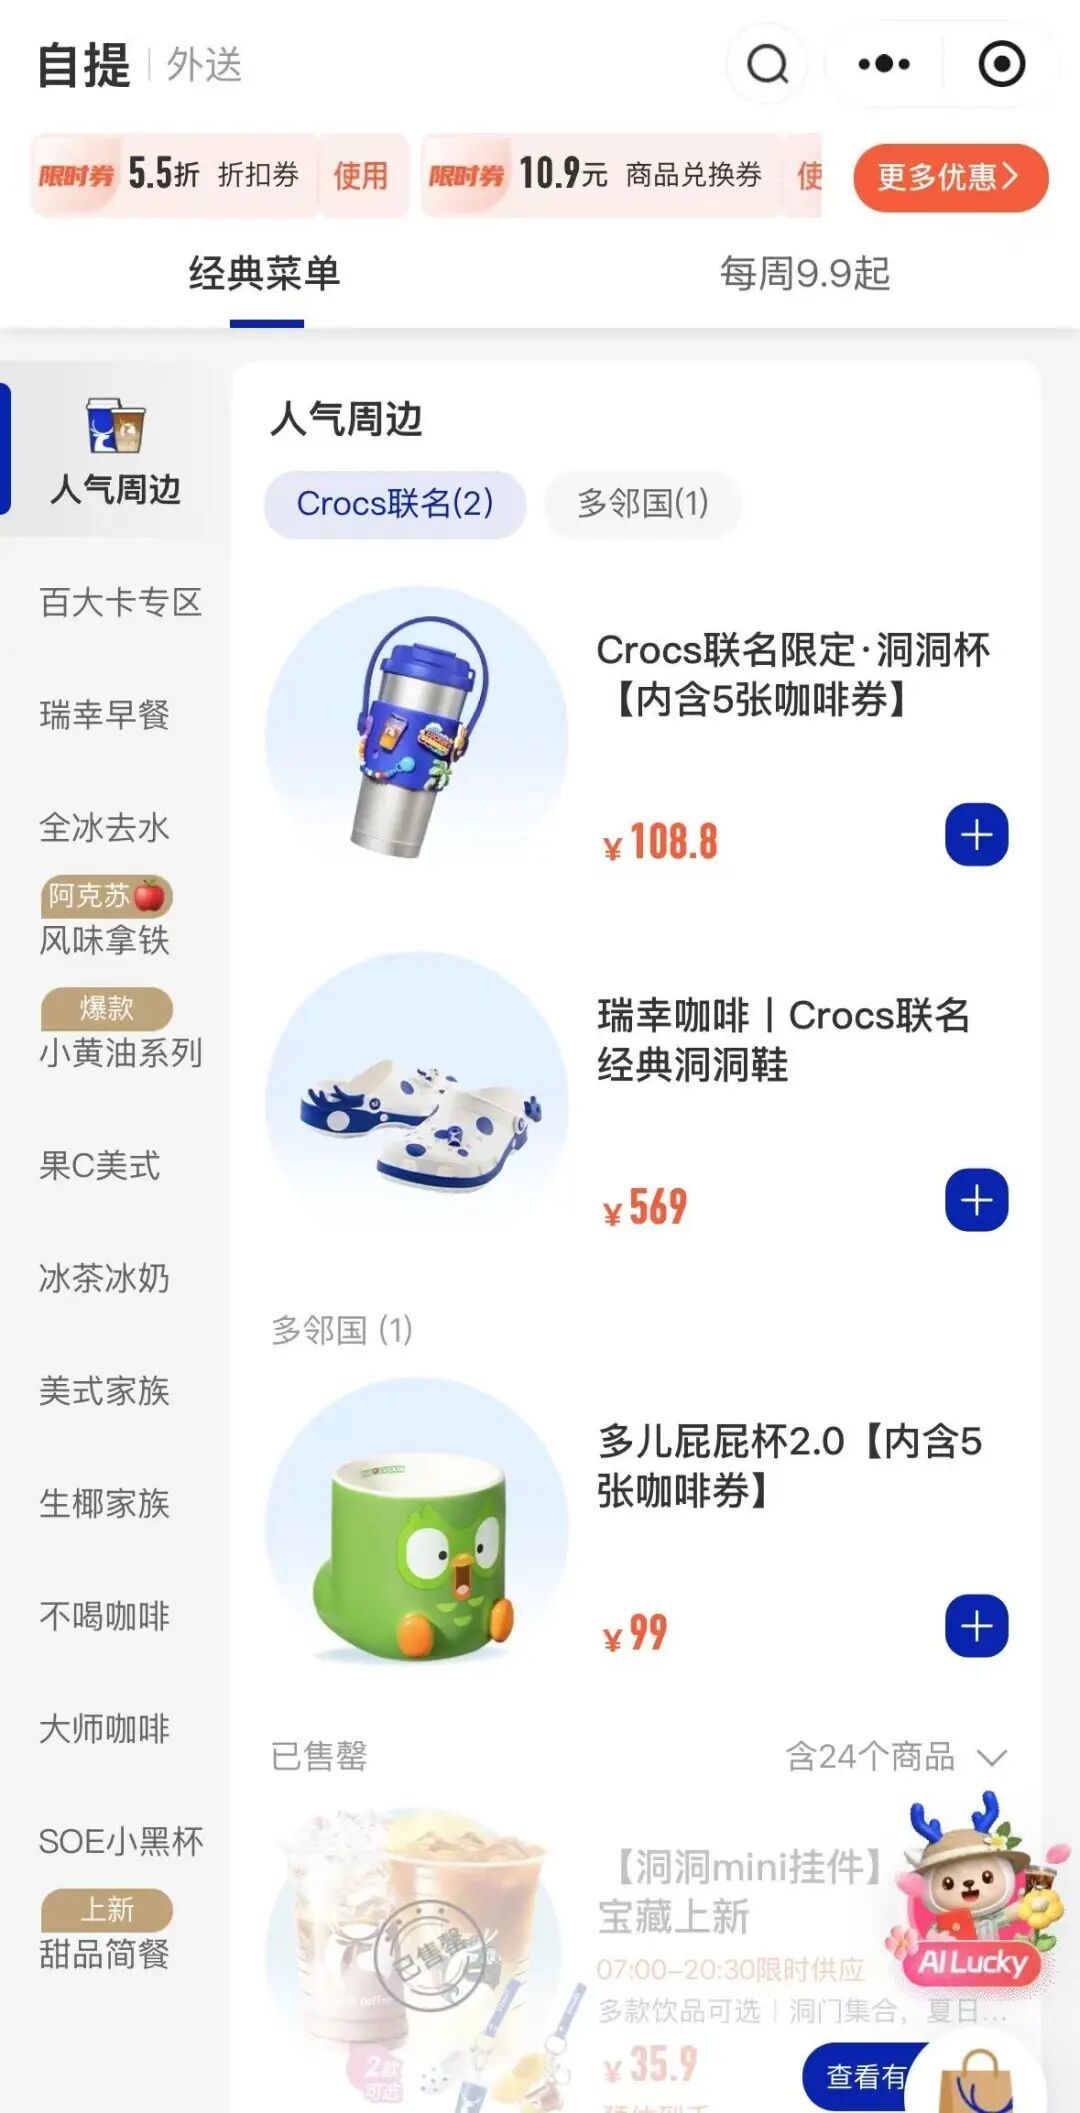
不是中国人不买洞洞鞋,是超过500元,买的人就少了。
114元的泡芙和569元的联名,看着像“消费降级”的两个极端,其实落在同一张销量分布图的两端。
还要分清一件事:114元不是标价。
它是平台券、充值购物金和满减凑单一起叠出来的到手价。官方标价仍在几百元,去年双11,有人247元拿下泡芙。
今年更低,赶上双11,也赶上了换季。代价是要凑单、充值,颜色和尺码要看库存。
如果你只是想买一双经典泡芙,能凑到单的话,这个价格是近两年的低位。
但别把联名款当基础款买。569元的瑞幸联名,鞋花、IP和限量,本来就是溢价的部分,不是鞋本身的价值。
也别被“股价暴涨”推着下单。那25%主要来自HEYDUDE六个季度来首次转正和全年指引上调;关税退款和回购,是同一份财报里的另外两件事,不是中国鞋柜里这双114元的洞洞鞋。
资本市场和中国消费者,看的是同一家公司的两条曲线。
一条靠乐福鞋和一次性收益往上走,一条靠基础款在100—500元的价格带里走量。
分清这两条线,双11买不买,才不会被“暴涨”或“暴跌”牵着走。