现制酸奶赛道正经历一场深刻的品类更迭。曾经备受资本追捧的贵价酸奶品牌纷纷陷入困境,而一批均价20元、主打新中式美学的“漂亮酸奶”却逆势崛起,成为市场新宠。它们凭借场景创新、产品重构和情绪价值,成功将酸奶消费从功能性满足推向了文化共鸣,为行业带来了全新的增长逻辑。
 智能速览
一批新中式酸奶品牌凭借高颜值场景和亲民定价迅速走红。
它们引入中式糖水铺逻辑,用在地食材打造区域特色产品。
老牌贵价酸奶陷入困境,收缩、降价甚至被收购成常态。
行业面临同质化内卷与规模化挑战,竞争进入全新阶段。
 精华内容
这股新中式风潮的崛起,并非简单的视觉跟风,而是对产品逻辑、消费场景和品牌内涵的一次系统性重构。它们究竟做对了什么?
新式崛起
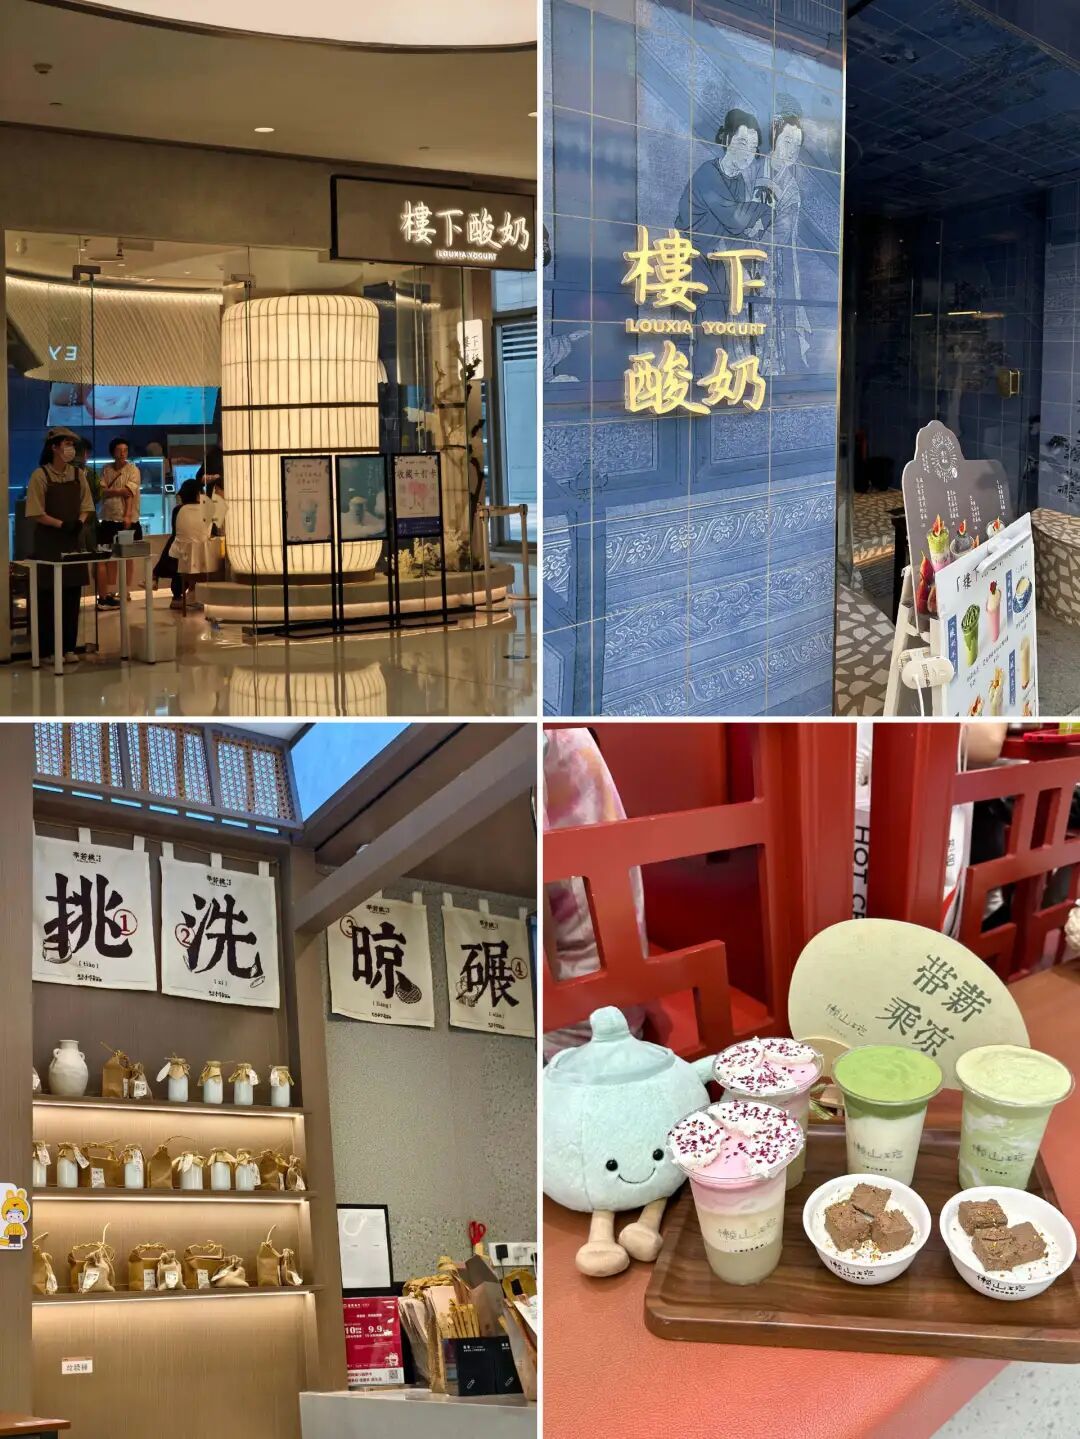
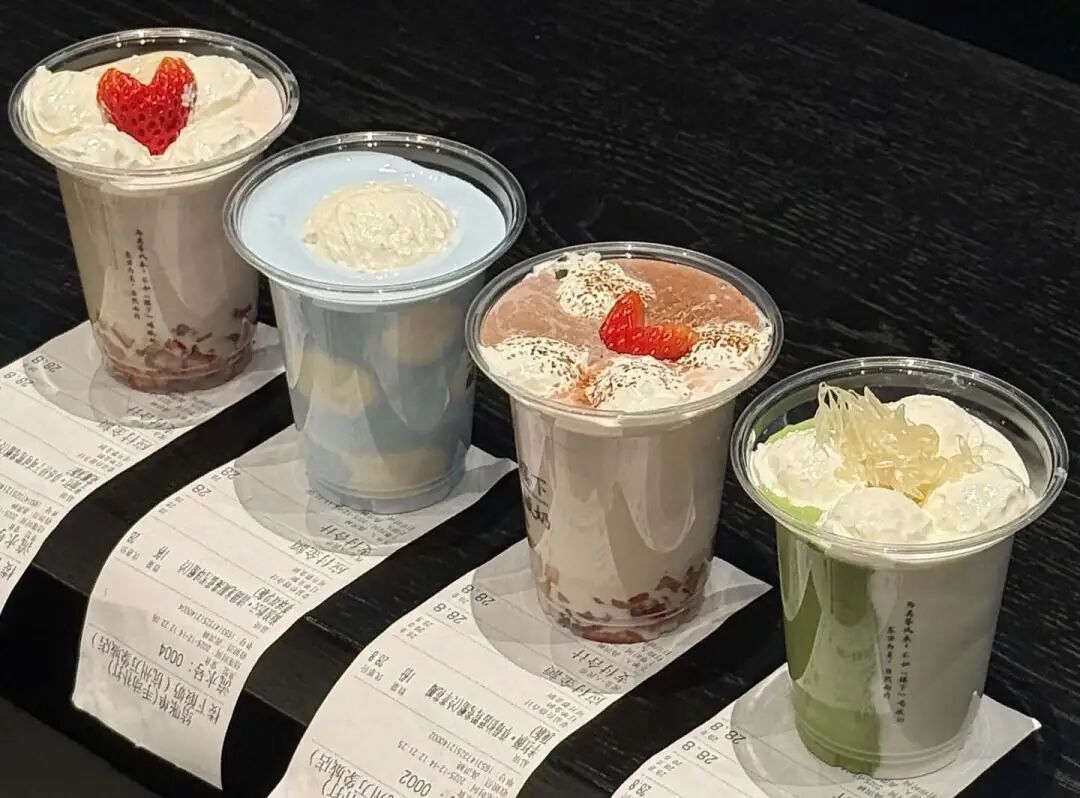
新中式酸奶的崛起,首先体现在对消费场景的重塑。与传统门店偏冷峻的现代风不同,它们普遍采用30㎡左右的小面积模型,大量运用木质结构、绿植与中式陈设,营造出温暖的东方意境美,如楼下酸奶以《汉宫春晓图》为灵感设置巨大纸灯笼装置。
在产品上,它们跳出西式酸奶框架,借鉴中式糖水铺的思路进行重构。品牌如懒山碗·云南手作酸奶,引入龙井、白柚等在地食材,打造区域限定风味,实现差异化。同时,通过设置可视化蒸煮区,强调“现蒸白糯米+酸奶”的手作概念,以烟火气强化健康认知。
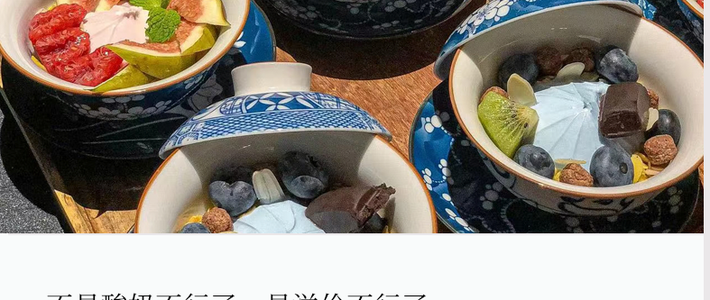
更关键的是,它们将均价维持在20元左右,并加入谷物碗、奶皮子等高颜值网红爆品。这一定价策略兼顾了品质感与性价比,有效降低了消费门槛,推动现制酸奶从偶尔尝鲜走向日常高频消费。
旧王落幕
在新品牌破圈的同时,老牌现制酸奶的“旧模式”正在失效。2023年曾是该赛道的资本狂欢期,一年内披露多起融资,但好景不长。曾经的“品类黑马”一只酸奶牛,门店规模从超千家缩减至750家,其母公司对赌失败后被新希望乳业转让了大量股权。
定位高端的Blueglass也未能幸免。2025年,其部分产品在外卖平台价格从49元腰斩至19.9元,跌幅高达60%。同年11月,其母公司新增两条被执行人信息,执行标的超221万元。茉芸酸奶、沫可酸奶的母公司则被列入经营异常名单。收缩、降价、亏损成为老牌玩家的普遍困境。
前路挑战
市场的两极分化,也加速了行业整合的步伐。2025年底至2026年初,君乐宝入股茉酸奶,茉酸奶又收购了酸奶罐罐。这种“乳企+连锁品牌”的组合以及头部品牌的收并购行为,被视为减少内耗、集中资源进行升级的理性选择,推动行业走向规范化。
然而,新中式酸奶的前路依旧挑战重重。首先是产品同质化风险,若“新中式”仅停留在视觉符号的堆砌,而未深入文化内涵和工艺壁垒,极易引发审美疲劳和价格战。其次,“手作”优势在规模化面前成为瓶颈,如何保证扩张后的出品稳定性和效率是巨大考验。最后,蒙牛、伊利等乳业巨头和喜茶等茶饮品牌的跨界挤压,也让赛道竞争愈发激烈。
从野蛮生长到价值重构,现制酸奶赛道已告别旧周期。新中式风潮的注入,为行业带来了文化赋能与性价比的突破口,但真正的长期主义考验才刚刚开始。当流量红利退去,谁能真正构建起产品与文化的双重壁垒,谁才能在这场市场大洗牌中站稳脚跟。