













15
14
2026年港股餐饮的"稀缺入场券":袁记食品凭什么走到聆讯
2026-10-17 22:12:15
0点赞
0收藏
0评论
2026年前8个月,港股新上市公司103家,餐饮企业挂零。
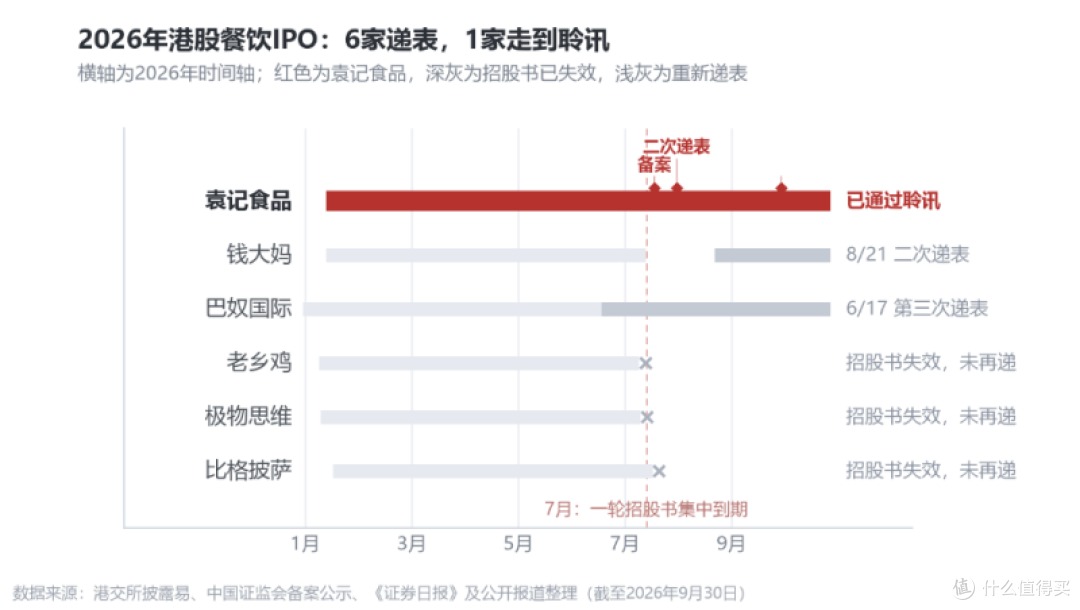
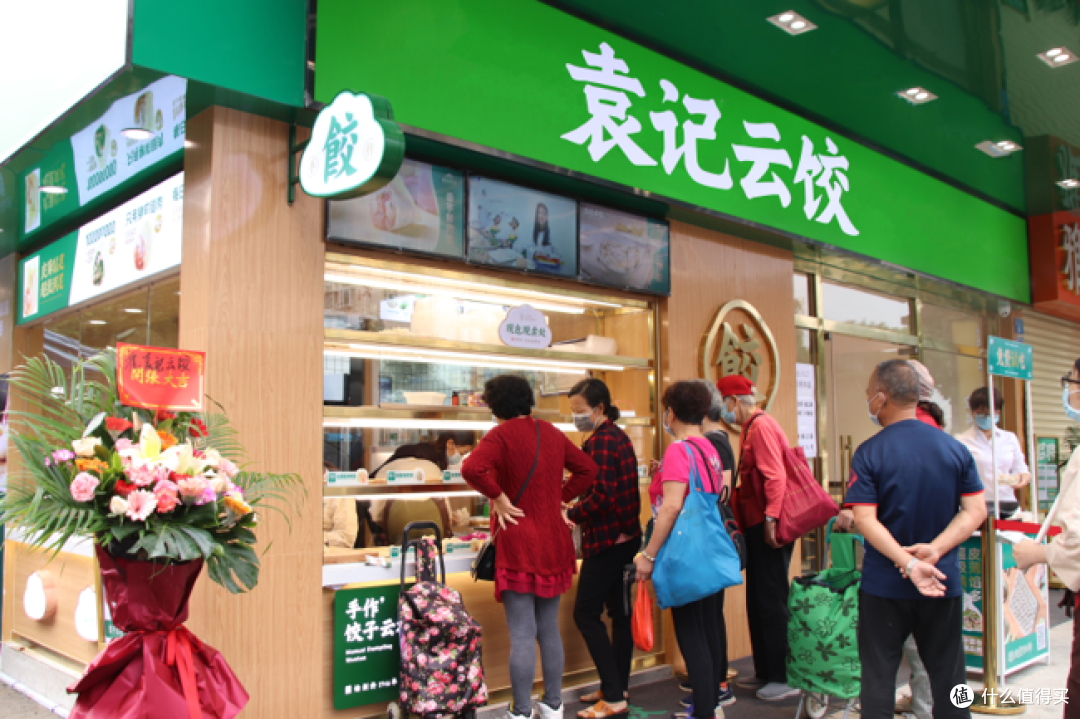
这组数字构成了今年餐饮资本化的底色。今年1月,六家连锁餐饮品牌在半个月里先后递表,市场一度判断新一轮上市潮将至;八个月后,率先走完流程的只有一家——7月17日获中国证监会境外发行上市备案通知书,7月30日二次递表港交所,随后通过上市聆讯。这家公司叫袁记食品,被称作"现制饺子云吞第一股"。
门槛变了:从"讲故事"到"盘家底"
往前翻两年是另一番景象。2024年小菜园上市,2025年上半年古茗、蜜雪冰城、沪上阿姨、绿茶扎堆登陆港交所,一年多时间,多个品类的头部品牌完成资本化。这股热度在2026年停住了。
转折出在监管口径上。2025年12月,港交所与香港证监会联合向全体保荐机构发函,点名批评上市文件质量下滑;今年6月,港交所高管公开点出招股书里的四类通病——文字浮夸、商业模式介绍不清、美化行业排名、收入确认方式模糊。餐饮项目的问询轮次随之从一轮拉到两到三轮,单店模型真实性、闭店原因溯源、加盟商关联关系,全部纳入穿透核查。
备案关同样在收紧。部分企业被多次追问股权架构、上市前大额分红、用工模式与业务数据真实性;一套流程走下来,四到六个月已不够用,今年8月,港交所把合资格新上市申请的有效期从6个月延长到12个月。
换句话说,规模与增速过去是敲门的砖,现在先要看你有没有把家底交代清楚。
袁记的答复:一组可被验证的数据
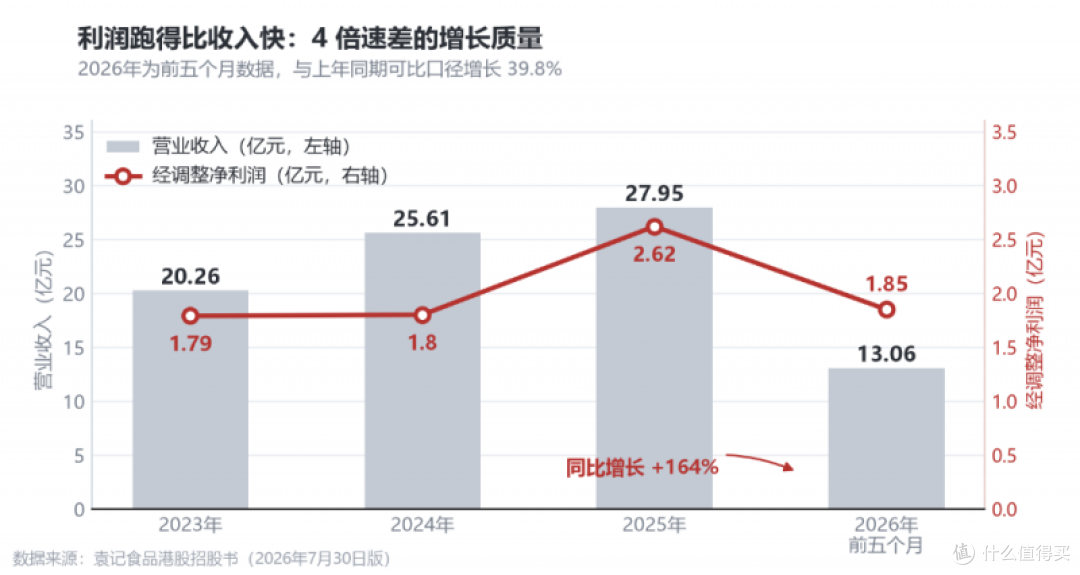
7月30日更新的招股书给出了它的答卷:2025年门店GMV 66.62亿元,营收27.95亿元,经调整净利润2.62亿元;2026年前五个月,营收13.05亿元,经调整净利润1.85亿元,同比增长164%。截至2026年5月31日,全球门店4773家,覆盖国内33个省级行政区、超过250个城市。
把这家公司放回行业坐标里,它的位置更清楚:据灼识咨询报告,按门店数量计,它是中国最大的中式快餐企业;以2025年GMV计算,它也是中国大陆最大的饺子云吞企业。
过了聆讯,定价才真正开始
港股对餐饮并非一概收紧。能拿到溢价的,往往指向同一类公司:自有供应链、单店模型跑得通、现金流转得起来。袁记的招股书里找得到对应部分——库存周转13.7天,行业平均25天;82%以上的门店位于某个仓库或前置仓的200公里范围内。
从定价角度看,袁记有可参照的坐标。2025年12月B+轮融资后,其投后估值35亿元,对应2025年经调整净利润2.62亿元,市盈率约13.4倍;而2026年前五个月,经调整净利润同比增长164%。
一张入场券,不等于一个句号。但在这一轮里,它已经站到了门内。