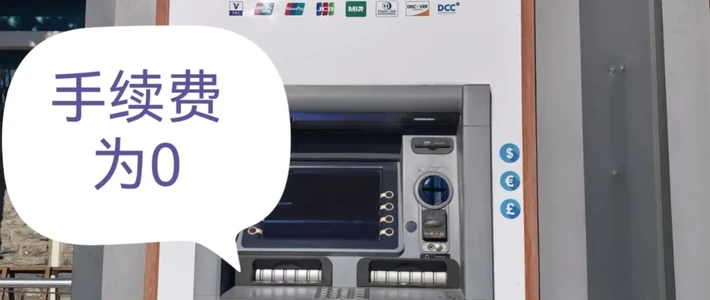
2026年中秋和国庆只隔3天,"请3休13"把长线游和出境游的预订高峰直接推到了9月。还有半个月出发,行程、酒店、门票大概都定了,但有一个结账瞬间几乎没人提前准备:在国外的POS机前,屏幕突然弹出两个金额——一个欧元,一个人民币。店员示意你选"更方便"的那个。微博
这个按钮,是全篇第一个要拆开的成本。把7-9月二十多篇境外刷卡、取现实测帖和评论区摆在一起看,会发现一张Visa卡在境外一共可能被三层人收钱:商户终端收一次,发卡行的收费表收一次,还有一层根本没人告诉你名字、只能事后看懂——结算路径。三层各有一本账,规则完全不同,大多数攻略只讲了第一层。
第一层:DCC,商户端"贴心"的换汇是转售
DCC(动态货币转换)的机制一句话讲清:让你选人民币的,不是你的银行,是商户和收单机构。他们替你换汇,汇率里加价,加多少账单上不会单列。小红书7月那篇《购物结账时这个选项千万别点》(272转发、370收藏)里说得很直白:看着方便,实则汇率极差,大意选错,事后对账才发现无端多出一笔开销。小红书
评论区有一条实测更狠:"我在欧洲刷卡包括Apple Pay经常弹出欧元或美元,我一律选当地货币,因为曾经选过美元,结果汇率极差,比欧元多付很多。“注意,被加价的不止"选人民币”,选错美元结算通道是同一个坑——那条通道叫DCC,不是另一种汇率。
判断规则不用记术语,评论区已经总结出口诀:终端给两栏时,带美国星条旗标志的那栏(美元结算)往往就是DCC通道,选当国国旗、且金额更低的那栏。卡组织、Apple Pay还是实体卡,规则不变:终端出现币种选择,先找当地货币。
这个坑也不是到处都有。有北欧刷卡的卡友留言说"只见过美元或当地货币,从没出现过人民币选项"——DCC高度集中在面向中国游客的商户。反过来说:它一出现,就是在等你。日本7-Eleven的取现机给这个选择起了个更直白的名字,屏幕上还标着换汇的服务费率:

第二层:货币转换费,写在银行收费表里,出发前查一次就够
躲过DCC只是开始。刷卡本身,发卡行还可能再收一道"货币转换费/境外交易费"。卡圈7月那篇高浏览回答给的典型数字:很多信用卡都会收取额外1.95%的货币转换费。 澳洲取现帖的评论区里,也有卡友提到"3%的境外交易费,很多卡都收的,有的还有货币转换费"。 也就是说,这个区间从1.95%到3%,取决于卡,不取决于你在哪刷。知乎小红书
好消息是,国内主流银行近年的全币种/多币种Visa卡大多已经把这道费免了。但卡友实测帖同时提醒了两件事:第一,"全币种"不一定等于全程零成本,各家对境外交易、外币转换、取现的口径不一样,出发前在银行App收费页看一次就够了;第二,免的是这张卡的,不一定是你手里那张老卡的——去年办的卡,收费表可能没跟着变。
对一年出境一次的人,这层最亏:它不坑每次刷的人,只坑从不查的人。
第三层:欧元的消费,为什么到账短信是美元——双币路径不是bug
评论区有个被顶起来的问题——“我用Visa刷、选了欧元,结果收到短信是美元,我搞不懂了”。小红书
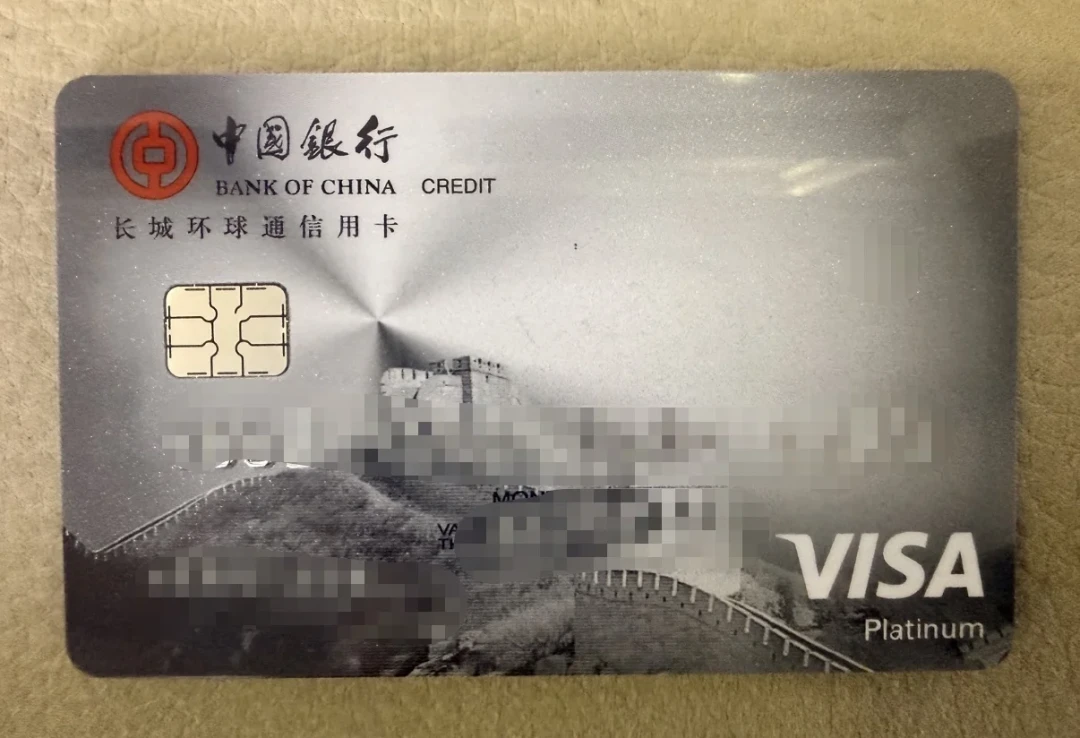
答案在卡本身。卡圈7月那篇五行Visa/万事达现状盘点里写得很清楚:招行、中行的"全币种"Visa信用卡,实则是美元单币种账户。 也就是说,一笔欧元消费的完整旅程是:先按Visa网络汇率把欧元换成美元记账,你再在还款时用人民币购汇——两道汇率,两个时点。短信是美元、App里人民币金额和商店小票对不上,都是这个结构造成的,不是盗刷,也不是你选错了币种。知乎
这层钱没法"躲",但可以核对。一个出差党在知乎那篇60多万浏览的回答里给了方法:实际扣款÷取到的外币=这笔钱的有效汇率。 同样,这笔消费如果拿有效汇率去和当天中间价比,差1个点左右算正常路径损耗,差出三五个点,回头翻第一层——你大概率在某台终端上点错了按钮。知乎
第四层:ATM取现,写着"免手续费"的机器往往最花人
现金这一层是三笔钱叠着收:当地ATM运营商的附加费、发卡行的取现费、以及最容易被忽略的——你用的是什么卡。
运营商这一层的差距大到离谱。土耳其8月那篇1614收藏的实测帖:同一条街上,İş Bankası机器0手续费,AKBANK收6%,Garanti BBVA收9.99%,而且后者机器上就挂着DCC标识,“一旦选了人民币,汇率和手续费双重收割”。澳洲帖评论里ANZ是每笔2澳元。也就是说,取不取现之前,先挑机器。小红书

发卡行这一层,中行长城跨境通是这半年被问得最多的卡:多篇日本实测(永旺、7-Eleven)反馈境外取现0手续费,但规则细看有留意点。万事达版是"首月免、一个月只能取一次",而且取现会先冻结约102%的金额、2-3个工作日才还回账。 多篇攻略还反复强调:“先分清卡是Visa还是万事达再选ATM”“直接插卡会失败,要先在屏幕上选International Cards”。小红书小红书
而所有帖子里结论最一致的一条是:别用信用卡在境外取现。建行那张卡的用户原话:“不光有手续费,而且会多收取现利息,还没有任何提示,看账单才发现”。信用卡现金透支按笔收手续费、从当天起按日计息、没有免息期,取现叠现,是这整篇里唯一一个"选错就没有回头账"的动作。取现金,用借记卡;刷卡能解决的,不取现——澳洲留学生的说法很实在:“哪里都能拉卡,我带去200澳刀,回来还是200。”小红书
出发前15分钟:四件事,按顺序做
看卡面:确认手里是银联、Visa还是万事达,再对照目的地ATM和终端的受理标志;日本永旺一类机器要先选International Cards才读卡。
看收费页:打开发卡行App,只查三项——货币转换费、境外交易费、境外取现费。免没免,一张卡一个答案。
给银行打招呼:出发前电话或App报备境外行程,防异地首刷触发风控冻结(评论区真实痛点:临时被冻在境外比手续费疼)。
带两张不同卡组织的卡做备份,全卡党的分工逻辑就一条:主卡选费用低的,备用卡换一家银行。
回程后留10分钟做一次对账:把这几个月每笔境外扣款拉出来,用"实际扣款÷外币消费额"算一遍有效汇率。哪笔明显偏贵,你就能定位到是哪一层、哪家商户收的——这比出发前背任何攻略都管用,因为它校的是你自己那条结算链。
三层钱,三个收钱的主体:商户终端、银行收费表、结算路径。DCC当场可以拒绝,货转出发前可以查清,双币路径只能看懂。看懂了再出发,这张Visa卡的账才是干净的。














