如果你尿酸常年在五百上下、非布司他吃到脚肿,这两年大概率刷到过类似的内容:小红书上一条"降尿酸药非布司他的副作用大起底"的自述帖拿下906个赞——发帖人尿酸高了15年,2022年查出肾结石、排石后被换成非布司他,结果"第一次吃的时候,心悸的感觉特别明显,整个人根本没法静下心做事"。 这不是小众烦恼:行业公开统计口径里,痛风已经从"小众富贵病"变成真正的"第四高",国内成人痛风患病率达3.2%、患病群体超4000万人,高尿酸血症人群更是接近2亿(不同口径下痛风患者也有2500万到3600万的版本,数字差异不小)。小红书知乎
而对关注信达生物的人来说,这家公司的名字今年6月才被摆进"痛风新药扎堆上市"的标题里。今天就盘一盘:信达手里的替古索司他(研发代号IBI128)到底走到哪一步、手里的数字经不经得起拆,以及这场竞赛里它已经落后的身位和还没打完的牌。
老药三大件,各有各的坑
现行降尿酸药基本是两条路:少造尿酸(黄嘌呤氧化酶抑制剂,XOI)和多排尿酸(URAT1抑制剂)。临床用了多年的三件套,短板都很具体:
别嘌醇:便宜,但重度超敏(剥脱性皮炎等)风险与HLA-B*5801基因相关,而用药前基因筛查并不普及。小红书
非布司他:降尿酸主力,但说明书明确提示长期使用存在潜在心血管风险、要求合并心脑血管疾病的老年患者谨慎使用,长期用药还要盯着肝功能;标准剂量下降尿酸达标率有限,不少人卡在360μmol/L这条线外。知乎
苯溴马隆:促排泄经典,但肝毒性要求严密监测肝功能,且禁用于中重度肾功能损害(eGFR<20)及肾结石患者,直接限制了一批合并肾病痛风患者的使用。知乎
患者的真实诉求就一句话:尿酸降得够狠、够稳,长期吃还别出大事。 2026年这个赛道突然热闹,就是因为新老选手都声称能答这道题。
信达的牌:85.7%这个数字,要先看口径再看大小
替古索司他是信达2022年12月从韩国LG化学引进的分子——信达与LG化学当时签署了一项价值约9550万美元的合作协议,拿下该产品在中国的开发和商业化权益。 它和别嘌醇、非布司他骨架不同,属于新一代非嘌呤类选择性XOI,报道原文的说法是核心为吲哚-吡唑环结构、对黄嘌呤氧化酶结合力更强、活性代谢物还能接力。知乎
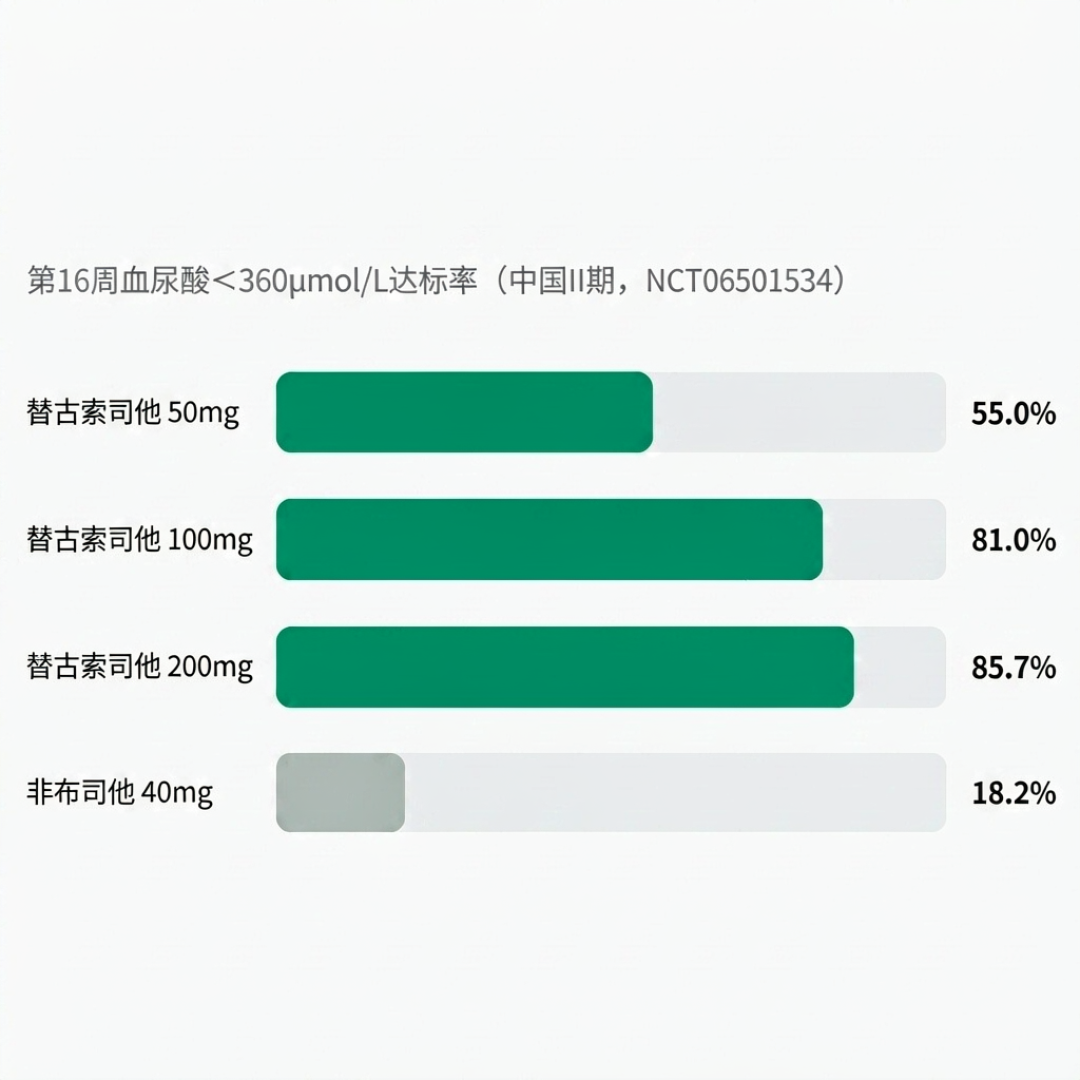
它最常被转发的,是中国II期研究(CIBI128A201,结果2025年9月在APLAR大会公布)的这组数字:第16周时替古索司他50mg、100mg、200mg组血尿酸<360μmol/L达标率分别为55.0%、81.0%、85.7%,非布司他40mg组只有18.2%。 更严格的<300μmol/L线下差距更夸张:200mg组应答率81.0%,约为非布司他40mg组9.1%的9倍;血尿酸降幅38.66%~57.11%对24.11%。 安全性上,替古索司他各组汇总的ALT升高发生率为11.3%,低于非布司他组的22.7%,研究期内未发生严重不良事件。知乎知乎知乎
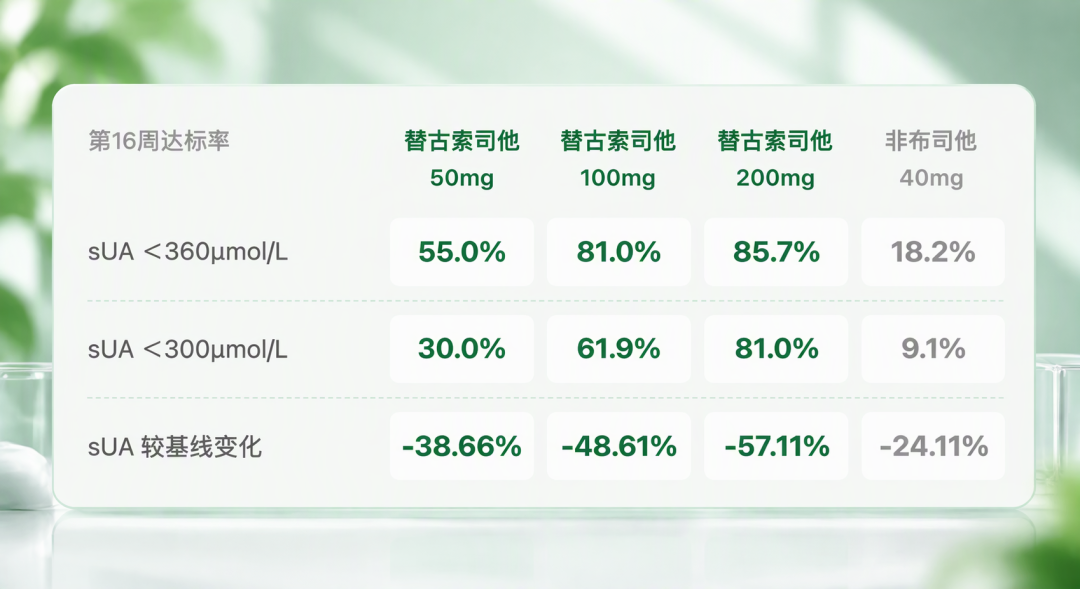
数字确实扎眼。但任何达标率都得先过三道口径关,这也是网上转发时最常被跳过的部分:
这是一项84人、开放标签的研究——II期设计本身就是"随机、开放、多中心、平行、活性对照",入组84例痛风患者,患者和医生都知道自己吃的是哪组药,阳性倾向天然偏高。知乎
对照只用了非布司他40mg,而非布司他说明书允许上调至80mg,40mg恰恰是它达标表现较弱的一档,"碾压"里有对手剂量选择的水分;
16周是短考,能不能长期维持达标、有没有迟发的心血管信号,要靠双盲长周期数据说话——这正是III期(CIBI128A301)的任务:2026年3月23日完成首例受试者给药,III期临床研究已在全国约50家中心正式启动、招募痛风受试者。知乎知乎
流程也还在滚动推进:2026年9月22日,替古索司他片的补充临床试验申请获国家药监局药审中心(CDE)默示许可,拟定适应症为痛风——注意这是按更新后方案继续做临床,不等于上市。知乎
顺带一提,LG化学当年在美国做的156例II期(终点是更严的<5mg/dL)给出的达成率是47%/45%/62%(对照XOI 23%、安慰剂3%)。 不同国家、不同终点、不同剂量组,数字之间不能直接换算,别拿两份II期互相"加成"。知乎
对手没闲着:等它上市,货架上可能已经挤了四五款
这才是这篇盘点最该被记住的部分。替古索司他还在三期里跑,对手已经把"新一代"市场撬动了一角:恒瑞的1类创新药鲁兹诺雷钠片(商品名瑞鸣)于2026年5月28日获NMPA批准上市,适用于痛风伴高尿酸血症患者;一品红则在9月3日公告,其痛风创新药AR882在国内III期拿到顶线数据,75毫克组治疗24周血尿酸达标率86.0%,显著优于对照的非布司他。知乎知乎
在跑/已上市的新一代选手 | 公司 | 机制 | 截至2026年10月的公开状态 | 公开数据亮点 |
|---|---|---|---|---|
鲁兹诺雷钠(瑞鸣) | 恒瑞医药 | URAT1抑制剂 | 国产首个URAT1,2026年5月底获批,6月底通过2026医保目录初审 | 关键III期773例:16周sUA达标率39.7% vs 别嘌醇26.5%(P<0.0001),优势维持至52周 |
多替诺雷(优乐思) | 原研日本,国内已商业化 | URAT1抑制剂 | 2024年在国内上市,已进医保 | 国内III期4mg组达标率73.6%,优于非布司他40mg |
AR882 | 一品红(引进自Arthrosi) | URAT1抑制剂 | 2026年9月公告III期顶线成功 | 75mg组24周达标率86.0% vs 非布司他(P<0.001) |
ABP-671 | 新元素药业 | URAT1抑制剂 | 中美III期进行中 | 2b/3期8周<360达标率91%(对照非布司他40mg,注意观察期只有8周) |
替古索司他(IBI128) | 信达生物(引进自LG化学) | 新一代XOI | 中国III期进行中(2026年3月首例给药,9月获方案变更默示许可) | II期200mg组<360达标率85.7%(84人开放标签,16周) |
已上市的鲁兹诺雷钠把"长期维持优势"写在了成绩里——关键III期纳入773例基线更高的痛风伴高尿酸血症患者、治疗周期52周,第16周尿酸达标率显著优于别嘌醇并延续到终点。 在研侧,新元素药业的ABP-671以非布司他40mg为对照,2mg治疗8周把血尿酸降到<360、<300、<240μmol/L的比例分别做到91%、83%、63%。知乎知乎
一眼能看出的格局:已上市和接近上市的"新一代"里,清一色是促排泄的URAT1抑制剂,替古索司他是其中少见的"抑生成"新架构。 这既是差异化(机制互补,URAT1类在肾结石、肾功能受损人群里受限,XOI路线正好补位),也是隐忧——等它2027年之后真站上台面,面对的是医保谈判桌上越来越便宜的同类新药,以及"老XOI用户换不换"的说服成本。参考它家减重药玛仕度肽上市时踩过的渠道和定价波折,信达很清楚创新药"上市只是开始"。
给痛风患者:等不等,分三种情况
现在吃非布司他达标、耐受良好:按诊疗规范口径,血尿酸要持续控制在<360μmol/L、有痛风石者按更严的<300μmol/L管理——已经达标的,别为了新数字停药等新药。 所有新药都要等双盲III期和适应症批文,"治痛风"三个字落地前,自行换药或停药的风险大于收益。知乎
降不到标、反复发作,或担心非布司他的心血管/肝脏问题:可以拿着这篇文章的关键词去风湿科/内分泌科门诊谈——是上别嘌醇(先筛查HLA-B*5801)、换苯溴马隆(先查肾结石和eGFR),还是已经可以开到刚上市的国产URAT1新药,医生手里已经有牌了,不必干等替古索司他。
尿酸高、发作频繁但没系统治过:先就医把诊断和基线做扎实,再看当地是否有替古索司他III期的招募信息(方案覆盖约50家中心;各类临床招募帖提到入组受试者可获用药、体检和交通营养补贴,金额以项目组实际公告为准),参加注册试验意味着接受规范随访,本身也是一种管理,但要接受随机分组的现实。
一句话:2026年能帮你把尿酸压达标的方案已经有了,替古索司他值不值得等,取决于你现在这条路走得顺不顺。
给盯持仓的人:这局只需要盯四个信号
III期揭盲时点与质量:研究周期约56周,包含24周双盲对照治疗期;按2026年3月首例给药推算,核心数据大概率落在2027年,盯"揭盲"公告而不是II期旧闻。知乎
III期对照剂量:对照若用非布司他80mg,达标率优势必然收窄,这是II期数据最大的水分测试;
NDA受理与审评认定:是否拿到优先审评/突破性治疗,决定它上市时能赶上哪一轮医保;
赛道价格锚:已上市同类新药的医保谈判结果和实际挂网价,会直接框死替古索司他未来的定价与放量空间——同靶点的前车之鉴摆在那里:多替诺雷进医保后价格约为3.55元/2mg/片,这就是这条赛道未来的"地板价"参照。知乎
信达的2026年,资本市场的眼镜基本都架在ESMO那几个肿瘤数据上和玛仕度肽的减重叙事上;痛风这条线安静得多,患者基数却大出一个数量级——它是信达手里少有的"长周期、口服、亿级人群"候选。安静不等于不重要,只是兑现更慢。
最后说边界
目前替古索司他所有人体数据均来自II期研究,III期尚未读出,尚未在中国获批上市——85.7%也好、9倍也好,都只是"值得继续看"的理由,不是"可以停药去等"的理由。同样,本文不构成任何用药建议:降尿酸方案怎么定,请以风湿科医生的面诊为准。证据覆盖到揭盲之前,话就只能说到揭盲之前。