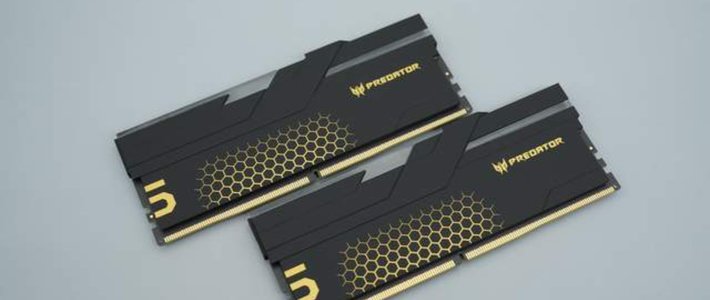
这两天,装机圈吵起来了。
一拨人喊内存要崩:海鲜市场上囤货的开始抛货,DDR5 单套一天直降1000块,海力士股价也跌回了7月低点。另一拨人甩出数据:TrendForce口径下,四季度 DRAM 合约价预计还要环比再涨10%~15%。美光更是在9月财报里放话,2027、2028年的供需会比今年更紧张。知乎
双11预售10月15日已经开跑。知乎上"这轮内存涨价什么时候到头"的提问一条接一条。到底该信谁下单?把两边的账本分开翻一翻。哔哩哔哩
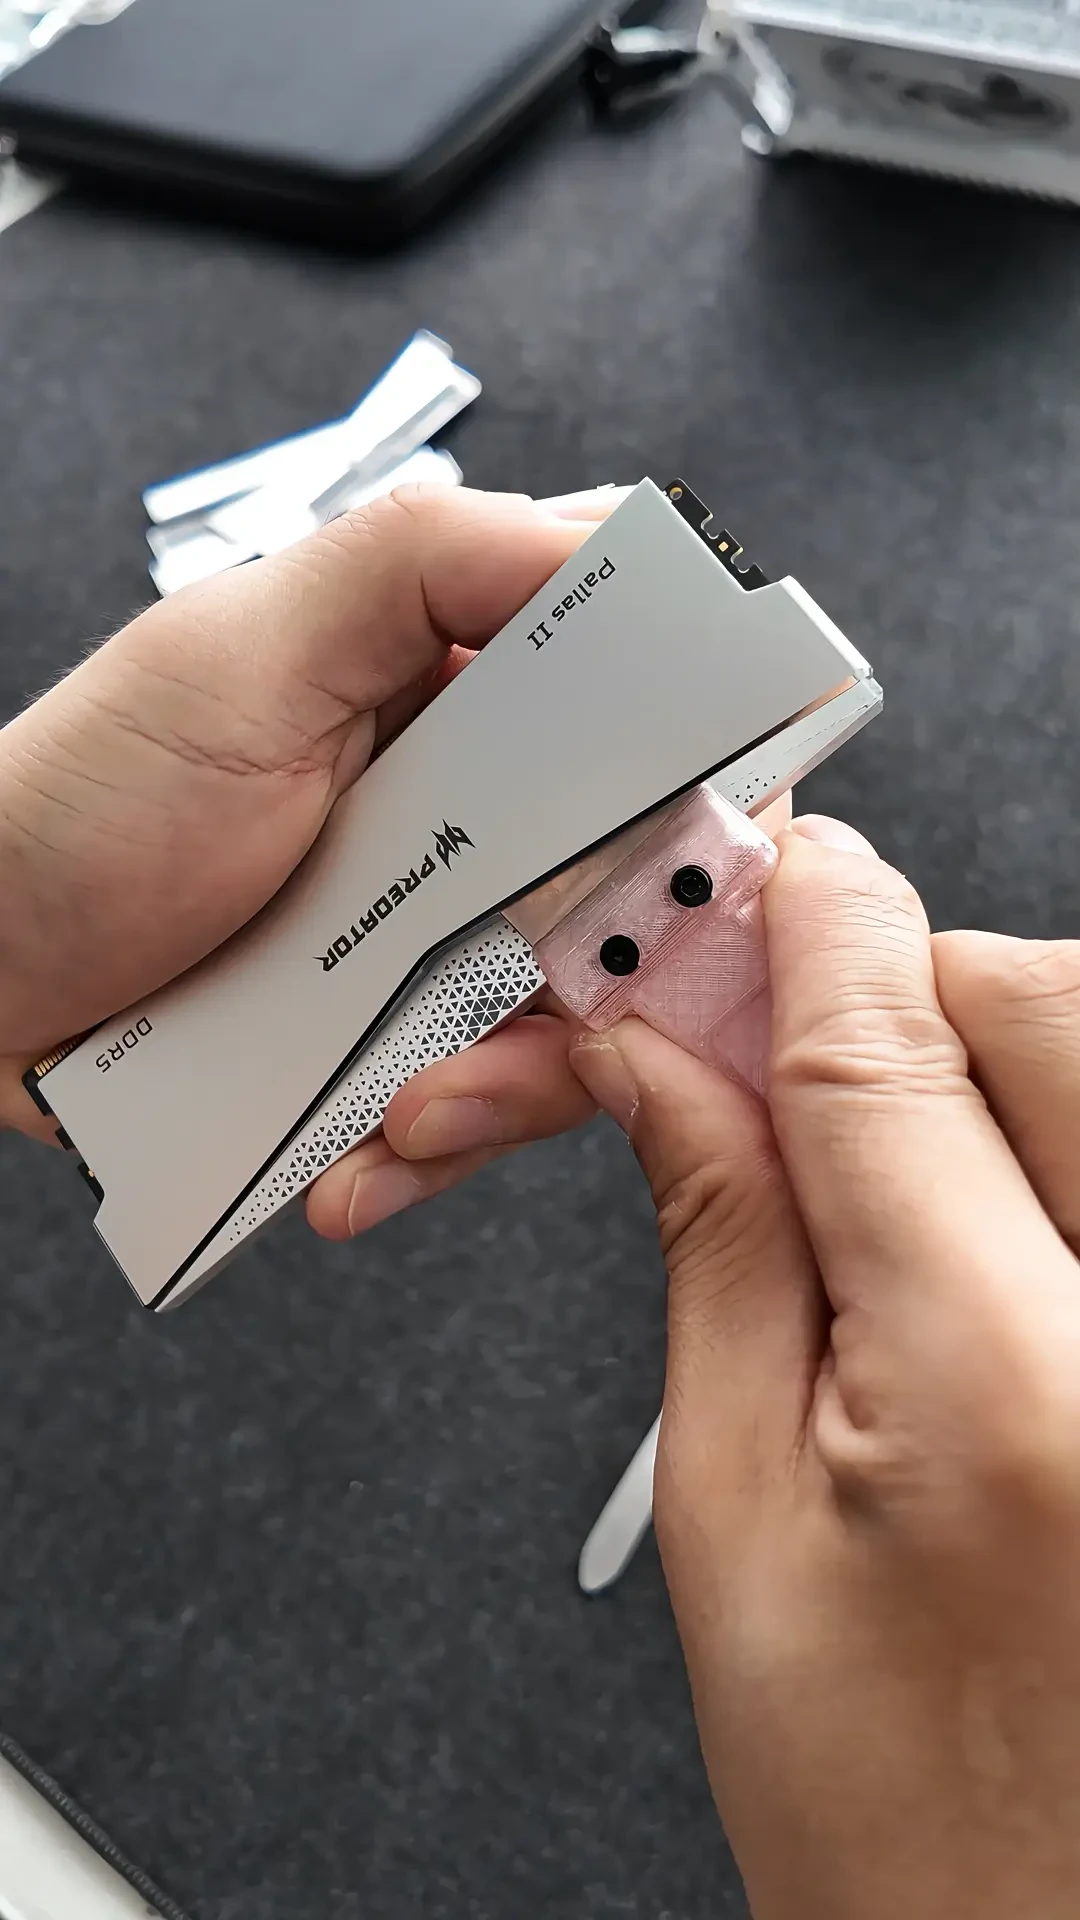
崩盘派的证据,全是"先行指标"
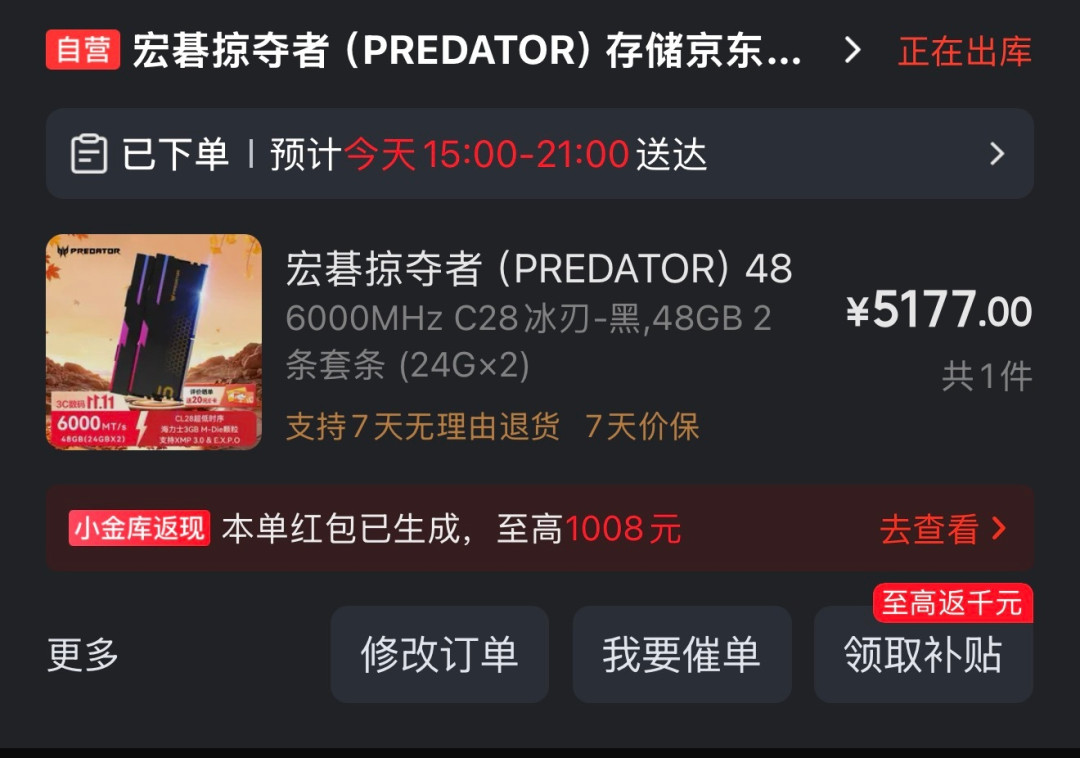
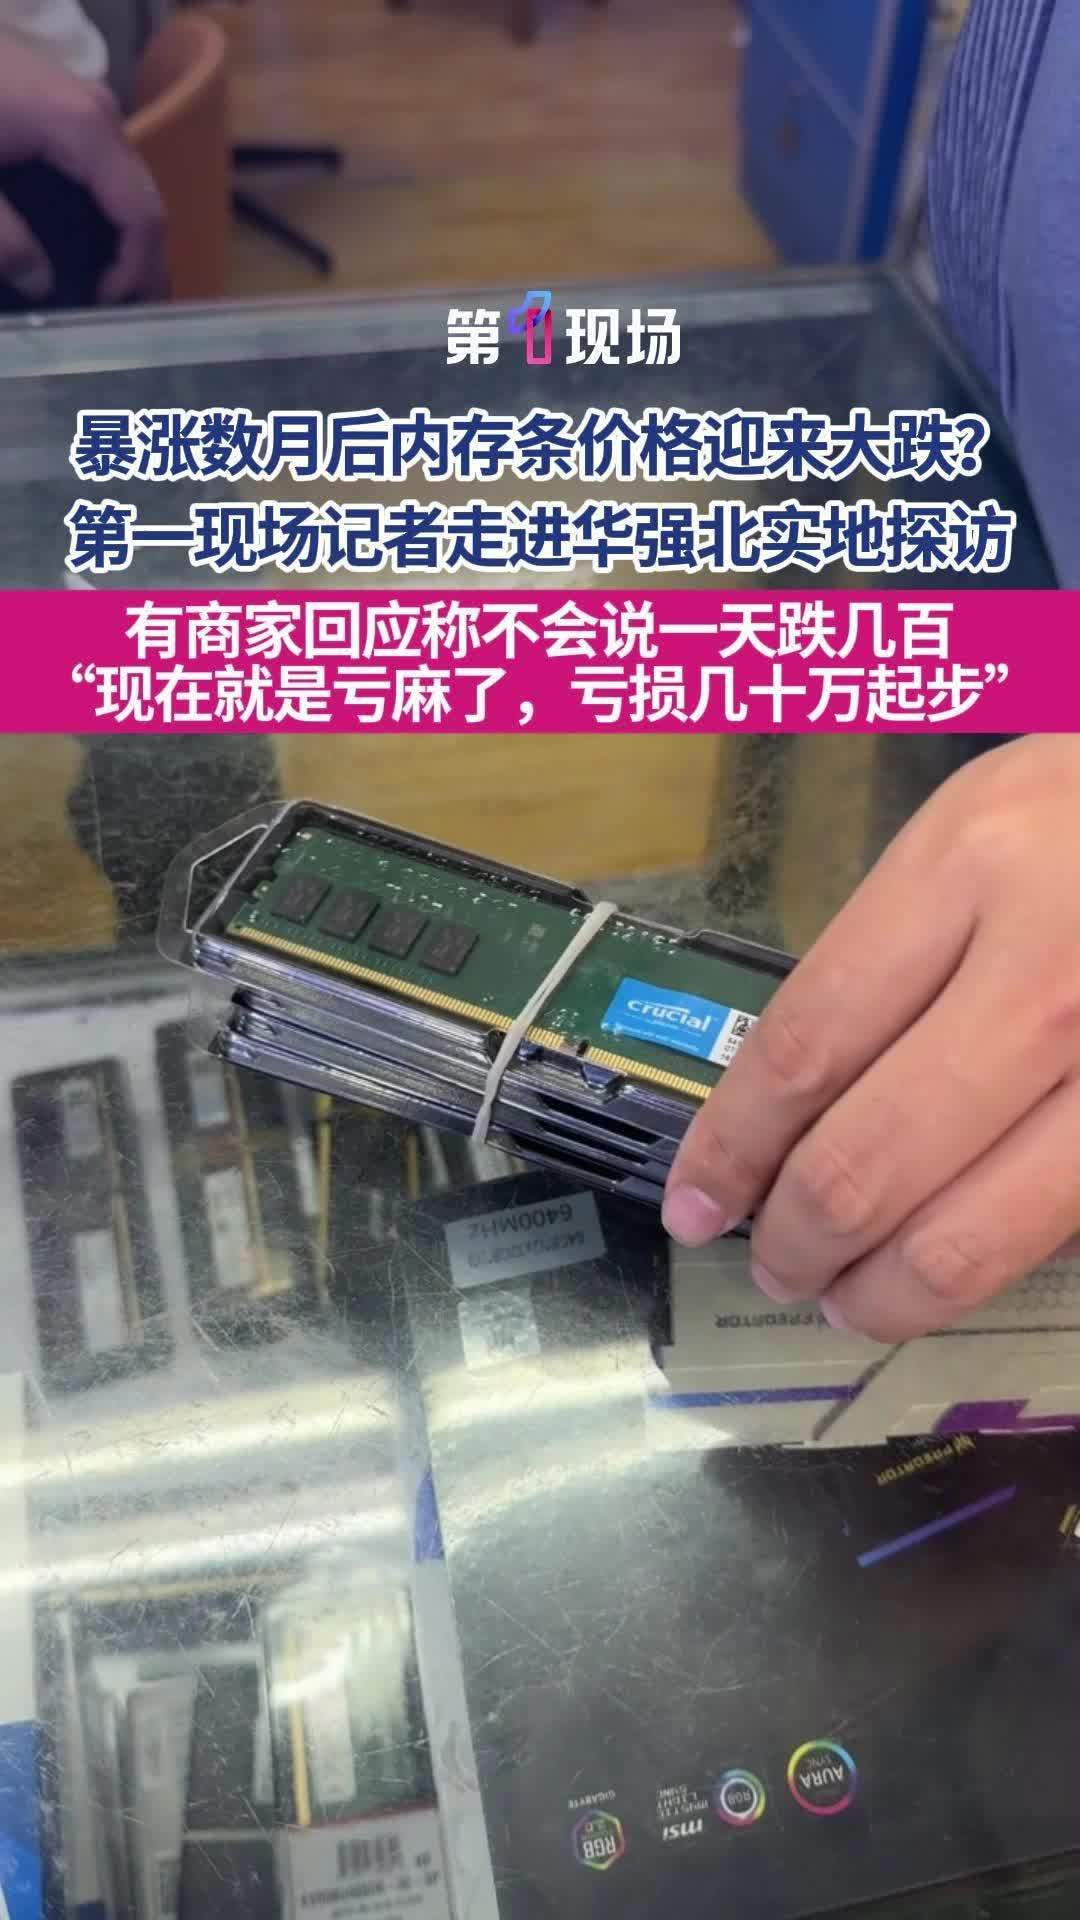
最近这一周,接连出了三件事。一是二手市场出现抛货,前阵子被抢着囤的 DDR4,有囤家开始出货离场。二是价格监测里,DDR5 48G×2 的个别套装单日直降1000元。但别忘了,就在几天前,48G 规格在京东还挂着五千出头的价签。三是海力士扩产动作频频:384亿美元在韩国建新厂,又重启中国 NAND 工厂扩产、产能扩大约五成。市场把它解读为对着国产存储打价格战的准备,股价上海力士已经跌回7月低点。哔哩哔哩哔哩哔哩微博微博中新经纬微博
这些信号都不假。但注意,股市和二手市场从来跑在零售价前面。真正的问题是:柜台上的价格转向了吗?
涨派的账本:涨幅在收窄,还没掉头
把合约价曲线拉出来看:2025年四季度环比涨45%~50%,2026年一季度涨93%~98%,二季度涨58%~63%,三季度涨13%~18%,四季度预计还要涨10%~15%。涨幅从"翻倍"缩到"还在涨",这叫高位放缓,不叫崩盘。知乎
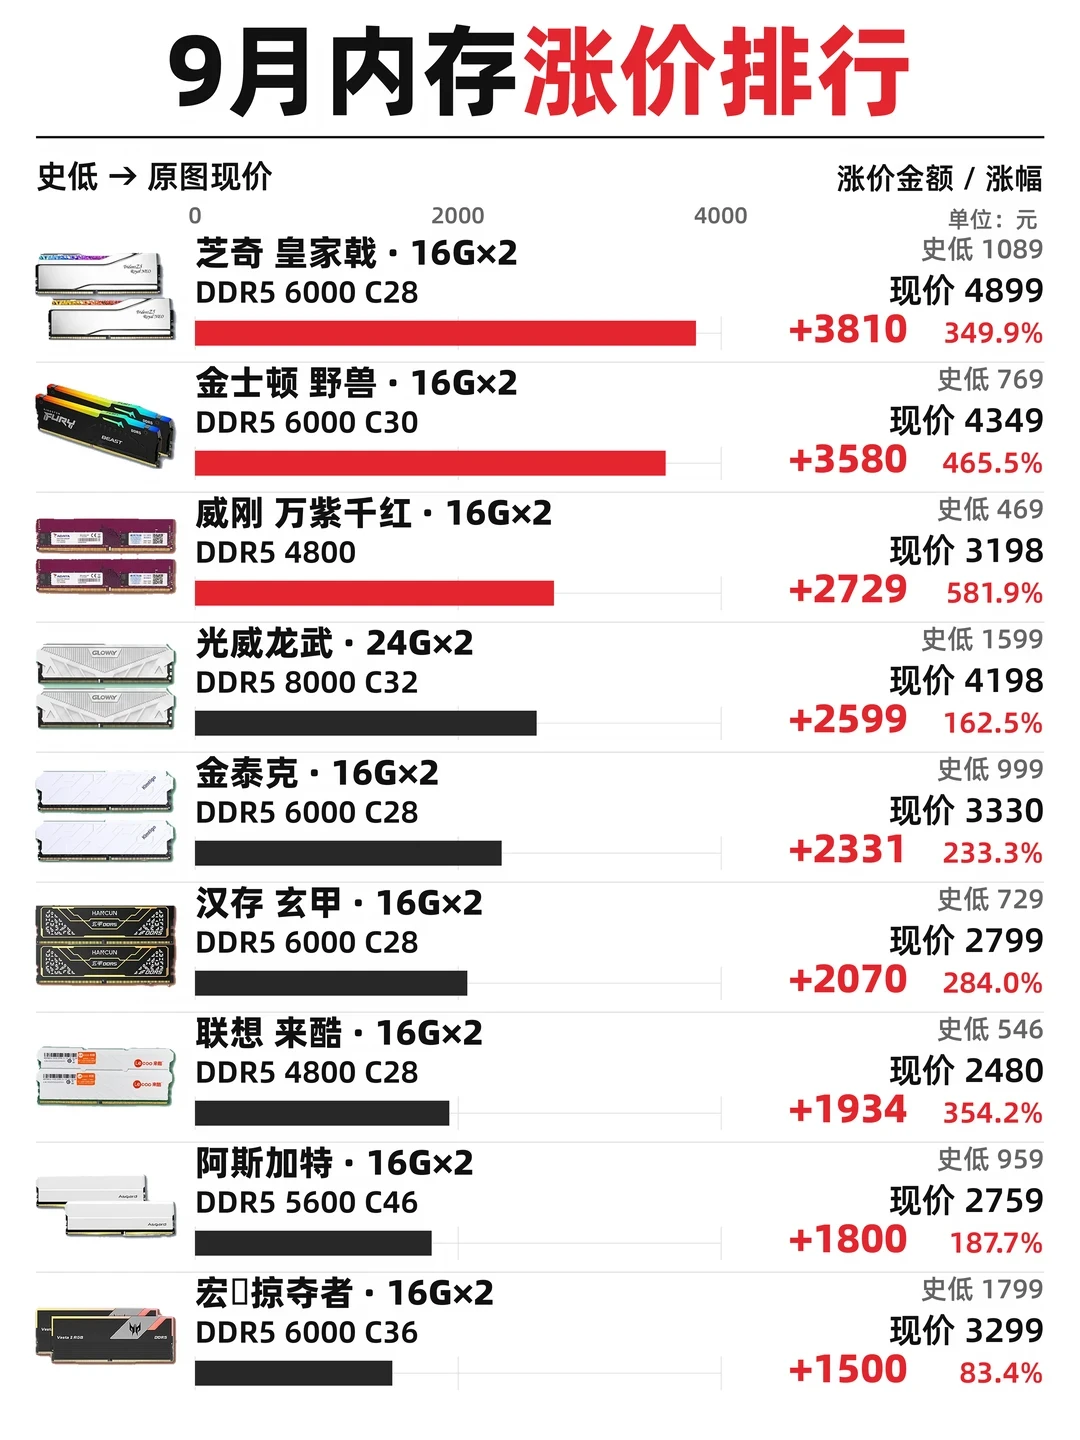
根子也没变:AI 服务器要的内存是普通服务器的8~10倍,原厂把产线往 HBM 上挤,先进产能里留给普通电脑的不到三成。摩根士丹利6月的报告管这个叫 Chipflation——芯片通胀,并特别提醒这不是普通的库存周期,而是 AI 把存储资源重新排了一遍价。美光也在9月财报沟通中表示,预计2027年和2028年的内存供需环境会比2026年更加紧张。新增产能的实质性释放要等到2028年,真正的见顶观察窗口在2028年下半年前后。知乎知乎
别忘了,今年3月底现货价回调过一次,不少人以为周期见顶,结果几周后价格重新往上走。"等一等就便宜了"这句话,年内已经被打过一次脸。知乎微博
双11到底怎么办:分件算账
刚需装机:该买就买,买"够用"。32G 覆盖游戏和办公,别为"一步到位"多付溢价。
只想加内存:别赌崩盘,更别囤货。你拿不到合约价,零售端的回调永远比上游慢半拍。
显卡反而是这轮双11少见的窗口。10月15日国内 RTX 5060 Ti 到手价低至3198元、RTX 5070 约6307元。而海外英伟达把产能挪给利润更高的 AI 算力卡,游戏卡价格节节抬高。RTX 5090 甚至成了走私目标,海关一周截获12起。同一张卡,国内这边是洼地。哔哩哔哩哔哩哔哩哔哩哔哩
老机器还能战的:可以等2028年的窗口,但别指望明年就大跌。
拐点在路上,但不在双11这一天。真正的降价信号,不是哪天现货跳水,而是三星、海力士不再把产线往 HBM 上挤的那一天。在那之前,今年最贵的不是内存,是"再等等"。知乎