今天(10月21日)上午,第一财经推了一条不少卡友看完第一反应是"哦?"的消息:建设银行发布《关于取消龙卡信用卡彩信账单服务的公告》,2026年11月30日起停止信用卡彩信账单服务,理由写得很直白——各运营商已逐步下线彩信服务,公告建议客户优先改用电子邮件账单。第一财经
单看这条,它只是"无纸化"的常规操作。但把最近三个月各家银行的公告摆在一起数一遍,你会发现一个更值得卡友上心的事:你的信用卡账单和还款提醒,正在同时从好几个你习惯了十多年的入口撤出——纸质账单、彩信、独立App、微信小程序,而且好几个停服日期都撞在月底。
先把这张"退场时间表"存下来
我把能查到正式公告或媒体报道的变动逐行核对了一遍,按生效日期排成一张表。你可以直接对着自己的钱包查:
近期生效(2026年)
银行 | 停了什么 | 生效日 | 官方给的替代渠道 |
|---|---|---|---|
建设银行 | 信用卡彩信账单 | 11月30日 | 电子邮件账单优先;手机银行、短信、微信小程序、网银可查账单 |
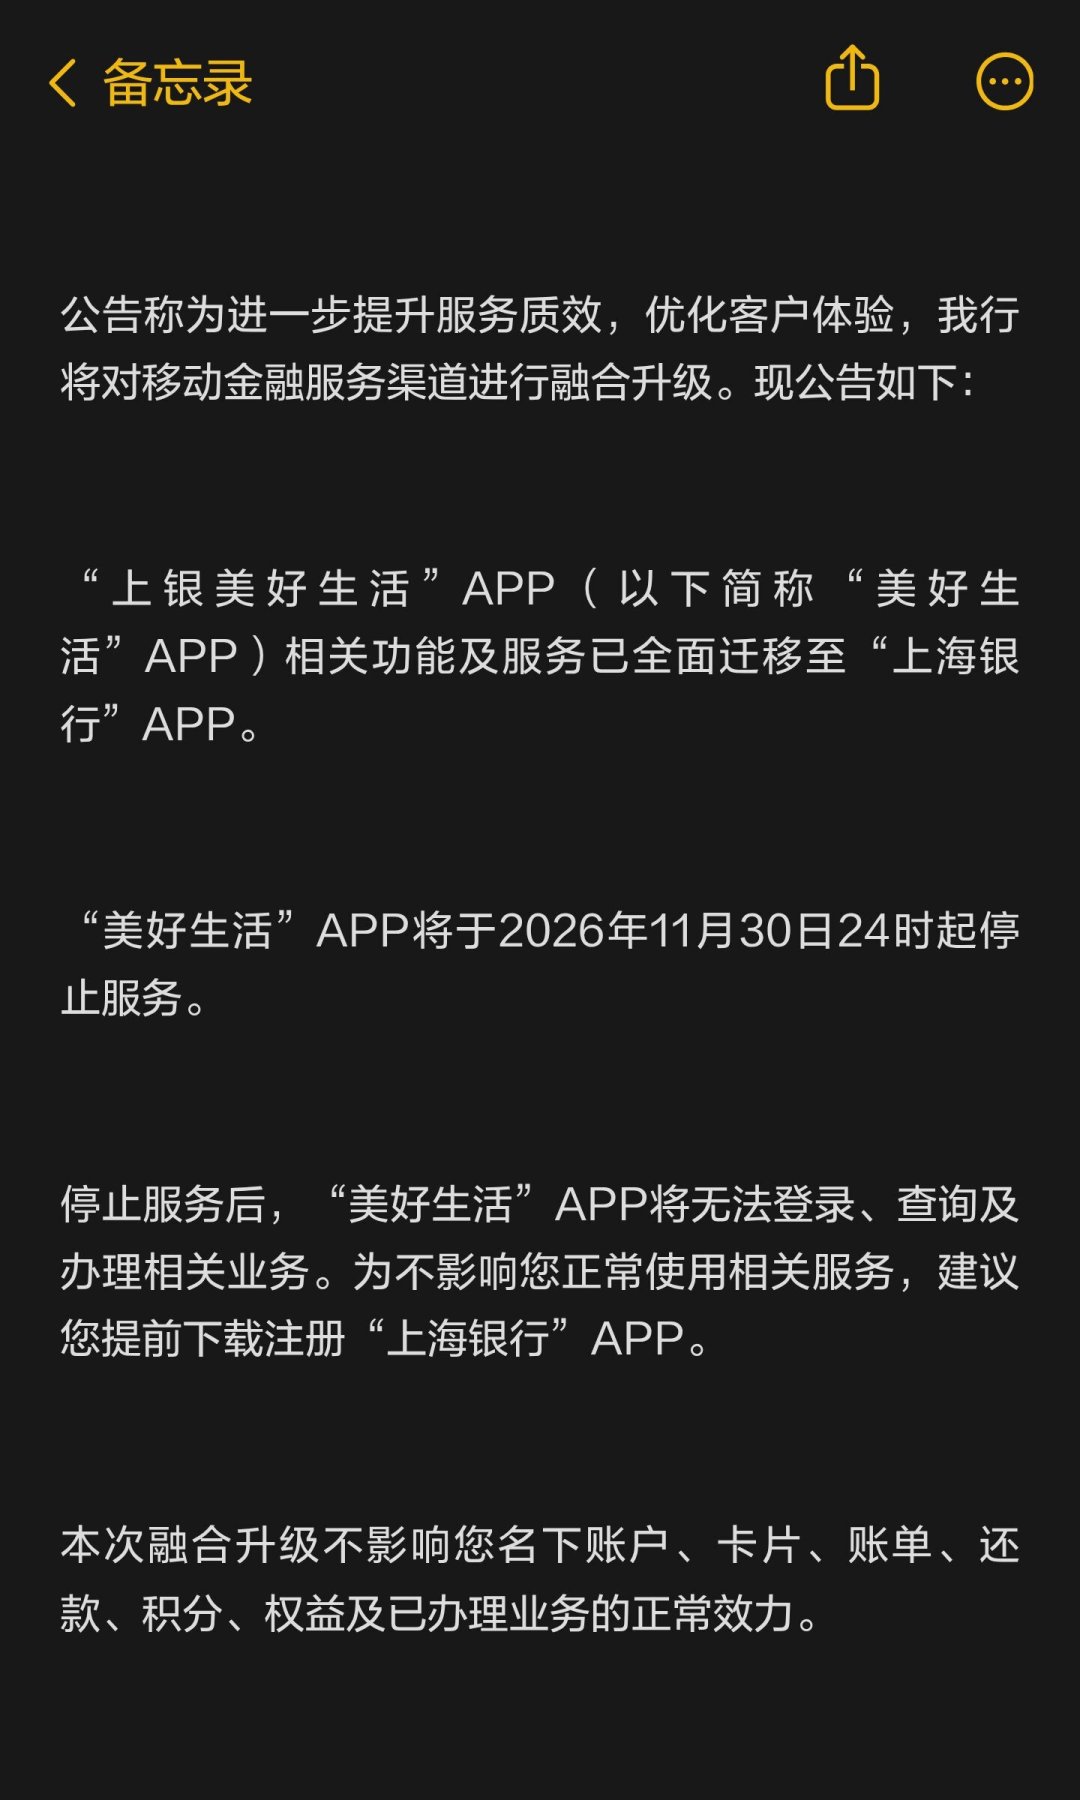
上海银行 | "上银美好生活"App停止服务 | 11月30日24时 | 功能迁移至"上海银行"主App |
邮储银行 | 邮储信用卡App停止全部服务 | 11月25日24时 | 由邮储银行App承接 |
民生银行 | "民生信用卡全民管家"微信小程序停止运营 | 10月30日 | 向"民生"系自有App集中("全民生活"App多数功能已内嵌进民生银行App) |
建设银行 | 停止邮寄纸质账单(4月30日公告) | 6月20日 | 电子账单;手机银行搜"账单发送方式"可开通邮件账单 |
民生银行 | 逐步取消邮寄纸质账单 | 3月底公告起 | 统一以电子形式提供账单 |
天津农商行 | 停止寄送信用卡纸质账单 | 9月30日 | 电子邮件或手机短信发送电子账单 |
信用卡独立App"缤纷生活"停止服务(国有大行首个) | 6月30日 | 中国银行手机银行主App |
历史上的先例(这次只是补完最后一块)
浦发2016年5月1日就取消了彩信账单,2018年9月停寄纸质账单,当时同步免费提供微信、App、短信、Email四路账单;中信2018年8月20日起以"彩信服务场景日趋减少"为由陆续关闭彩信账单;兴业2015年4月账单全面电子化;招行2016年起逐步取消纸质账单;而默认纸质寄送这件事,最早是工行2014年拉开的序幕,农行、中行、交行从2014年起先后跟进。第一财经
看懂了吗?这不是某家银行单独抠成本,而是一场持续了十二年的行业迁移,2026年10月底到11月底恰好是好几家银行公告里挤在一起的"集中交割窗口"。真正会踩坑的,是手里卡多、账单入口本来就没挨个设置过的人。
为什么是彩信先死,为什么App扎堆关
彩信账单的直接死因在运营商那边:中国移动今年3月公告,“和生活”、梦网全网短彩业务等5款产品于2026年4月30日24点正式下线,彩信这条传输通道本身都在退役,银行只是跟着关水龙头。 需要说明的是,"各运营商已逐步下线彩信"目前能拿到官方公告实证的只有移动一家,电信、联通暂无直接信源,但银行公告口径一致,方向不会错。微博
信用卡App关停潮则是另一笔账。以中行为例,被关的"缤纷生活"月活只有154万,而主App月活超过7200万——维持一个几乎没人打开的独立App,开发和安全成本都在白烧。 招联首席经济学家董希淼对纸质账单退场的解释同样指向成本:取消纸质账单是银行向精细化运营要效益、压降运营成本的措施之一,而且纸质账单上印着姓名、额度等私密信息,邮寄链条上每个节点都有暴露风险。知乎第一财经
大背景是行业整体在瘦身。央行《2026年第二季度支付体系运行总体情况》显示,截至二季度末全国信用卡和借贷合一卡存量6.77亿张,比2022年三季度8.07亿张的历史峰值累计少了1.3亿张,总量连续15个季度下滑,光今年二季度就减少约1000万张——平均每天超过10万张卡退出市场。 发卡量没了,银行自然把省出来的每一分钱(邮寄费、彩信通道费、独立App维护费)都从持卡人触达渠道上开始砍。第一财经
先辟个谣:不是"账单没了",是"入口搬家"
每次这种新闻下面都会有一批人慌"以后是不是不知道自己要还多少钱"。这里先把三类东西分开,别被带偏:
彩信账单(图片短信那种)在退场——这次建行停的就是它。
普通短信提醒、短信账单没退场。反证很硬:天津农商行9月30日停寄纸质账单后,官方替代渠道里明确保留"手机短信";浦发2018年起至今免费提供短信账单。 所以"以后银行都不发短信了"这种说法目前没有信源支撑。第一财经
账单本身永远存在,App、微信、网银、电子邮件随时能查。真正消失的不是账单,是"到点自动送到你面前"的那一下。
而这第三点,才是风险所在。你以为账单提醒是标配,实际上各行的提醒习惯差得多:有小红书用户10月17日吐槽中信还款日没有还款提示、提醒电话不打、骚扰电话倒是天天打,准备注销账户。 有用户说广发"悄悄扣利息零个提示,别的卡都准时提醒,它就不提醒";还有一位晒逾期记录的用户(10月15日,赞14评25),称招行卡10月7日还款日,直到逾期前两天才有机器人来电。更早的经典场景是:有人依赖微信公众号推送账单,某个月推送抽风没收到,直接被迫逾期。汇丰卡用户10月21日也在微博晒了"忘还款被扣500港币",最后一句"还是得把自己的账单搞清楚",是这条时间线里所有提醒的共同结论。小红书微博
对账这件事还有另一层:动账通知本身有的行就设了门槛——农行借记卡动账短信早在2013年12月起就按约2元/月(一年24元)收费,如今微信免费动账提醒成了主流替代,农行信用卡官方号9月20日发"免费开通微信交易提醒"的帖子,底下142条评论挤的全是在弄的人,说明"到点有东西提醒我"始终是强需求。 另外提醒一句容易被误读的新规:10月1日起施行的《严重失信主体名单管理规定(试行)》明确普通信用卡逾期属于民事违约、不列入严重失信主体名单——但"不进失信名单"不等于没事,逾期记录照旧上报央行征信,罚息照收(多数卡户协议口径为未还足最低还款额按全额计罚息、日息0.05%)。小红书
赶在11月30日前,给每张卡做这三个动作
针对"入口搬家",不需要你装十个App,只需要保证每张卡至少有一条"会主动找你"的提醒链路:
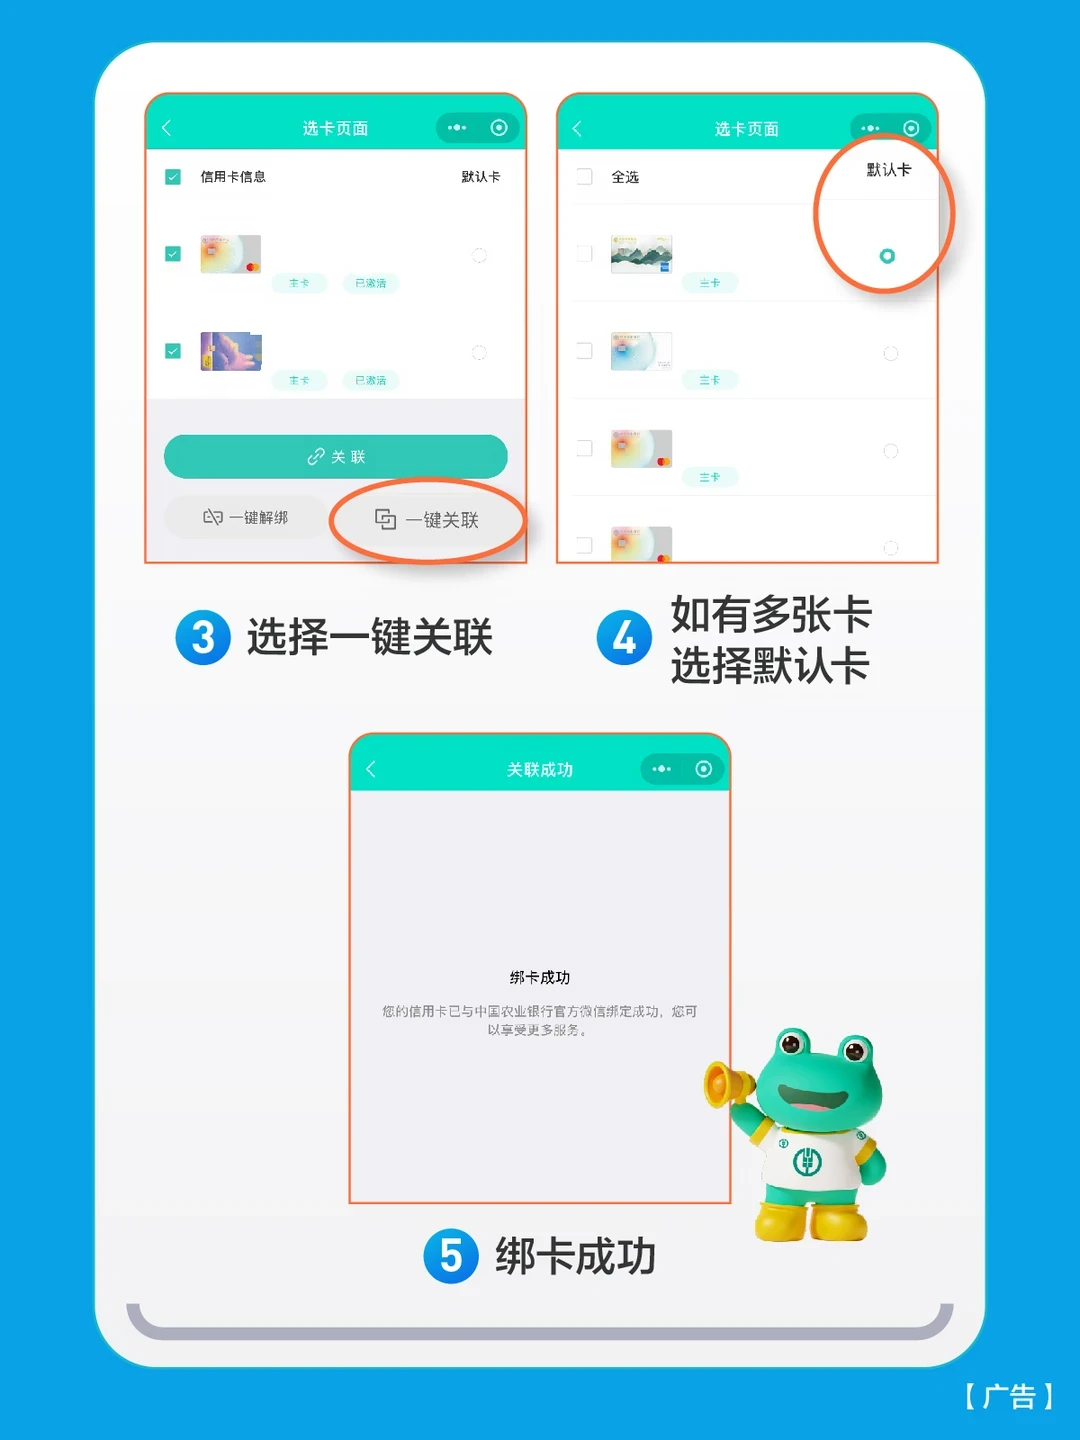
第一步:开通电子邮件账单(重点查建行卡用户)。 建行公告建议的优先渠道就是它,路径是手机银行搜"账单发送方式"开通邮件账单或更新邮箱。邮件账单有个彩信和短信都没有的好处:PDF式完整明细永远收得到、可检索,需要跟商家对质或者核分期息费时它就是凭证。
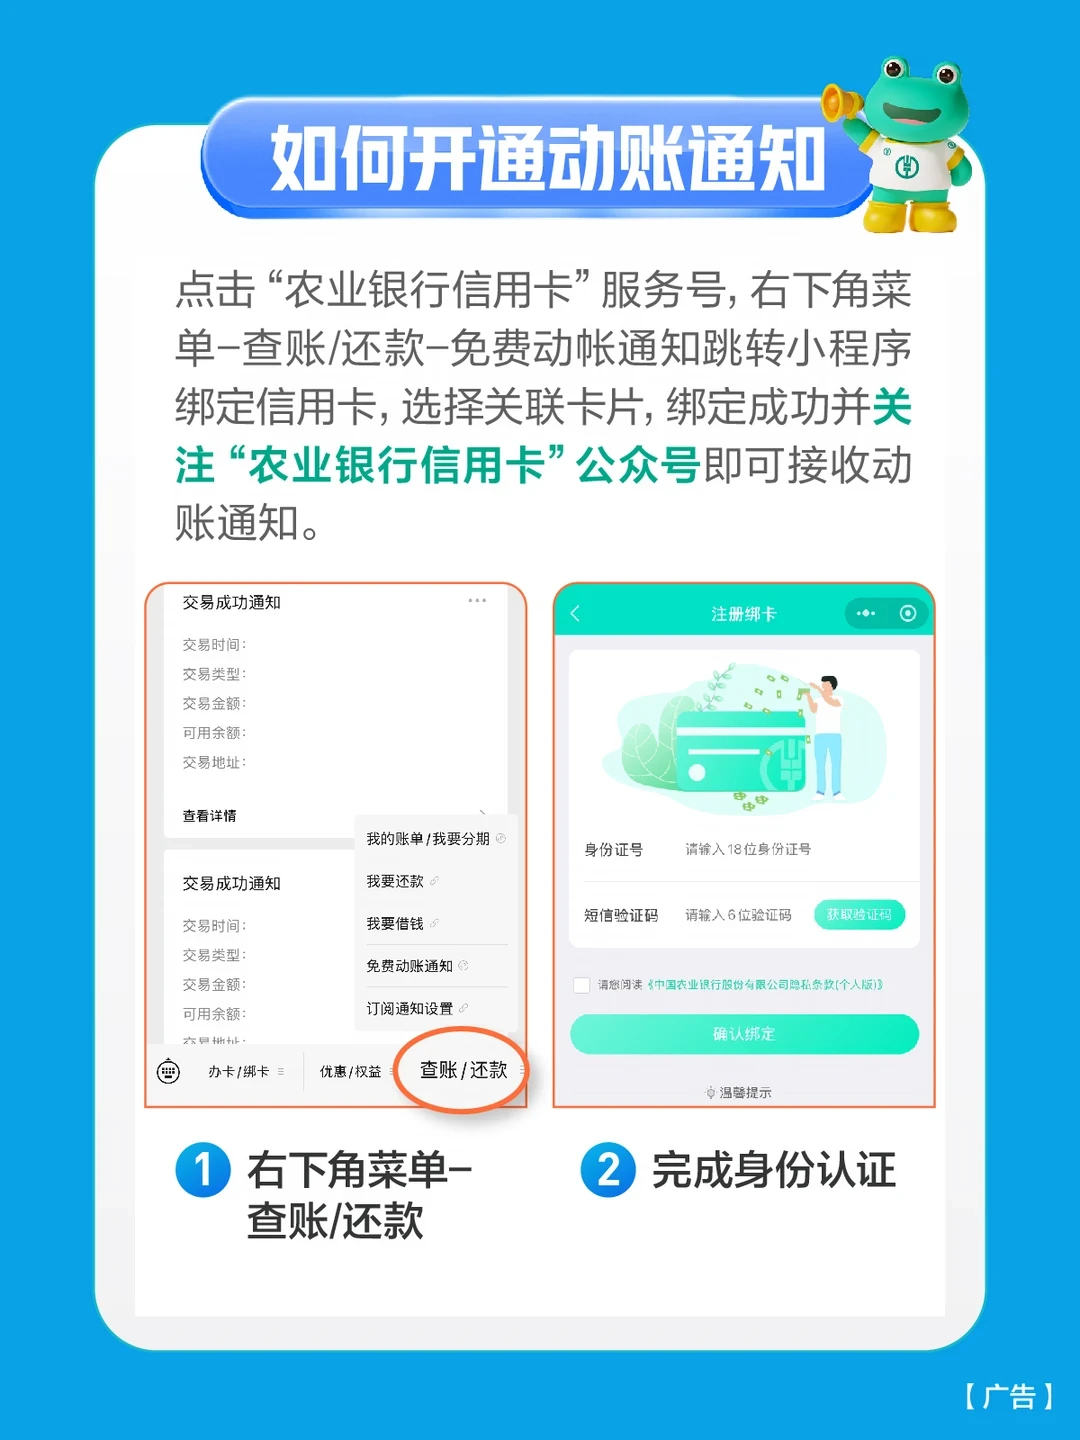
第二步:关注发卡行官方微信服务号,开通免费的动账/账单/还款提醒。 目前招行、民生、中行、建行、农行、交行等主流银行都把微信动账提醒作为独立免费服务。多卡党尤其值得做——微信提醒你一定会看,App推送你不一定装。
第三步:设"双保险"——行内自动还款+自己的日历。 储蓄卡余额稳定的,直接在信用卡App里绑定自动还款(注意核对自动扣款日在还款日前);不放心自动扣款的,至少在手机日历给每张卡设"账单日"和"还款日前3天"两个提醒。别赌容时服务:多数银行有一到三天宽限期,但各家口径不一,而且宽限是拿来应急的,不是拿来当提醒用的。
接下来盯什么
这条线还没走完,有三个信号值得继续观察。一是三个停服日会不会如期落地:邮储信用卡APP将于2026年11月25日24时起停止全部服务,上海银行"美好生活"APP定于11月30日24时停止服务,建行彩信账单也在同一天关闭。 有没有银行再发跟进公告,是下一步要盯的。二是建行们停彩信后,普通短信账单和还款提醒的到达率会不会实际下降(现在抱怨提醒缺失的都是零散样本,还没有规模证据);三是其他股份行会不会复制"停彩信+关独立App+收小程序"的三连。我会继续盯着,有新公告第一时间更新这张时间表。知乎知乎
一句话收尾:这轮退场砍掉的是银行的成本,但搬运走的是你的提醒入口。11月30日之前,花十分钟把上面三个动作做完,这页就翻得跟你没关系。