




 深耕数码、AI兴趣领域


3
2
数据中心暴增97%!AMD单季营收134亿美元破历史纪录,苏妈一句话带飞芯片股
2026-11-05 22:12:35
0点赞
0收藏
0评论
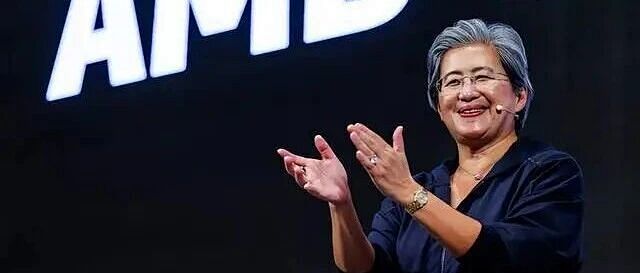
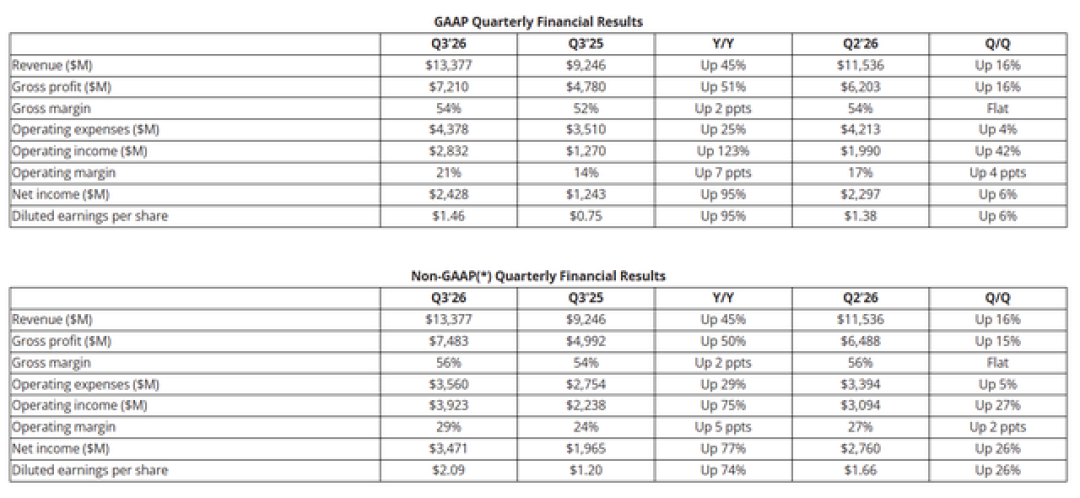
“第三季度是AMD历史上营收规模最大、盈利水平最高的一个季度,我们的下一代数据中心产品已进入量产爬坡阶段。”——苏姿丰。
如今,AMD正式进入“数据中心”时刻,苏妈的积极表态,为半导体板块以及市场对于AI GPU的预期,注入一针强心剂。
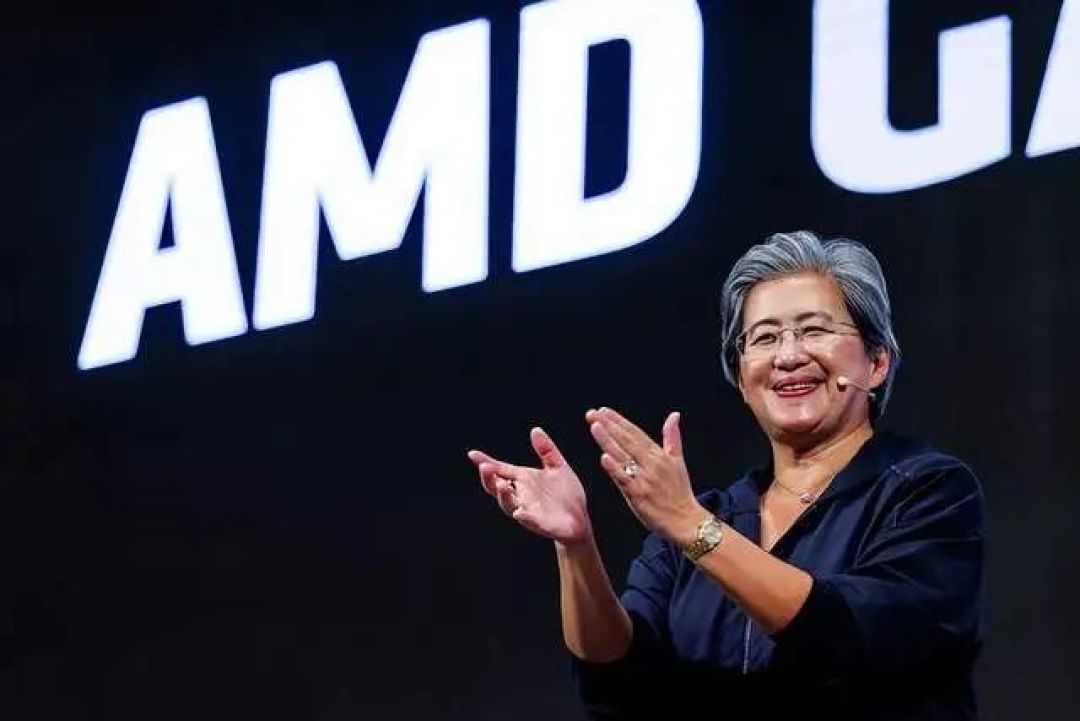
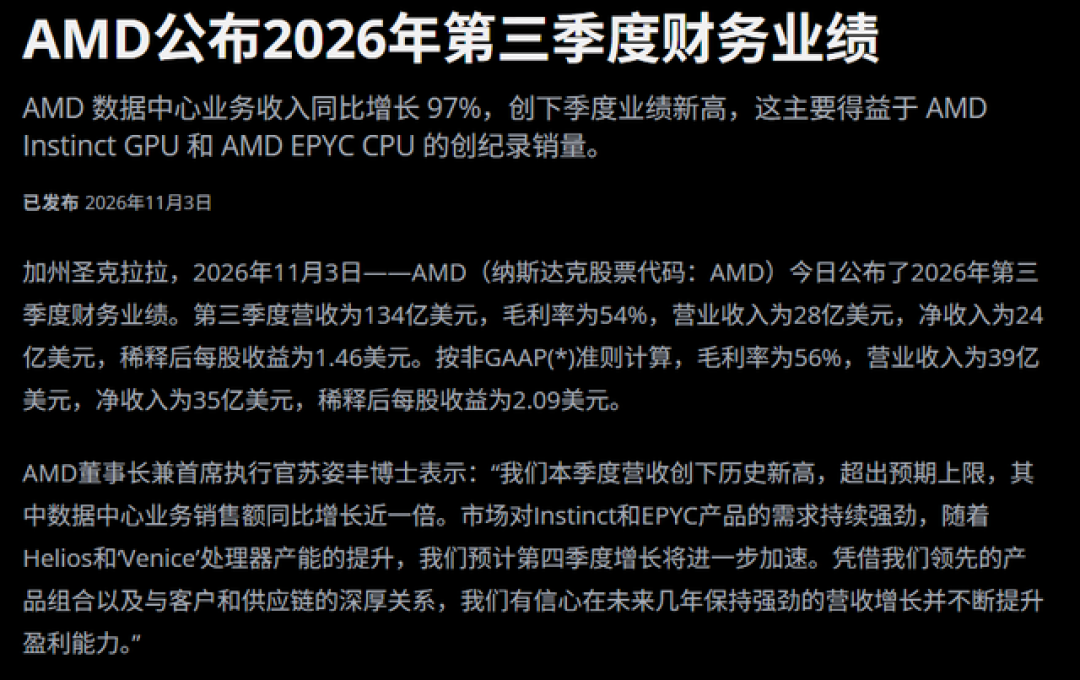
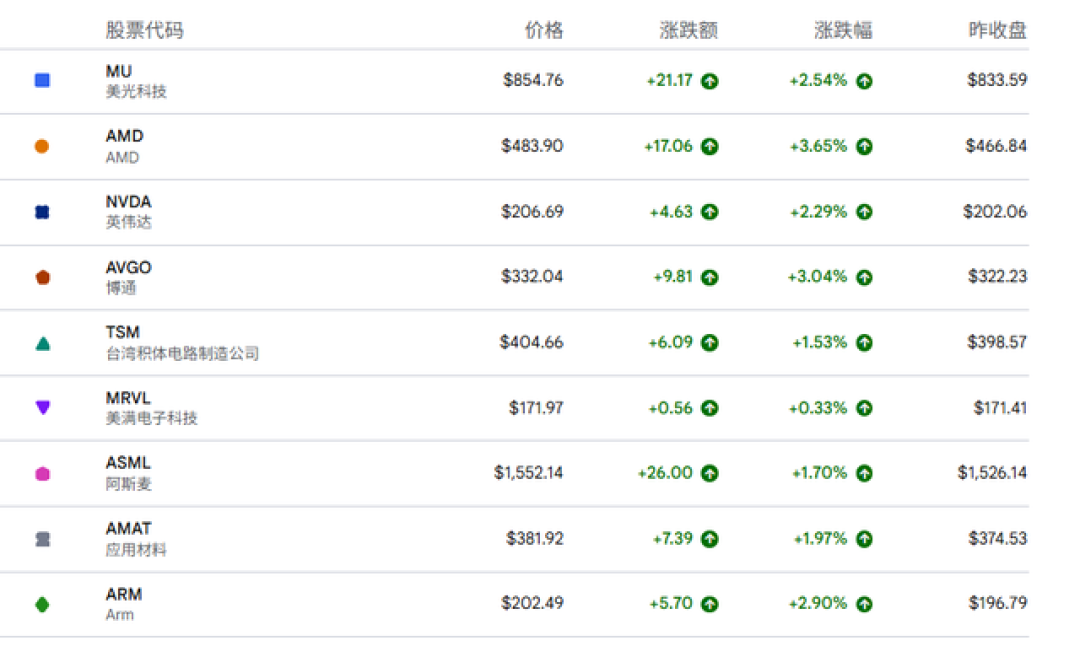
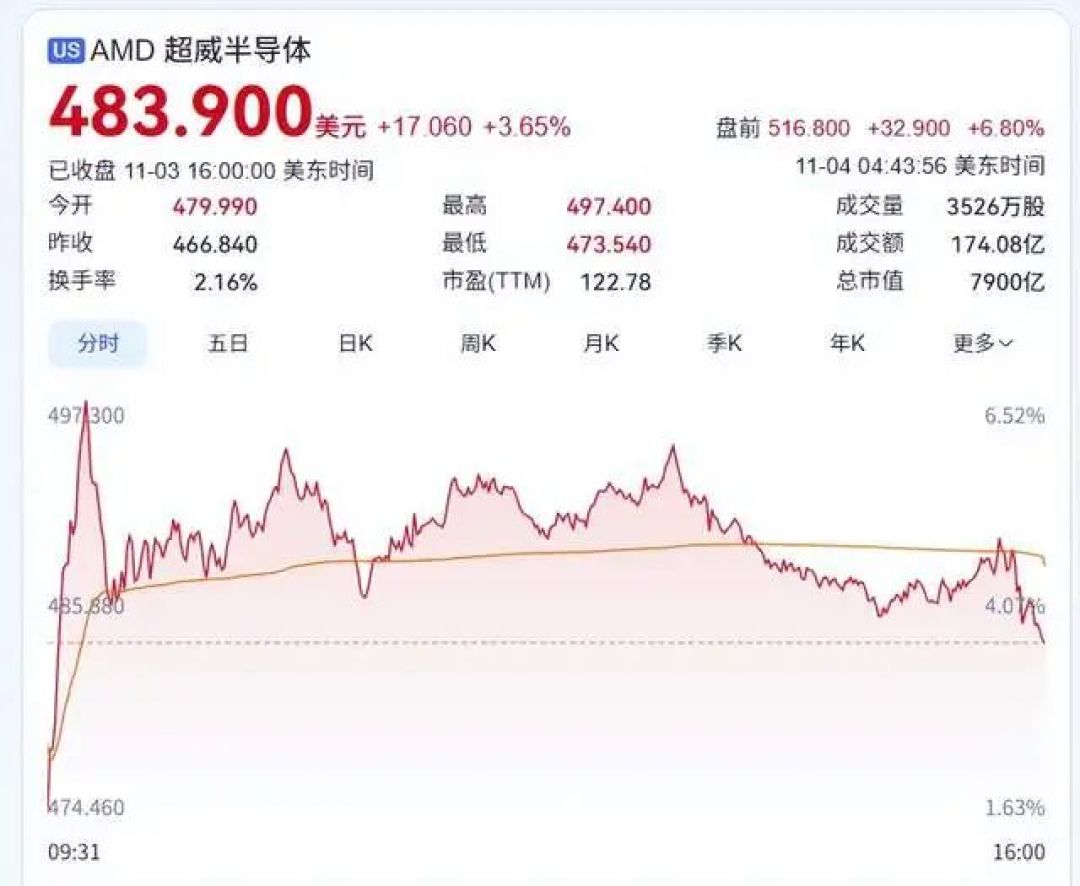
11月3日,AMD交出了公司历史上最强的三季度财报,给持续震荡的半导体市场打了一剂强心针。单季134亿美元营收、数据中心业务同比近乎翻倍的成绩,连同2027年营收增长超80%的激进预期,不仅让AMD盘前(4日)交易大涨7%,更带动整个半导体板块集体回暖。
其中,衡量半导体板块整体走势的iShares半导体ETF(SOXX)、Roundhill存储芯片ETF(DRAM)双双涨超2%,此前连续下跌的Intel止跌企稳微涨1%,NVIDIA也同步收涨约2.3%。
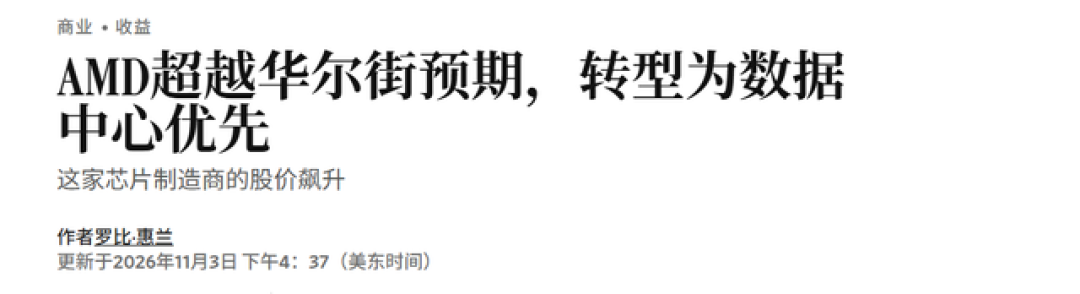
《华尔街日报》评价称,这份财报的意义远不止于单季业绩超预期,更标志着AMD向 “数据中心优先” 公司的转型已经落地见效。
芯硬件分析认为,在市场普遍担忧AI算力需求见顶以及板块情绪低迷的节点,AMD这份答卷验证了服务器与AI芯片成长的韧性,成为本轮半导体板块情绪反转的核心催化剂。
AMD董事会主席兼首席执行官苏姿丰表示:“我们交出了创纪录的季度业绩,营收超出指引上限,数据中心业务销售额同比接近翻倍。
Instinct与EPYC(霄龙)产品的市场需求持续走强,随着我们扩大Helios与Venice(威尼斯)的产能,预计第四季度增长还将进一步加速。凭借领先的产品矩阵、深厚的客户与供应链合作关系,我们有信心在未来数年保持强劲的营收增长,并持续提升盈利水平。”
数据中心业务同比暴涨97%,成业绩绝对压舱石
第三季度,AMD数据中心业务营收达85亿美元,同比暴涨97%,环比增长27%,创下历史新高。
该板块占总营收的比重已从去年同期的47%快速攀升至64%,是公司增长的绝对核心引擎。营业利润为29亿美元,同比增长168%,利润率从去年同期的25%提升至34%,同比扩大9个百分点,规模效应持续释放。
“第三季度是AMD历史上营收规模最大、盈利水平最高的一个季度,我们的下一代数据中心产品已进入量产爬坡阶段。今年以来,数据中心业务营收逐季加速增长,我们预计第四季度这一势头还将延续,核心驱动是推理与智能体工作负载的需求攀升,以及新产品的量产爬坡。”苏姿丰说。
这份创纪录的增长背后,是AMD CPU与GPU两条产品线的双线突破,也进一步凸显出其“两条腿”走路的优势。
CPU端,EPYC份额持续扩张,智能体成新增量
苏姿丰在财报发言中透露,AMD服务器CPU业务中,云厂商与企业级市场的销售额均实现同比翻倍。除了传统云计算与企业IT的需求,智能体(Agent)工作负载正在成为全新的增长极,无论是Meta的Muse、还是OpenAI的dots等产品展现出惊人的渗透速度,Muse上线六周内激活用户就突破1000万。
这类个人与企业级智能体需要跨应用跨系统持续并行运行,在拉动GPU需求的同时,也创造了大量的云端CPU增量需求。
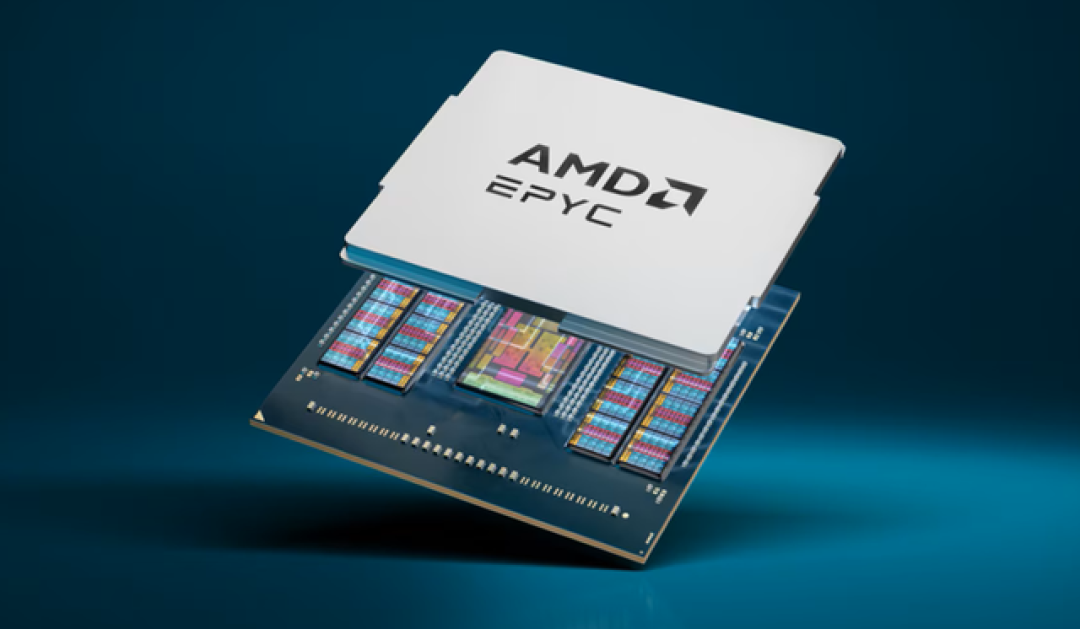
目前,第五代EPYC(Turin)已成为公有云中部署最广泛的EPYC处理器,全球头部云服务商已推出超过540种相关实例规格。第六代EPYC(Venice)处理器已于三季度启动出货,早期需求为历代最强,OEM/ODM合作伙伴规划了超240款平台机型,比Turin多出20%。此外,云厂商也已开始部署,相关实例预计2027年初正式上线。
AMD同时推出了Helion机架级参考设计,面向智能体基础设施打造整机方案。客户可根据工作负载灵活配置,既可以是面向超大规模云厂商的全CPU机架,也可以是结合Venice处理器与Instinct GPU的企业级系统,同时运行智能体与大模型。
在全CPU配置下,单机架可搭载144颗Venice处理器,近7.4万个线程,是行业内智能体密度最高的方案。
目前所有主流服务器OEM与ODM厂商均计划推出 Helion 产品,首批系统将于本季度出货。
GPU端,Helios批量落地,生态短板快速补齐
AI加速卡业务,同样创下营收纪录。本季度MI455X启动批量出货,Anthropic、Meta、微软、OpenAI、甲骨文等头部客户快速完成首批Helios机架的上线,初期部署性能表现优异。
预计第四季度Helios的部署规模将大幅提升,慧与、戴尔、联想、超微等 OEM 合作伙伴也将开始出货整机系统。
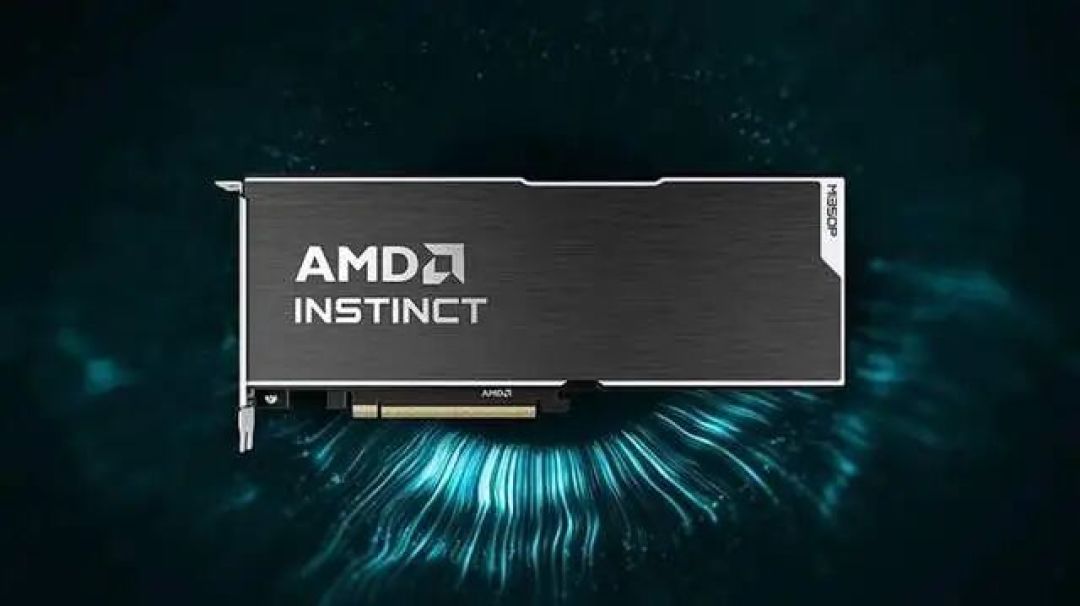
超算领域,欧洲高性能计算联盟(EuroHPC)选定Instinct MI430X GPU与第六代EYPC处理器,用于打造欧洲下一代旗舰超算LUMI-AI,计划于2027年下半年上线。AMD表示,MI430X的双精度性能接近竞品的9倍,这对科学模拟场景至关重要。
凭借这一优势,MI430X已被全球多下一代超算系统选中,随着各国政府与科研机构规划下一代重大算力投资,AMD有望拿下更多项目。
软件生态方面,ROCm 10已经正式发布,针对大规模集群优化了启动速度与长时任务稳定性,新增的ROCm.AI 智能调优功能,可将数周的工程优化工作压缩至数小时,生态短板正在快速补齐。
本季度AMD还宣布两项战略收购,均预计年底前完成,收购低延迟推理芯片厂商Taalas,技术将整合进全系列解决方案,收购李飞飞领衔的World Labs,深化空间智能与前沿大模型研究,李飞飞将出任AMD首席科学家,主导模型研究并规划全栈路线图。
业务结构质变,跳出PC周期,拥抱AI长坡
与数据中心的高增长形成对比的是,客户端与游戏板块整体承压。三季度该板块总营收37亿美元,同比下降8%,其中客户端业务受益于锐龙移动处理器的强劲表现,营收同比增长7%,商用市场占比持续提升。
但受内存与元器件涨价影响,季末PC 终端出货有所放缓,AMD预计2027年整体PC市场出货量将出现两位数下滑。游戏业务营收同比下降40%,主要为主机半定制业务进入周期后半段,符合行业预期。
但与深陷PC疲软泥潭、单月股价暴跌近五成的Intel不同,AMD早已跳出了单一消费电子周期的束缚。
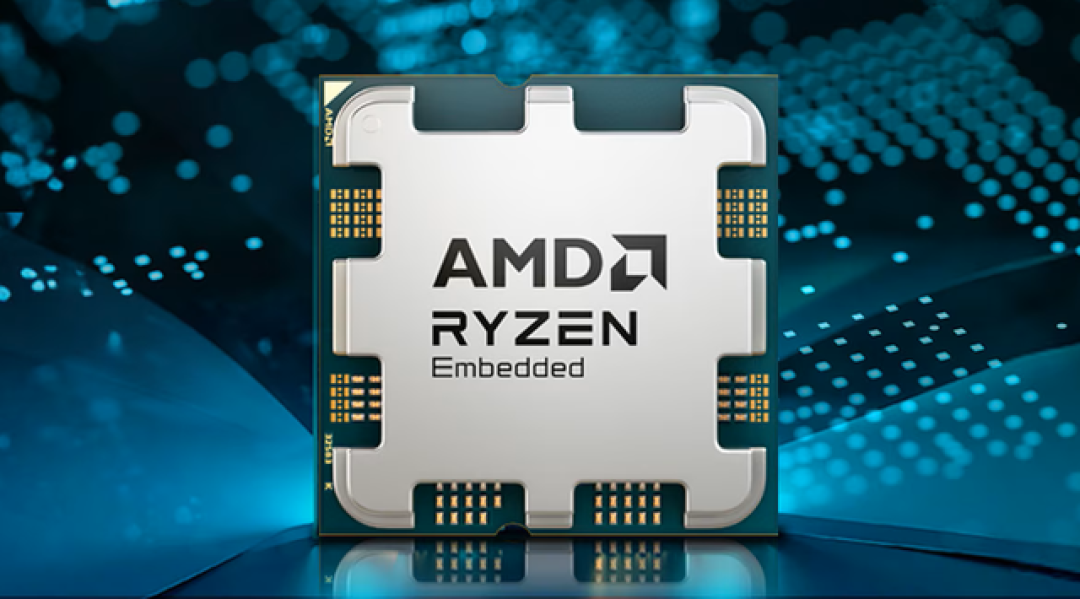
除了数据中心的第一增长曲线,嵌入式业务已经成为稳定的第二增长极,本季度营收11亿美元,同比增长29%,连续第四个季度增速加快,航空航天与国防、汽车、通信、工业领域需求全面开花。2026年公司设计中标总金额有望突破180亿美元,连续第三年创纪录,为未来数年的增长埋下伏笔。
《华尔街日报》指出,一年前数据中心业务仅占AMD总营收47%,如今占比已经达到64%,这种结构转型的速度远超市场预期。
芯硬件认为,AMD正在快速脱离 “消费电子周期股” 的标签,向估值更高的AI算力核心厂商靠拢,与Intel的股价分化,本质上就是业务结构差异的直接体现。
长期指引超预期,打消AI见顶焦虑
市场反应如此强烈,核心原因不止是单季业绩超预期,更是AMD给出的长期指引强度,直接回应了市场对 “AI算力需求见顶” 的担忧。
短期来看,第四季度营收预计约170亿美元(上下浮动3%),中值对应同比增长66%、环比增长27%,其中数据中心业务环比增速将达到50%左右。
以下是苏姿丰关于2027年长期展望:
“进入2027年,我们拥有历史上最强的产品矩阵与充足的客户增长动能。我们已在全供应链锁定了晶圆、基板、先进封装、内存等核心元器件的产能,足以支撑明年的高速增长。
基于当前能见度,我们预计2027年总营收增速将超过80%,是去年财务分析师日提出的长期目标的两倍以上。数据中心将是最大的增长来源,核心驱动是 Helios部署扩大与EPYC霄龙份额提升。
嵌入式业务也将加速增长。2027年之后,我们将加大芯片、软件、系统路线图的研发投入,与头部客户深化合作,支撑其未来3‑5年的基础设施规划。我们有信心在未来多年持续保持超高速营收增长,且利润增速将高于营收增速。”
芯硬件分析认为,此前三个交易日AMD受同行业绩拖累累计下跌近19%,属于情绪错杀式的超跌。本次财报落地后资金逢低建仓,是典型的业绩验证后的估值修复。
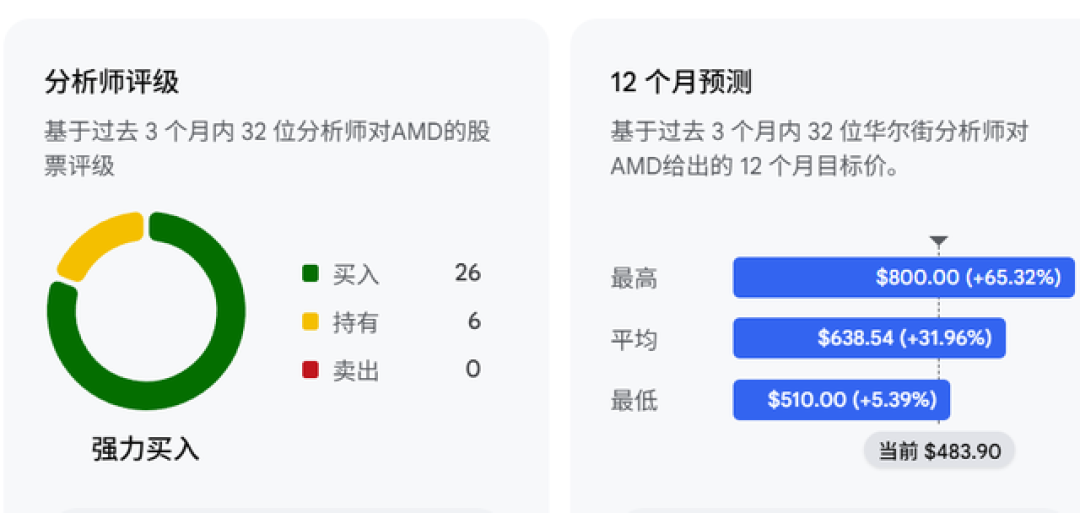
目前追踪该股的32位主流分析师中,81%给予 “买入” 评级,无一人给出 “卖出” 评级。
摩根大通已将AMD目标价从550美元上调至575美元。
整体而言,这份史上最强的三季度财报是AMD发展史上的一座里程碑。它用实打实的数据证明,AMD已经完成了从PC时代追赶者,到AI算力时代核心玩家的身份转变。
更重要的是,在全球半导体板块对AI需求产生分歧的节点,AMD的业绩与指引为行业注入了信心,端侧智能体、云端大模型、科学超算等多维度需求正在共同扩容市场,AI算力的景气周期仍有充足的延续性。
接下来的关键,在于产能爬坡与客户落地的执行力。
如果Helios与威尼斯能按计划交付,2027年80%的增长目标并非遥不可及,全球计算芯片的产业格局,也将因此迎来新一轮的重塑。