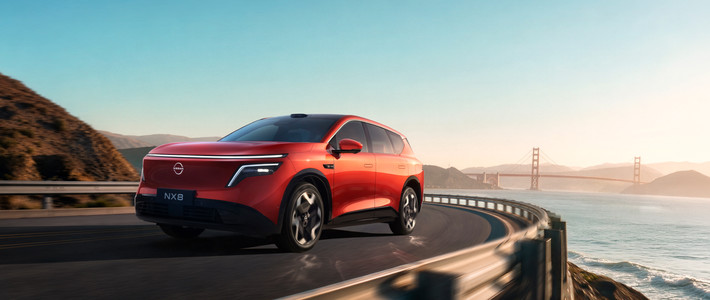
9月的NX8海报上,最抓眼的是两行字:首付2.998万起,首期月供590元起。按14.99万的入门权益价算,首付正好是20%,贷款11.992万。590元像每天一杯奶茶,但把5年60期的阶梯表翻到第12期,数字是24,574元。小红书
先把590元的来历说清楚。11.992万按5.9%年化算,每月利息589.6元,四舍五入就是590元。前11个月还的590元,正好覆盖利息,本金一分没动。第12期那24,574元,按每年还五分之一本金拆,约23,984元是本金,剩下约590元是当月利息。第二年月供降到472元,因为本金只剩9.5936万,月息正好472元;第12期再还24,456元,其中23,984元还是本金。这不是“月供590”,是“月息590,本金按年还”。小红书
第一年实际掏出去的钱是590×11+24,574=31,064元,摊到每月2,589元。五年下来,本金11.992万,利息约2.12万,加首付2.998万,总共约17.11万;车价是14.99万。账面上5.9%的利率、按剩余本金计息,并不算隐瞒,但它解决的是“前期现金流紧”,不是“少花钱”。
同样贷11.992万、5年,普通等额本息按5.9%算,月供约2,313元,总利息约1.88万;这个结构因为本金一年才还一次,利息多出约2,400元。销售常说的“综合费率3.11%”通常是按贷款额每年计费,不是年化;按这个口径折成5年等额本息,月供约2,309元,实际年化约5.84%,真实成本和5.9%接近。低月供不等于低利息,低的只是前11个月的现金流。
更要注意“起”字。2.998万和590元对应的是14.99万的入门Pro版。店里卖得最多的是650Max。它的权益价是17.49万。按同样20%首付、5.9%年化推算,650Max首付约3.498万,第一年月供约688元,第12期要还约2.87万。海报上的590,和你最终签的那台车,很可能不是同一个数。知乎微博
提车当天的现金也不止2.998万。按入门版算,2.998万是裸车首付。购置税按新能源减半口径约6,633元。保险约6,000元,加起来要准备约4.26万,还没算上牌、服务费,也没算旧车抵扣。没有旧车走置换,省补和厂补都拿不到;有门店算过,增程150Pro的落地价会从约14.75万回到约16.25万。小红书
最后是权益口径。9月海报里的21,888元升舱礼、10,000元超级置换礼、3,000元燃油升级礼,是当时的限时权益。东风日产官方账号11月5日的说法,已经变成10,000元限时现金礼加至高5,000元置换礼。还有门店打出“首年0息”“首年利息全免”,但NX8这份5年60期明细写的是5.9%,第12期仍含利息;不同门店、不同车型可能不是同一款产品,签约前要把利率和每期金额写死。拿旧海报去谈11月的车,或者只听“首年免息”四个字,都容易在签约时对不上。东风日产
如果你年底有一笔确定的奖金或回款,能覆盖每年那约2.4万本金,这个方案可以当作现金流工具;如果你只是觉得590元轻松,第12个月会很紧。590元不是谎言,它只是把“月供”换成了“月息”。能不能签,不看你每月掏不掏得出590,而看你每年掏不掏得出那2.4万。