10月29日晚,比亚迪交出2026年三季报。第三季度营收2214.88亿元,同比增13.59%;归母净利润100.2亿元,同比增28.08%。再往下翻,前三季度营收5663.04亿元,同比只增0.01%;归母净利润223.45亿元,同比减少4.24%。第一财经
一个涨28%,一个跌4.24%,两个数字都不假,差的是口径:一个只算7到9月,一个算1到9月。先把两个口径分开,再看钱是从哪来的。
去年第三季度,比亚迪归母净利润78.23亿元,同比降了32.60%。今年这100.2亿元,是从那个低点上来的。把前三季度连起来看更清楚:2024年同期252.38亿元,2025年233.33亿元,2026年223.45亿元,两年各少一截。界面新闻界面新闻
一季度是坑挖得最深的时候,归母净利润同比腰斩55.38%。从二季度开始,国内价格战稍歇,海外高毛利业务放量,前三季度降幅才收窄到4.24%。扣非净利润前三季度同比增2.51%,比归母净利润的-4.24%好看,说明主业没有表面那么差,利润也不是靠卖资产、拿补贴凑出来的。36氪钛媒体
前三季度,比亚迪一共卖了313.2万辆车。国内179.4万辆,同比降约30%;海外133.78万辆,同比增91.9%,占总销量42.7%。海外多卖出的部分,把国内少卖的口子补掉了大半。36氪
海外单车利润更高。里昂测算,海外单车利润约1.6万元,国内要薄得多。海外占比从去年同期的约21%升到42.7%,托住了毛利率——前三季度综合毛利率18.52%,比去年同期的17.87%高了0.65个百分点。36氪钛媒体
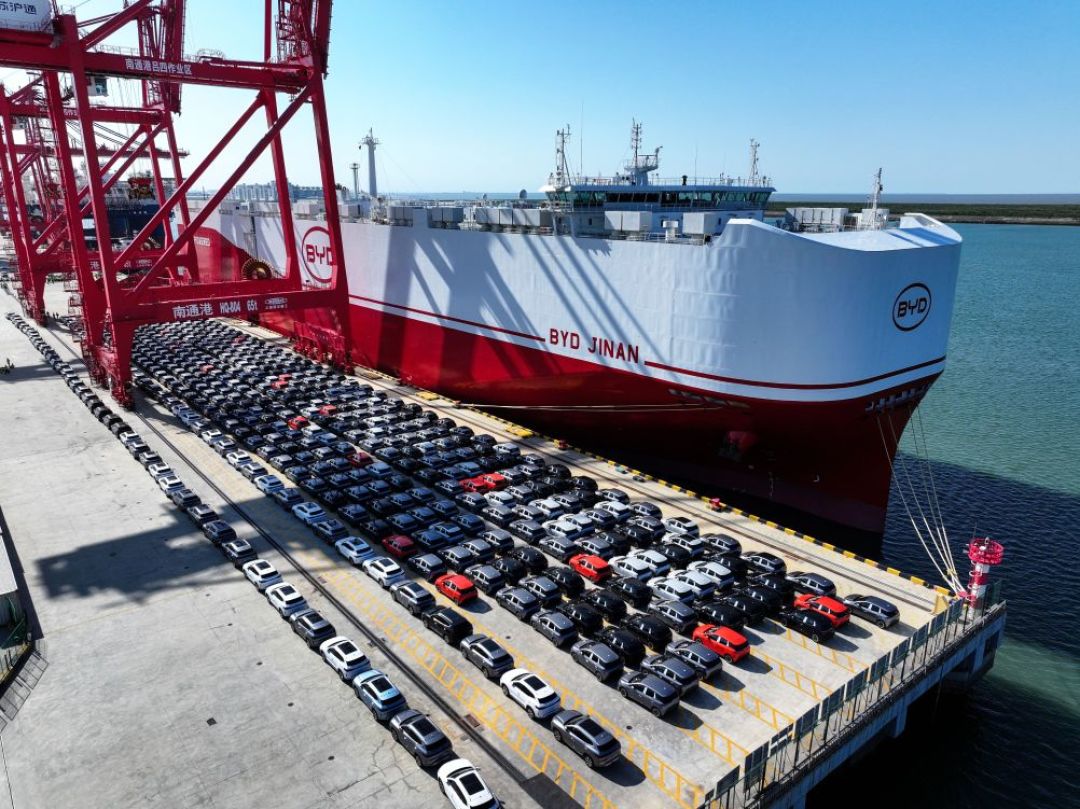
今年5月,比亚迪“济南号”滚装船装着7273辆新能源汽车从南通港出发,直发意大利、西班牙。船是自己的,海外这块钱赚得比国内厚,也更吃运力和汇率。新华网
利润表上还有两笔账。第一笔是省出来的:前三季度研发费用362.77亿元,比去年同期少74.71亿元,降幅17.08%。省下的费用直接增厚了利润,但362.77亿元的研发费用,仍是同期净利润的1.6倍。钛媒体
第二笔是汇率。前三季度财务费用73.68亿元,去年同期是-29.36亿元,一进一出相差103.04亿元,主要是汇兑损失。海外赚的溢价,汇率一波动就吐回去一块。钛媒体
出海还在往资产负债表上压货。9月末存货2215.78亿元,比年初增60.08%;应收账款564.73亿元,增52.61%。车先发出去、钱后收回来,海外卖得越多,这两项占用的现金越多。钛媒体
国内的基本盘还在10万至20万元。秦PLUS、宋PLUS这些走量车型,主力配置基本都在这个区间,零跑、小鹏MONA、吉利银河也在贴身肉搏。

前三季度,方程豹、腾势、仰望三个高端品牌卖了41万辆,同比增75%,占比超过13%,但还不足以改变整体利润结构。
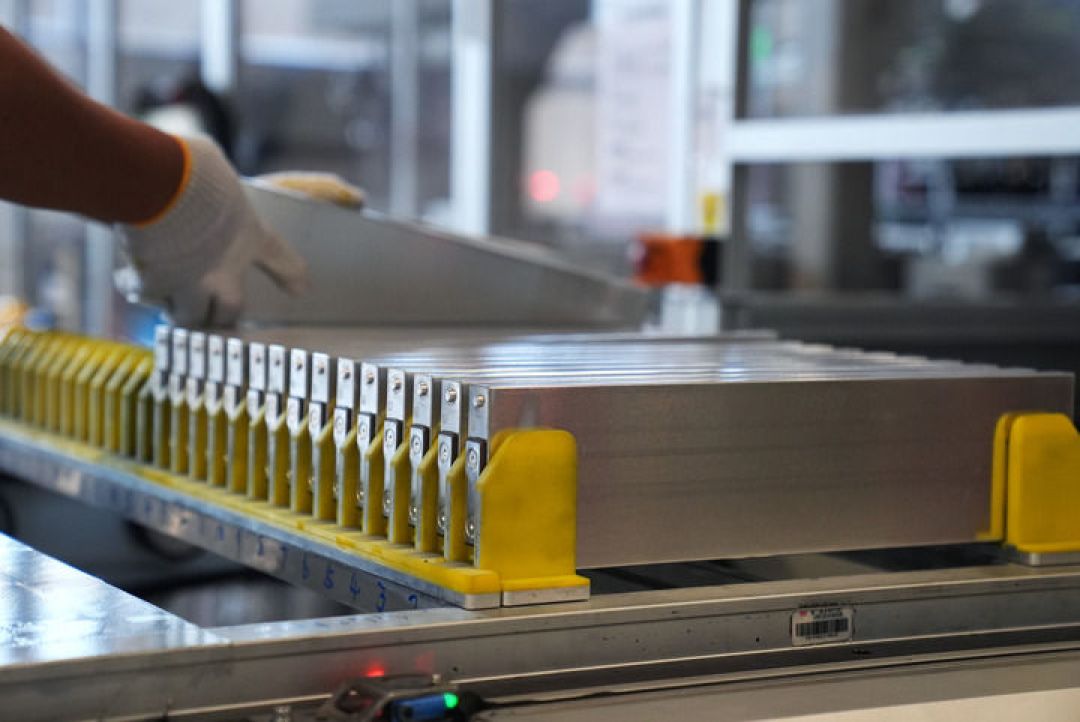
比亚迪现在有102万名员工,国内96万、海外6万。这个体量意味着,国内销量下滑时,产线、班次和基础人力很难同步压缩,固定成本只能靠海外增量摊薄。电池、电机、电控自己造,连第二代刀片电池也在抚州基地的电池车间里生产。36氪新华网
欧洲是下一个关键。匈牙利塞格德工厂投资约45亿美元、规划年产能30万辆,投产时间已推到2026年第四季度。36氪
欧盟从2026年12月1日起,把中国进口的混动车纳入配额管理,2027年配额35万辆,本地组装不计入。工厂能不能按时投产,直接决定欧洲这块利润还成不成立。36氪
所以,第三季度的28%不是“国内车又好卖了”。它是海外高价补国内低价、研发费用比去年同期少花74.71亿元、国内价格战暂歇、再叠加去年低基数,几件事一起凑出来的。看下一季,别只盯净利增速,至少同时看三个数:海外销量增速有没有掉、存货和应收有没有继续涨、国内价格战有没有再起。