

















15
30
保险「锁息窗口」又来了?先看清保单上的三个利率
2026-11-12 01:46:12
0点赞
0收藏
0评论
11月4日,做保险代理的老同学发来语音:"预定利率又降了,都1.9%了!年底不锁就没窗口了。"我没回他,当晚调出保险行业协会官网的新闻和那份2024年买的增额终身寿合同附页,把三笔账算完,才开口接他的话。
一、新闻里的"1.9%"是个参考值,不是你合同里的数字
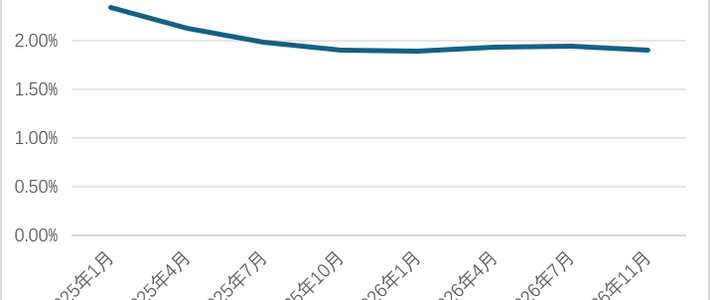
11月4日,中国保险行业协会官网发布人身保险业利率研究专家咨询委员会2026年三季度例会情况:当前普通型人身保险产品预定利率研究值1.9%,比二季度的1.94%低4个基点。这个值自动态调整机制实施以来走了个来回:2024年四季度到2025年四季度逐季下行,2.34%、2.13%、1.99%、1.90%、1.89%;今年一、二季度回到1.93%、1.94%,这次又落回1.90%,较峰值累计下调44个基点。
但有两个区别,业务员一般不讲。
第一,研究值不是在售上限。在售普通型产品的预定利率最高值仍是2.0%,两者只差10个基点,没到"连续2个季度高、低25个基点及以上"的调整触发线。协会稿子里的业内观点:中期看,新产品上限调整的可能性并不高。
第二,上限没动,产品在动:已有公司推出预定利率1.25%的分红型产品。
所以"年底前关窗"半真半假:真的是新产品收益普遍走低;假的是2.0%上限至今没有要调的公告。催你12月31日前交钱锁定的,是在拿半真的事实卖焦虑。
二、第一笔账:一张保单上有三个利率,先分清再谈收益
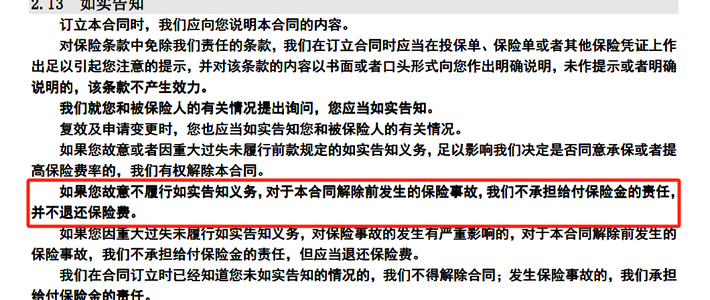
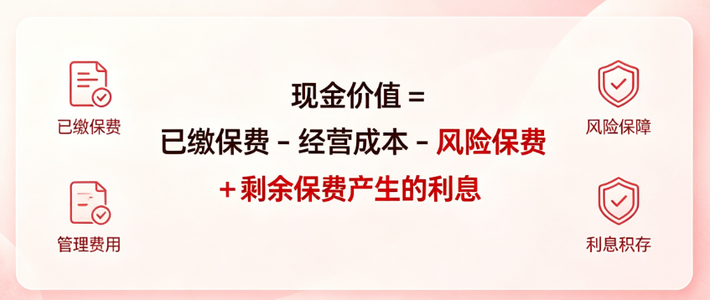
这是我家算错过的第一笔。当年买保单,业务员说"2%终身复利",我理解成交进去的钱每年长2%;后来逐行核对现金价值表才发现对不上——普通型增额终身寿的机制是"有效保额按合同约定的预定利率逐年增长,现金价值随之递增",决定"哪年取能拿多少"的是合同附页那张表,头几年明显低于已交保费。教训一句:合同里写的是参数,不是到手收益。
一张保单上有三个利率,我家的分法就一张表:
数字 | 是什么 | 在不在合同里 |
|---|---|---|
预定利率 | 保额增长参数,在售普通型上限2.0% | 写进合同 |
演示利率 | 分红险演示假设上限,7月1日起三档从3.9%降到3.5% | 只在演示表 |
分红实现率 | 分红实际给多少:2025年披露最高166%、最低0 | 查公司披露 |
业务员发来的"4.25%""复利4%“截图,全落在第二行。落差有多大?一篇2026年9月讲IRR测算的文章引行业投诉数据:人身险投诉超四成集中在分红收益不符。看完这行,我家把分红型放进"暂不考虑”:保证的看表,分红是别人家的经营结果。
三、第二笔账:回本年数和退保亏损,只看现金价值表头几年
现金价值是慢变量。按那篇文章的举例(30岁男性、年交10万交3年,示例口径):第1年末现金价值约4.2万,比已交保费少58%;第3年累计交30万,现金价值约18.6万,还亏38%;通例是缴费期满后再过5到10年才追平累计已交。
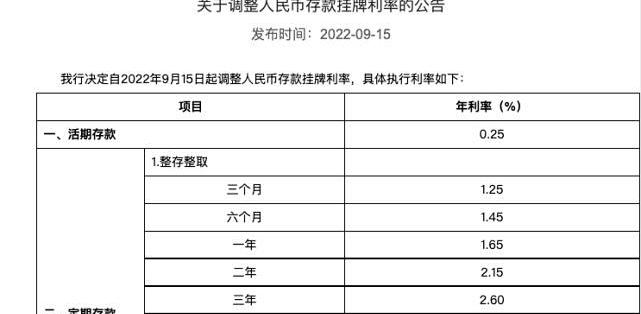
这笔账要横着摆:2026年4月报道,国有大行三年期、五年期挂牌利率同轮下调25个基点,五年期降到1.30%;今年3月、9月两批储蓄国债票面都是三年期1.63%、五年期1.70%。2.0%锁的是未来十几年——钱十年不动,这条线才有意义;几年内可能要动的钱,不如走存款和国债,至少提前取不折本金。
所以我家划线:三年内说不准用途的钱,不进这类保单。
四、第三笔账:急用钱时,贷款、减保排在退保前面
回本前退保,是这类产品最常见也最贵的走法。三条出口按顺序排(规则口径来自2026年公开文章,动手前以自家合同为准):
保单贷款:一般不超过现金价值的80%,单次常见6个月,市场报道利率区间5%—6%。短期周转用,保单继续按表走。
减保:年度一般不超过已交保费或基本保额的20%,部分产品要生效满5年才允许。每年只用小钱的,这条路比退保平得多。
退保:只在确定这笔钱从此不要了的时候做——到手的就是现金价值表当年那一格,头几年什么情形,上面的曲线已经说透。
五、可带走的三次查
交钱前查:要合同附页的"前5年现金价值",和累计已交保费逐行比,对不拢回本年份和应急安排就不交。
每年11月前后查一次例会:三季度刚公布1.9%,四季度还会再给一个数。研究值和2.0%上限的差距拉大到25个基点以上且连续两个季度,"窗口"才成真;只差10个基点时,"关窗"话术仍是半真半假。
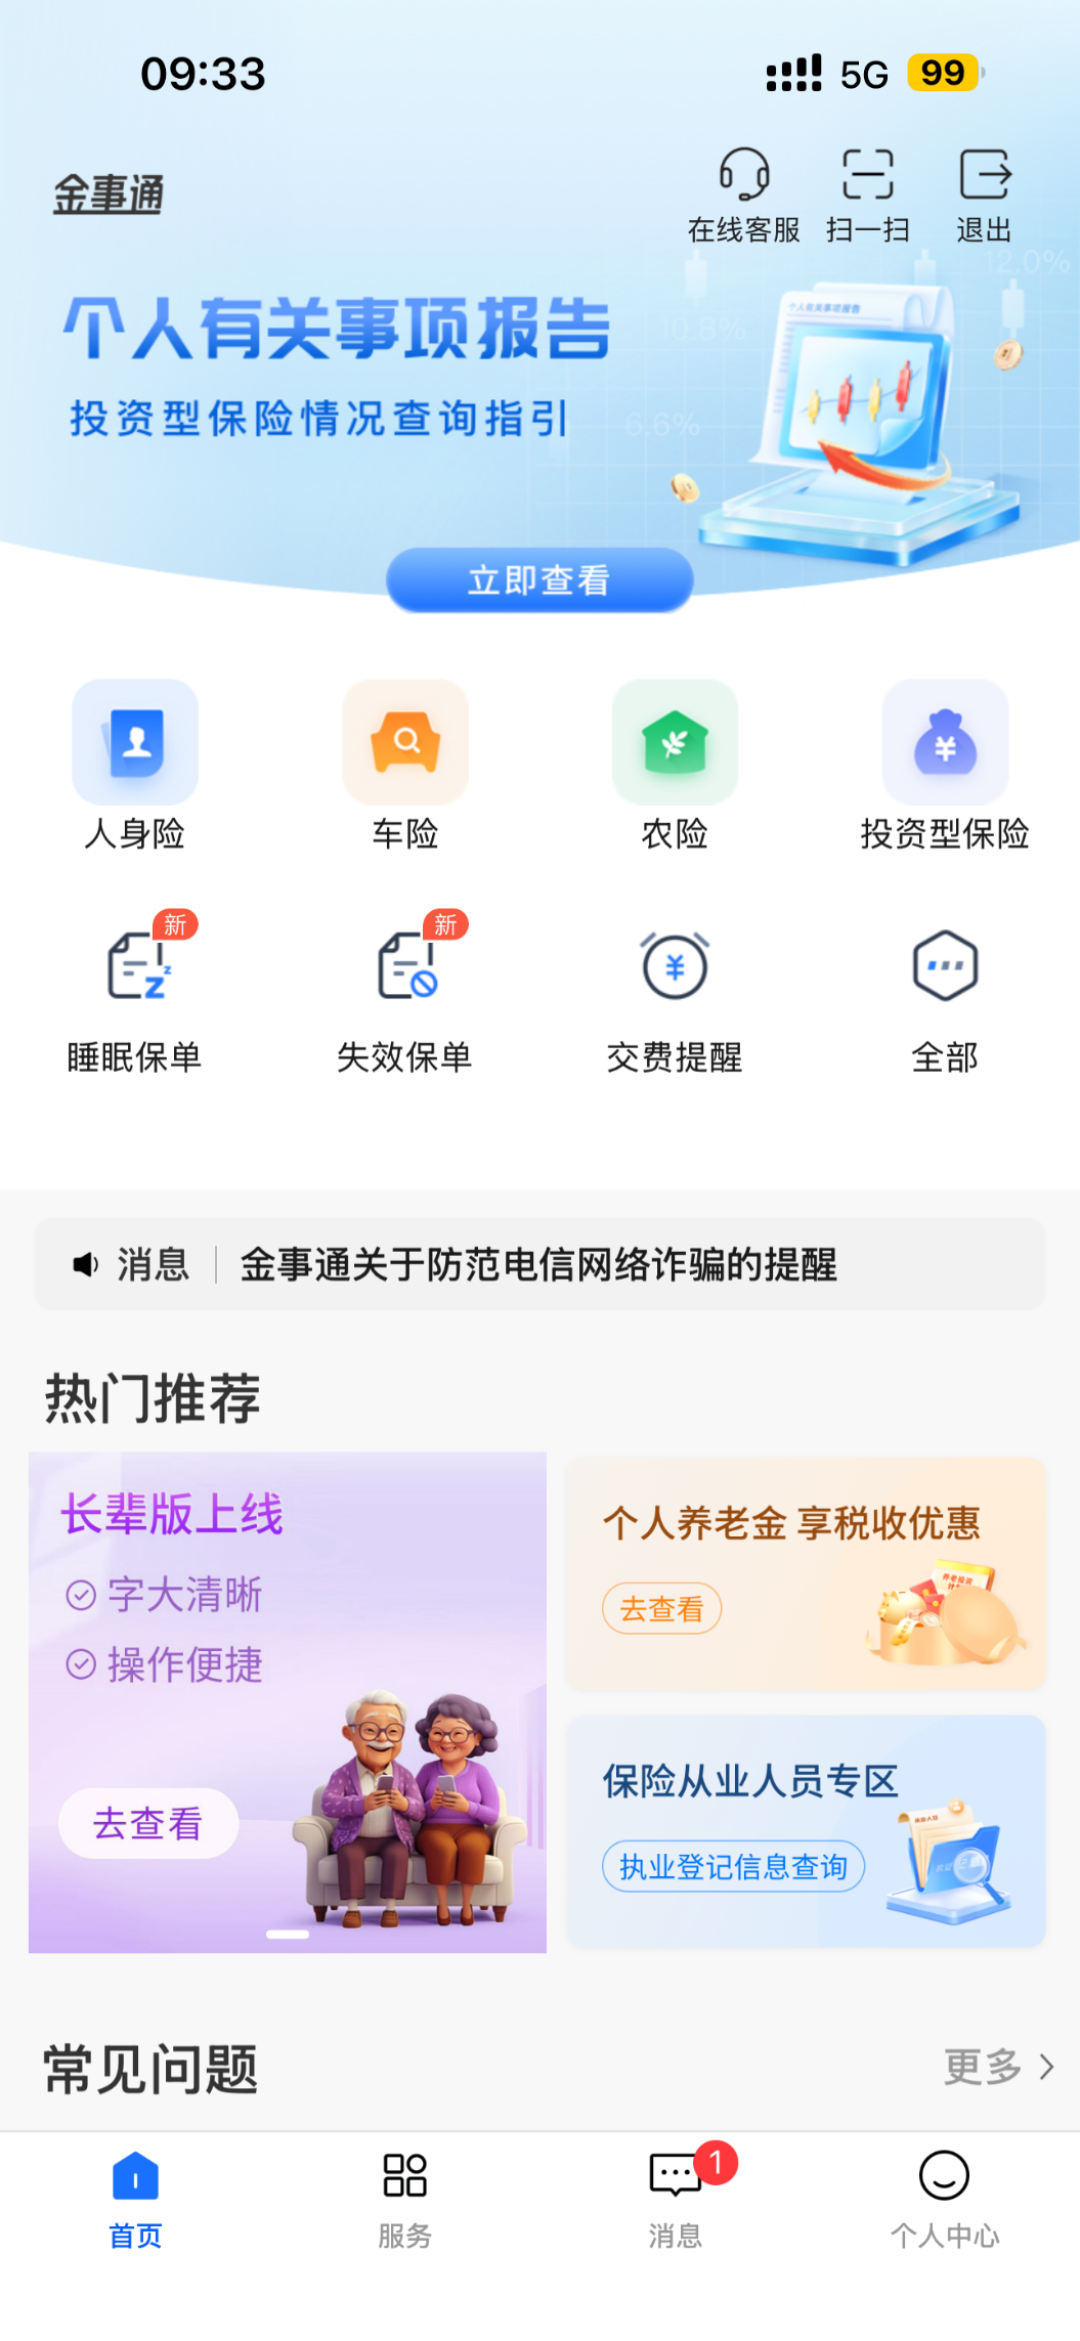
核对先做普查:打开金事通APP,从人身险、投资型保险、睡眠保单、失效保单几个入口把全家保单查齐,再逐张对合同附页核当年数字。
六、我家的结论
保单继续持有,剩下保费按期交;年底"锁息窗口"不追。理由就是三笔账:上限没动、分红看别人家经营、等不起的钱本来不该进场。你家的数和我家不一样,方法可以抄,结论别抄。
作者声明:老周,家里那个管钱的人。以上账目基于公开报道与自家情况算给你看,是我家自己的选择,不是普遍建议,也不构成对任何产品或机构的推荐。
内容由AI生成









