9月15日,中国银联发了一份没什么热搜排面的公告:现有二维码"内包外用"业务,整体迁入跨境二维码统一网关。知乎
说实话,第一眼看到标题,我的反应和小红书上那条被点了331个赞的吐槽是一样的——“越南很多地方用不了支付宝和微信扫码”,跨境码这潭水本来就够浑了,现在又搬"网关",是不是又要我们换APP、重新开通、重新绑卡?小红书
我把公告原文、央行表态、支付之家的梳理和过去两个月所有跟这个网关相关的新闻全查了一遍,结论先放在这:这次搬家,你的码一个字都不用动;但它挪出来的那条"路",值得每个中秋国庆准备出境扫码的人花十分钟看懂。
先把三个词掰清楚:你的钱到底走过哪条路
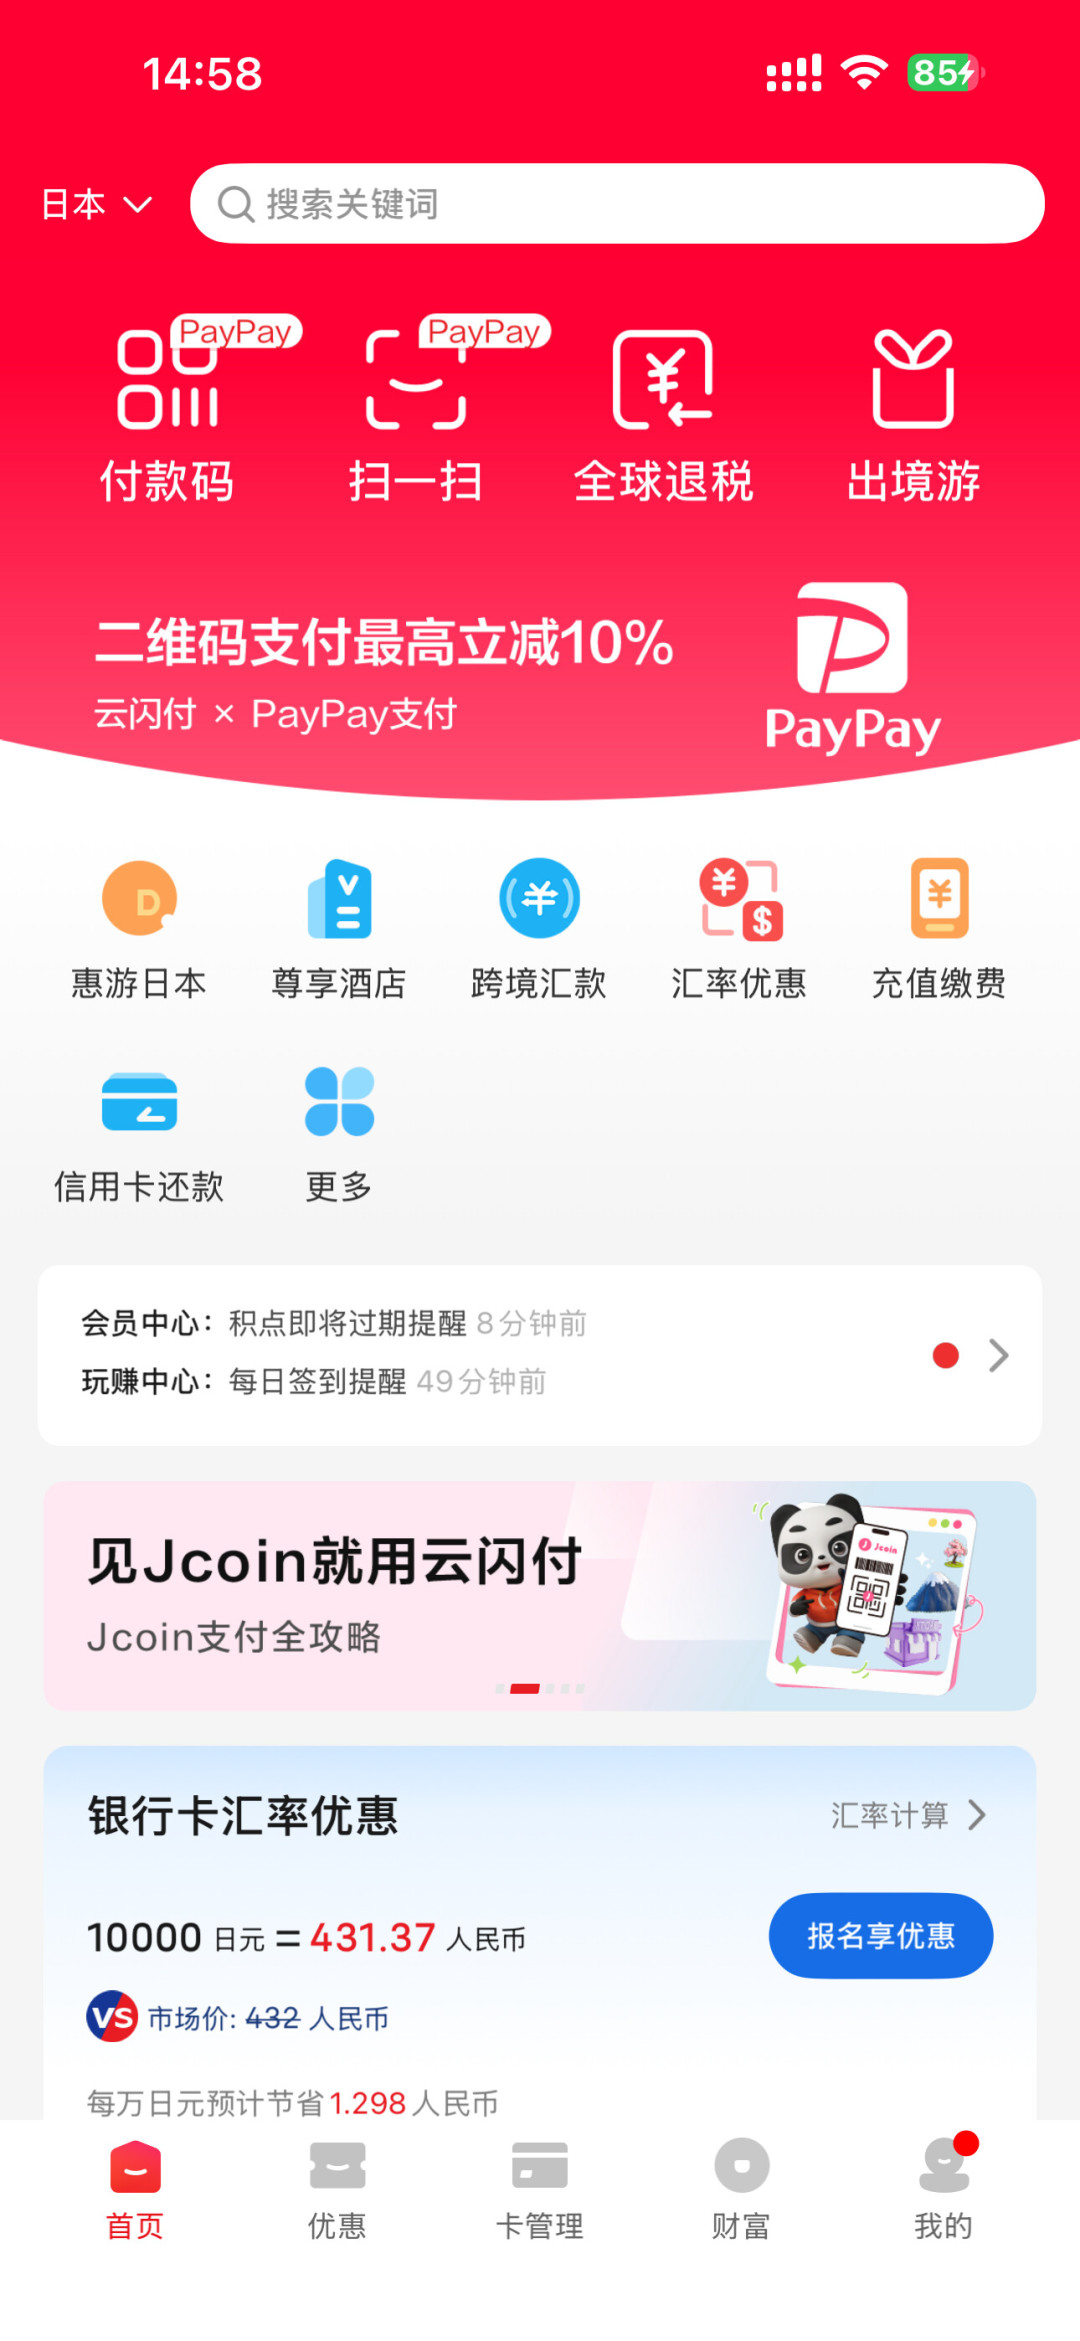
内包外用,说的是境内钱包在境外扫码/出示付款码。你在东京便利店用云闪付扫PayPay、在槟城升旗山官网直接选云闪付付款,走的都是这条路——“中国的包,拿到外面用”。
外包内用,方向反过来:老外拿自己的钱包在中国扫码。统一网关2025年7月30日正式投产时,先解决的就是这个方向。微博
跨境二维码统一网关,这个角色最容易被误会。它不是银联自有系统,而是经中国人民银行批准成立的跨境支付基础设施:央行指导,中国支付清算协会联合中国银联建设,运营方是清算协会,不是银联。你可以把它理解成跨境二维码业务专用的"统一接线板":各家钱包、各家收单机构要连境外网络,原来要一对一拉线,现在可以都接到这块板上。知乎
记住这三层关系,下面所有"要不要折腾"的问题就都有答案了。
这次迁移到底改了什么:前台没变,后台换了三层
公告里写得最清楚的一句是:开展相关业务的境内钱包机构仍通过银联二维码系统接入,整体迁移无需钱包机构进行任何改造,原有银联二维码接入关系基本保持不变。知乎
翻译成人话:你手里那个云闪付付款码、扫码框、到账通知,全都不变。真正变的是三件你看不见的事:
交易信息的转接关系多了一层。 以前银联"内包外用"的交易信息只走银联自己的体系,现在在原有接入关系之上,还要经过统一网关转接一遍。
钱包机构的身份多了一重。 接入银联二维码系统做境外业务的钱包机构,迁移后同时成为统一网关参与机构,由银联向网关登记信息。
规则多了一套。 钱包机构要继续遵守银联规则,也要遵守网关规则;出现差错争议,网关可以通过银联要求机构配合处理。
注意边界,这三句话每一个字我都核对过:统一网关只转接交易信息,不承担资金划拨。你扫出去的那笔钱,最终跨境结算还是走CIPS、代理行这些原有合规路径。所以"网关一统江湖""以后所有跨境的钱都归银联管"这类解读,可以直接扔掉。
为什么非要建这个网关:因为"能扫"这件事,卡从来不在码上
支付之家那篇梳理里有句话说到点子上:跨境二维码真正复杂的部分不在扫码动作本身——交易发生后谁来确认状态、退款冲正怎么执行、系统故障谁先兜底、差错争议找谁处理,每个国家每对一个网络都得单独谈一遍规则。
而这两年,中国钱包往外铺的速度明显在加快:
时间 | 事件 | 方向 |
|---|---|---|
2025.7.30 | 跨境二维码统一网关正式投产 | 基础设施上线 |
2025.9.30 | 银联公告"外包内用"整体迁移,收单机构无需改造 | 存量搬迁·第一步(受理侧) |
2026.7.30 | 中巴跨境二维码"内包外用"启动试运行 | 中国钱包走出去 |
2026.8.27 | 央行副行长陆磊在支付清算论坛确认:网关已上线"内包外用",实现跨境零售支付双向开放 | 官方定调 |
2026.9.15 | 银联公告"内包外用"整体迁入统一网关 | 存量搬迁·第二步(钱包侧) |
一年前搬"外包内用",搬的是境内收单机构;这次搬"内包外用",搬的是境内钱包机构。一进一出两侧全部纳入,"统一"两个字才算完整。银联自己披露的底数是:截至2026年8月底,其网络已支持全球37个国家和地区超200个境外电子钱包在华直接扫码,境外二维码受理商户突破4600万家,受理网络覆盖183个国家和地区。 9月17日东博会开幕的新闻稿里,银联又补了一组东盟数据:受理网络实现东盟十国全覆盖、区域内二维码受理商户超3800万家,中印尼跨境二维码互联互通6月正式上线,中越通过系统"一点对接"让中国钱包赴越使用落地。知乎中国银联官网
存量接入越多,下一个国家、下一个钱包的对接成本就越低——这才是这篇公告对普通用户的全部意义:你未来两三年"出国不用换APP"的目的地清单,扩得会比以前快,而且不用一家家单独官宣了。
但别误会:统一网关≠你出国哪个码都能扫
这是最容易踩的坑。网关统一的是机构间的接入和转接,不是全世界的收款码。小红书上泰国旅居党反复念叨的痛点很真实:夜市摊位刷不了境外信用卡、现金又怕丢,本地TrueMoney钱包反而好使;越南也有大量场景连支付宝微信都扫不动。判断你能不能用境内钱包扫,出发前看的是三层:
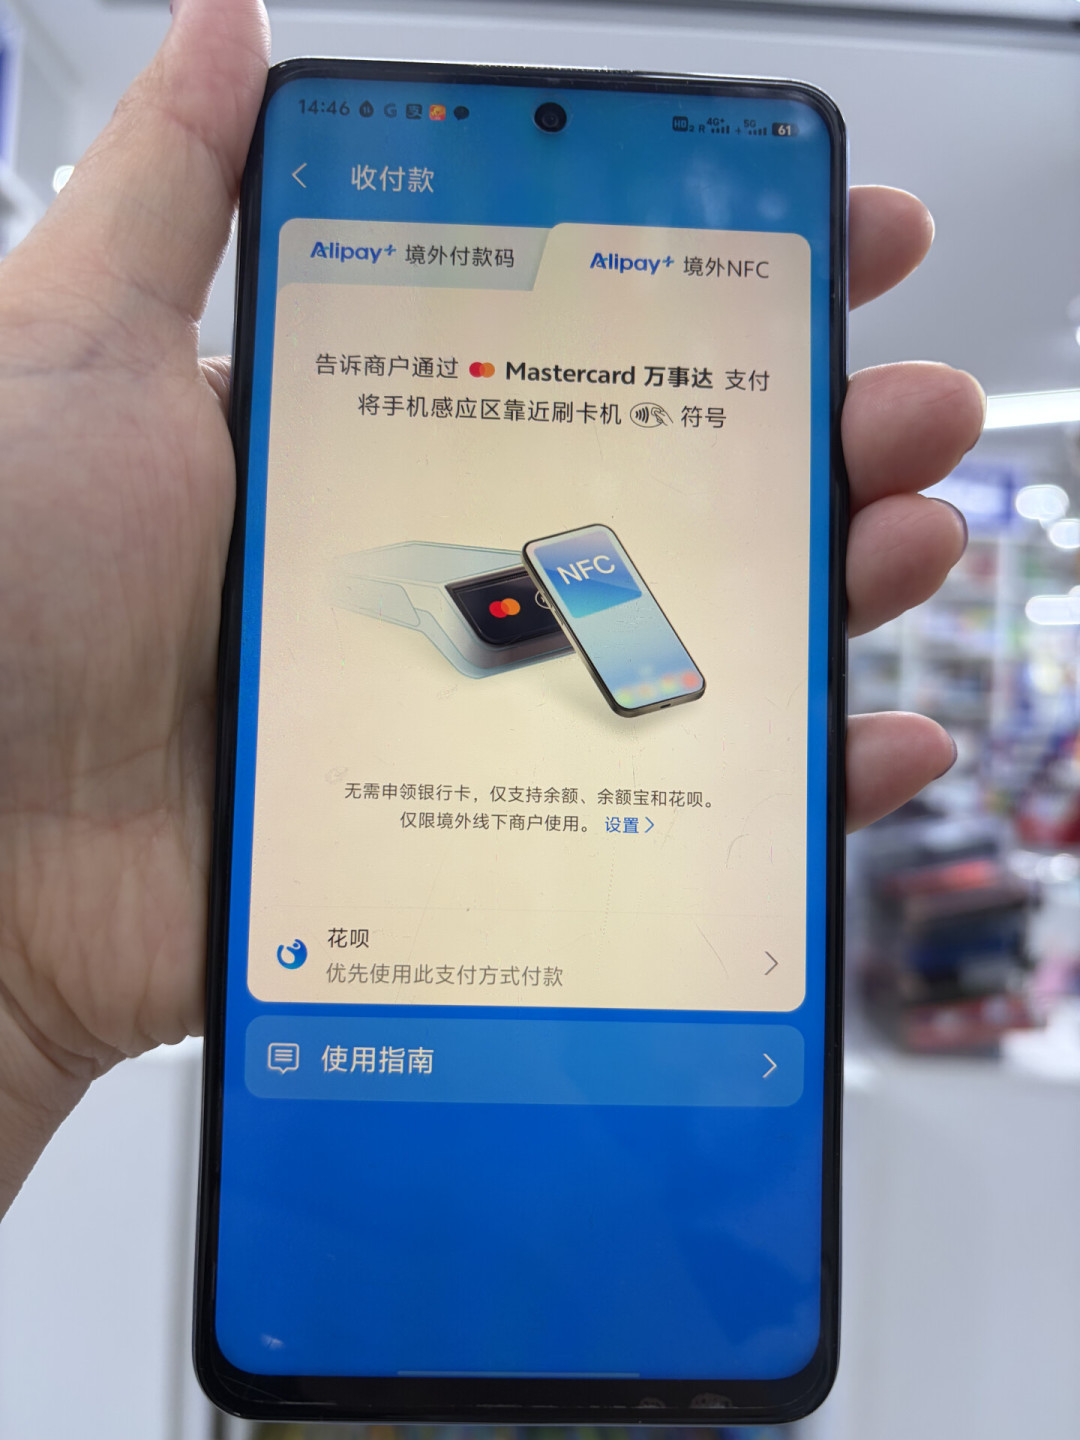
看钱包的通道:云闪付的境外通道(银联二维码互联)、支付宝+/Tenpay Global、微信境外版,是三条不同的路,受理范围互不等价。
看商户码的类型:泰国PromptPay、日本PayPay这类国家级/机构级标准码,和"已接入银联网络"的聚合码,接受程度完全不同——韩国乐天百货就从9月起在百货业率先引入了银联二维码支付系统。 日本方向,9月3日起云闪付已经正式支持PayPay商户,定位到日本会出现PayPay和J-coin的付款码选项,主扫被扫都走得通;标着「PayPay マネー限定」的商户除外。微博小红书
留一个兜底:现金+一张Visa/万事达备用。新基础设施扩得再快,也抹不平单个商户没开通受理的概率。
出发前真正要做的三件事
什么都不用迁。 不需要升级、不需要重新绑卡、不需要换APP。有机构群、羊毛群转"银联大搬家速看否则无法境外支付"的,那是吓唬你点赞的。
把"通道"当筛子选目的地工具:订完机票先花两分钟查一下目的地在你常用钱包的受理列表里(银联95516、各钱包的出境频道都有查询入口),日韩泰新马主流线路基本已通,小众目的地按上面三层逻辑自查。冷门方向也有惊喜:银联9月官宣阿根廷接入Fiserv旗下超20万家商户后,即日起至2027年8月23日,用云闪付在阿根廷全境二维码商户扫码支付可享单笔10%立减,这是银联首次在拉美市场推出支付优惠活动。中国银联官网
留个观察哨:迁移公告没说的部分,是各家钱包机构会不会出面向用户发通知、后续巴西等试点转正式、以及境外钱包来华是否也走同一块板。这个中秋国庆假期就是第一波真实压力测试——扫码失败率、汇率显示、退款时效,哪个环节翻车,评论区都可以帮我记个样本。
一句话收个尾:这次搬家,搬的是二维码背后的路,不是你手里的码。但路开始双向修了,出门前花十分钟看懂地图,比路上慌一次便宜多了。