















20
41
2026年稳健理财与保险规划
2026-04-21 16:34:14
0点赞
0收藏
0评论
说起保险,很多人只想到生病理赔的基础保障,但步入2026年,稳健理财成为主流,保险早已不只是风险兜底,更是贯穿人生的长期财务规划,尤其教育保险金和养老保险,是给家庭、给自己最踏实的未来铺垫。
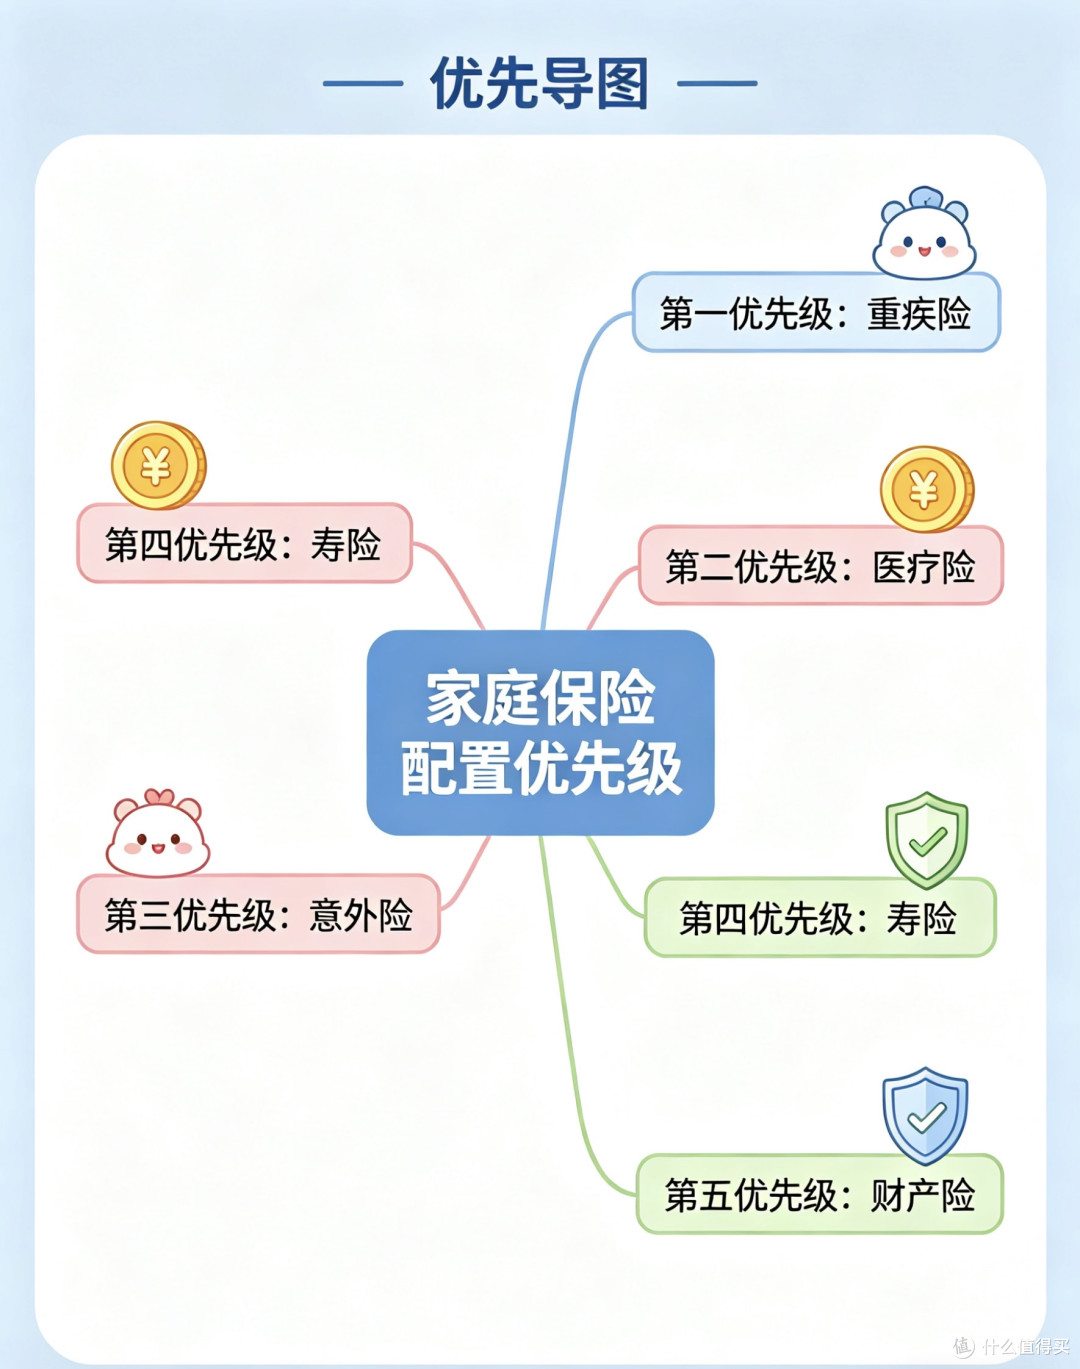
作为普通家庭,我的保险规划始终遵循“先保障,后规划”的原则,先配齐重疾、医疗、意外基础保障,筑牢家庭风险防线后,再着手长期理财型保险,绝不本末倒置。
针对孩子,我配置了教育保险金,每年固定投入一笔资金,专款专用,从孩子高中到大学,能按期领取教育资金,彻底避免未来突发状况影响学业,相当于提前锁定孩子的教育支出。它收益稳健无风险,不会像基金、股票那样波动亏损,比盲目理财更适合做子女教育的兜底规划。
给自己和家人配置了商业养老保险,作为社保的有力补充。每月小额定投,积少成多,到约定年龄后可按月领取养老金,能有效弥补退休后收入缺口,大幅提升老年生活品质,不用完全依赖子女,从容实现养老自由。
这里也给值友整理实用投保避坑要点:优先配置保障型保险,再考虑理财型;不买分红型、万能型复杂险种,认准纯保障+固定领取的增额终身寿、年金险;教育金、养老金刚性缴费,量力而行,不影响日常开支;认准大品牌保险公司,保障理赔与资金安全。
相比高风险理财,保险规划收益稳定、安全性拉满,既能抵御未知风险,又能提前规划人生关键阶段的财务需求。2026年理财,不求高收益,只求稳扎根,一份合理的保险配置,是对家庭负责,更是对未来的提前布局,让人生每一步都走得更从容。









