






28
49
一年关掉 10 万家烘焙店:活下来的,到底做对了什么?
2026-11-12 13:01:19
0点赞
0收藏
0评论
烘焙行业的冬天,比想象中更冷。
窄门餐眼数据显示,2025 年全国烘焙门店新开约 2.9 万家,关停却高达 9.2 万家,日均关停近 200 家;2025 年 5 月至 2026 年 4 月,门店净减少 8.8 万家,闭店率 25%。进入 2026 年,收缩还在加速——今年以来烘焙门店净减少 10.1 万家,平均每天至少 270 家店退出市场。
更刺眼的是存活率:烘焙门店平均寿命只有 32 个月,57% 的店撑不过开业两年。
死亡名单上,没有谁的身份能当护身符。老牌如克莉丝汀,巅峰期长三角超千家店、市值 20 亿港元,2025 年 3 月被法院裁定受理破产清算,年底正式退市;面包新语退出北京、成都市场;巴黎贝甜四年净关 205 家;杭州人的集体记忆浮力森林,进入破产清算程序。网红如虎头局、墨茉点心局、熊猫不走,在资本退潮后批量暴雷;靠芝士蛋糕走红的 KUMO KUMO,门店从 200 多家收缩到不足 50 家。
上市公司的报表同样难看:桃李面包今年前三季度归母净利润同比下滑 31%,元祖股份下滑 36.5%,一鸣食品净关店 132 家。
一个曾经被贴上「低门槛、高毛利、稳赚钱」标签的生意,变成了高风险、低利润、熬不住就出局的红海。
问题出在哪?答案藏在门店的那台烤炉里。
一、烘焙店的死因:把烤炉当成了生意的全部
复盘这批倒下的门店,死法各异,病根却出奇一致:他们把「带烤炉的现烤门店」当成了生意的全部,而这台烤炉背后的成本结构,正在变得越来越昂贵。
传统前店后厂模式,是一门「三重依赖」的生意:
依赖设备。 揉面、开酥、发酵、整形、烘烤,全链条工序都在门店完成,意味着每开一家店,就要复制一整套后厨。门店越大,设备投入越重;设备越重,盈亏平衡点越高。
依赖人。 现制烘焙的品质,系于烘焙师傅的手感。一家店的产品稳定性,取决于师傅今天状态好不好、学徒出师没有。人才培养以年计,流失却只在一夜之间。
依赖运气。 当天做多少、卖多少,全凭店长经验。做多了,损耗吃掉利润——烘焙行业的损耗红线就在几个百分点之间;做少了,眼睁睁错过生意。
这三重依赖叠加,导致了一个行业级的尴尬:烘焙店的产品也许可以标准化,但烘焙店的盈利模型很难标准化。 单店赚钱靠店长,十家店赚钱靠运气,一百家店还赚钱,才是真本事。
网红品牌的死法则更直接——「资本砸流量、流量抬估值、估值融新钱」的闭环一旦断裂,没有真实盈利支撑的品牌,资金链应声而断。墨茉点心局估值一度冲到 20 亿,如今门店不足 30 家。流量可以制造排队,但制造不了复购。
行业的集体阵痛,逼出了一个根本性的问题:如果前店后厂的老路走不通了,烘焙生意的效率,到底该从哪里要?
二、中央工厂派:孙北北们的效率革命
上海,全国烘焙市场最卷的城市,跑出了一个反常识的样本。
2022 年创立的孙北北面包,三年开出 300 家门店,仅上海就超过 150 家。它做的事情,本质上是对烘焙生意成本结构的一次拆解重组:把 80% 的生产工序前置到中央工厂,门店只完成最后 10%–20% 的烤制和简单装饰。
这组数字背后,是传统模式所有痛点的镜像解法:
门店面积压缩到 20–40 平方米,不再需要后厨重设备;单店只需 2.5 名员工——两个全职加一个兼职,不再需要专业烘焙师;前期总投入约 15 万元,远低于传统烘焙店;产品统一定价 6–15 元,比同类连锁便宜 20%–30%。
更关键的是品控逻辑变了。揉面、开酥、发酵这些最依赖手感的复杂工序,全部在十万级净化标准的工厂里由产线完成,门店只做「最后一烤」。品质不再依赖某个师傅,而是依赖一套系统。配合密封包装和订货管理,孙北北把门店损耗率压到了约 3%——这在损耗动辄吞掉利润的行业里,是一个极具含金量的数字。
创始人孙鹏的一句话点破了本质:「没有足够高的效率,就很难做大,也很难长期生存。」
孙北北不是孤例。从立高食品的冷冻烘焙半成品,到盒马、山姆的自有烘焙产线,「工厂做重、门店做轻」正在成为行业共识。中央工厂模式用集约化生产换来了三样东西:成本的确定性、品质的稳定性、扩张的可复制性。
在这场倒闭潮里,这是被验证过的活路。
三、但效率不是全部:被削掉的「新鲜体验」谁来补?
中央工厂模式解决了生死问题,却留下一个体验问题。
消费者走进一家烘焙店,最先被打动的从来不是配料表,而是刚出炉的香气、玻璃柜里冒着热气的可颂、明档里师傅手上翻飞的面团。这些「无用的仪式感」,恰恰是烘焙区别于普通零食零售的灵魂——它制造的不只是产品,还有进店的理由。
纯中央工厂模式的门店,产品高度标准化,却也容易变得「像便利店」:货架整齐、包装统一、缺少烟火气。当一家烘焙店失去了现烤场景,它和便利店的面包货架、和电商的短保面包,差异还剩多少?
孙北北自己显然也意识到了这一点——它将蛋挞、泡芙等品类保留了现场烤制、下单后现场注馅的环节,用「最后一烤」守住新鲜感的底线。爆浆泡芙累计卖出 900 万个,靠的不只是性价比,还有那一口现注内馅的酥脆。
这指向了烘焙下半场更完整的答案:效率决定能不能活,体验决定活得好不好。 中央工厂是必答题,但不是全部答案。
四、第三种解法:工厂做底盘,现烤做引流,零食做增量
在山东,一家有九年烘焙功底的企业,给出了一个融合式的样本。
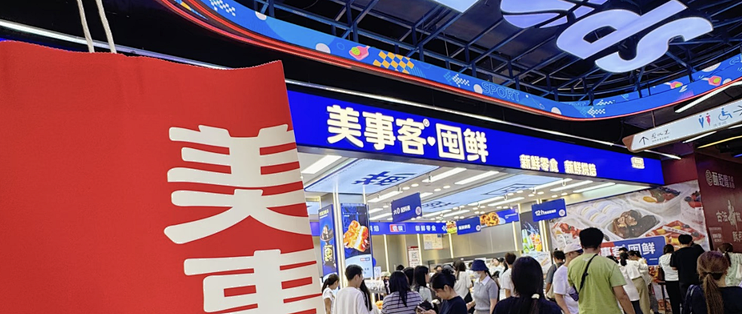
美事客 2018 年创立于青岛,以烘焙连锁起家,目前拥有 40 多家直营门店。它的特殊性在于:在决定转型之前,先花了数年时间把「后端」做重——自建 1.9 万平方米中央工厂、十万级净化车间,日产能超过 8 万件,同时自研了一套打通「人、货、场」的 SaaS 中台。生产计划跟着销售数据走,门店订货跟着效期预警走,一家店每天几百个时效决策,不再依赖店长的个人经验。
这与孙北北「80% 工序前置」的逻辑一脉相承:先把效率做成基础设施,再谈门店扩张。
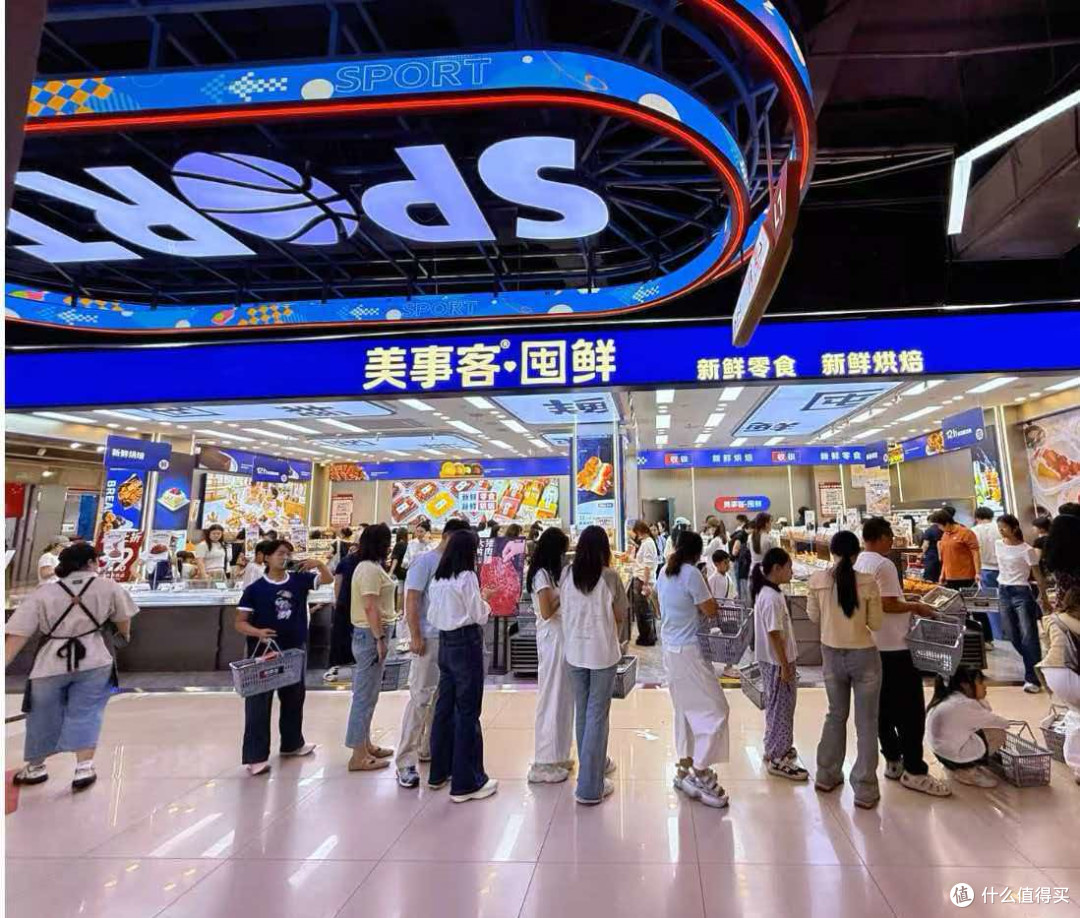
不同在于门店端的做法。今年年中,美事客开出旗下新业态「囤鲜店」——200–500 平方米的新鲜零食集合店,新鲜零食占 70%,新鲜烘焙占 30%。烘焙没有被削弱,而是被重新定位:现烤的贝果、碱水、可颂由中央工厂统一品控、门店完成最后烤制,承担「引流」的角色——消费者进门先闻到出炉的香气,这是任何零食货架都替代不了的场景资产;新鲜零食则承担「增量」的角色——烘焙 3–5 天短保、每日鲜制,零食 7–90 天锁鲜,锁鲜期只有传统品牌零食的三分之一到十分之一,200–300 个 SKU 让家庭用户「一次买齐一周的新鲜」。
数据验证了这套叠加模型的成色:囤鲜首店月销售额超过 200 万元,比转型前增长约 50%;客单价从 20 多元拉升到 40 多元——不是靠涨价,是靠买得多。现烤烘焙负责把人拉进门,新鲜零食负责让人多买。四个月时间,济南、青岛、聊城、青州四店连开,临沂店已在筹备中。
如果说孙北北证明了「中央工厂 + 极简门店」可以在社区场景活下来,美事客囤鲜验证的则是另一个方向的兼容性:中央工厂的效率底盘之上,现烤体验和零售增量可以共存,甚至互相放大。 烘焙不再是生意的全部,而是整个流量模型的入口。
写在最后
一年 10 万家店倒下,烘焙行业正在经历的,本质上是一场成本结构与消费心智的双重出清。
前店后厂与中央工厂之争,其实没有标准答案——祐禾式的现烤工坊依然有人排队,孙北北式的效率模型已经跑通规模。但可以确定的是两条生存法则:
第一,没有供应链做底盘的烘焙店,未来会越来越难。 无论是自建工厂还是借助冷冻烘焙供应链,「把复杂工序从门店拿走」是不可逆的趋势。
第二,只讲效率不讲体验的烘焙店,天花板肉眼可见。 新鲜不只是保质期数字,更是消费者看得见、闻得到、愿意为之复购的感知。
烘焙的下半场,效率是生死线,新鲜是护城河。能同时握住这两张牌的玩家,才配谈论春天。