内存砍半还剩95%性能?AMD这套是机房的账,不是装机单的账

源自266位全网作者

08:51

11 月上旬,AMD 在拉斯维加斯的 InDepth 技术沟通会上把 MEXT 摆到台前。官方给的口径很唬人:服务器砍掉一半 DRAM,性能还能剩下约 95%。哔哩哔哩知乎

行情摆在那儿:32G的DDR5内存套装,去年900元,今年普遍报到3800元。这个当口听见“内存能砍一半”,装机圈传着传着就走样了,成了“内存不用买那么多了”。知乎

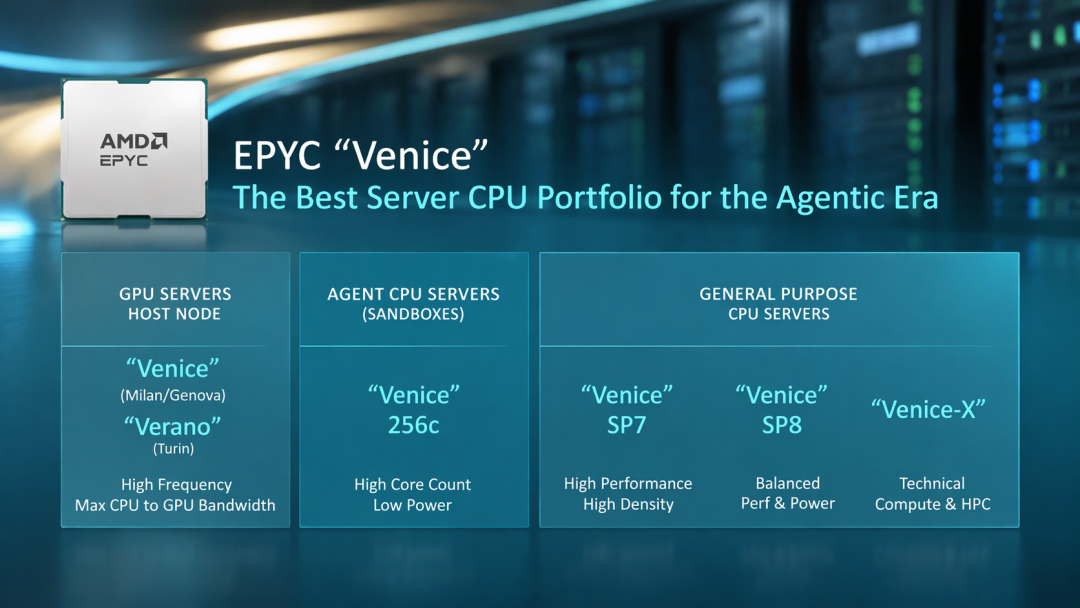
先把数字核准。MEXT 是 AMD 今年收购进来的内存优化方案,把闪存引入内存层级,靠访问行为预测,在后续访问之前提前把数据搬回近端内存。知乎

判断交给一个 Transformer 衍生的预测模型,跑在 EPYC 处理器的单个 CPU 核心上,不用额外 GPU。冷数据下沉到 NVMe 固态盘,热数据留在 DRAM,中间那层调度交给软件。知乎知乎
内存砍半还剩95%性能?AMD这套是机房的账,不是装机单的账

AMD 给出的账是:DRAM 采购可砍 20% 到 75%,同时把可用内存最多扩到三倍。知乎哔哩哔哩

成绩分三档:一半 DRAM 加一半 MEXT 扩展内存跑 Spark SQL,性能可达全 DRAM 方案的 99%。Synopsys PrimeTime 里 DRAM 砍半,性能留在 95%;削减推到 75%,性能落在 80% 附近,换来每美元性能比 3.2 倍。知乎知乎

省下来的比例和掉下去的性能,是同一根滑杆的两端。传得最广的那个 95%,对应的是砍一半、而且是 EDA 这类吞吐负载。不同工作负载对内存延迟的敏感程度不同,成绩不能直接套到所有场景上。知乎

为什么这跟你的装机单没关系

三道门槛,一道都绕不开。第一阶段只面向带 NVMe 硬盘位的 EPYC 服务器平台,不是装个软件就生效。软件以 Linux 内核模块形式提供,目前没开源,客户要通过 AMD 销售渠道获取授权。知乎知乎

更要紧的是它成立的前提。微软 Azure 部分虚拟机里约一半内存属于超额配置,两家云厂商样本合起来,50% 到 80% 的内存页长期处于低频访问状态。企业按最坏情况买内存,余量绝大多数时间什么都不干——MEXT 挪走的就是这块余量。知乎

你打游戏、剪片子、跑本地模型,不是这个形态。前台负载,峰值就是全部,没有一大半在睡觉的页可以下沉。

有人会说:Windows 也有虚拟内存,调到 16G 不就顶上了?知乎上真有人因为内存涨价撑着没买条子,转头把虚拟内存设成了 16G。区别在“预测”两个字——MEXT 提前把数据推回 DRAM,虚拟内存是用到才发现不在,然后老老实实去盘上取。而闪存比 DRAM 慢大约 500 倍。MEXT 没让闪存变快,它只是让“等”尽量不发生。这套机制,桌面端没有。知乎知乎知乎

行情那头还有个反向信号

11 月 17 日一早,存储股集体下挫,美光跌 7.62%、SK 海力士跌 7.29%、闪迪跌 8.58%。同一时间,行业还在酝酿新一轮涨价,四季度企业级 SSD 合约价预计继续上涨 15%—20%。涨价是真的,股价跌也是真的。微博微博
内存砍半还剩95%性能?AMD这套是机房的账,不是装机单的账

对装机的实际含义是:想靠“多插固态、少插内存”省钱,那条路的成本自己也在涨。1TB 固态硬盘从 410 元涨到 950 元,TrendForce 预估四季度通用 DRAM 合约价环比再涨 10%–15%,计入 HBM 后整体涨幅 15%–20%。知乎知乎

所以这单该怎么配

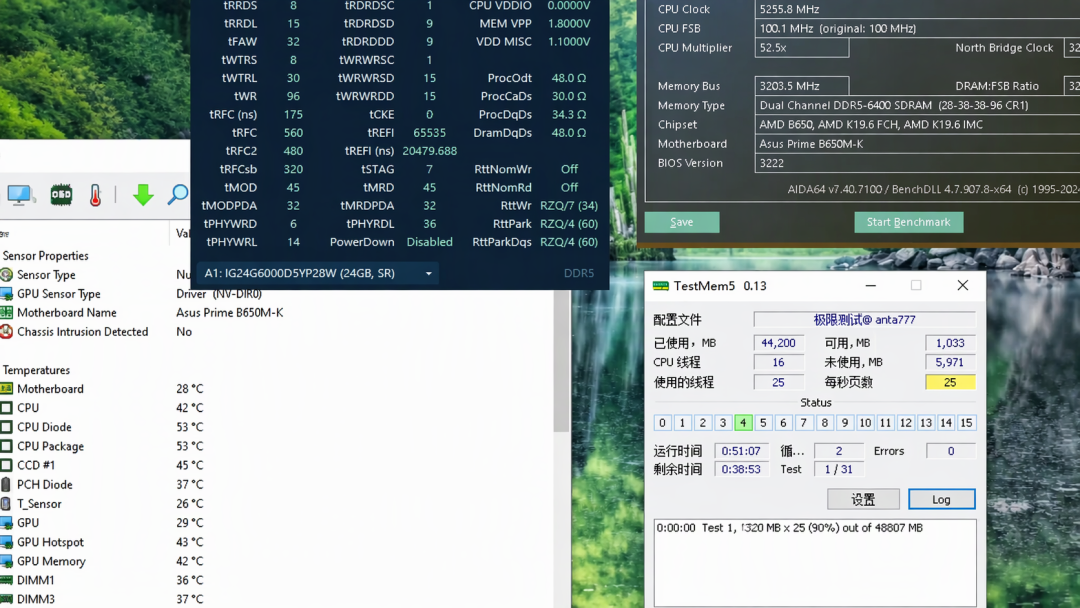
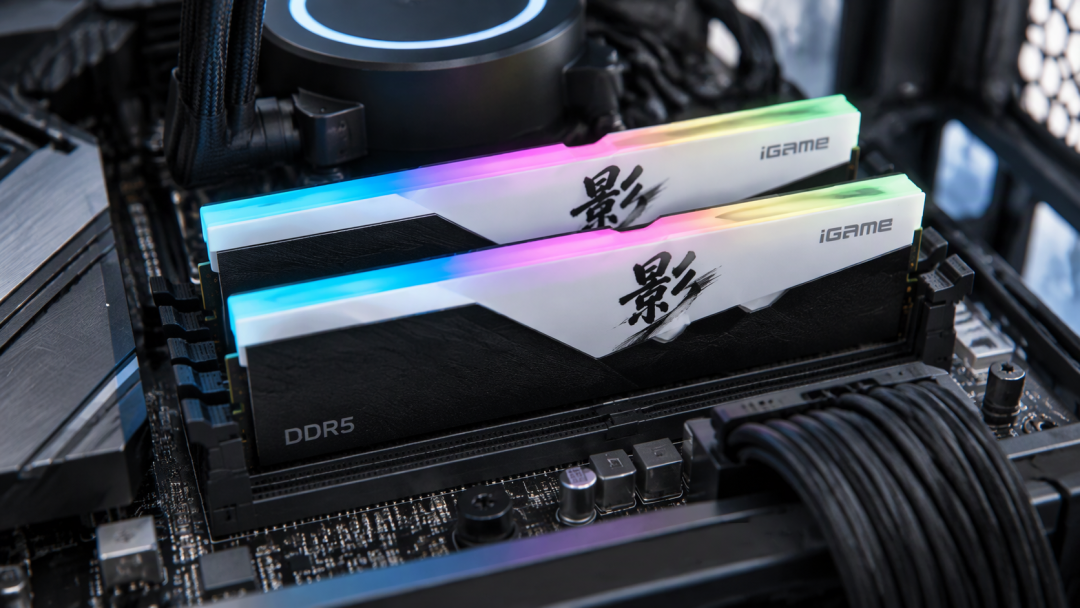
容量优先于频率。 有一篇针对非 3D V-Cache AMD 平台的实测,用 5 组调试参数测了 4 款主流网游,结论是普通用户根本不用盲目追高频内存。样本不大,方向明确:频率那点帧数收益,撑不起当下内存的溢价。知乎
内存砍半还剩95%性能?AMD这套是机房的账,不是装机单的账

别拿虚拟内存当方案。 它是内存不够时的兜底,不是替代品。固态按需买、别囤——这轮领涨的是企业级 DRAM 合约订单和企业级 SSD 原厂渠道,消费级 NAND 并未同步全面涨价。微博

别等。 AMD 首批 145 台自用服务器已经部署,避免了约 490 万美元的 DRAM 采购支出,2027 年计划扩到 2000 台,还要拉上 HPE 一起向企业客户推广。机房里被逼着从多买转向少用,这股压力迟早会传回消费级,只是按月算,不是按天算。知乎

MEXT 真正值得装机党记住的不是“内存能砍一半”,而是另一半事实:机房里省下来的内存,是因为本来就买多了。你的配置单上,没有这部分余量。
内容由AI生成

精选参考来源

1. 去了趟AMD技术沟通会,我们看到了Zen 6之外的重点

2. 硬件瓶颈软件来凑:AMD推出MEXT预测式内存软件,减半占用却保留95%性能

3. 内存条涨了三倍,CPI 只涨了 0.7%

4. 从AMD收购MEXT看KV Cache、SSD和IO Die的数据通路

5. 内存砍半,性能还剩95%:AMD拿SSD当内存用

6. AMD推出MEXT内存解决方案,号称最高能省下75%的内存占用

7. 操作系统中有一个「虚拟内存」机制。它究竟解决了哪些问题?

8. 【存储股一夜全杀:涨价是真的,股价也是真的跌】美光-7.62%、SK海力士-7.29%、闪迪-8.58%、希捷-5.54%、西数-4.98%。同一时间,行业还在酝酿新一轮涨价,企业级SSD合约价预计最高涨两成。这两件事同时成立,说明什么?说明股价定价的不是涨价,是涨价的持续性和谁付这个钱。拆开看:这轮存储涨价是供给侧(原厂控产)加 AI 需求(HBM、企业级SSD)共同推动,逻辑没坏。但股价从年初到现在已经反映了三轮涨价预期,一旦利率上行、AI资本开支被质疑,先杀的就是预期最满的品种。更关键的一条:三星、美光、SK海力士被指控合谋减产抬价,美国法院已允许集体诉讼继续推进。一旦进入实体审理,涨价逻辑的合法性就被摆上台面——如果最后和解或限价,涨价的持续性就要打折。对A股:今天存储链大概跟着跌。但国产替代(长鑫、长存扩产)和海外原厂涨价是两条线,被杀下来反而是机会,前提是不追高。判断:存储这轮是预期透支,不是逻辑破坏。等两件事:英伟达财报、诉讼进展。动作:不追跌不抢反弹,等缩量;有仓位反弹减半;空仓的等这两个变量落地。个人观点,供参考。#A股##存储芯片##半导体#

9. 存储厂商酝酿新一轮涨价,企业级产品率先提价近日,存储行业传出涨价消息,三星、SK海力士、美光等原厂启动新一轮调价,企业级DRAM与SSD成为最先上涨的品类。受HBM芯片产能挤占影响,原厂产能优先保障高毛利订单,上游模组厂货源紧张;消费级闪存市场走势分化,NAND芯片涨价节奏逐步放缓。一、涨价现状:企业级先行,渠道价格率先启动多名行业人士证实,头部存储厂商已向渠道商口头通知企业级颗粒涨价计划,正式提价函尚未下发,但渠道报价已经持续上行。海力士代理商表示,市场价格每日上调,二手存储盘回收价不断走高,带动全渠道报价抬升。调价自上而下传导,省级代理商每周更新价格,下级分销随之同步涨价。本次涨价并非全品类普涨。三星代理商指出,本轮上涨集中在DRAM合约订单与企业级SSD原厂渠道,消费级NAND闪存并未同步全面涨价。算力中心带来的企业级需求旺盛,而大众消费端需求偏弱,市场分化十分明显。价格上涨最先传导至中游制造与模组企业,上游原厂提价压力由模组厂率先承接,产业链不同环节面临的成本压力差异显著。二、DRAM价格持续走高,NAND上涨动力逐步减弱南亚科在2026年10月再次上调DRAM合约价格,最高涨幅达到20%,打破市场对新增产能缓和供需的预期。进入10月,通用DRAM价格继续冲高。DRAMeXchange数据显示,10月DDR 8Gb合约均价达到27.5美元,环比上涨5.77%,相比多年前的基准价格涨幅接近十倍,多款产品价格创出近十年新高。本轮涨价的核心逻辑并非单纯供需变化,而是原厂产能结构发生根本性倾斜。各大存储厂商将先进晶圆产能优先投入HBM内存、服务器DDR5以及企业级QLC SSD,传统消费级DRAM与NAND闪存的产能被持续挤压。业内技术人士解释,生产HBM所耗费的晶圆产能是普通DRAM的三倍,芯片面积更大、堆叠工艺复杂,生产良率损耗更高。TrendForce数据显示,三大原厂HBM晶圆投片占DRAM总产能比重由2025年底18%提升至2026年底22%,但HBM产出位元占比仅从8%提升至9%。近四分之一晶圆产能,只产出不足一成的存储容量,直接造成通用DRAM供给出现硬性缺口,短期需求回落也无法填补产能结构带来的紧缺。供给紧缺短期难以缓解。渠道厂商透露,各大原厂产能排期已经排至2028年,产品结构带来的供给缺口短期内无法依靠新增产能弥补,涨价预期还将延续。市场进一步分化:TrendForce报告显示,北美云厂商持续追单,愿意接受涨价,四季度企业级SSD合约价继续上涨15%—20%。国内市场受GPU紧缺、AI业务营收不及预期影响,采购方对涨价抵触情绪较强,价格虽仍在上行,但上涨阻力持续累积。NAND闪存市场分化更加突出。DRAMeXchange统计,10月通用MLC NAND合约价格环比持平;仅SLC NAND保持5%—10%结构性上涨,全面普涨行情已经结束。华强北商户反馈,消费级闪存涨价动力消退,零售渠道价格开始松动。铠侠财报也预判,NAND涨价趋势大概率在2027财年终止,产品均价环比涨幅已经从二季度70%大幅回落至三季度20%。三、模组厂有价无货,产业链各环节承压在这一轮涨价行情里,中游模组厂商最大的难题不是进价太高,而是拿不到足量货源。十铨科技在业绩会上坦言,即便签订采购合同,原厂供货量依然不足,企业只能在现货市场高价补货,成本大幅抬升。货源分配向高利润大客户倾斜。原厂优先保障高毛利企业级订单,中小模组厂很难拿到稳定货源,只能在现货市场溢价拿货;下游成品售价上调速度跟不上原材料成本涨幅,利润被持续压缩。目前全新原厂货源稀缺,市场流通货品大多为官换、拆机与翻新盘。现货与合约价倒挂,中小渠道商经营陷入困境。以16G DDR5内存条为例,柜台现货报价仅1600元,但同期合约出厂价已经达到2000元。没有长期供货合约的商户拿货成本高于零售价,门店销量环比下滑三成,不少备货充足的商家只能降价出货。下游终端行业成本压力同步爆发。Counterpoint数据显示,DRAM+NAND存储芯片在手机整机物料成本中的占比,从2025年一季度13%飙升至2026年二季度49%。小米一季度手机毛利率降至10.1%,净利润同比下滑约43%。管理层表示,小容量入门机型受冲击最大,部分小内存版本存储成本上涨近十倍。入门机型定价空间有限,很难向下游传导涨价压力。PC行业同时面临量价双重挤压。IDC数据,2026年三季度全球PC出货量同比大跌20.1%,惠普、戴尔、联想等头部厂商出货降幅均超过两成。存储芯片涨价不断压缩整机利润,消费市场需求疲软,出货萎缩进一步拉高单件固定成本。PC厂商只能采取防御策略:签订长期锁价合约保障货源,同时业务重心向企业级市场转移,依靠B2B业务稳定盈利,对冲消费端业务萎缩带来的损失。

10. 内存又涨价!96GB单条破3000美元,一台服务器整机多掏6.4万

11. AMD CPU内存同频6400帧数最高?对比异步8000表现会更好吗?iGame影二代内存实测!

12. AMD详解“Venice”EPYC强悍实力,Agentic AI再添超强新选择

0
扫一下,分享更方便,购买更轻松
0评论

当前文章无评论,是时候发表评论了
提示信息

取消
确认
评论举报

最新文章 热门文章