这两天你的信息流大概率被劈成了三屏:财经号在喊存储股崩了,美股芯片指数六连跌;硬件UP主在发双11破价单,宏碁GM7 1TB做到779元;可你点开购物车里那块准备给NAS扩容的西数盘,价格却像什么都没发生。三屏说的是同一件事——只是很多人把它读反了:以为股票跌到头,就是硬盘降价的日子到了。
先对第一笔账:这一周股票到底在跌什么
把节奏按时间排一遍就清楚了。10月8日,三星电子发布了堪称"惊艳"的三季度业绩指引——合并营业利润约10.74万亿韩元、同比大增,落在分析师此前预期的区间上沿。股价却应声下跌,并顺势拖累KOSPI指数与SK海力士等半导体权重股同步走低。36氪
10月13日,美股存储板块延续跌势,西部数据、希捷科技单日跌超6%。到了10月14日收盘,纳指跌1.88%,费城半导体指数收跌4.3%、走出六连跌,CoreWeave大跌超15%,闪迪跌超5%,希捷科技、西部数据、美光科技跌超4%。而西部数据本身的股价,早在这轮连续下杀之前,就已经从600多美元一路阴跌到420美元附近。东方财富网微博知乎
瑞银则把西部数据的目标价从525美元直接砍到了470美元。东方财富网
跌的原因,没有一条是"硬盘要降价了"。三份信息源拼起来是同一件事:资金在重定价AI投入的回收能力。第一根导火索是美国9月CPI数据超出预期,科技板块承压走弱,背着巨额债务扩算力的CoreWeave这类公司首当其冲。第二根是OpenAI截至9月底的真实年化收入接近500亿美元,与此前在华尔街流传的700亿美元相比,存在约200亿美元的预期差——差额出在计算口径上(净额vs总额),但"AI的钱到底赚没赚回来"这个质疑已经被点燃。微博36氪
有意思的是,砸盘的同时,供给端的地基还没动。券商调研显示,目前未见云基础设施厂商显露出削减资本支出的迹象。摩根士丹利和高盛等机构报告仍预计全球核心云巨头2027年合计资本支出将达到1.2万亿至1.4万亿美元区间。36氪
三星电子已承诺在2026年投入超过110万亿韩元(约合826亿美元)的资本支出与研发资金,SK海力士则全力扩建专为HBM4打造的清州M15X厂区、并在美国印第安纳州斥资38.7亿美元建先进封装基地——需求端的神话被质疑,供给侧的军备竞赛却还没刹车。36氪

大摩10月14日那份报告补了一句更扎心的话:存储行业基本面越强,周期顶部越容易被低估——历史上,存储股均比盈利峰值提前约4个月见顶,2018年这一时间差更是扩大至8个月。三星和SK海力士3到4倍的远期市盈率看着便宜,恰恰可能是"周期顶部看着最便宜"的老陷阱。36氪
所以第一笔账的结论是:这波股票跌的是"AI资本开支还能不能回本",而你的硬盘价格吃的是另一口奶——供需。这两样东西的传导是有链条的:股价质疑→云厂商砍资本开支→存储订单减少→产能过剩→现货降价。现在只有链条最上游在松动,中游纹丝不动,下游更没动。把第一环的动静当成第五环的价格信号,是这周最容易犯的错。
再对第二笔账:货架上到底哪类盘真的在跌
有意思的是,"降价"这周确实在发生,但它只发生在一条窄缝里——消费级SSD。双11第一波,硬件好价帖密集出现:宏碁GM7 1TB到手779元、N3500 2TB 1059元,惠普S650叠满减做到253元,爱国者S500甚至150元。更早的9月中旬就有博主盘出盘面数据:行情出现分化,SSD持续下跌,内存却悄悄涨——分化,不是转向。这个分化连大摩都在报告里点了名:企业级产品继续上行,消费级NAND市场可能面临价格回落压力。翻译成人话:AI抢产能抢得越凶,越没有人伺候消费级市场,可消费端本来就买不动,厂商只能在这一小块先松口。大摩报告里那条NAND现货与合约价的对照线,画的就是这条分化的缝。哔哩哔哩小红书36氪

但对基准价要有数。知乎有答主拿三星990 EVO Plus 1TB做了锚:这个型号上市后一度跌到500元以下,现在价格基本上在1500元左右,整整涨了3倍。他的判断是消费级固态硬盘不会跟着企业级产品涨幅,双11可能有个别型号会出现短期好价的入手时机。装机猿那边算平台补贴的口径也一致:拿节前正常市场价当尺子大概能补两三百,补不回显卡内存硬盘涨的价。也就是说,GM7的779元是窗口,不是回归——指望它跌回2024年四五百的水位,今年不存在这个剧本。知乎哔哩哔哩
第三笔账:机械盘,这轮里最没有降价可能的一个
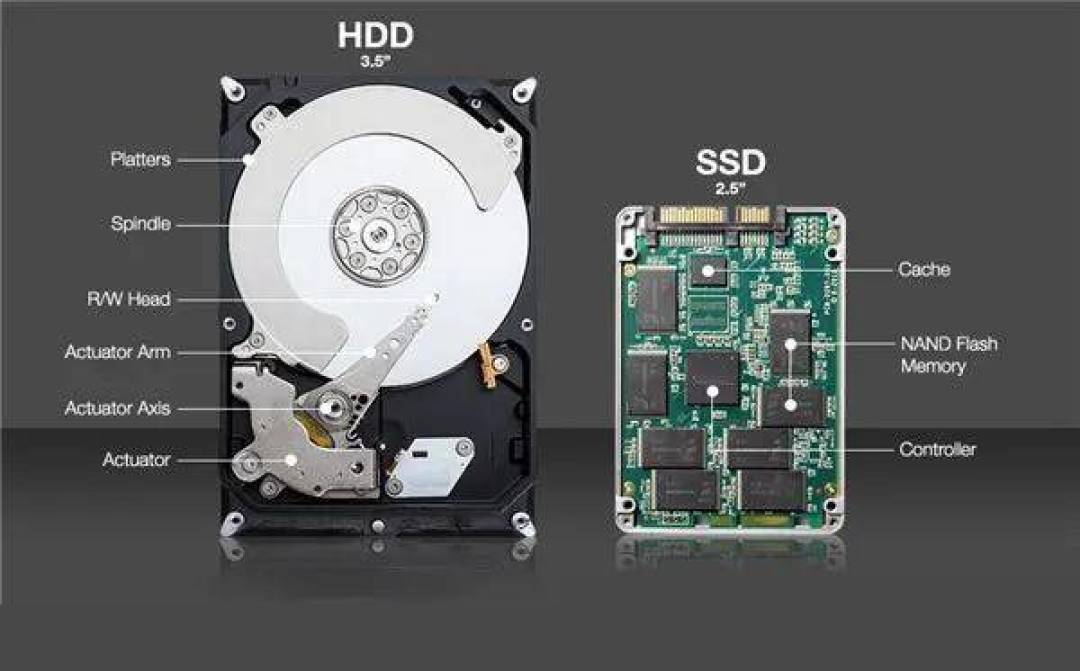
被涨价潮顶回机械盘的用户最尴尬:固态贵了想退守大容量HDD,结果发现HDD连"松动"的传闻都还没影。逻辑就两条,都写在公开信息里。
一条是供给被锁死。西部数据已锁定延续至2027—2028年的多年期硬盘销售合同,89%的营收由云业务驱动,高容量HDD市场主要由它与希捷共同占据,下游没有第二个选项。知乎
另一条是扩产还没落地。10月2日东芝宣布斥资600亿日元扩大硬盘产能、中期剑指30%市场份额,当天希捷跳空放量暴跌逾15%、西部数据放量大跌近14%——市场用脚投票说明"远期供给变多"是真的会被交易,但那是远期。装机猿直播间的观众问得更直白:机械硬盘降价还得看东芝什么时候发力。发力不是宣布,是产能爬坡、出货、把现货价打下来——按大摩对新增产能"2027年下半年起逐步释放"的节奏,这个信号最快也是明年下半年的事。知乎哔哩哔哩36氪
这两条落在货架上,就是小红书NAS党们最近的纠结实录:10月6日有人发帖"双十一选机械硬盘了,家里NAS的盘已经有坏道了还在服役,不知道平时价格几何,这好贵呀"。10月8日有人想买两块,一个当游戏盘一个存照片视频,结论是"看了一下西数7100的价格好贵呀",转头去看机械盘和移动盘。更早的帖子留着上一轮周期的价格记忆——去年双十一669元,今年直接1066。三年前的价格锚已经全部作废,现在蹲"双11机械盘大降价",等到的大概率是一句熟悉的安慰:该买的还是得买。小红书小红书小红书
把这周三笔账合成一张下单表
刚需消费级SSD(给游戏库、给剪辑盘加容量):这波可以动手。 双11首波破价是真实的短期窗口,779的1TB、1059的2TB放在这一年的价格曲线上都是低位段;平台补贴窗口一过,消费级就算回落也是缓慢阴跌,不是跳水。但只买需要的容量,别囤——高利润终将吸引新增产能,等供给追上需求,"越囤越赚"的旧剧本对消费级不成立。36氪
机械盘/HDD:别按"降价预期"买,按"刚需+补贴"买。 双11的满减能省两三百,省完依然比年初贵,这就够了——今年不存在更大的窗口。NAS满了、坏道盘在报警,现在就把盘换上,数据的安全成本比这点差价贵;不刚需的,把"等股票跌完"改成等下面两个信号。
观察信号(决定你明年要不要继续等): ①10月底开始的美股财报季里,云巨头有没有出现第一笔资本开支指引下调——这是松动"涨价最硬地基"的那颗螺丝;②东芝扩产从600亿日元纸面承诺到实际出货的进度表;③消费级NAND合约价之后,企业级、HDD的现货标价有没有第一次出现"明面降价"。三个信号亮哪个,时间表就改哪个。
这轮"崩盘"在资本市场那边的名字,叫"闭眼买的时代结束了";放在你的购物车这边,其实叫同一件事的反面:涨价是分化涨的,降价也一样——固态先退,机械还站得笔直。用一个"等"字同时决定两种盘,才是双11前最贵的那个动作。