过去两周,如果你刷到过"AI短剧几天出一部""26分钟全流程教学"这类内容,大概率会有一种错觉:这门生意快装不人了。
但10月21日前后同时摆在桌面上的两组数据,恰好是同一件事的两端——
DataEye九月报:9月抖音端原生AI剧漫剧新剧5.18万部,首次突破单月5万部,新剧播放增量2093.04亿,环比增长27%。
第九届初心榜AI漫剧出海论坛:海外微短剧大盘约60亿美元,74%的漫剧短剧全部由AI制作;但能回本的作品比例只有1%左右,93%的作品月播不足百万,AI短剧制作报价半年内从每分钟5000元跌到几百元。知乎
大盘在放量,做剧的在亏钱。这篇不解释"什么是AI短剧",只给正在观望要不要进场(做剧、接单、投流出海)的人,把三笔账分开算清楚。
流量账:2093亿是真的,但坑位在收窄
放量是事实:9月单月新剧5.18万部,环比+10.7%;播放增量2093.04亿,环比+27%。36氪

但增量的分布是极端集中的:1.46%的剧拿走了64.6%的流量;播放破亿的新剧只有372部,破亿率0.72%;若以1000万播放划线,2844部剧(5.49%)贡献了86.9%的播放增量。换句话说,市场上93%以上的新剧,连1000万播放都没摸到。
发行端更集中:番茄一家9月关联2123部新剧、1116亿播放增量,占当月新剧总增量的53.3%。
红果端的榜单则在被"系列剧"占坑:9月共500部AI剧漫剧登上过红果榜单,环比+31.6%——看似机会变多,实际是"不鸣文化剧场"一个IP的《谁说没灵根不能修仙的?》就有第23至37季共15部剧同时在榜,合计8.35亿峰值热度,把TOP100的上榜门槛顶到了5734万热度。36氪

结论先摆在这:大盘扩的是头部的量,不是新人进场位的宽度。
收入账:跑赢90%的分位,照样不赚钱
出海论坛这组口径值得逐条看:海外微短剧市场规模约60亿美元、月活接近4亿;74%的漫剧短剧全AI制作、AI参与制作比例接近90%;中国收入增速约550%。热闹吧?同一场子给出的另一面:回本比例约1%,爆款率低于4%,绝大多数制作方不赚钱。知乎

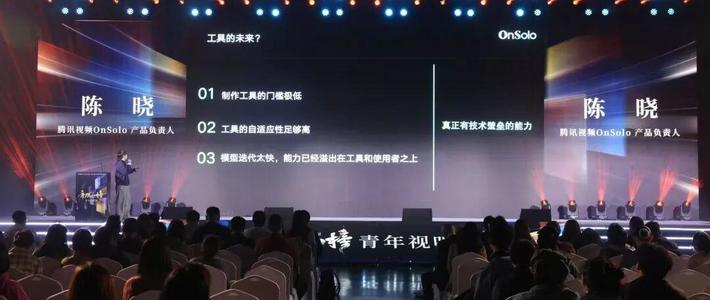
腾讯视频OnSolo产品负责人陈晓的分享更扎心:他的团队用纯AI流程跑了几百部剧,90%的剧从制作到粗剪全部由AI自动完成,数据表现跑赢了90%分位的大盘——依然不赚钱。真正赚钱的那10%,完全由内容策划主导,而不是靠编剧和导演执行。“工具现在已经不是瓶颈,甚至在当前节点变成了一个比较重的资产。”
价格端同步塌方:AI短剧制作报价从每分钟5000元跌到几百元,投流成本同比翻倍,北美单用户获客成本从5美元涨到15美元以上。TikTok短剧投放里AI剧已经吃下八成份额——份额的代价,就是所有人在同一个池子里压价。
你以为是"低成本做剧"的生意,实际已经变成"低价卖工+高价买量"的生意。
成本账:三个反常识,每个都会改变你的动作
反常识一:成本确实只有真人剧的两成——但这优势已经不属于你了。 真人出海短剧一部约12万-20万美元、周期一到两个月;AI剧可以压到2万美元以内、20-30天,效率差高达50倍。问题是当所有人都拿到了这个成本结构,省下来的钱没有变成利润,而是变成了报价竞争里的弹药。
反常识二:"首月定生死"正在失效,急着砍剧可能砍掉爆款。 DataEye九月报里最容易被忽略的一条:剧王《15年青春苦守,未婚夫装穷归来》8月13日上线,首月播放增量只有1.86亿,9月二次爆发到23.68亿——累计25.54亿播放里,92.7%发生在上线后的第二个月。8月上线的剧中有6428部(12.5%)次月增量高于首月,合计360亿。研究院的判断是:平台推荐已进入"先小流量测试、数据验证后再放量"阶段。对应到动作上:上线三天数据差就弃剧的老经验,正在AI剧上失灵。36氪
反常识三:想"先做个短的试水",恰好撞上命中率最低的长度。 9月上线新剧里,低于30集的有6523部,占供给12.6%,没有一部单剧播放增量超过5000万,合计只有7.2亿;而100-199集的7059部剧只占供给2.8%,贡献了超500亿播放增量,是全市场最高的爆款命中率。36氪

另外一条属于"看得懂的人"的信号:题材端,30集-59集、60-99集两个区间挤着3.68万部新剧,现代(1056.3亿)、逆袭(1011.6亿)、都市日常(1001.7亿)三个题材同时站上"千亿线",女频以3.03万部、1187.3亿增量对男频(2.07万部、889.2亿)的领先幅度还在扩大——270.8亿拉到了298.1亿。往头部走,女频和现代都市向的浓度越高。同质化的反面,不是换个工具做,是换个人群做深。36氪

顺手拆一个假热点:“国内超一半算力在造爽剧”
近期"国内超一半AI算力都用来造爽剧"的说法传得很广。核验口径后可以放心地说:这个论断的依据只是公有大模型API的token消耗统计,而国内大量高端算力部署在企业私有集群、科研机构和工业项目里,不计入公开API统计。公有平台流量占比≠全国算力分配,这句话既不值得恐慌,也不值得蹭。判断型信息里混着营销口径,这正是这个行业的日常。知乎
观众端:分裂本身就是风险曲线
数据都来自制作端,但需求端的态度并不是无条件的。微博上"AI短剧男主热度排行榜"相关吐槽帖2万+点赞、1.2万评论,“流水线僵尸脸"的抵触,和"AI的吻戏比真人还有张力"的5000+赞真香派,同屏存在;AI短剧里"吃了不烧心"的模板台词被玩成"不烧心文学”,恰恰是同质化的民意认证。小红书端,AI漫剧单条笔记能拿到7万+赞,"十万人都在追的剧"常年有帖——粉籍是真的,规模也是真的。微博小红书

对内容行业观察者,这组分裂意味着:用户容忍度的上升曲线随时可能因一次平台清理或举报事件陡转。微博上"漫剧被举报第三季迟迟不给上线"的帖子4584赞,是这类风险的前置读数。微博
谁还值得进,进错了看什么
按人群把账分开:
做剧接单的人:劳务端正在价格坍塌最陡的一段(5000元/分钟到几百元/分钟)。除非你有故事端能力——懂内容框架、懂女频/本土化选题——否则刚看完教学就进场,卡位恰好是这条产业链上最可替代的位置。
投流出海的人:买量成本三年三倍(5美元到15美元+)、投流翻倍、回本1%,"上架就有钱赚"的窗口已经过去。剩下的方向是内容范式迁移:本土原生剧份额一年内从27%涨到46%,几乎翻倍——翻译解决的是语言距离,本地化才解决内容距离(一次刮痧,国内是长辈的关心,海外观众第一反应是家暴)。知乎
卖课卖工具的人:满屏"26分钟速成"教程,是铲子生意进入尾声的典型信号。工具平权之后,壁垒回到了故事本身。抖音
普通观众/行业观察者:不用选边。继续看三个信号就够了——AI剧报价是否止跌;红果榜单门槛和系列占坑数是否继续抬升(判断新人进场位);平台"二爆"机制是否固化(判断"先小流量测试、数据验证后放量"是不是长期规则)。
最后一句
2093亿播放和1%回本不矛盾,它们说的是同一件事:AI把一部剧的制作成本压到了真人剧的两成,但没能把"好故事出现的概率"也压到两成。
进场前,先把流量账、收入账、成本账分开算——大盘的钱在屏幕上,不在制作方的口袋里;而你看到的每一个"几天出一部",都有93%的同类正在月播不足百万。