先看一眼你的手机短信。 如果你每个月还在靠一条彩信,看建行信用卡的应还金额和还款日,这条提醒只剩40天了。
建行公告写得很直接:由于各运营商已逐步下线彩信服务,建设银行将于2026年11月30日起停止信用卡彩信账单服务,建议客户优先使用电子邮件账单。第一财经
纸质账单退场得更早,4月30日建行公告,自6月20日起停止邮寄信用卡纸质账单,建议优先使用电子账单服务。从信封到彩信,两条"银行主动把账单塞到你眼前"的路,今年内全部关闭。第一财经中国经济网
停的是"彩信账单",不是账单
先把最容易搞混的地方讲清楚:这次停的只有信用卡彩信账单这一项服务。不是你的卡停了,不是账单不出了,更不是钱不用还了。账照样出,还款日照样走,逾期该记的也照样记。
但公告没写的部分,也别自己脑补。消费动账、还款提醒这类短信会不会跟着调整,公告里没有承诺,以建行后续官方通知为准。把"公告范围内"和"你以为的范围"分开,能省掉很多误会。
真正会掉链子的,是"不习惯打开App"的人
纸质账单和彩信账单有个共同点:它们是被动到达的。地址没错、手机号没错,账单自己就会出现,不需要你主动做任何事。电子账单反过来,它默认你会打开App、会看邮箱、会留意通知。
所以风险不在"账单消失了",而在提醒链条上某一环断了却没人知道:换号没更新、邮箱多年没登录、App通知被关掉、老卡办了十几年从没改过账单方式。多卡用户、低频用卡的人、帮父母管卡的人,最容易踩这个坑。
三个入口,十分钟自查完
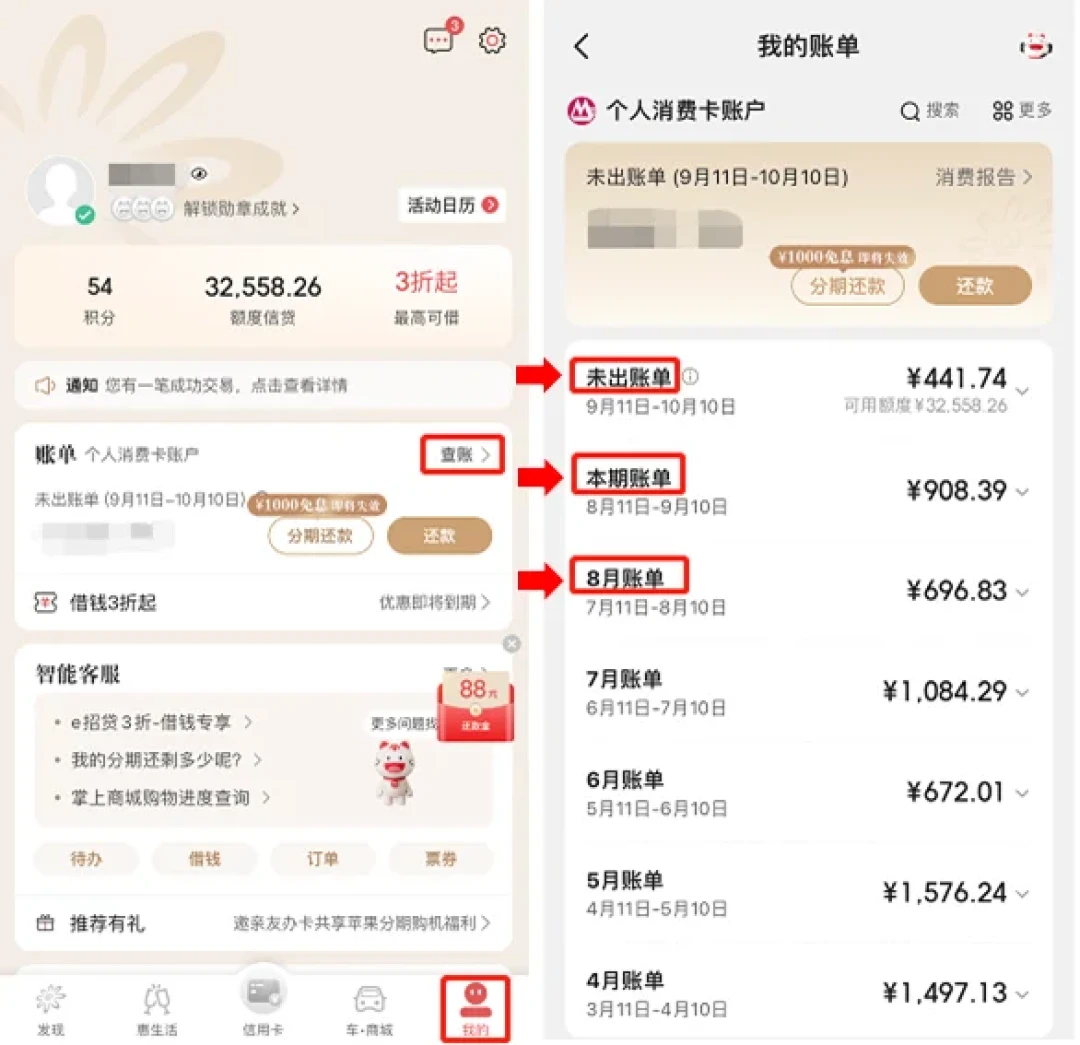
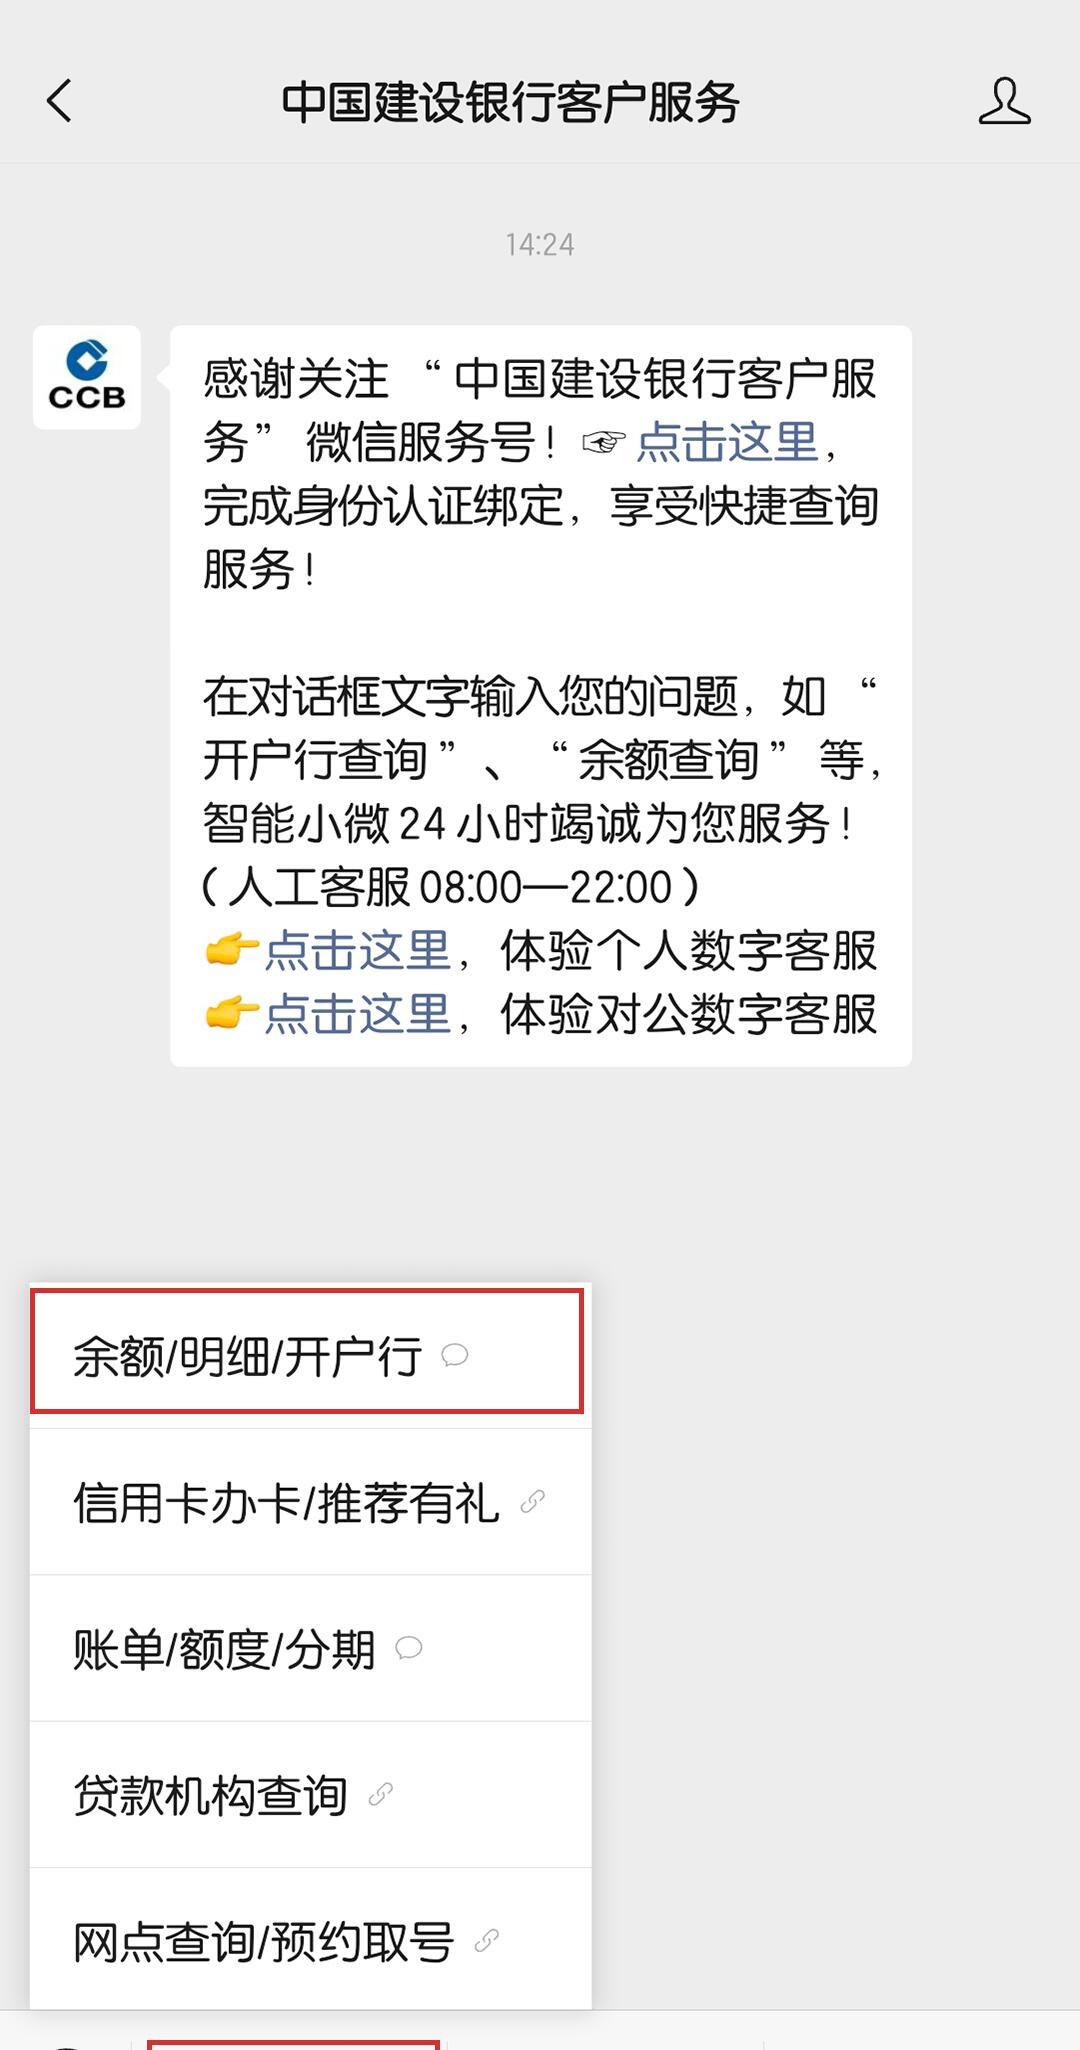
第一个,手机银行搜"账单发送方式"。客户可登录手机银行,在搜索栏直接搜索“账单发送方式”,申请电子邮件账单或更新电子邮箱地址。填完邮箱别就撒手,把银行域名加进白名单,顺手翻一眼垃圾邮件箱。中国经济网
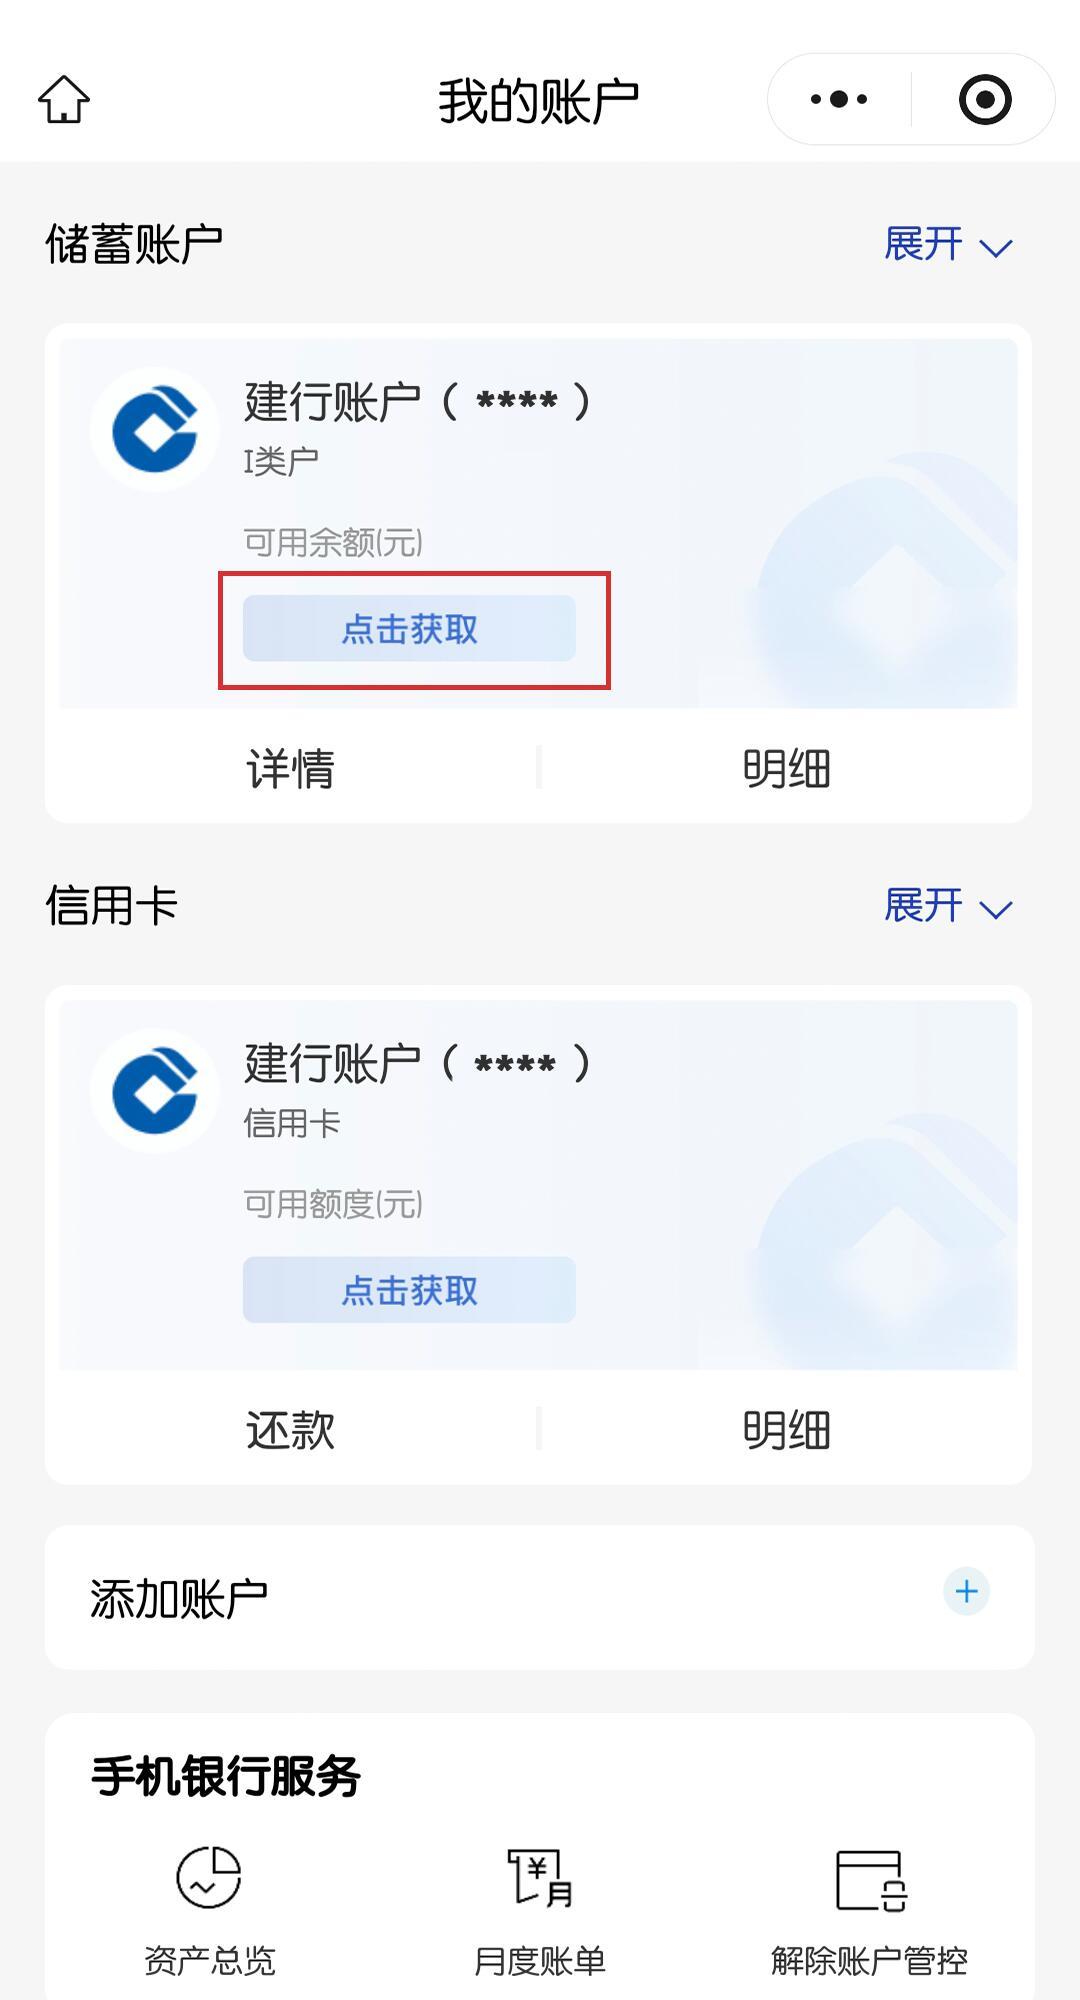
第二个,微信小程序。账单查询和明细都在里面,适合那种"不想再装一个App"的人。把入口收藏或置顶,比每次现搜靠谱。
第三个,网银和客服。电脑上登录网银查账单、核对明细最清楚,遇到金额对不上,直接打95533问,别自己猜。
最容易吃亏的念头:“没收到账单=这个月不用还”
账单是一份通知,还款是一项义务,两者从来不是一回事。宽限期本质上是一种容时服务。信用卡有,一部分消费贷也有。可它从来不是行业标配,更像是一个机构自己定的商业决策。把它当成兜底,等于拿征信赌一个"应该没事"。知乎
还有一个新坑:电子账单不等于完整账单。当账单明细被人为地与应还款总额“肢解”到不同的信息渠道,消费者不得不通过特定的商业入口才能获取本应无偿、完整、便捷提供的服务。所以收到邮件先看一眼:有没有明细,还是只给了个总额,让你去App里翻。知乎
今天就能做完的四件事
把预留手机号和邮箱核对一遍;把自动还款绑好,确认扣款账户余额够、卡没被限额;把账单日和还款日写进手机日历,提前三天提醒;大额消费和分期账单下载留存,需要时随时能调出来。
账单从信封搬进手机,省的是纸,考验的是习惯。别等到11月30日以后,才发现自己一直靠的,是那条马上就要停掉的彩信。