9月2日晚上18:18,一位广发持卡人提前15天,把尾号6561的信用卡账单13958.6元全额还清。钱刚进去,短信就回过来了:**“经综合信用评估,您的信用卡消费额度已调至14500元。”**29000元的固定额度当场腰斩,降额前没有任何电话、短信、邮件通知。通知永远在降额之后。知乎微博
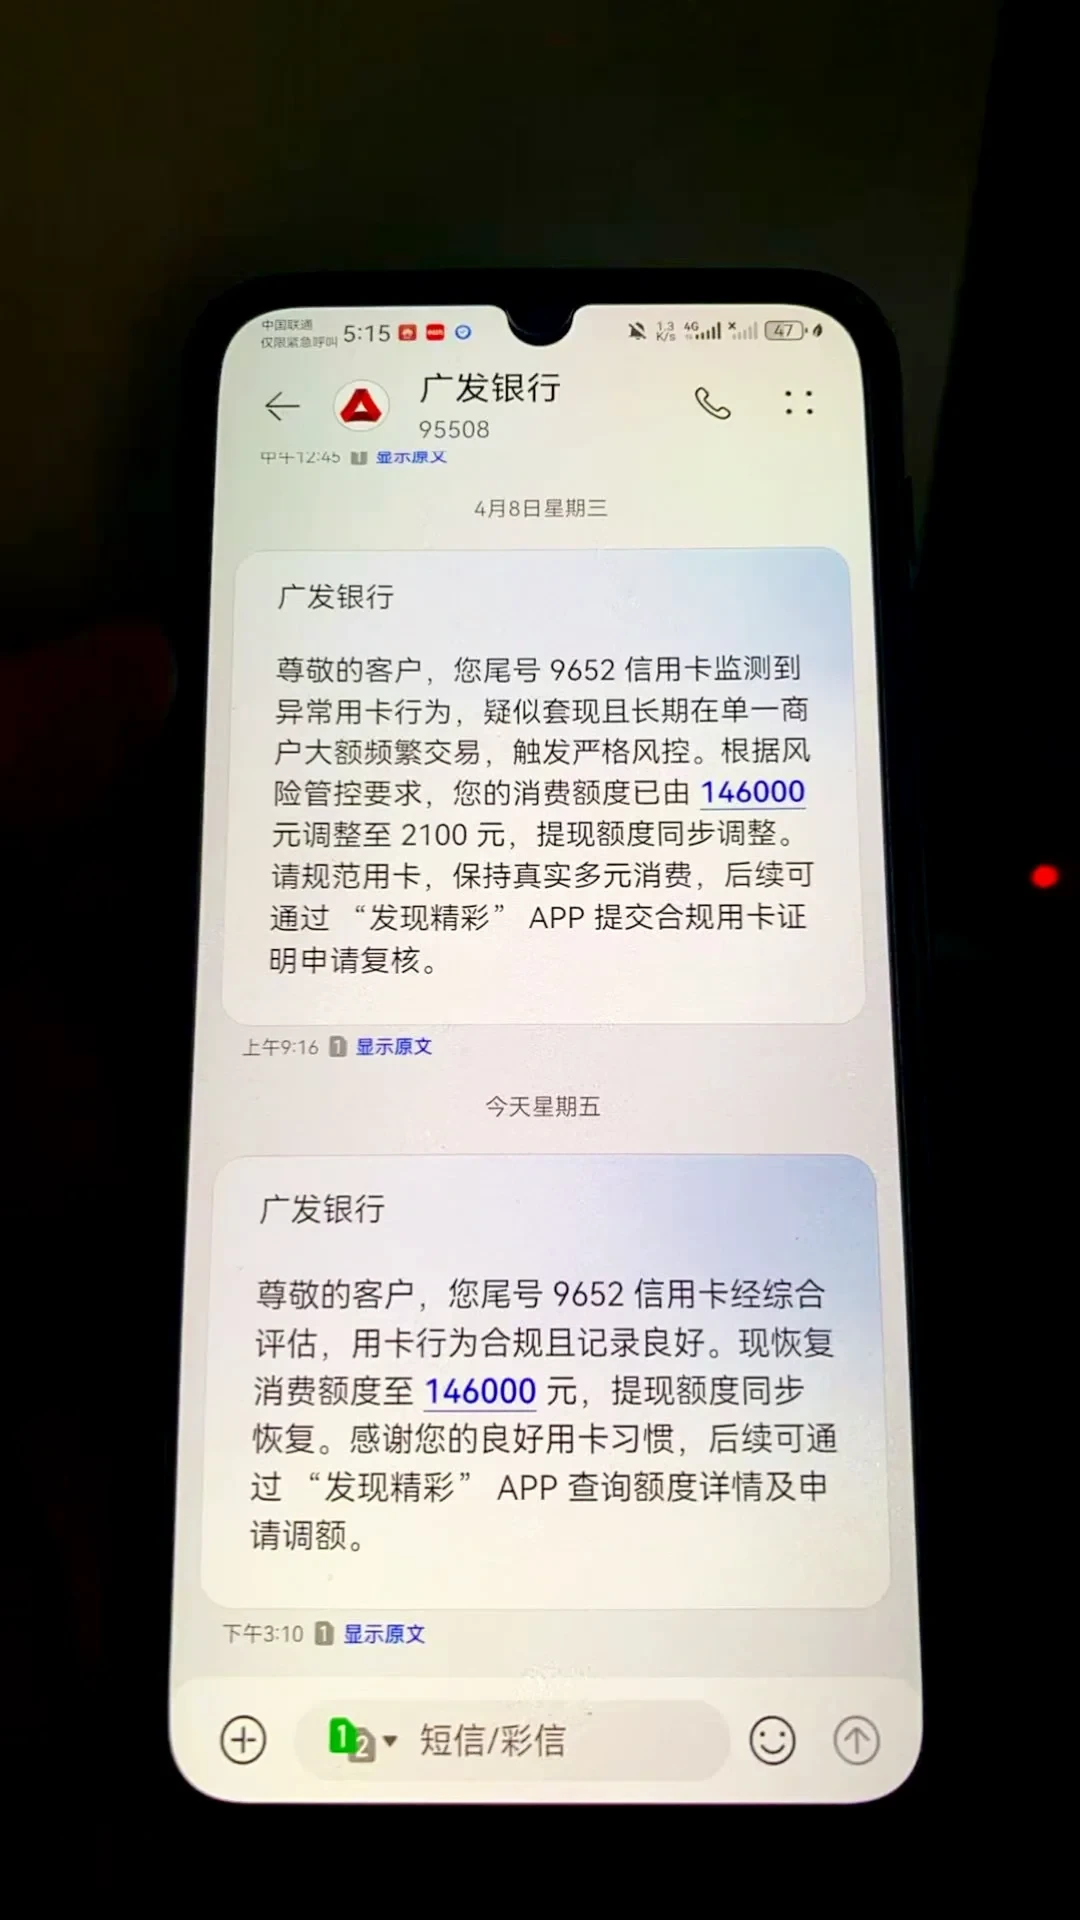
是"还款触发降额",还是"降额找上了还款"?
持卡人复盘了当天所有操作,唯一的异常就是这笔大额还款,可银行从未承认“大额还款”是降额开关,“综合信用评估”六个字,是至今唯一的说法。知乎
而且不是他一个人的体感。今年7月到10月,小红书上类似帖子接连出现:“刚还进去就降了”。一条“秒降额”帖子的评论区里,上百条同款吐槽排着队。爆料者还援引黑猫投诉上多位广发卡友的描述:有人在还款前根本没被告知,“立马就降额,而且还进去了才发信息通知降额”。小红书小红书小红书知乎
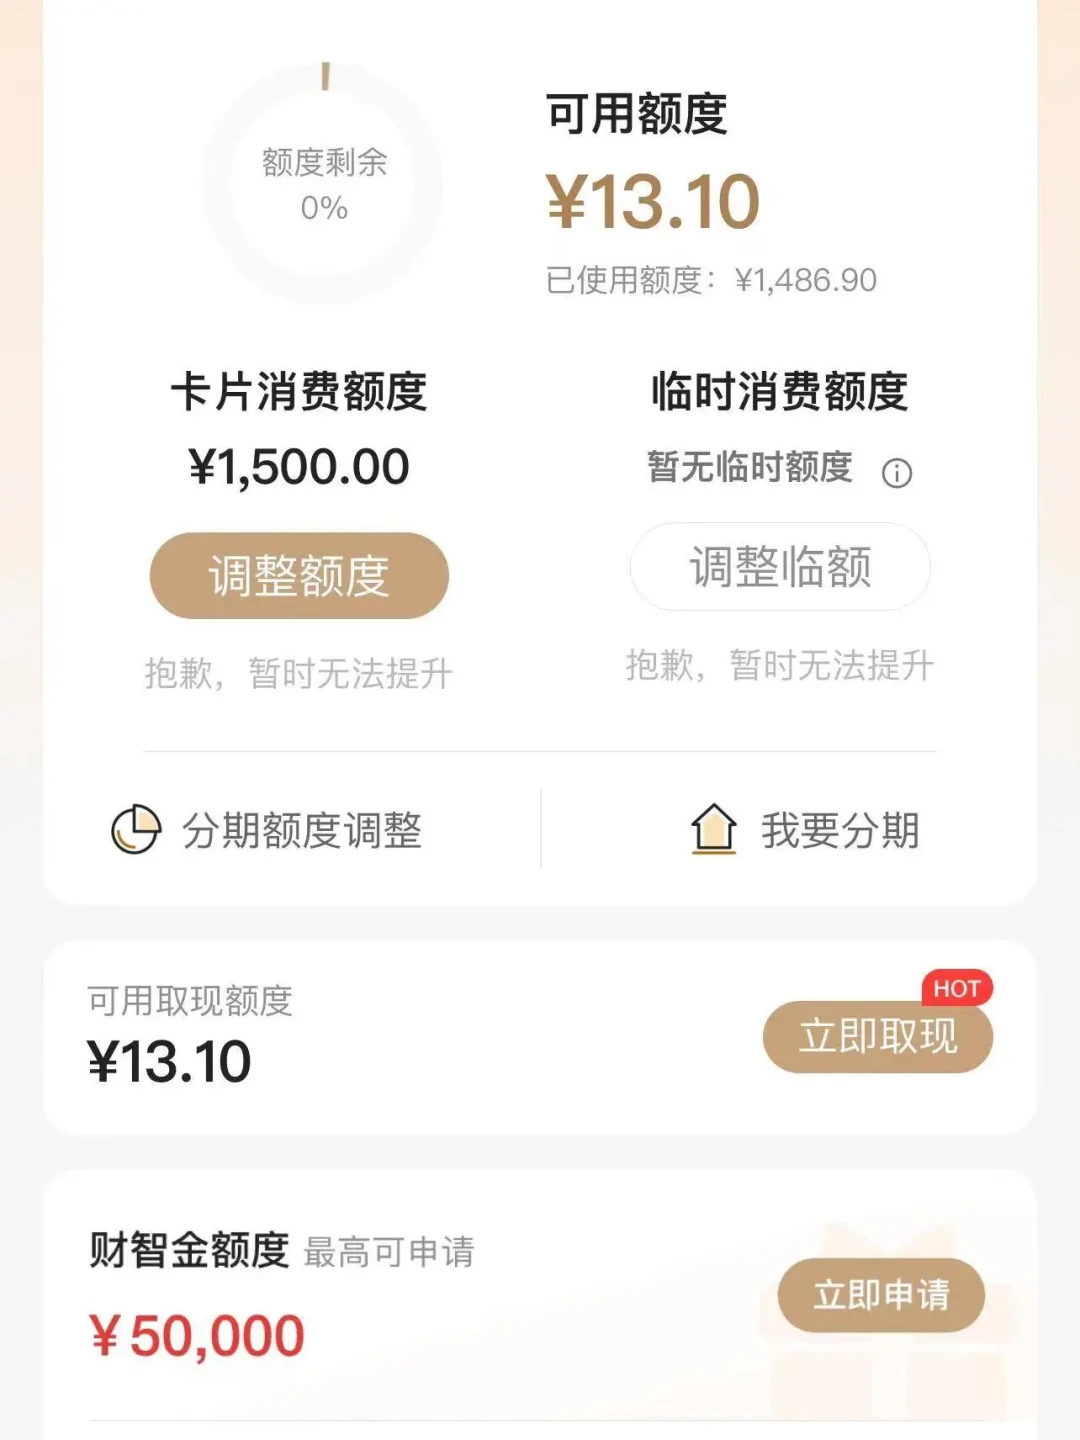
说句公道话,这也不是广发独有的遭遇:有中信用户描述过同样的循环——“45000额度,突然开始不能分期,还进去一笔降一笔,最后降到35000”。收紧的不只是广发一家:10月第一财经报道,行业层面信用卡权益含金量下降,贵宾厅、接送机这些高成本福利都在缩减。知乎第一财经
真正被追问的,其实是程序
《商业银行信用卡业务监督管理办法》第五十二条划了线:银行只有在获悉持卡人资信恶化、还款能力下降等风险信息时,才能调减额度。第五十条则要求,银行调整授信额度应“及时将调整信息通知持卡人”。这位持卡人较真的点恰恰在这:事后补一条短信,算不算“及时通知”?知乎知乎
时间线摆出来很扎眼。9月28日11点23分,95508来电追问持卡人的资金状况,却拒绝出具书面依据。10月8日,12378工单转办,广发信用卡中心依然拒绝出具书面降额依据。直到10月15日,一份《消费投诉处理意见书》总算到了,通篇只有一句“我中心通过95508热线电话与您联系,就授信业务进行解释,并提供了解决方案,但很遗憾您未能接受”——为什么降,一个字没写。知乎微博知乎
你要知道我为什么砍我,他只告诉你“我已经通知了”。
如果你的广发卡也被降了,分三步走
先自查:翻一翻近半年有没有单笔大额整数、频繁同一商户、长期刷满这类容易被误判的动作;顺手查一次征信,确认是不是他行负债或逾期触发了评估;
再索要:致电95508,明确要求“加盖公章的书面降额依据”,记下客服工号——短信截图不是书面依据。知乎
后升级:对处理结果不满,走12378金融消费者投诉渠道;这个案子里,正是持续投诉一个多月后,银行才拿出了那份空洞的意见书。知乎
两个提醒别搞反:降额本身不会在征信上记成逾期,它只是授信额度字段变了,但你的整体用卡使用率会被动升高,恢复额度要趁早;就算你怀疑“还款触发降额”,也千万别因此停止正常还款——征信丢了才是真损失,还款永远是底线。
截至发稿,广发银行仍未就“大额还款与降额的因果关系”公开回应。证据覆盖到这里,结论就只能下到这里:在一份真正写明白的书面依据露面之前,“还多少降多少”到底是玄学还是模型,这个问号还得先留着。










校验提示文案
校验提示文案