















13
10
提前还房贷的“黄金窗口”,三个版本:我逐年把账摆开只剩1条
2026-10-26 15:47:48
0点赞
1收藏
0评论
一
十一月中旬还没到,我们小区的房贷群已经热闹起来了:先是有人转了篇"提前还贷黄金期,过了第5年就别还了",马上有人甩出另一篇"还款周期前1/3才是窗口",第三天又冒出"第3到8年最划算"。三个版本互相打架,群友拿手机计算器按了半天也没按出个结果。
我翻了翻自家那笔贷款的还款表,决定把三个说法放到同一张表里算一遍——毕竟这笔账要是算不清,手里那10万闲钱放哪儿,全家都得纠结半个冬天。
二、先把我家这笔贷款摆清楚
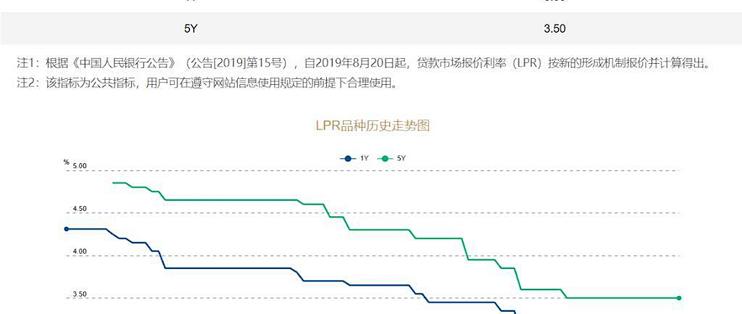
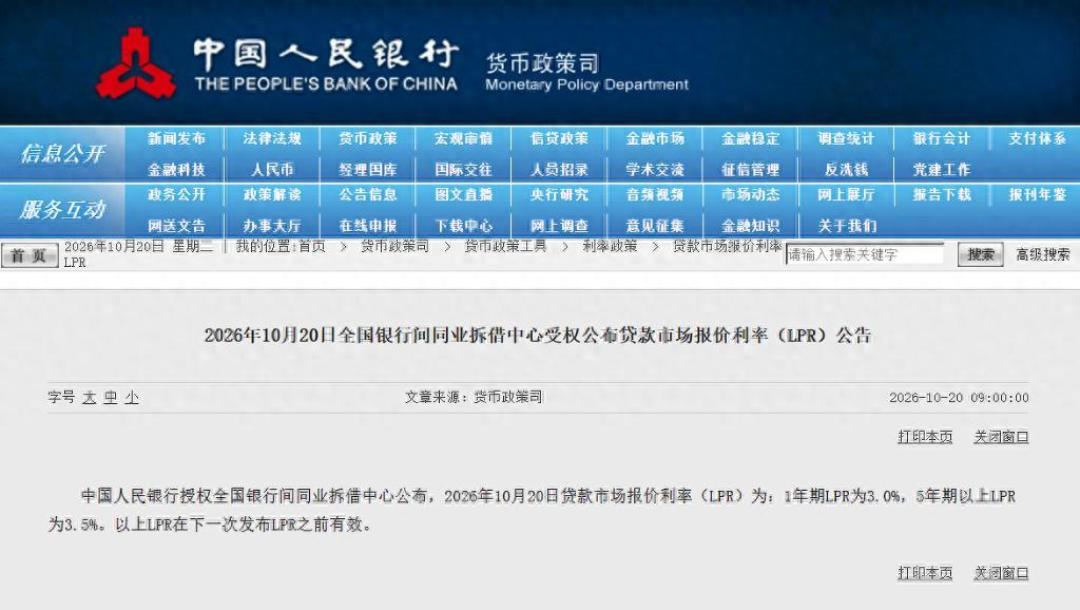
我家这笔是纯商贷,2020年6月放的款,本金110万,30年,等额本息,当时合同利率5.39%。存量房贷利率调整后,2025年1月1日重定价,执行利率变成3.36%——报价方式就是5年期以上LPR减固定基点,每年1月1日跟着最新LPR走。到今年,10月20日最新一期报价仍是1年期3.0%、5年期以上3.5%,自2025年6月起连续第17个月没动过。
利率怎么从5.39%变成3.36%的,当时我拿着转换确认页对着看了很久:加点是固定的,变的只有每年重定价日那一天生效的LPR。
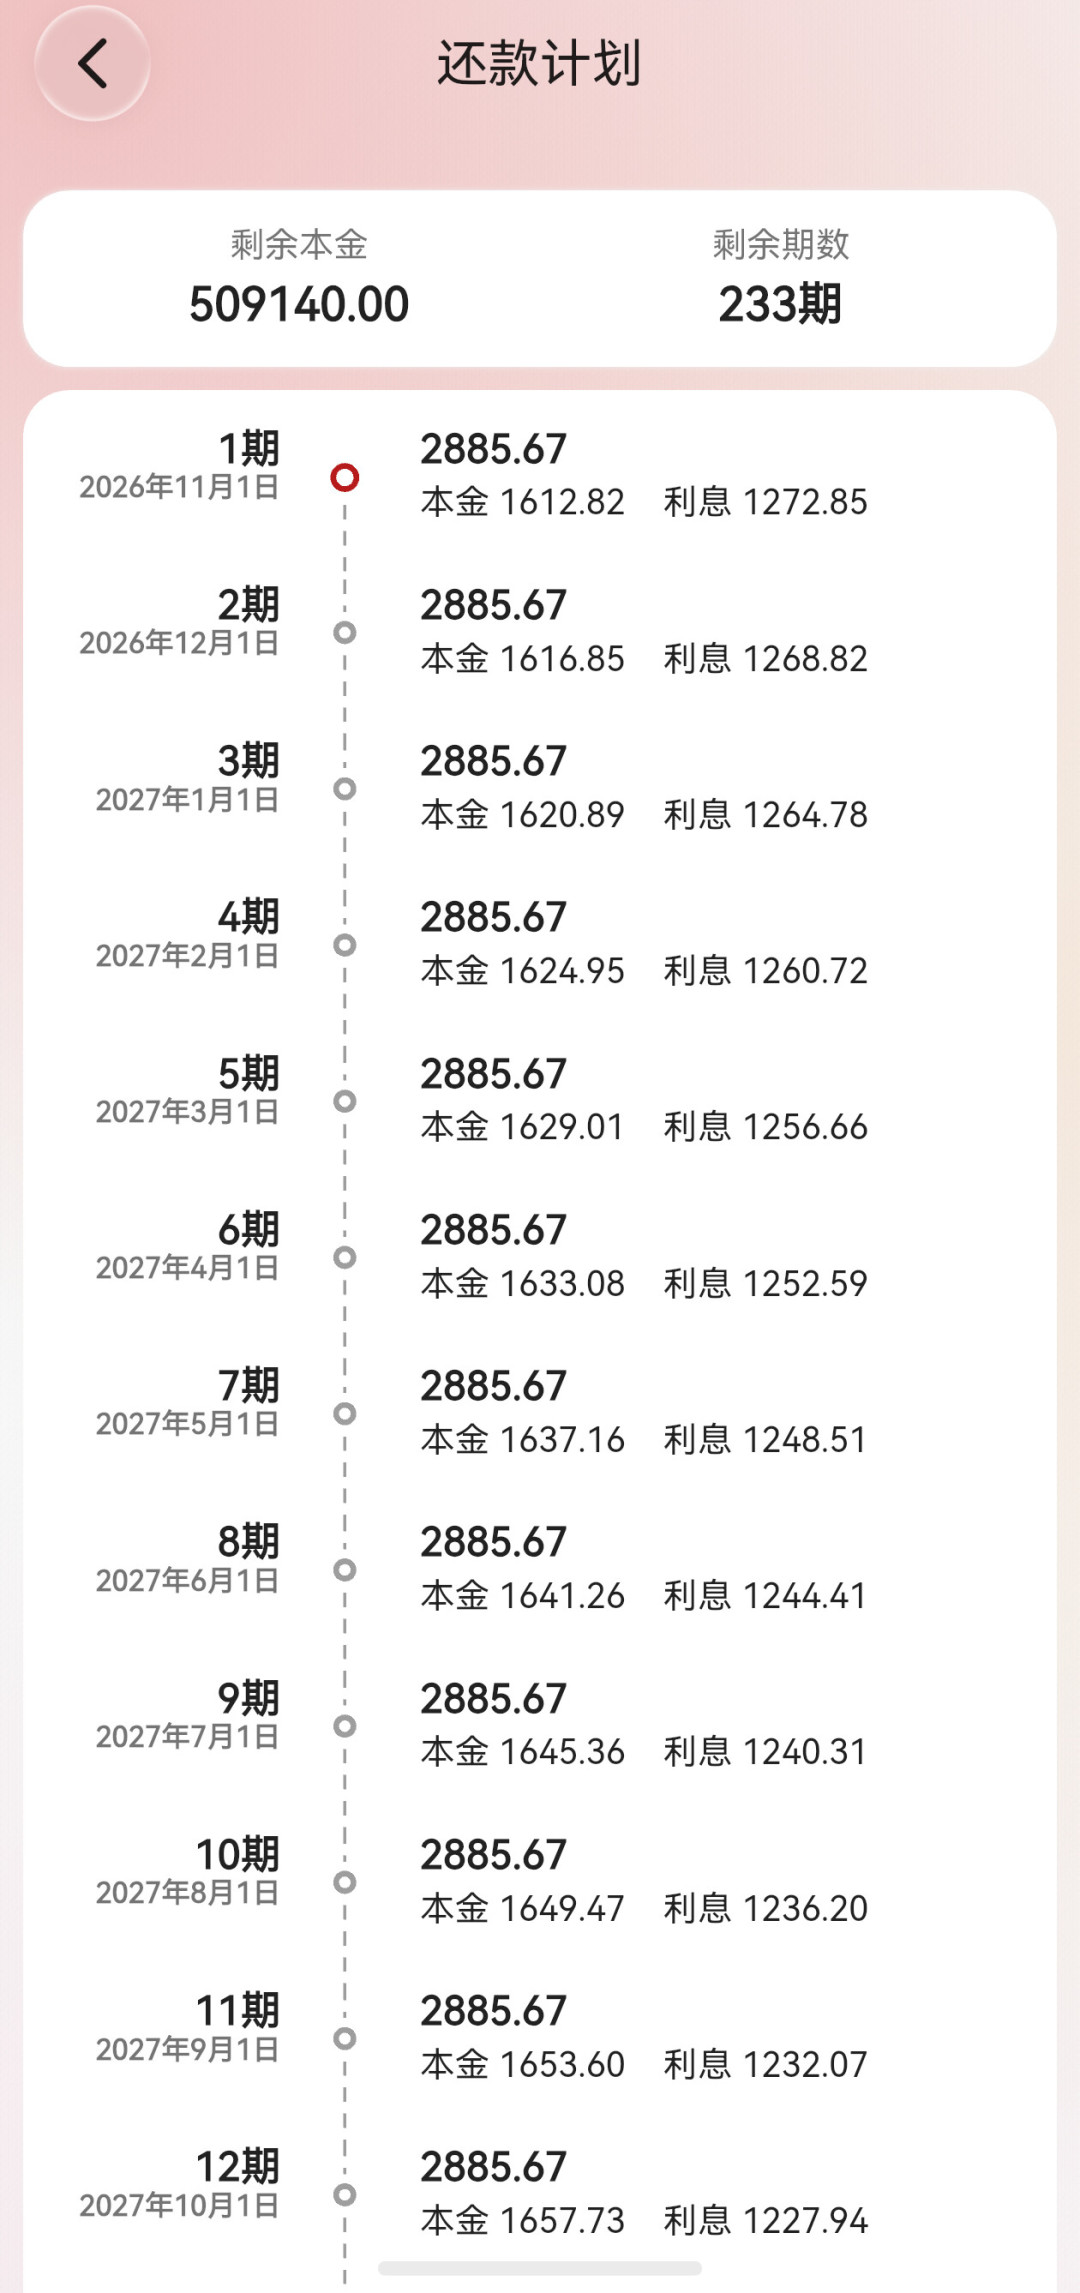
重定价之后,月供从6,169.97元降到4,991.90元。到今年10月底,也就是还完第75期之后,我对着还款表核出来三个数:
剩余本金:979,248元
剩余期限:285个月
未来还要付的利息:443,443元
这里我得先交代一次自己的算错。上个月群里吵"窗口期"的时候,我脑子里冒出的第一个数就是"44万"——我以为提前还10万,就能从这44万里省掉一大块,顺手估了个"能省24万",还差点照着这个数去App上预约。后来拿还款表一核对才发现错得离谱:那44万是"什么都不还"的未来利息总额,不是"还了10万"就能省下的钱。省息的正确算法,是拿还完之后的新计划重新跑一遍,两期的利息总额差才是省下来的。这个坑我踩过了,写在这儿给大家避雷。
三、拿真实公式跑一遍:省息怎么随年份变
我按央行等额本息的标准算法,月利率=年利率3.36%÷12,用"月供不变、缩短年限"的方式,算了如果我现在手里有10万闲钱,不同年份还进去,各能省多少:
还款时点(从现在起) | 省息(元) | 提前结清 |
|---|---|---|
现在就还10万 | 109,397 | 缩短41个月 |
拖1年再还 | 102,865 | 缩短40个月 |
拖2年再还 | 96,526 | 缩短39个月 |
拖3年再还 | 90,376 | 缩短38个月 |
拖5年再还 | 78,616 | 缩短35个月 |
看这张表,规律一句话就能说完:同样10万块,拖1年还少省6,532元,拖3年少省19,021元,拖5年少省30,781元。曲线一路向下,但没有任何一个年份出现"断崖"。
“过了第5年就不值了”“前1/3之外都是亏”——这三个流传的版本,共同的问题都是给一条本来平滑下滑的曲线,硬画了一道闸门。事实上这道闸门在数学上不存在:早还是比晚是省得多,晚还也一直在省钱,只是省得越来越少,省下来的边际一年比一年薄。
为什么网上还会算出"第20年还就不划算"的感觉?因为省息本来就跟着剩余年限走。我顺手又跑了一组示例口径(假设整笔贷款从第一天起就是3.36%、110万30年,方便和贷款早期比):放款后第1年初还10万,全程少付利息146,593元;第5年初还,117,478元;第10年初还,85,617元;第20年初还,34,699元;到第25年初还,还能省14,565元。数字一路下滑、一路不为零——"窗口"不是开关,是个斜坡。
(以上示例口径的利率是假设值,仅用于对比不同时点的相对差;我家真实合同的前5年按5.39%、之后按3.36%计算,结论形状一样:越早还、省得越多,中间没有闸门。)
四、那真正该纠结的是什么?两个数字
算到这里我反而不纠结"哪一年"了。把曲线看平之后,家里这笔钱要不要还,其实只取决于两个对照数字。
第一个:我的贷款利率,和这笔钱"躺在别处"的利率,差多少。
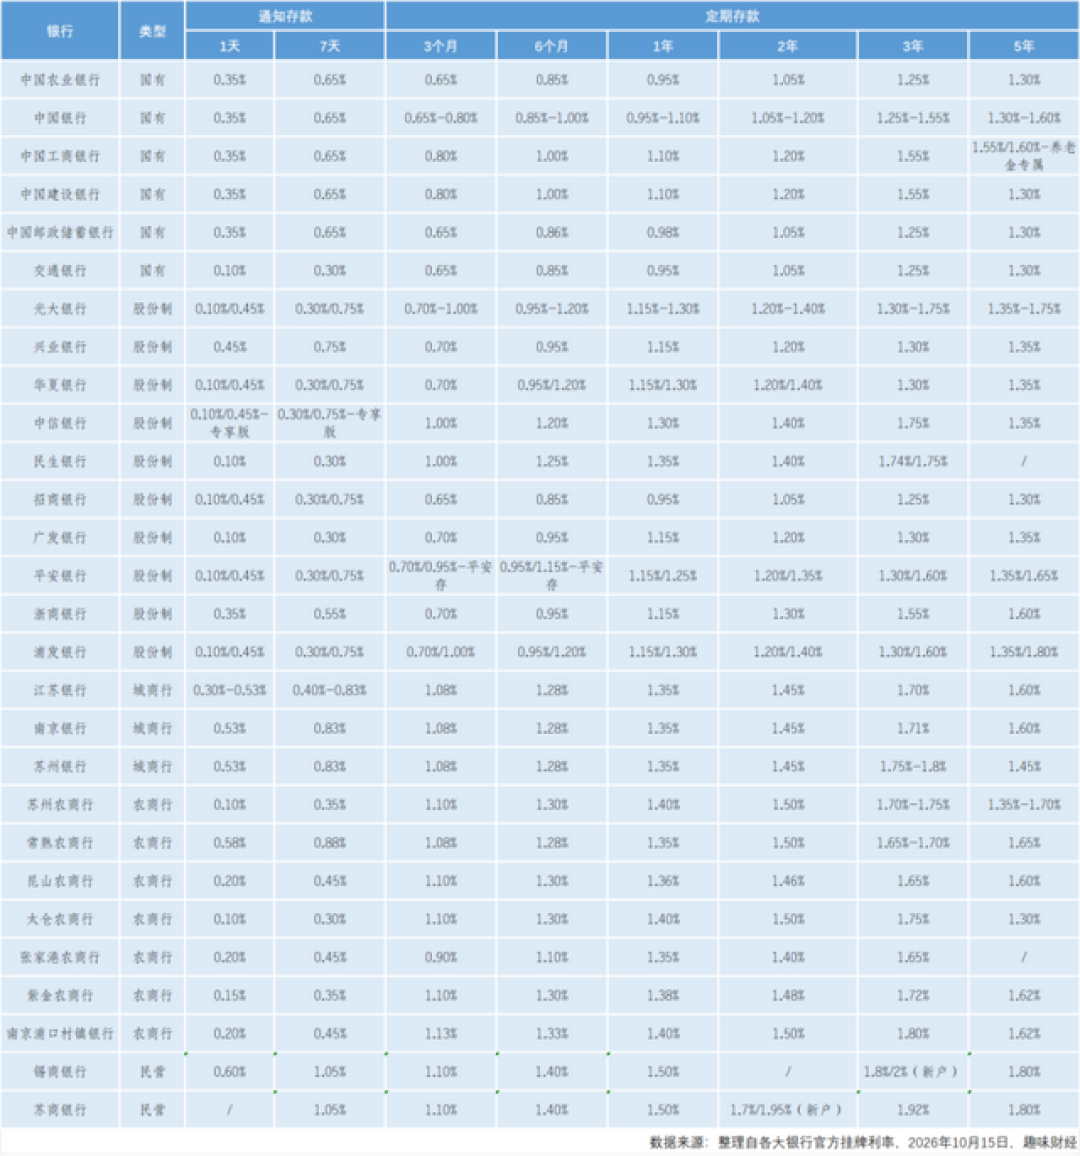
现在六大行的挂牌利率,3年期定存是1.25%,5年期1.30%(2026年10月的口径,以各银行官网挂牌为准)。提前还贷省下的,是贷款账上明晃晃的3.36%;存定期拿到的,是1.25%。每10万块,这笔利差是3.36%−1.25%=2.11%,一年2,110元。我不评价这笔差价该不该赚——它不是理财产品,不存在"收益"一说,只是我本来每个月在付的利息,还一笔、少付一笔,账是确定的。
第二个:这笔钱是不是短期要动的钱。
我家留了12个月开销加两笔已知的确定支出(孩子寒假研学、我妈明年春天的手术押金),这部分再高利差也不动——省息是慢慢省,现金断了是立刻出事。剩下来的闲钱才进还贷的池子。
还有一个排序细节:今年1月1日起,公积金存量贷款的利率自动调到了首套5年以上2.6%(这是人民银行2025年5月的通知口径,不用申请、系统自动执行,我家这笔是纯商贷,没有公积金部分,我特意去公积金中心的还款计划里确认过这条线)。同样是"省利息",3.36%的商贷和2.6%的公积金贷款,省的厚度不一样。我家的选择:优先动商贷那一头,2.6%那部分先留着。这是我家自己的排序,不是给谁的建议——你的家庭情况、扣税情况、工作稳定程度不一样,答案可以完全不同。
五、给你一个三笔核对法,抄作业就行
这篇里我能带走的东西,就是这套核对步骤,你自己家的房贷十分钟能跑完:
拿还款表核三个数:剩余本金、剩余期数、未来应付利息总额。别拿未来利息总额当"省息",我自己就是这么错出24万的。
让App或Excel重算一遍:用"月供不变、缩短年限"的方式,把(剩余本金−还款额)按原月供重新跑一遍期数,跑完前后的未来利息总额相减,差值才是真省息。懒得跑就记我家表里的数:10万块晚还一年,就少省6,532元。至于"减少月供"还是"缩短年限"——去年柜台劝我选前者时我已经领教过两者的差距,这次我把两种方式的利息差也各自跑了一遍才下的结论。
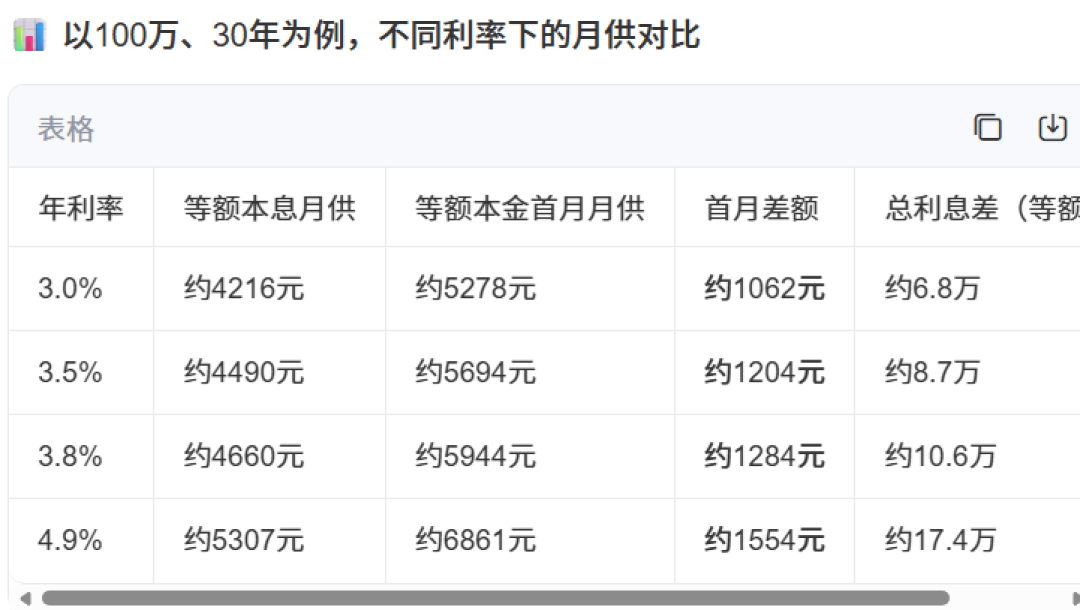
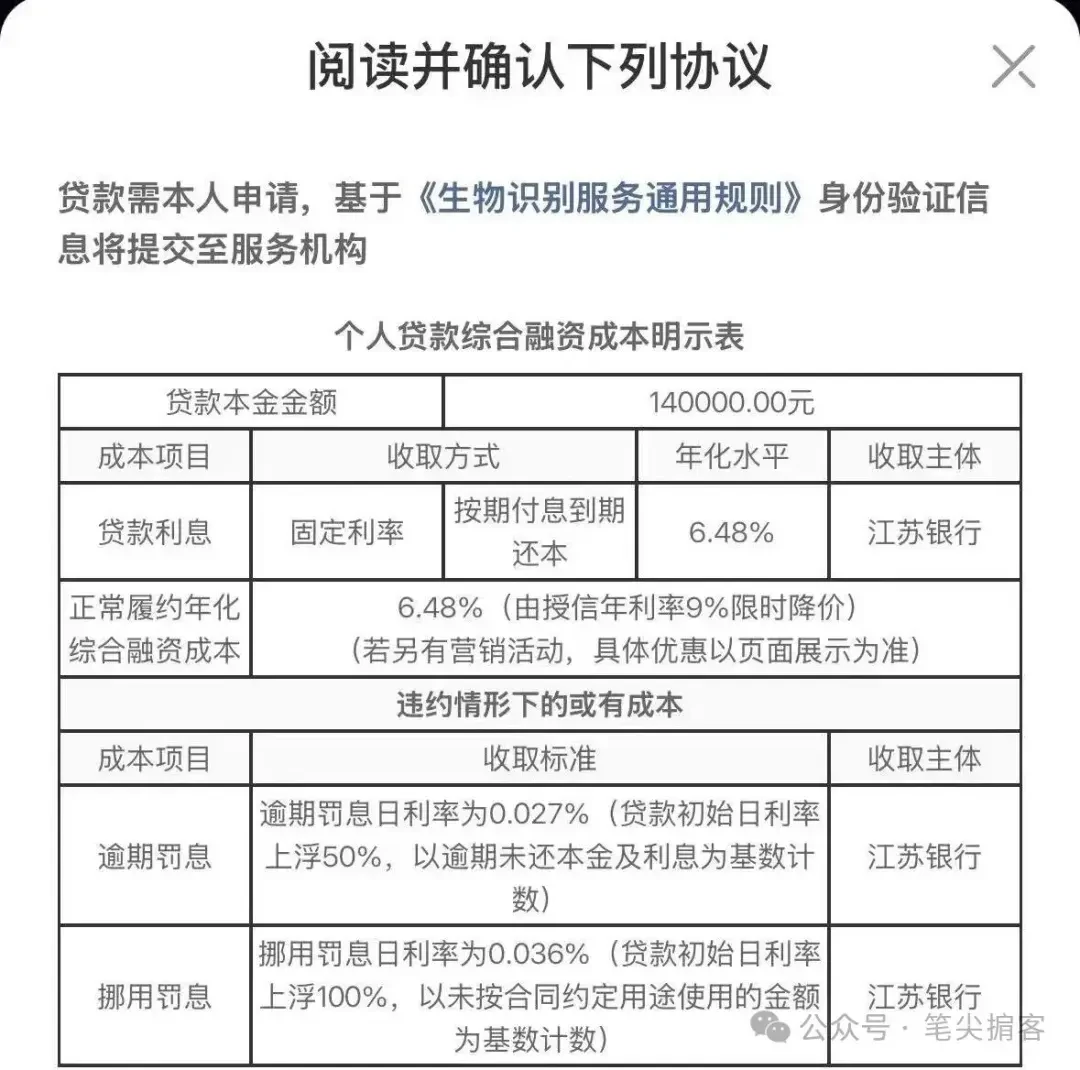
过两条线再决定动多少钱:第一条线,留够你写得出名目的应急钱;第二条线,贷款利率和你能接受的存款挂牌利率之间那点差值,值不值得你牺牲这笔钱的流动性。两条线都过了,再预约。顺带把合同翻出来看一眼费用条款——现在贷款的综合融资成本都摆在一张明示表上,利率、各项费用一目了然,每家合同不一样,以你那份为准。
至于"到底哪一年还最好"——现在我可以回答群里那三个版本了:最好的年份永远是你手里真的多出这笔闲钱的这一年。前面流传的所有"第几年",都不过是在替你做这个本该你自己算的决定。
作者声明:这笔账是老周替自家算的,我的选择不是普遍建议;文中政策与利率以官方原文和还款表为准,示例口径已标注,不构成任何投资或借贷建议。
内容由AI生成