













4
3
公积金贷款利率下降0.25个百分点:惠民利市,激活住房消费新动能
2025-05-17 10:55:35
11点赞
12收藏
7评论
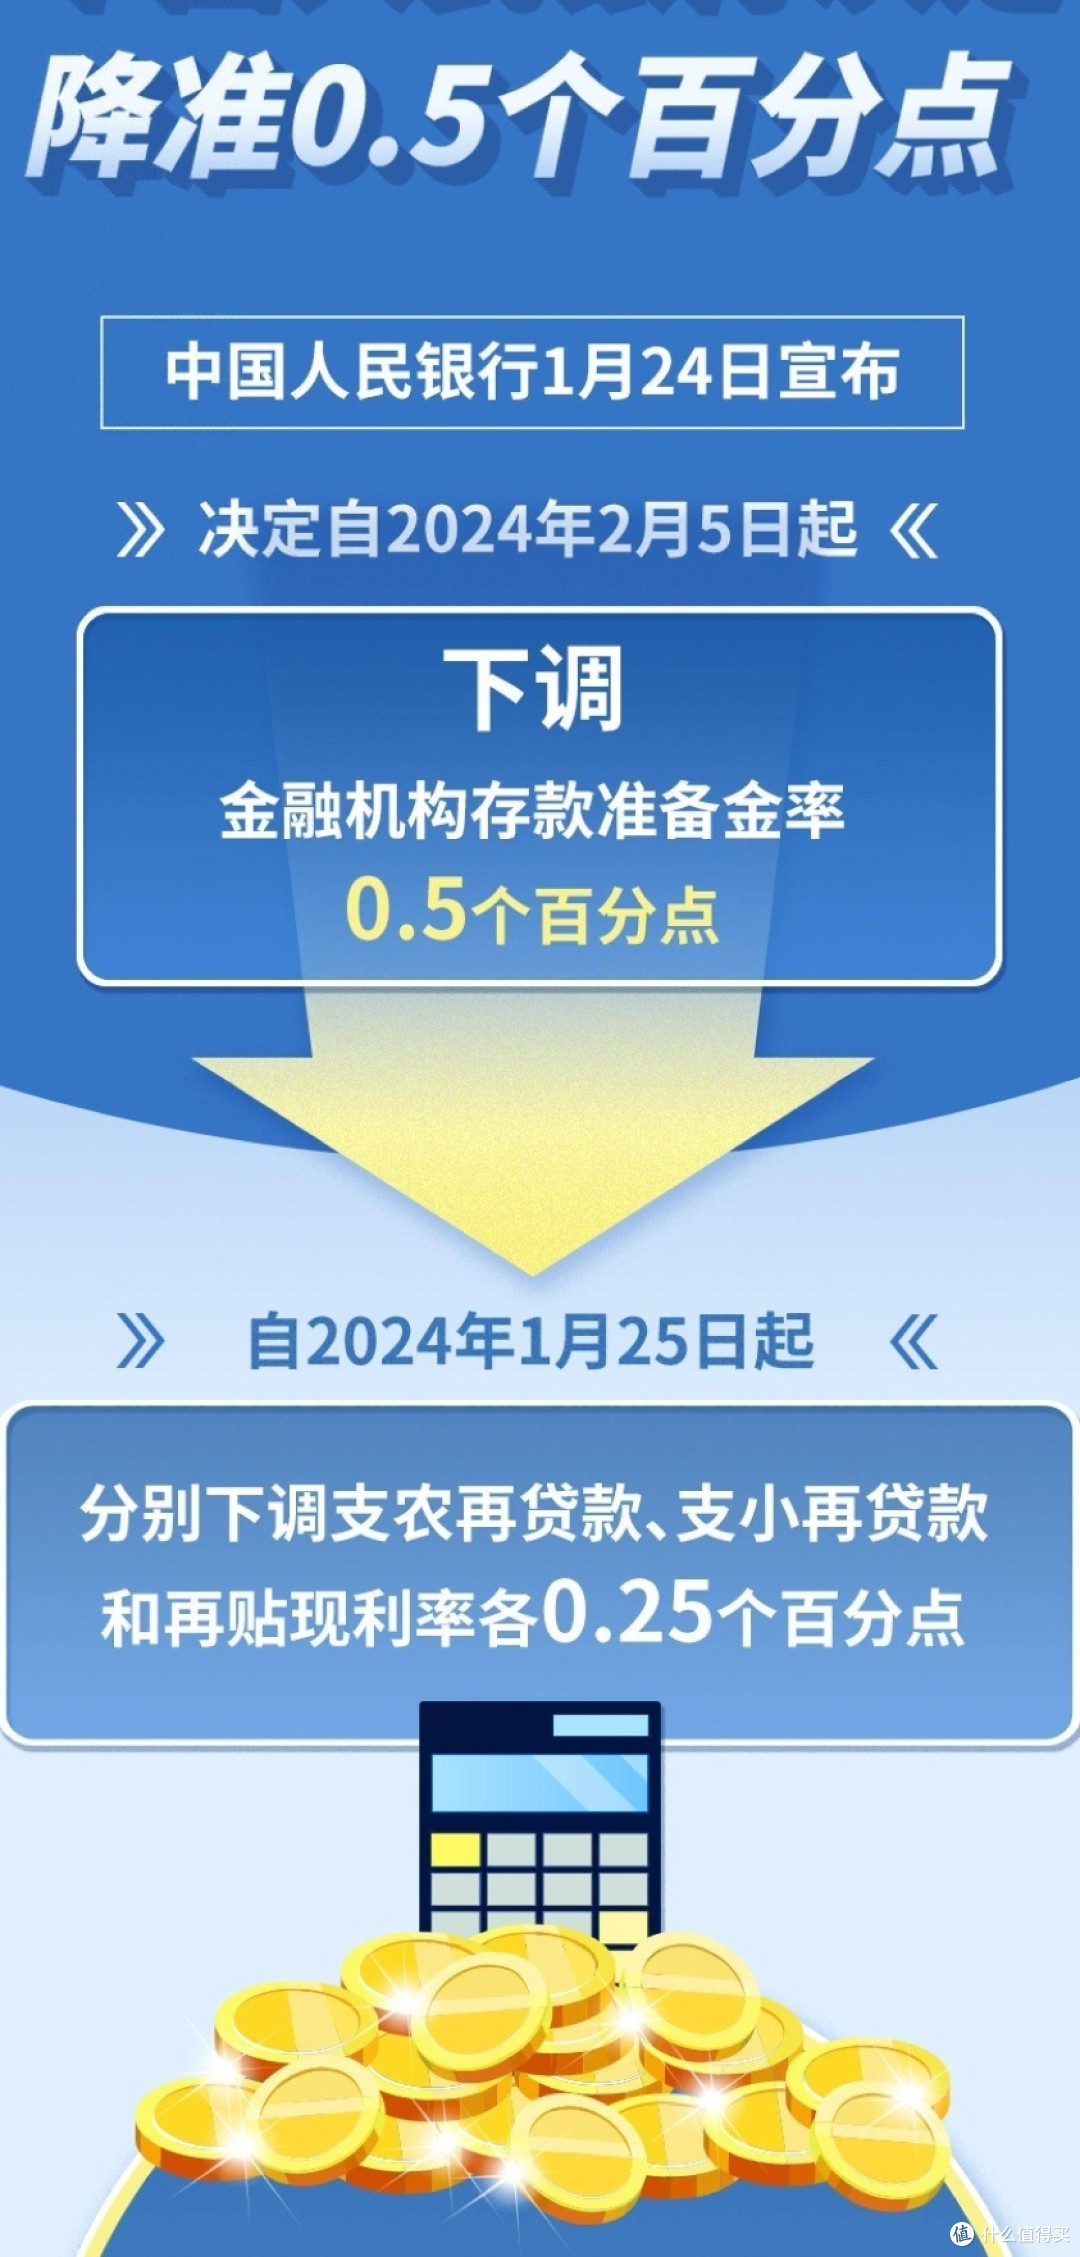
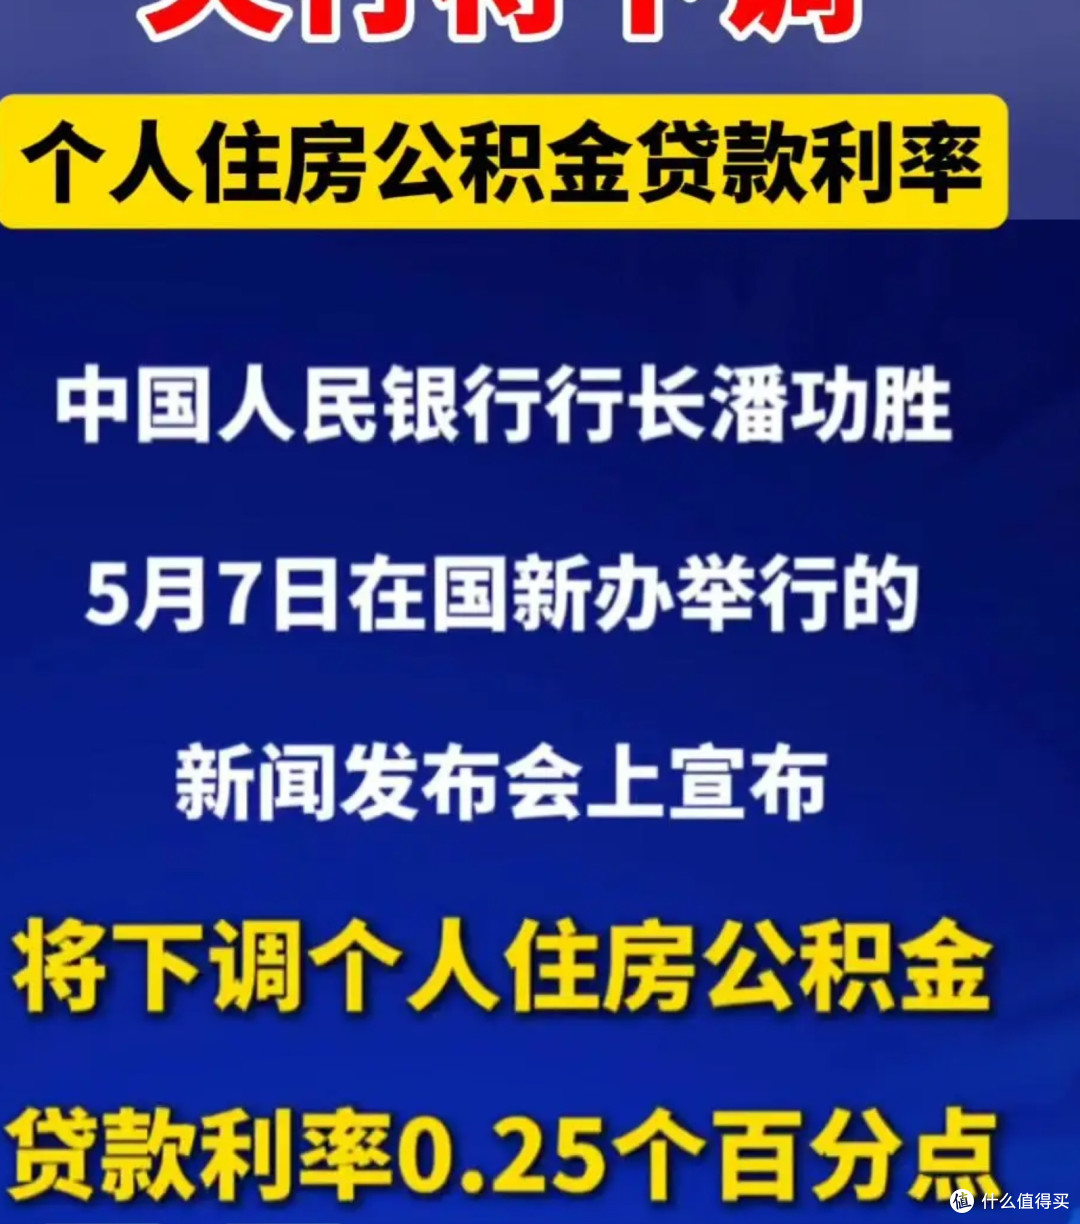
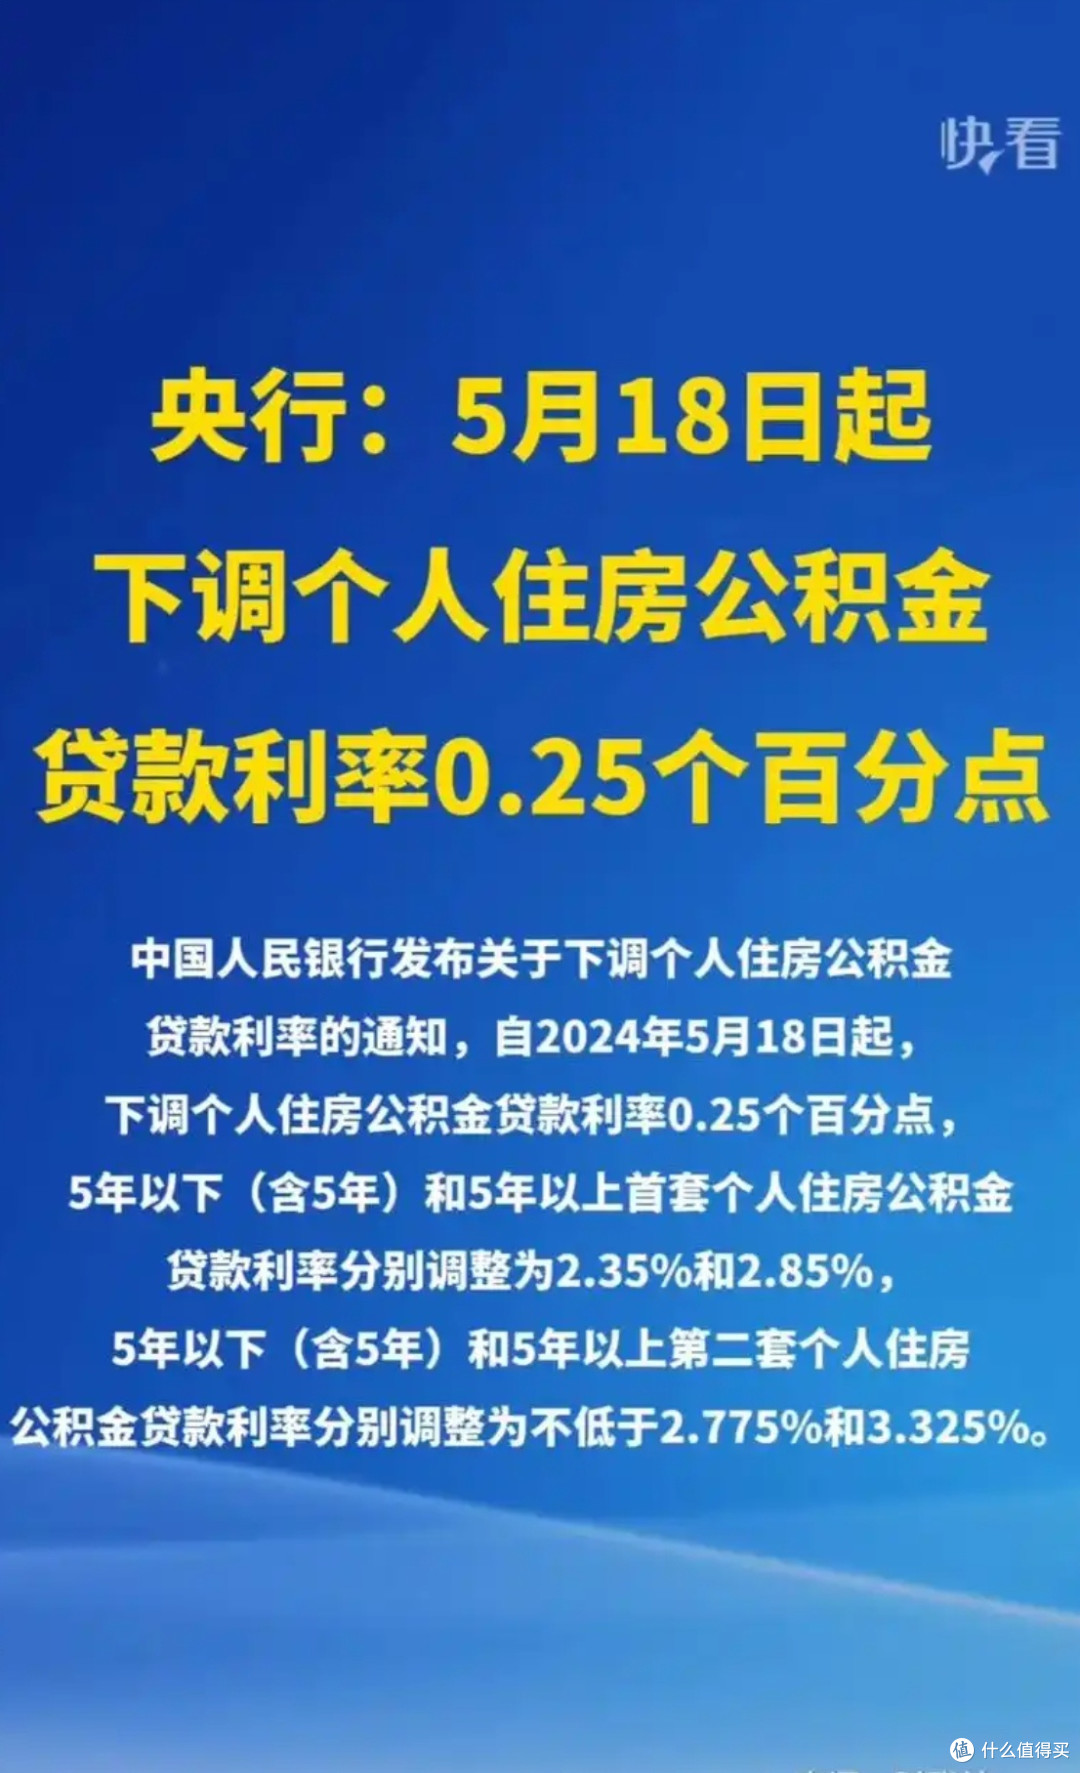
近日,中国人民银行宣布下调个人住房公积金贷款利率0.25个百分点,这一政策调整犹如一颗投入平静湖面的石子,激起了社会各界的广泛关注。5年期以上首套房公积金贷款利率降至2.6%,二套房利率同步下调,这一举措不仅直接减轻了购房者的经济负担,也为房地产市场的平稳健康发展注入了新的活力。
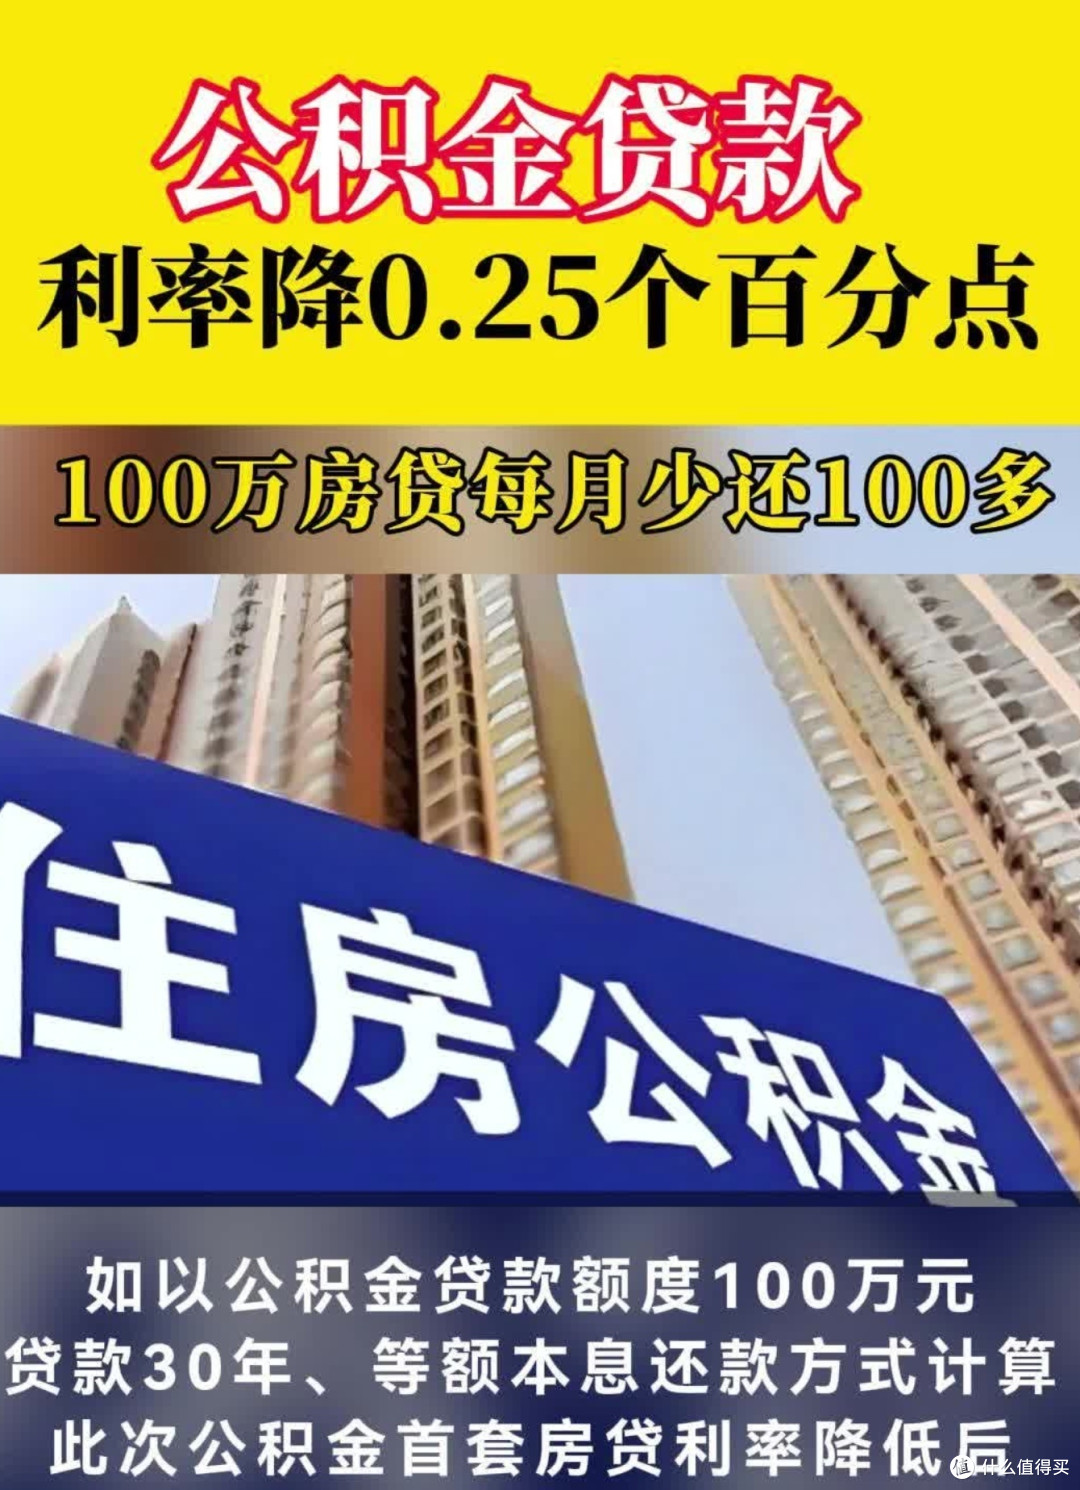
购房者负担减轻,月供压力显著下降
公积金贷款利率下降0.25个百分点,最直接的受益者便是广大购房者。以一笔金额100万元、期限30年的首套个人住房公积金贷款为例,利率调整后,月供将减少约133元,总利息支出将减少约4.76万元。这对于普通家庭而言,无疑是一笔不小的节省。尤其是对于首次置业的年轻家庭或收入较低的群体而言,这一政策降低了他们的购房门槛,增强了其置业的信心。存量房贷也将从2025年起自动执行新利率,无需额外申请,真正实现了“减负零操作”。
楼市信心提振,需求释放加速
公积金贷款利率的下降,不仅减轻了购房者的负担,更向市场传递了积极的政策信号。在当前房地产市场仍处于深度调整期的背景下,这一政策调整有助于提振市场信心,稳定房价波动。随着购房成本的降低,部分观望中的购房者可能会加快入市步伐,从而增加市场的交易量。特别是在一些核心城市,优质项目的入市叠加政策利好,有望促进改善需求及置换需求的释放,推动房地产市场的逐步回暖。
政策协同发力,构建住房消费新生态
公积金贷款利率的下降并非孤立政策,而是与一系列金融支持措施形成合力。央行通过降准、下调政策利率等手段,加大中长期流动性供给,保持市场流动性充裕。同时,增加科技创新、服务消费等领域的再贷款额度,引导信贷资金流向实体经济和民生领域。这种“组合拳”式的政策调整,不仅有助于稳定房地产市场,更为构建住房消费新生态提供了有力支撑。例如,多地允许按月提取公积金支付房租,深圳、北京等地推出公积金余额直接抵扣月供功能,进一步减轻了购房者的经济压力。
普惠性增强,助力共同富裕
公积金贷款利率的下降,进一步强化了公积金制度的普惠性。作为中低收入群体购房的重要融资渠道,公积金贷款的低利率优势在此次调整中更加凸显。据测算,此次降息每年可为全国居民节省利息支出超200亿元,直接增加家庭可支配收入。对于多子女家庭、灵活就业人员等特殊群体,多地还出台了额度上浮、放宽二套房认定标准等差异化政策,确保政策红利精准滴灌。这种“精准施策”的调控思路,既避免了全面刺激市场可能带来的风险,又重点保障了基本居住需求,为推动共同富裕提供了有力支持。
公积金贷款利率下降0.25个百分点,是一项惠民利市的重要举措。它不仅减轻了购房者的经济负担,提振了市场信心,还通过政策协同发力,构建了住房消费新生态。随着政策效应的逐步释放,我们有理由相信,房地产市场将迎来更加稳健的发展,为经济社会的高质量发展注入新的动能。











校验提示文案
校验提示文案
校验提示文案
校验提示文案