















11
23
公积金贷款利率下调对购房者意味着什么?
2025-05-20 18:29:30
23点赞
5收藏
15评论
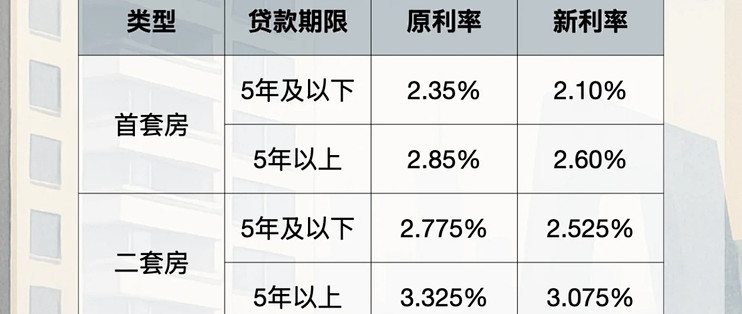
在房地产市场的风云变幻中,公积金贷款利率的下调宛如一颗石子投入湖面,激起层层涟漪,给购房者带来了诸多影响,从月供、总利息到购房决策,都因之发生了显著变化。

先来看月供方面,利率下调直接让每月还款数额“瘦了身”。以一笔 80 万的公积金贷款为例,以往利率较高时,月供可能达到 3500 元左右,而利率下调后,能降至 3200 元左右,每月实实在在少还 300 元。这 300 元看似不多,日积月累下来,却能为家庭日常开销松绑,无论是孩子的教育费用补充,还是家庭生活品质提升,都有了更多回旋余地,现金流压力骤减,家庭经济也得以更平稳地运转。

总利息的减少更是显而易见。仍以 80 万贷款、30 年期限测算,原利率下总利息约 48 万,利率下调后,总利息能降到 40 万左右,足足节省 8 万元。这笔钱对于普通家庭来说,可不是小数目,几乎相当于一年的家庭收入结余,可以让家庭资产积累加速,也能在提前还贷时减少负担,为家庭财务规划带来更多可能性。
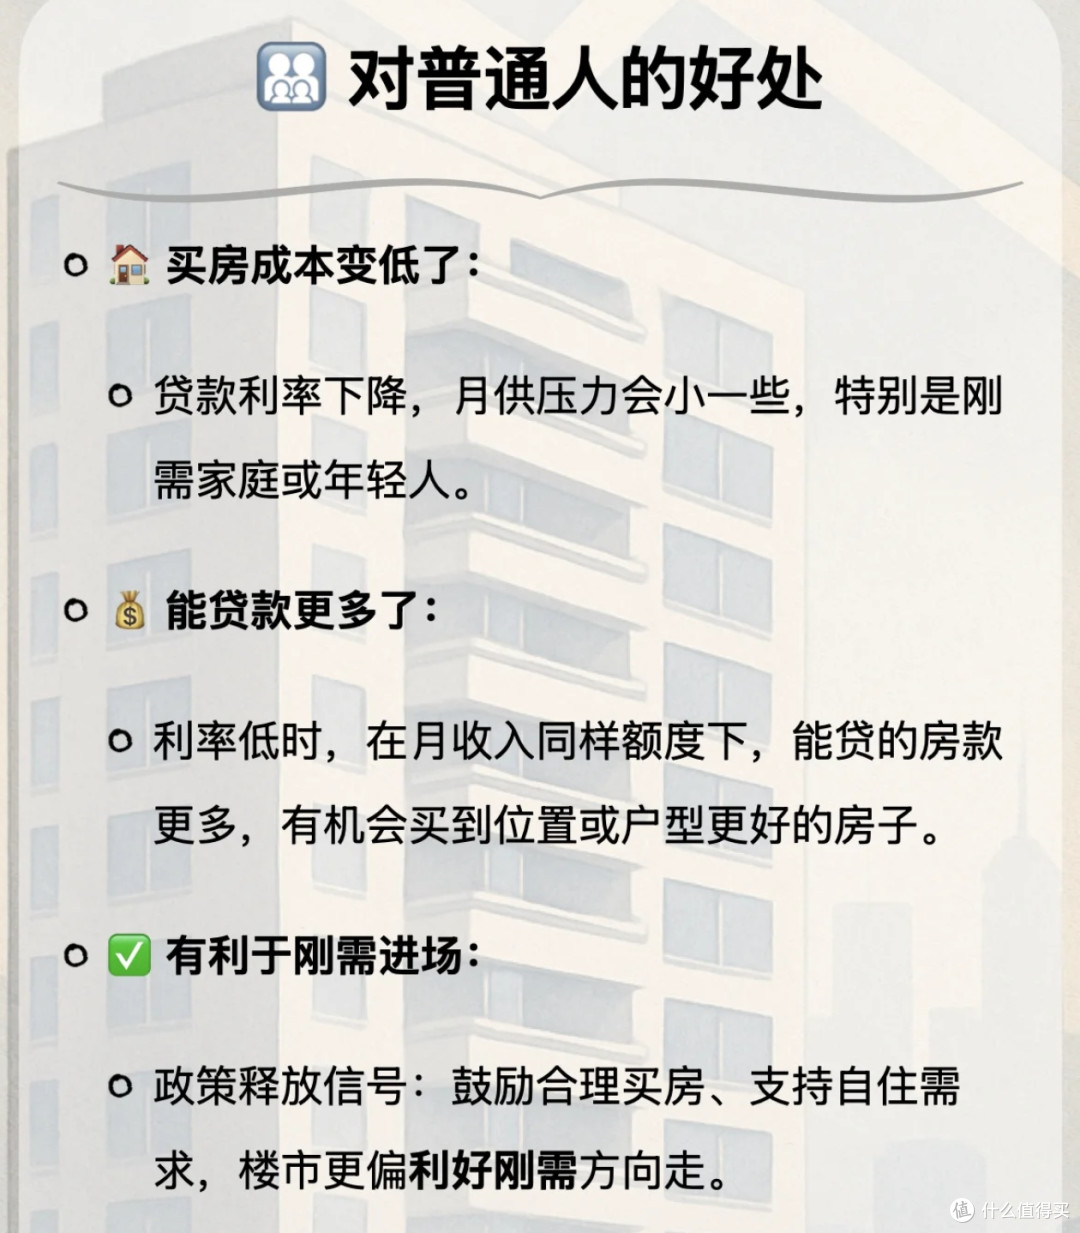
在购房决策上,利率下调如同“催化剂”。原本因高利率而犹豫不决的刚需购房者,此时发现购房成本大幅降低,可能会加快入市步伐。比如年轻夫妻原本看好一套房子,但因房贷压力担忧而搁置计划,如今利率下调,月供在他们可承受范围内,便果断出手,实现安居梦想。对于改善型需求者,同样诱惑十足,他们可以用更少的利息支出换取更好的居住条件,提升生活品质。
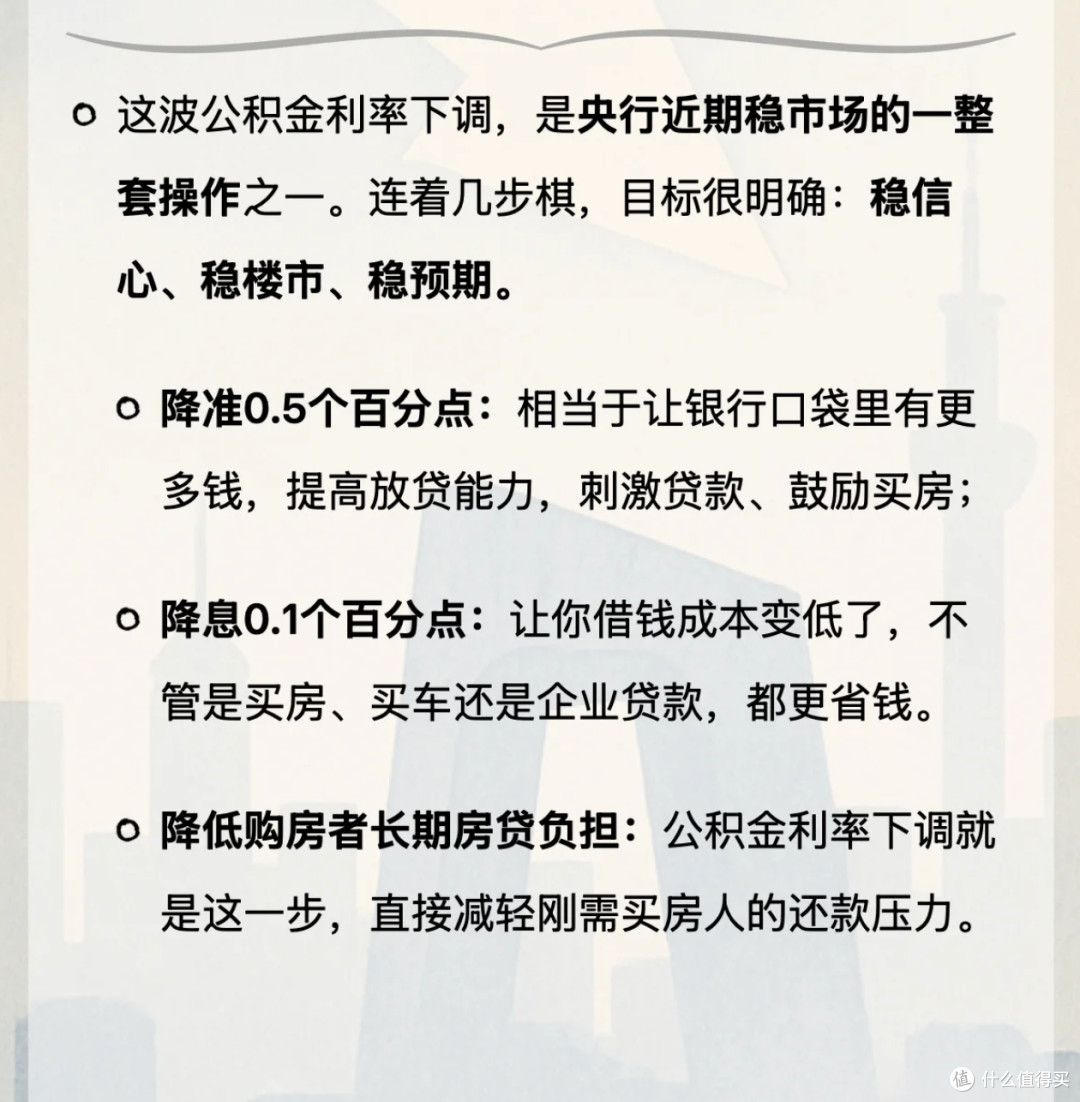
然而,购房者也不能仅因利率下调就头脑发热。一方面,要精准评估自身还款能力,确保工资增长幅度能覆盖可能的月供波动,避免未来出现还款风险;另一方面,需审视房产本身价值与潜力,不能单纯被低利率冲昏头脑,盲目购买地段不佳或增值空间有限的房产。
公积金贷款利率下调为购房者打开了一扇减负之门,但在迈进这扇门时,务必保持清醒头脑,权衡利弊,以理性之姿拥抱政策福利,做出契合自身长远发展的购房抉择。










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案