2026年的中国电视市场,走出一条拧巴的曲线:卖出去的台数在跌,卖出去的单价在涨。奥维云网推总数据,2026年上半年国内彩电销量1249万台、同比下滑9.2%,零售额515亿元、同比下降8.2%,市场均价却同比上涨5.8%。折算下来,单台零售均价在4100元上下。让均价上行的其实是两股力量:大头是“你买的已经不是同一台电视”——更大、更高端;小头是2026年新出现的成本上涨——而这条涨价传导,眼下并没有走完全程。新浪科技
“少”是实打实的:出货与零售同步收缩
洛图科技(RUNTO)年报显示,2025年中国电视市场品牌整机出货量3289.5万台,同比下降8.5%,创下至少2010年以来新低;该机构预计2026年出货将进一步降至3012万台。2026年前三季度行业口径同样:出货约2364.7万台,同比下滑超过8%。知乎网易
收缩看不到刹车的迹象。始于2024年四季度的国补提前透支了换新需求,2025年三季度因额度短缺刺激退坡,下半年出货同比大跌16.9%。知乎
机构把更根本的原因指向需求侧本身:生活方式与内容获取习惯的改变,已经造成消费者对电视机的长期抛弃。知乎
均价上行:贵在大屏化与高端化,不在同一台电视普涨
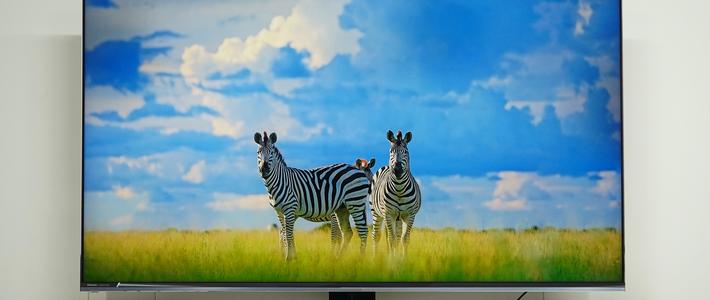
上半年电视的平均尺寸冲到66.2英寸,85英寸及以上、百寸机型销量走高,MiniLED以不到四成的销量拿走超六成销售额。结构升级也不是今年的新闻:2025年75英寸以23.0%的零售量占比蝉联第一大尺寸,领先65英寸约4个百分点。太平洋科技知乎
把镜头拉远,2025年中国市场MiniLED电视出货802万台、同比增长92.8%,零售渗透率28.9%,被机构认定为LCD产业近年来最成功的一次自我进化。海信和TCL分别牵引RGB-MiniLED与SQD-MiniLED两条下一代路线,把利润押在更贵的机型上。知乎
2026年国补资金又收紧为只补一级能效,换新预算被进一步推向大屏高端。知乎
这里藏着一个看似矛盾的事实:面板本身一直在变便宜。2026年9月65英寸电视面板均价173美元,10月下旬的预测报价依旧持平;在8.5/8.6代线上,一块玻璃基板左右二切就能产出两块百寸面板,利用率超过93%。每英寸越来越低的成本,让75、85甚至100英寸第一次进入普通家庭的价格表——均价的上行,本质是单台面积和配置的升级,而不是同一款机型集体提价。观察者网知乎
新变量:AI挤出来的成本浪
结构逻辑能成立的前提,是成本线安静,但2026年它动了。行业口径下面板约占电视整机成本的七成,今年这条线逐季抬升:一季度涨约2%、二季度再涨约2%、三季度驱动IC单涨5%至10%,累计约6%。东方财富网
9月10日,TCL华星率先向客户发出电视面板涨价通知,被业内称为入行二十年头一遭;京东方、惠科紧随其后,新价格自四季度起生效,覆盖LCD电视面板及全系显示产品,客户包括三星、LG、索尼等。TMT星球观察者网
集体涨价的推手不是需求,而是AI对上游的挤占。玻璃基板巨头康宁宣布自四季度起对相关显示玻璃产品全球提价15%及以上,核心供应商屈指可数,面板厂换无可换。显示驱动芯片约占LCD面板总成本的15%~20%,当AI把成熟制程产能吸走,IC、PCB、MLCC这些面板必备物料被整条供应链同步抬价。观察者网TMT星球
存储的涨势同样咄咄逼人:机构预计四季度一般型DRAM合约价环比上涨10%至15%、NAND环比上涨15%至20%,而智能电视的主板同样离不开存储芯片。层层叠加之下,有券商测算2026年四季度电视面板总成本环比将再升4%~7%;代工端已经先倒下了半截——康冠科技单季毛利率从上半年的16.16%滑落到三季度的14.04%,成本由整机厂首先承接。观察者网TMT星球东方财富网
涨价函走到一半:传导卡在哪里
涨价函发出一个多月,报价单上一格没动:三家把大世代线稼动率压到79.6%、环比下降4.2个百分点,10月电视、显示器、笔电面板价格却全面持平。回看全年,2026年面板价格“Q1上涨、Q2持稳、Q3回落”的轨迹,早就为今天的落空埋下伏笔。观察者网网易
卡壳的核心在于:面板价格由供需缺口决定,不由成本决定。机构预计四季度电视品牌采购需求较三季度再降约5%,品牌商短期接受不了全面涨价,更可能用调节采购量的办法试探面板厂的底线。观察者网
份额也救不了场。TCL华星、京东方与惠科三家合计握有全球电视面板供应约七成,大尺寸段更高,但面板是按尺寸、分辨率、刷新率定义的标准化商品,品牌随时可以在几家供应商之间切换,三封涨价函里也都写着以双方最终确认的合约或订单为准——同样是涨价函,一份是通知,一份只是请求。观察者网
这轮涨价能否落地,眼下只有一个观察信号:11月稼动率能否守在80%附近;若回升到85%以上,涨价基本落空。对用户而言,此刻的结论很直接:面板涨价卡在半途,双11终端促销价暂未因涨价函上调。若四季度成本最终传导到位,大尺寸机型未来的让利空间则会收窄。观察者网网易
转型的另一面:从卖得多到卖得贵
量在收缩,行业却未必在萎缩。2025年前八大品牌出货合计3096.3万台、份额94.1%,外资四品牌合并不足百万台,长尾加速出清;盈利增长的筹码,已经换成了技术路线、海外市场和反内卷。知乎
出海的对冲已经成型:2025年中国电视品牌全球出货份额达43.2%,在世界杯、冬奥会带动下,2026年全球电视出货仍预计增长0.6%至2.07亿台。上游的话语权更实:2025年中国大陆厂商全球大尺寸液晶电视面板出货占比突破70%,京东方以35%市占居首,百寸面板报价已降到410美元左右。知乎知乎
使用体验也在被政策修补:广电总局10月27日发布新规,要求有线电视开机看全屏直播、不得播放开机广告、设立免费专区,11月27日起施行。让更多人有理由把电视打开,销量曲线才有走平的可能。微博
回到标题的反差:电视不是整体变贵了,而是“更大、更高端、上游成本更硬”的新商品,正在替掉“便宜、小、够用就好”的旧商品。想在双11换机的用户,确定性判断只有一条——入门机型在退场,75/85英寸一级能效MiniLED机型成了国补和大促的主战场;真正值得盯的,是11月面板稼动率、国补额度与新规落地后的开机率这三个信号。均价向上的方向已基本确定,但涨多快,仍在供需之间拉锯。