10月14日,比亚迪、吉利控股、奇瑞汽车同日发布声明,支持中欧贸易投资磋商机制第二次例会的成果。通稿里"软着陆"“价格承诺”"避免摩擦升级"刷屏,各平台口径几乎一边倒:利好。但如果你一直在盯奇瑞的出海账本,看完三份声明之后要做的不是庆祝,而是把两组数字摆到同一张桌上——一组是奇瑞在欧洲的增速,另一组是欧盟在会场里放出来的配额数字。这两组数放一起,才是奇瑞真正的处境。微博
先把"已达成"“放风”"表态"三层分开
这次磋商的信息很杂,先把口径分层,不然是非都会判错。
已经达成的(相对硬的部分):双方就混动汽车贸易确认了"尊重事实、非歧视、合规"三大基本原则,分歧转入WTO框架下协商。纯电(BEV)一侧,双方继续走"价格承诺"通道——车企按欧方发布的指导文件提交申请,用自定最低进口价格替代反补贴税。微博微博
欧盟放风、没有双方盖章的(数字都在这层):混动谈的是"配额换关税",以2025年中国混动车对欧出口约30.2万辆为基数,往后按固定增幅给额度。欧盟方面透出的口径是2027年上限约35万辆、此后每年加6%左右。彭博社此前报道的版本则是拟把中国混动车进口限制在每年40万辆。两个数都对不上,说明细则仍在谈——但"会有配额"这个方向,已经从行业共识层面被确认了。微博知乎
车企的表态(最有信息差的一层):比亚迪点名"为中欧混动汽车贸易营造了稳定、可预期、可持续的合作环境",市场消息还说它可能在当地大规模建厂;吉利复述三大原则、强调对等互利;而奇瑞的声明最克制——不提关税、不提配额,只说"中欧汽车产业互补性强,双方保持深度合作有利于全球产业链供应链稳定"。三家都在同一天发声,但谁被这件事伤得最深、谁受益最大,从措辞的侧重里就能倒推出方向。微博
6%对210%:为什么配额恰恰咬在奇瑞身上
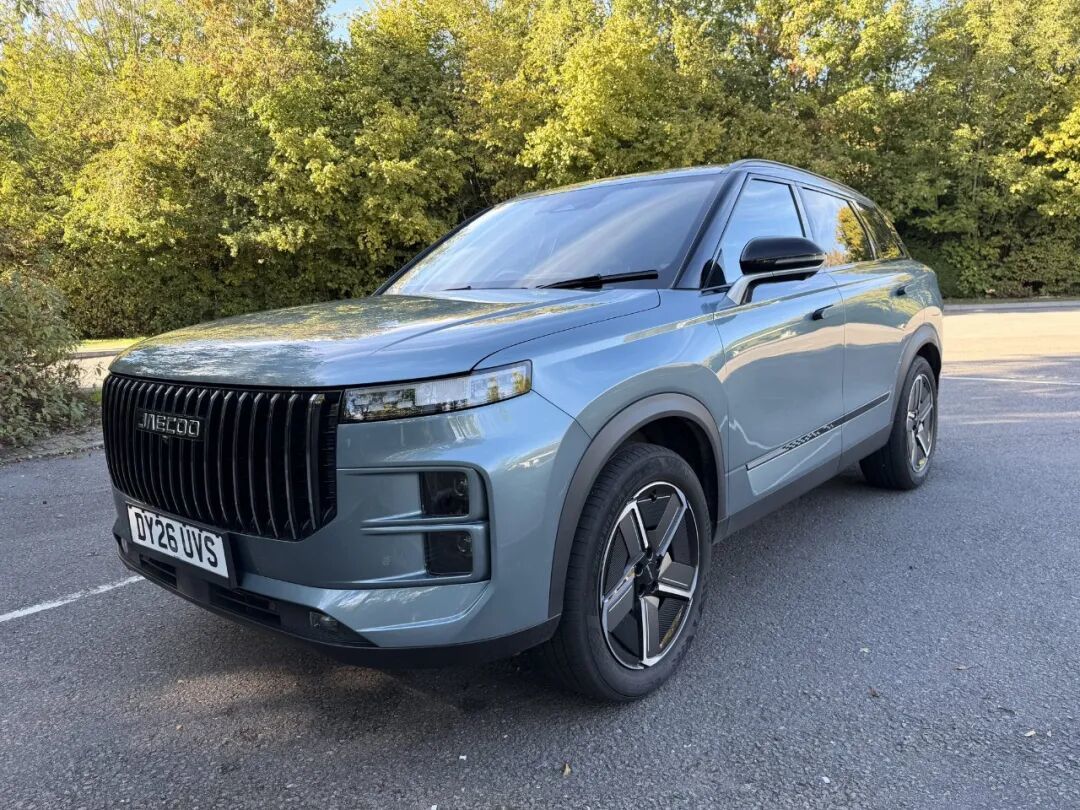
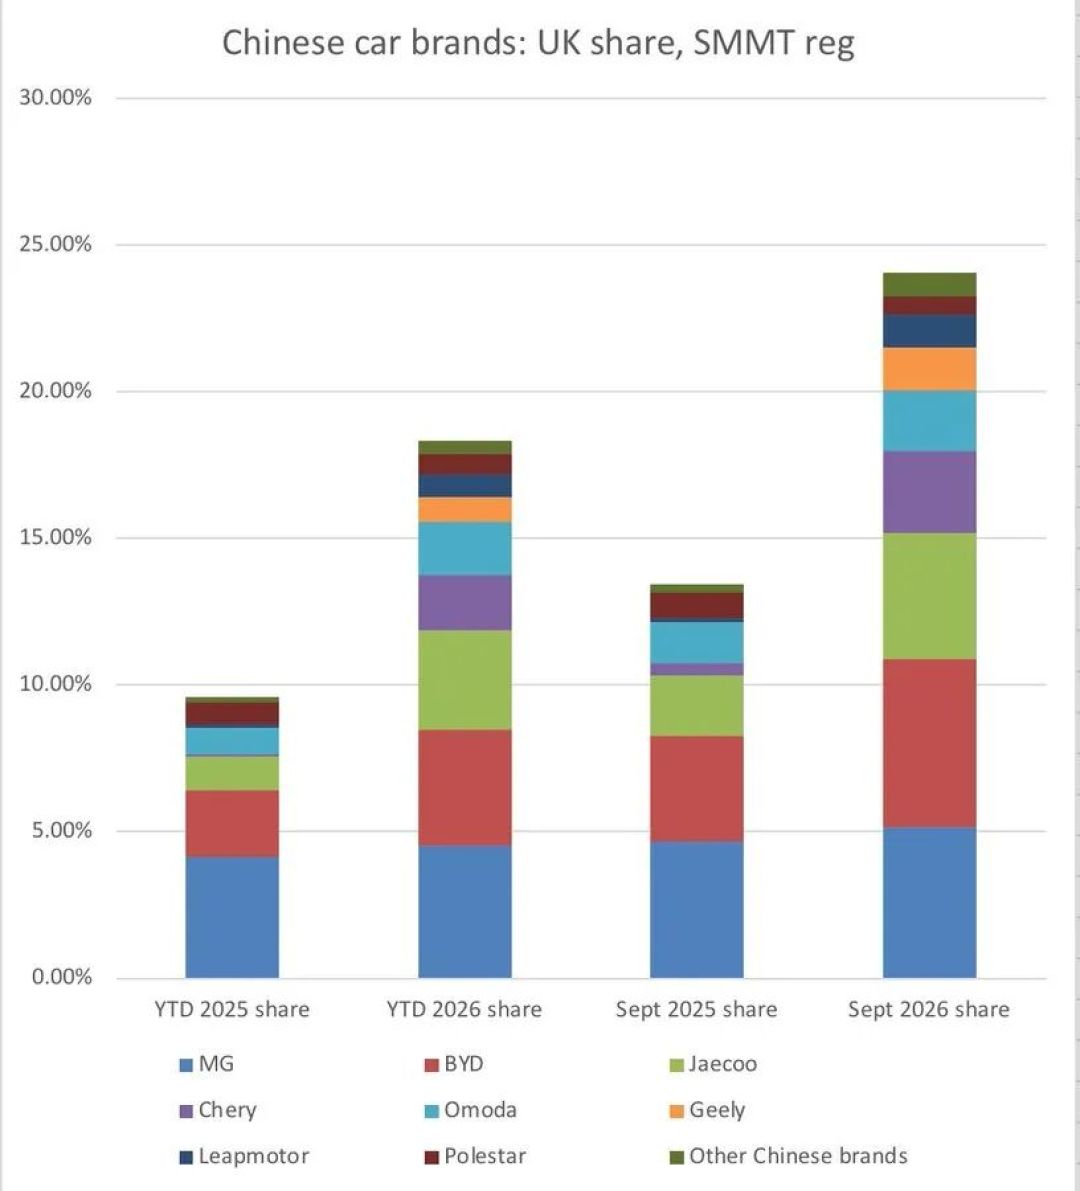
先看奇瑞在欧洲这两年的曲线。2026年一季度,奇瑞在英国及欧盟市场销量7.7万辆,同比增长241%。8月欧洲销量快报里,中国品牌整体份额到11.7%,其中奇瑞同比增速约210%,是所有中国品牌里最快的。JAECOO甚至在3月拿下英国月度新车销量品牌第一——中国品牌第一次。巴黎车展期间,奇瑞又与博世敲定了智能驾驶合作。一切都在说明:奇瑞的欧洲盘子正处在最陡的那段增长上。微博微博微博
再看配额那一侧:行业总量30.2万辆,按放风口径每年只给6%上下的增长空间,而且往后大概率要"分到每家车企头上"——微博汽车博主朱玉龙的分析就是按这个方向解读的:纯电照旧,混动、插混加增程在谈每年配额数量,各家分份额。微博
两个数放在一起,矛盾就出来了:欧盟给中国混动的天花板是按6%爬,而奇瑞在欧洲是按两倍三位数爬。增速越高,撞线越早。更关键的是,这个配额不是"别人的事"——4月中国品牌在欧洲纯电销量约3.8万辆,而8月中国品牌在欧总销量超过9.7万辆,接近三分之二的量不是纯电。奇瑞在欧洲的主力恰恰是OMODA、JAECOO的混动和燃油车型。所以这次通稿里被普遍读成"比亚迪续命通道"的BEV价格承诺,对奇瑞只是间接利好;真正给奇瑞新增隐形天花板的,是那条不太起眼的混动配额线。欧萌达(OMODA)这个名字你可能刚在马来西亚召回新闻里见过——同一个品牌,正是奇瑞混动出口的欧洲主力。微博
需要说清楚证据边界:35万、6%、40万目前都只是放风,没有官方文件;配额怎么分(按企业申请、按集团切分、给不给新进品牌留口子)也全无细则。所以下面既不判"奇瑞欧洲封顶",也不判"完全软着陆",只算路径权重。
奇瑞的欧洲三条路,各自的价签
把奇瑞现在手里的牌摊开,欧洲这盘棋有三条路,配额改变的是三条路的成本排序。
路一:继续直接出口。 2027年前规则还没落地,出口照常;但配额一旦生效,欧洲混动的故事就从"卖不卖得动"变成"分到多少"。卖得越好的车企,越要担心下一年的额度。这条路的确定性正在变薄。
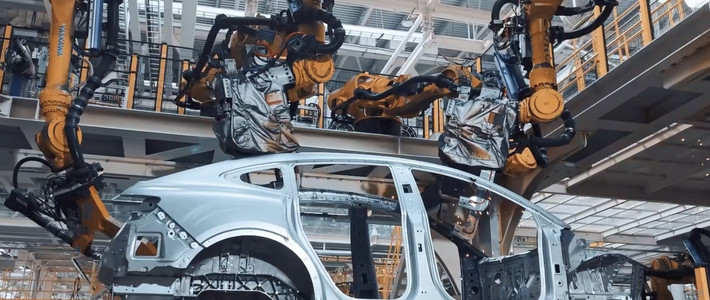
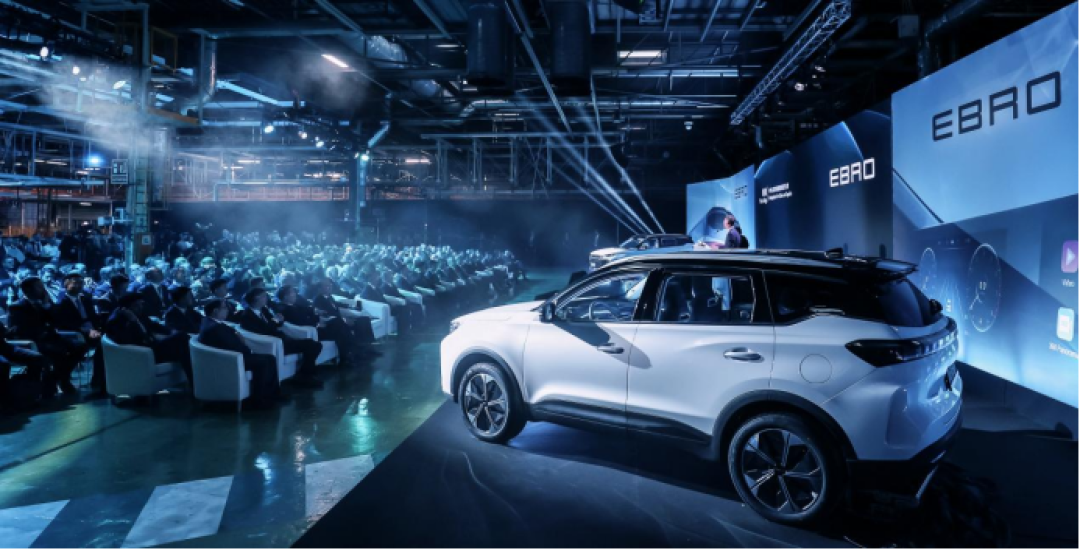
路二:巴塞罗那埃布罗(EBRO)本地制造。 这是奇瑞和西班牙埃布罗在原日产关闭工厂上的合资项目,2024年11月23日首款车下线。今年6月M1产线跑起来:全长696米、97个工作站、单车生产周期约75分钟,现产EBRO400和S700各动力版本,设计上最多可生产5款车型,并为2027年的纯电车型预留了产能。本地造的车不占配额、不缴反补贴税,是绕开天花板最彻底的一条路——代价是产能爬坡速度。以单车75分钟、单线口径粗算,现阶段的埃布罗还远接不住奇瑞7.7万辆/季度的欧洲体量,它解的是2027年以后的题,不是今年的。微博微博
路三:日产英国桑德兰代工。 6月官宣的合作:日产将于2027年启用英国桑德兰工厂为奇瑞代工整车。英国不在欧盟关税区,这条路同时绕开关税和配额,还能吃JAECOO英国销量第一的现成渠道;代价是把毛利和生产节奏分给曾经的竞争对手——老牌日产给中国品牌代工,这个画面本身就是欧洲产能过剩的注脚。知乎
三条路之外还有一个变量:赛力斯、理想已放风明年进入欧洲市场,它们没赶上前几年的窗口,进来第一件事就是在这场配额里排队。分蛋糕的人越多,留给存量玩家的名额就越金贵。微博
接下来盯什么:四个信号,按时间排
官方数字落没落地:35万+6%还是40万,看欧盟是否发布混动配额的正式文件,以及中方对基数的确认口径。在文件出来前,所有"某家能拿多少配额"的测算都只当段子看。
分配规则:按企业申请还是按集团切分;OMODA和JAECOO是合并申请还是分开切额;对新进品牌(赛力斯、理想们)留不留口子。奇瑞作为最大混动出口阵营的一员,分配公式比总量数字对它更致命。
埃布罗的爬坡表:M2产线何时启动、2027年纯电车型是否如期——本地化时间表直接决定奇瑞能把多少欧洲量从"出口"搬进"本地产"。
桑德兰首台车:2027年是否真的下线。代工这条路的意义在于给出口配额兜底,时间晚了,中间的缺口就得用涨价或等车填。
对三类人的落点不一样:盯奇瑞出海大盘的人,别把这篇读成利空——配额只管欧洲这一小块,奇瑞出口的大头在俄罗斯、拉美、中东和东南亚,“出口被配额打崩"不成立;但"欧洲靠三位数增速狂奔"的窗口,确实在2027年前后关闭。看欧洲销量、等欧洲版车型的人,2027年之后供应逻辑会从"发得出船"变成"分得到额”。至于持币观望的人,这次磋商对国内终端几乎没有直接影响,不用因为这条新闻改变下单节奏。
中欧这轮磋商对奇瑞从来不是"利好还是利空"的判断题,而是一道排序题:配额卡住增长的斜率,本地化吃掉追赶的时间。谁能先把埃布罗的产能表和第一份配额申请表凑齐,谁的欧洲故事才配得上翻到下一章。在此之前,所有一边倒的报喜和唱衰,都值得先对完这三层数再下结论。