先说装机现场:这轮双11,内存和显卡把人逼疯了
"炒不了内存,开始疯狂炒显卡了。“10月24日晚装机猿直播间的这条弹幕合集,一天冲出了8万多次播放、555条评论。 直播间里那句"内存厂为什么死活不扩产?见过太多同行扩产致死,就剩3家,一个眼神就知道加价”,把老玩家的憋屈和门道一起说透了。哔哩哔哩哔哩哔哩
这不是段子。有人双11帮朋友配机,配到直接做了条视频发泄,原话是"今年双十一配电脑跟吃💩有什么区别"。 10月25日还有UP主报告,二手老卡RTX 3060复产后涨到了3300元。 小红书上去门店问了一圈的博主写"16G内存一年涨超300%,双11参与降价的机型很少"。 内存、固态、显卡、手机,全线涨价,等等党发现等不来降价,反而等来了"隐形税"。哔哩哔哩哔哩哔哩小红书
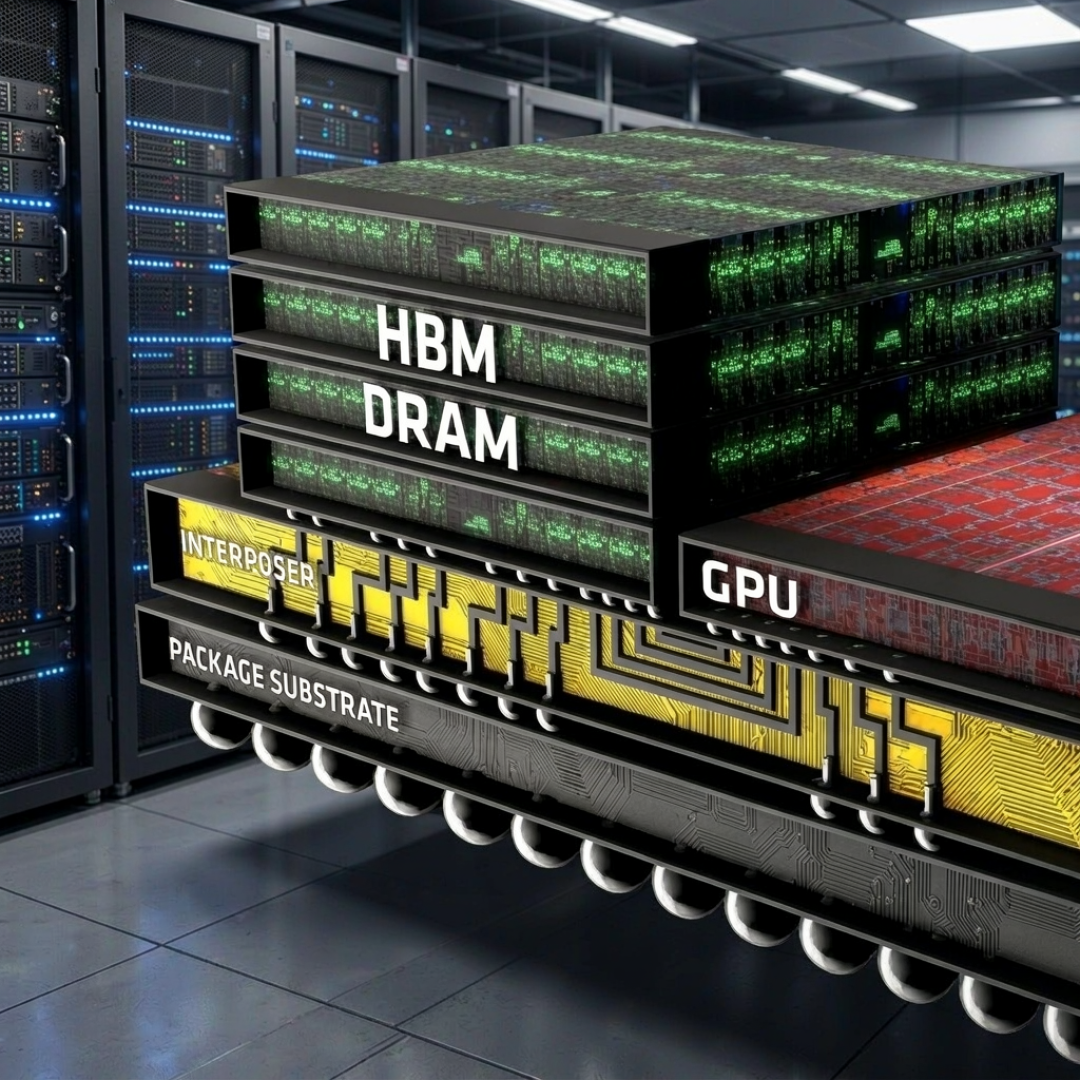
但有意思的地方在于:所有人都在说"AI把产能吃掉了、HBM是印钞机",可真翻开美光最新财报的分部毛利率,结论却反直觉——HBM所在的那个分部,毛利率是全公司垫底的。
反直觉数据:HBM所在的Cloud Memory,毛利率83%垫底
美光FY2026第四财季,四个分部的毛利率排开是这样的:承载HBM业务的Cloud Memory分部83%,四个分部中最低,环比持平;Core Data Center和Mobile & Client都是90%,Automotive & Embedded是84%。知乎
更拧巴的是:同一季度,HBM收入增速跑赢了公司整体,收入权重越涨,这个分部的毛利率反而被拖住不动。中信建投的财报点评直接把2027财年毛利率的上行空间押在HBM上——HBM毛利率向常规DRAM靠拢的速度,将决定美光整体毛利率还能不能继续抬。知乎
也就是说,被全网传为"印钞机"的HBM,眼下在美光内部其实是笔"苦生意":量大、增速快,但毛利比卖普通内存条和汽车存储的部门还低7个百分点。这就引出一个更尖锐的问题:既然是苦活,为什么三大存储厂还得抢着干,甚至接受英伟达的"强制命令"?
英伟达的新动作:把内存控制器"焊"进HBM底座
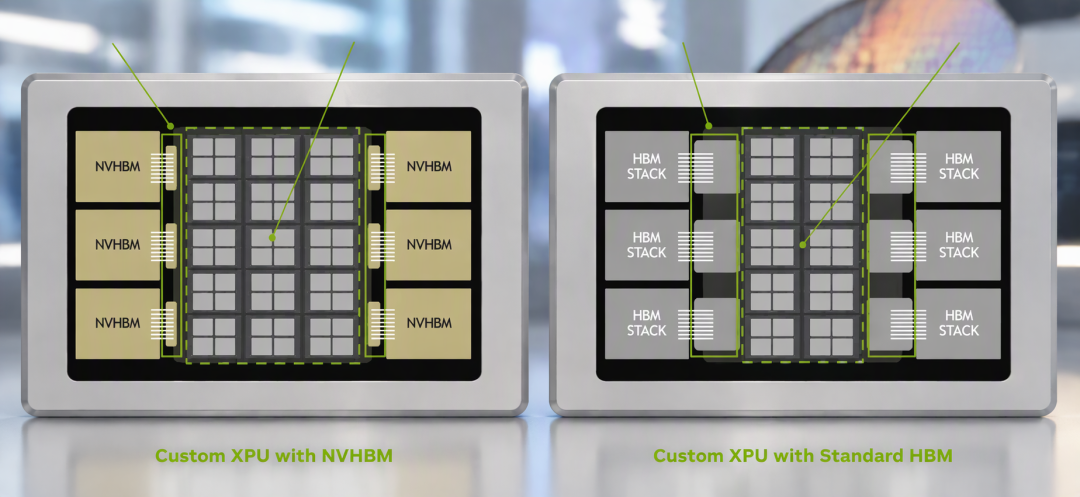
今年8月,英伟达发布了NVHBM——基于HBM4E架构的定制高带宽内存。它的核心变化不是堆叠层数,而是把原本长在GPU计算芯片一侧的内存控制器和PHY电路,整体下沉到了HBM堆栈最底部的基底裸片(Base Die)里,连接方式从宽并行总线换成窄串行Die-to-Die链路。电子产品世界
随后英伟达向三星、SK海力士、美光三家提出硬性要求:NVHBM的基底裸片必须统一采用台积电3nm制程,核心DRAM裸片统一采用第六代1c工艺。三星内部权衡后接受了这一要求——这是它历史上第一次在HBM制造环节和台积电合作。 此前三星对外供的HBM4/4E全是"交钥匙"垂直整合:DRAM自己造、逻辑die自己造、封装自己做。SK海力士则只在英伟达定制线上深度绑定台积电。电子产品世界
注意这里被拿走了什么:基底裸片位于HBM堆叠最底层,是核心DRAM和AI芯片之间唯一的信号通道。标准HBM时代,这颗"底座"长什么样、承担什么功能,存储厂说了算;NVHBM把它剥离之后,存储厂在这条定制产品线上只剩两件事——供DRAM裸片、干堆叠封装。有分析把这概括为"存储厂从供应商变成代工厂",这个判断要加限定:标准HBM仍是存储厂自留地,Vera Rubin搭载的还是标准HBM4,NVHBM首个公开客户是亚马逊Annapurna的Trainium4。但趋势足够扎心:摩根大通预计2027年ASIC将占HBM需求的48%,反超英伟达自身的43%。 定制化的盘子越大,存储厂在增量最肥的赛道上的议价环境就越严酷。权力结构从"存储厂单点主导",转向"英伟达定义底座、台积电制造、存储厂供介质"的三方耦合,而英伟达站在顶端。电子产品世界
美光的反击牌:10月21日那张技术路线图
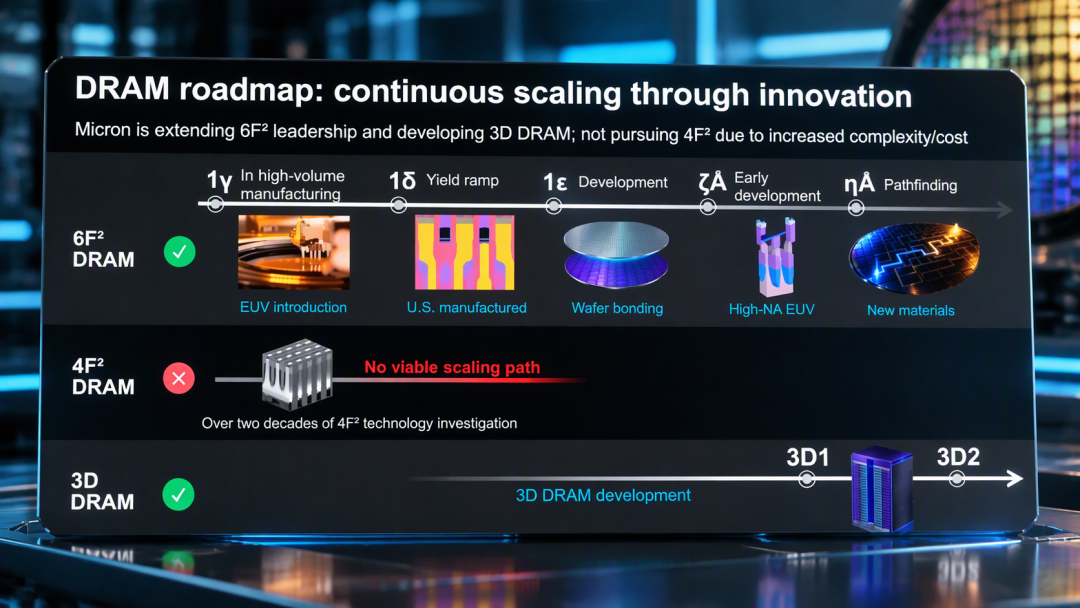
被抢定义权的最好回应,是拿出别人绕不开的介质。美光总裁兼首席技术与产品官Scott DeBoer在10月21日的技术路线图研讨会上,打出了一手让行业意外的牌:研究了20年、做过原型的4F²架构,不再商业化推进了,他的理由是4F²的密度优势被高估——DRAM位密度关键取决于存储电容的间距尺寸,而不是单元布局改4F²还是6F²。芯智讯
要知道长鑫存储已宣布其4F²技术取得进展,并计划在2026年底前推出采用该架构的服务器DDR5 RDIMM产品,三星和SK海力士也都在研究这条路线。 长鑫选择结构创新而非直接追赶制程,作为后来者这是一条现实路径,美光公开表示不采用同类路线,双方给出了不同的答案。芯智讯知乎
美光押的是另一条路:2027年下半年开始爬坡第七代10nm级节点1δ DRAM,初期生产地点为美国爱达荷州博伊西,用它支撑下一代HBM5以及面向AI推理的vHBM(垂直HBM)、vEIM等差异化产品;1δ之后用晶圆键合做1ε节点;外围CMOS逻辑层到2030年性能提升超10倍;3D DRAM作为1ζ和1η之间并行的备选路线继续养着。同时公司已披露,2027自然年的大部分HBM bit供应已经签约,价格同比显著上升,HBM4爬坡按计划推进。知乎
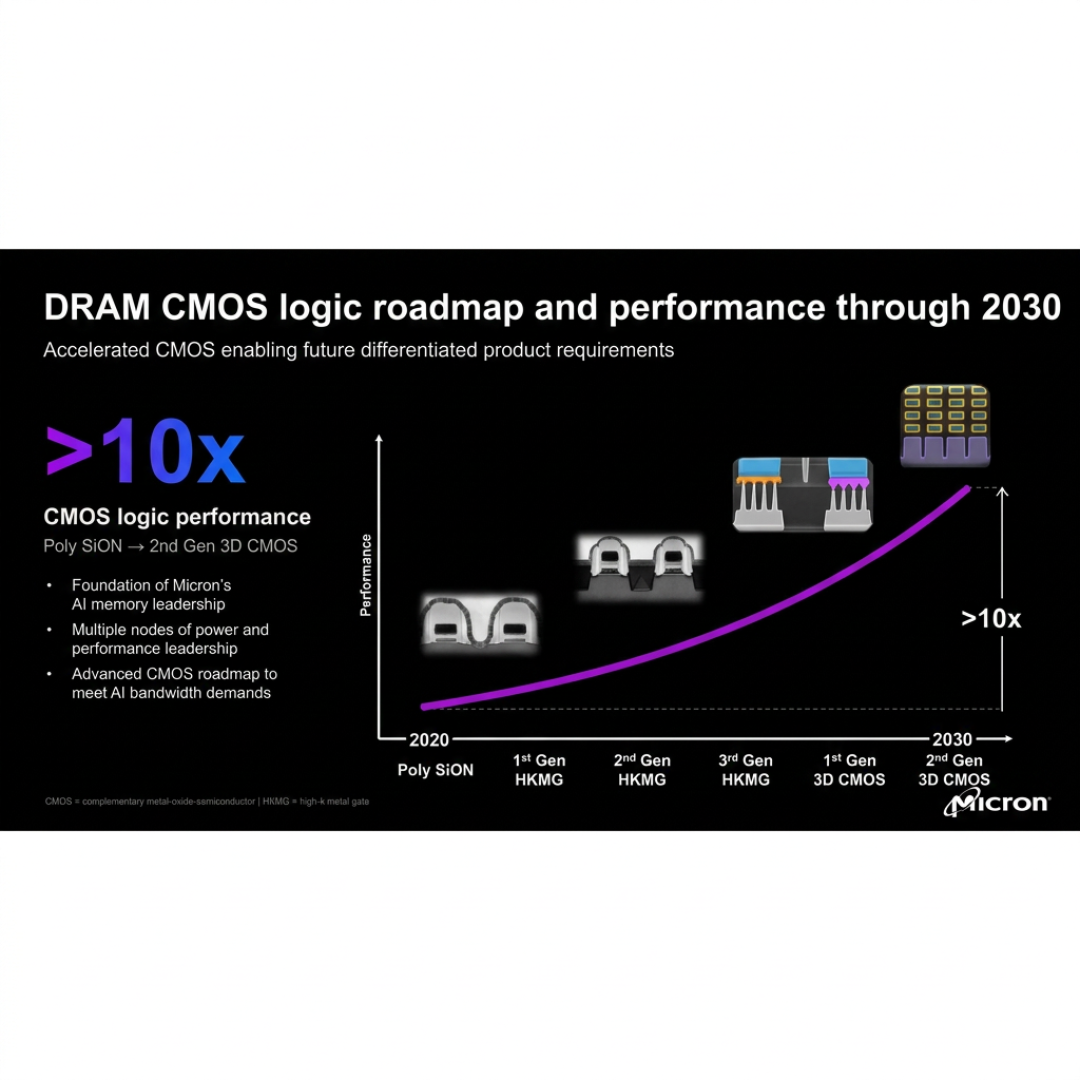
翻译一下:你英伟达抢走"底座"的定义权,美光就把赌注全压回"介质本身"——更密的制程、3D堆叠、垂直集成,让裸片和封装端离不开它。这场"定义权之争"目前双方都没有把牌打满,但有一点可以确定:存储厂愿意在毛利垫底的情况下继续跟注,是因为AI内存的盘子大到不允许缺席。
回到你的购物车:这波涨价为什么还没完,该盯什么
把财报里的量价拆解摆出来,就能看懂你多付的钱从哪来:美光当季DRAM收入398亿美元,占公司总收入73%,环比增长27%,其中bit出货量只环比增长中个位数,平均售价环比上涨接近20%,涨幅比市场预期还高约10个百分点。 NAND收入141亿美元,环比+42%,出货量只约增10%,均价约涨30%;数据中心SSD当季收入接近100亿美元,同比增长超过十倍,占NAND收入的三分之二以上。收入暴涨主要不是卖得更多,而是每一GB都贵了——颗粒端的ASP涨幅,就是零售市场"内存条翻倍"的源头。知乎
供给端为什么不肯放量?HBM优先供货,DRAM被动紧缺,是这轮和以往周期最不一样的地方。 再加上3家寡头"见过扩产致死"的资本开支纪律,短期内指望厂家主动放量降价并不现实。黄仁勋近期则公开表态对采购长鑫存储内存持开放态度、并否认2029年内存会供过于求。 多头和纪律派各说各话,但都指向同一件事:2027年之前,供给弹性很小。维库电子市场知乎
不同人群,给不同的动作:
装机/升级党:内存、固态该买的刚需别硬等2027;但"复产老卡"这种接盘位(比如3300元的3060)溢价最凶,能绕就绕,主板、电源、机箱没被炒,反倒是现在装机可以先把非存储件上车。
换手机/买数码的:双11仍有一批机型在卷价格(小米折叠屏叠加国补腰斩的例子就在眼前),优先挑存储配置不高、靠降价走量的型号;盯"大内存版加价"的款(不少品类64G比32G贵出100+)别为存储溢价买单。
等降价的等等党:真正的观察信号有三个——美光1δ在2027下半年的爬坡节奏、长鑫4F²服务器DDR5年底能否如期落地并跑出良率、以及NVHBM定制模式会不会扩散到更多ASIC客户。这三个里任何一环松动,都是价格拐点的领先指标。
看股票的:别只盯"HBM=暴利"的直觉,盯Cloud Memory那83%毛利率向90%靠拢的速度,和2027年ASIC占比反超GPU份额后的续约谈判,这才是这轮周期"规则变了"的部分。
一句话收尾:这轮"内存税"不是简单的供需错配,而是AI把存储厂从"卖芯片的"重新组织进了一个由英伟达定标准、台积电造底座、存储厂供介质的新链条。链条重新分工的这两年,消费者端的涨价大概率还没到顶——但只要4F²国产落地、1δ爬坡、3D路线任何一条走通,这盘棋的定价权就会开始松动。盯住那三个信号,比每天刷颗粒报价有用得多。