10月16日,施耐德电气交出一份"全线破纪录"的三季报:单季收入114.6亿欧元、同比+17.9%,有机增长16.9%,明显高于市场预期的13.8%;期末在手订单再创历史新高。这是它今年第二次上调全年目标——有机收入增长预期从10%–13%提到12%–14%,调整后EBITA有机增速从14%–19%提到18%–21%。金融界新浪财经今日头条
同一天前后,工控人手里的真实世界却是另一份账单:9月下旬的调价函把变频、伺服、触摸屏的价目表最高推高30%。做数据中心配电的兄弟在问母线交期到底什么时候能松;小红书上一条"面价涨30%、街价现货反跌"的吐槽,把代理商和买家都整不会了。小红书
一边是史上最强季报,一边是史上最密涨价函。哪个施耐德是真的?答案是两个都真——但这张财报是"合并报表",它把三个命运完全不同的生意摁在一张表里。电气人要做的不是围观利好,而是先把自己拆进正确的那一栏,再决定下单、囤货、跳槽还是等双11。
先把三张报表拆开:增速根本不是同一个量级
把三季报按产品线摊平,反差比标题刺激得多:
条线 | Q3收入 | 有机增长 | 财报里的事实 |
|---|---|---|---|
能源管理(配电、UPS、冷却、预制化) | 96.15亿欧元 | +18.8% | 集团绝对引擎,北美这条线+20.3% |
工业自动化(PLC、伺服、变频、HMI) | 18.5亿欧元 | +8.1% | 全集团增速最弱的一块 |
软件及服务 | — | +7% | 增速跑输大盘,增长靠买 |
区域维度同样分裂:北美+19.9%、贡献约四成收入,中国及东亚+26.1%是四大区最高,欧洲只有+8.6%,南亚及国际市场+13.2%。前三个月累计下来,全集团326.9亿欧元、有机+15%;公司还提示汇率今年要吞掉3亿–4亿欧元收入。今日头条金融界
记住第一原则:这是一份收入公告,不是完整利润表。114.6亿欧元是营收口径,不能直接推净利润和现金流;上调后的EBITA也还是全年指引,不是已落袋的数字。财报能给你的是结构,不是情绪。
第一栏:配电/数据中心线——"三位数增长"你读对了没有
"数据中心需求同比增长超100%“是这份财报被转发最多的句子,也是最容易被读错的一句。施耐德在公告里写得很清楚:三位数说的是需求(订单、询价、项目管线),纯数据中心业务的实际销售增长是"强劲的两位数”。订单到收入确认之间隔着一个生产与交付周期——客户决定建机房、下采购单,到设备出厂、到货、确认收入,至少差一两个季度。今日头条
看懂这个时间差,就知道这条线的交期为什么松不下来。财报的另一组数字替它做了注脚:系统业务(预制式基础设施+供电+冷却)有机+22%,期末在手订单创纪录,管理层原话是这让2027、2028年的业务"可见度更高"。需求堆成订单山,产线和物流就是满负荷。金融界
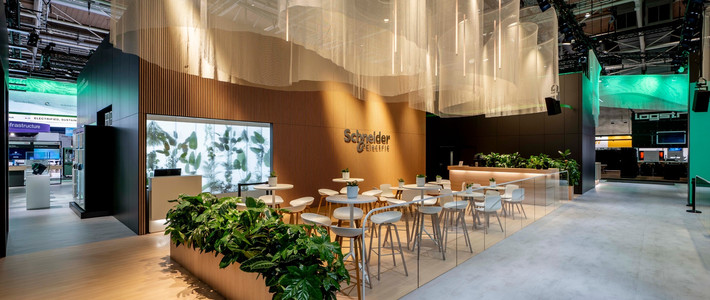
现场信号也在同一方向:10月23日,施耐德电气母线分销商大会刚在银川开完,主推I-Line V Pro和"数字母线3.0";官方账号这两天连发Galaxy PX系列UPS的预制化数据中心内容,关键词全是"高密算力、快捷部署";再往前,2026工博会上施耐德摆出的主题就是"智在其间",展台大屏那句"Higher performance. Lower energy use."几乎是给这份财报做的注脚。厂商把分销体系和市场声量往数据中心挪,本身就说明哪条线在吃紧。哔哩哔哩知乎
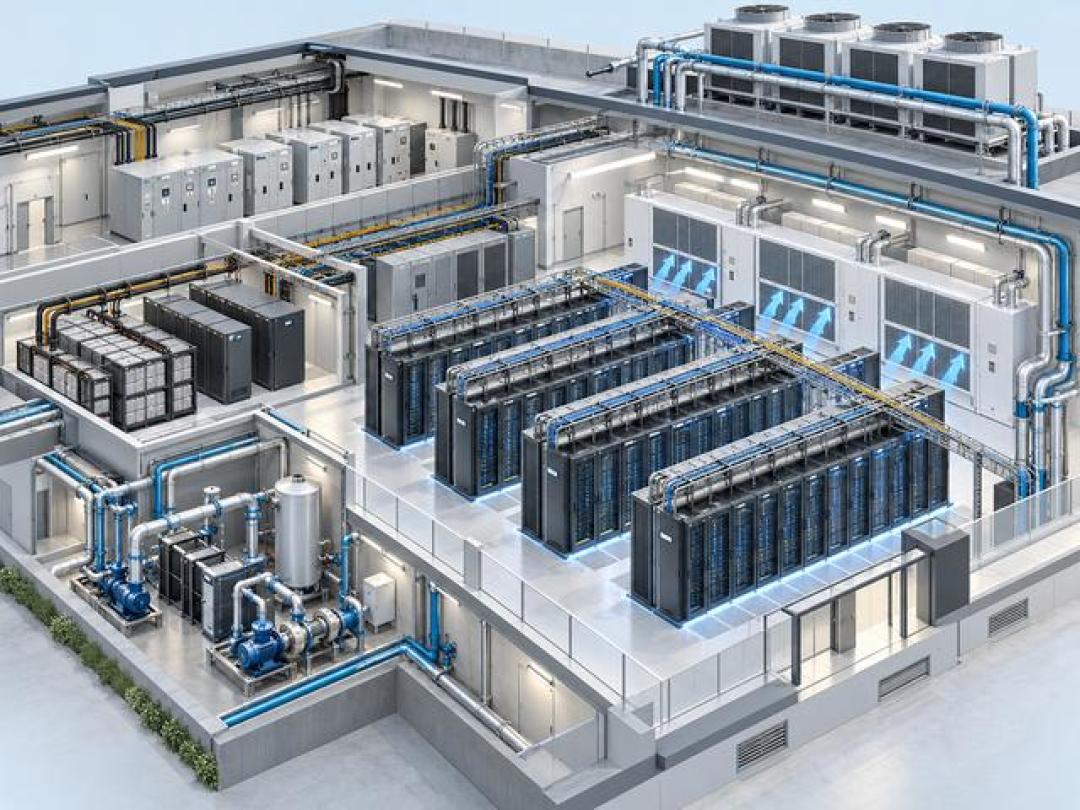
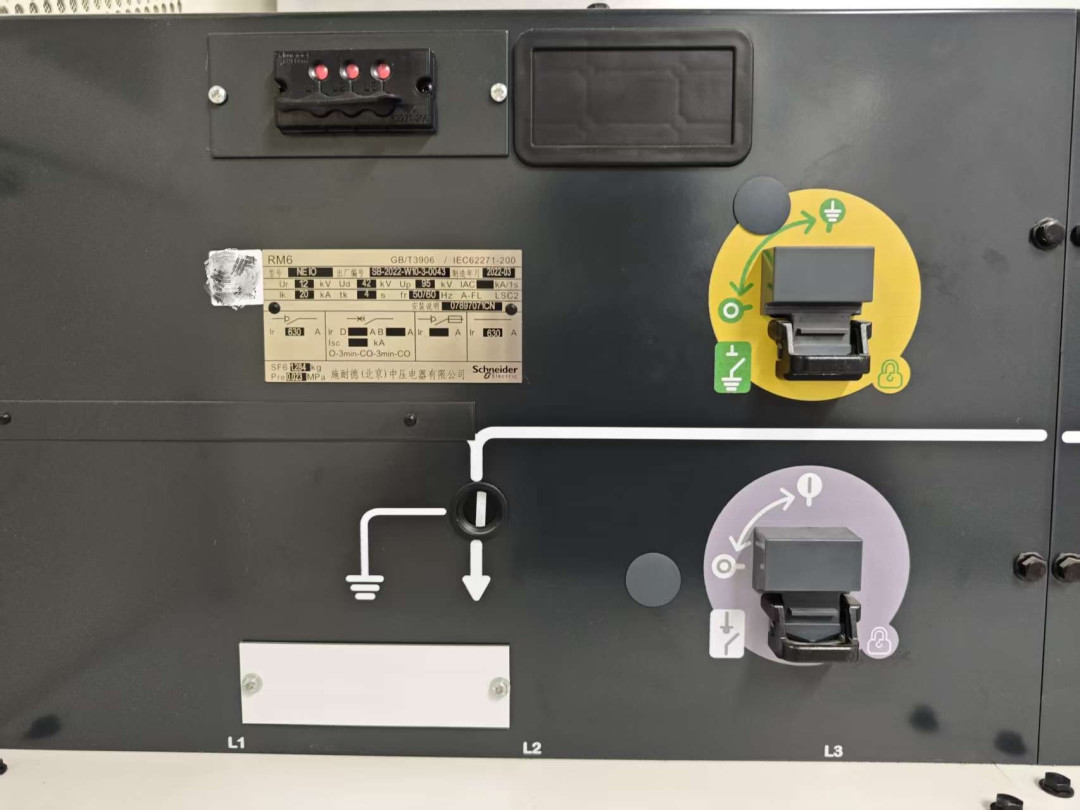
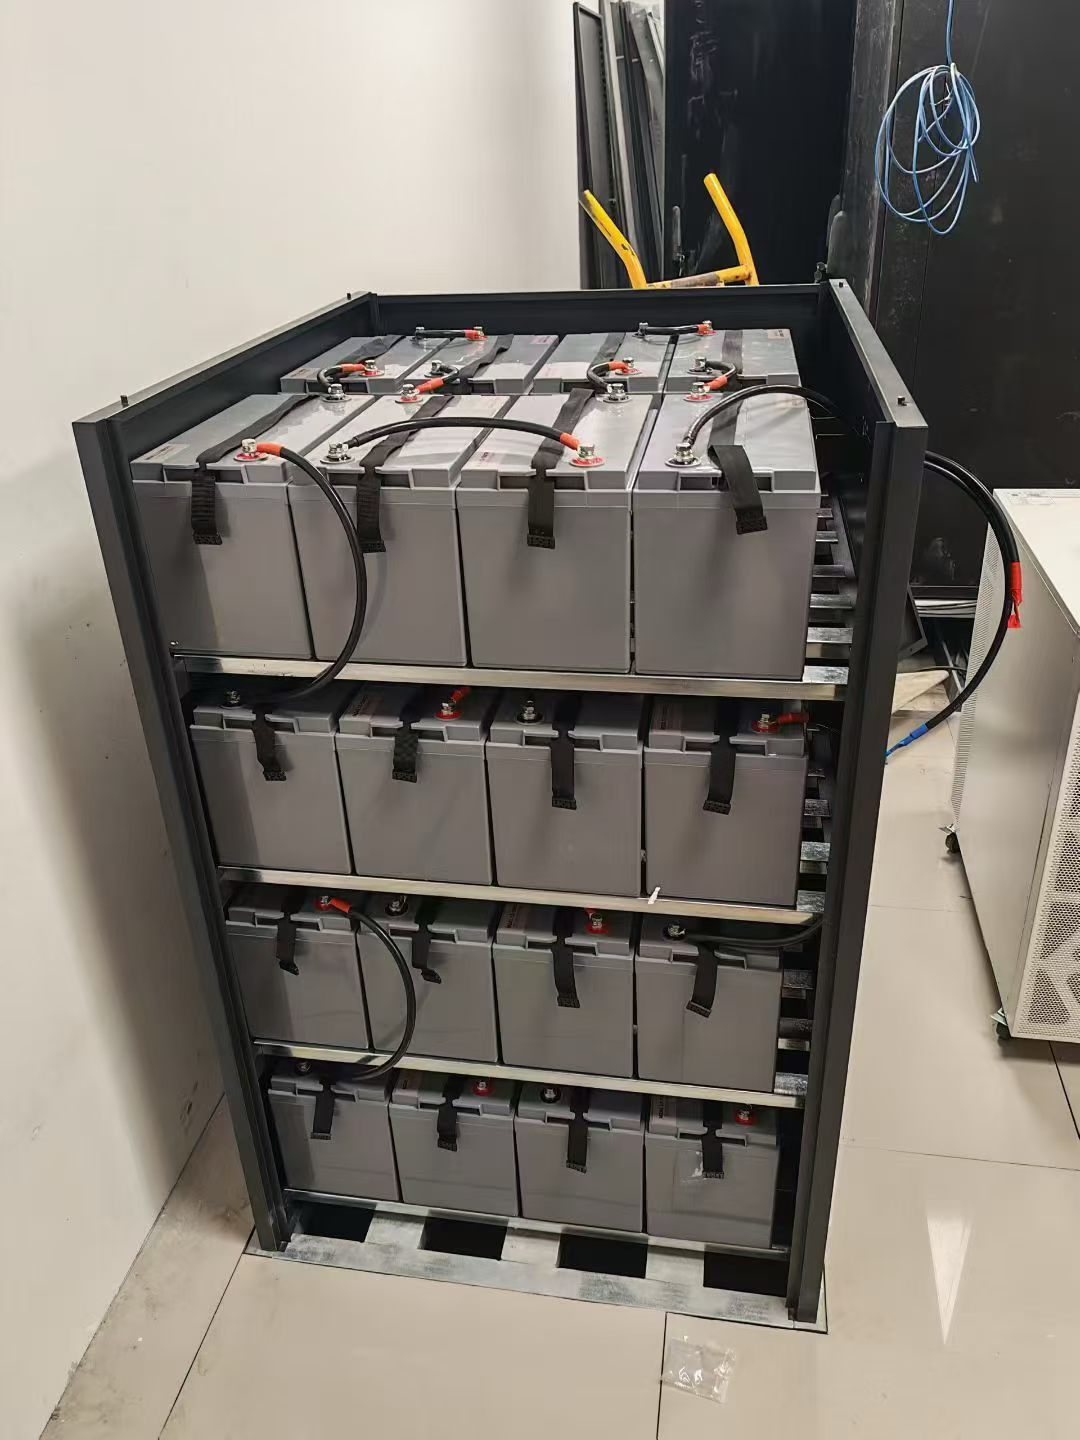
要看懂这条线的吃紧在哪,得知道机房电气的完整链路:从10kV进线端的中压环网柜(比如施耐德RM6系列这种SF6充气式负荷开关柜,铭牌上12kV、20kA就是一台的标准位),到低压侧的母线槽、三相UPS,再到UPS身后那一排排深循环电池柜——每一段此刻都在被同一波算力订单排队重排。小红书
这条栏里的人,行动建议很直接:
项目涉及数据中心配电(母线、三相UPS、开关柜、冷却配套)的,别赌双11前后交期放松,能锁单就锁单,报价单有效期尽量往短了要;
你在给甲方做方案,把"交期不确定性"写进风险条款,这半年"拒单-改期-换替代型号"的锅不该由集成商单方背;
继续盯两个信号:明年1月左右的年报(看积压订单转化速度)、以及北美大厂有没有公开缩减或推迟机房投资——财报自己也提示了这是这条线最大的风险。
第二栏:工控线——+8.1%的增长,配30%的涨价,这是防守不是景气
现在回答工控人最纠结的问题:公司史上最强,为什么我买的M280、ATV、伺服还在涨价?
把财报摊开看,答案其实写着:工业自动化有机增速+8.1%,是三大块业务里最弱的一档;而集团把全年EBITA增速目标从14%–19%拉到18%–21%。引擎在配电和数据中心,利润率缺口就得从别处找——找谁?就是那批"客户离不开、暂时找不到平替"的工控料号。所以9月这波工控线最高30%的价目表上调,性质更接近利润率修复动作,而不是需求拉动的涨价。一年前的风向标可以对照:2025年三季度施耐德还因"增长承压、利润率保卫"被媒体集中报道、股价下跌,这一年的剧情是"换引擎+抬利润率",涨价函就是这个剧本的台词。金融界和讯网
有个社区观察值得你自己去验证,但先别当结论:小红书上有做成套的老板反馈,价目表涨30%的同时,部分现货渠道的街价反而在松动——家装线Easy9、Resi9的这轮调价也只有约3%,和工控线不在一个量级。如果"面价涨、现货稳"在你所在的渠道同时成立,那囤货逻辑就要反过来:涨价函制造的是恐慌库存,不是真实缺货。证据只到这里——这是单条帖子和个别渠道的经验,够不成"现货都在跌"的强结论;下单前拿你自己3家渠道的现货报价说话。小红书
顺带一个行业坐标:有西门子代理已放出11月1日起数字化工业产品线列表价调整的通知。两家同时动价目表,"成本与利润率"的故事就比"单一品牌坐地起价"更接近实情——重谈年度框架协议的时候,这个背景对你的谈判桌是加分项。小红书
这条栏里的人:谁去年锁了年度价、现在合同期内,不用动;要新询价的,先比现货再决定囤不囤;手里有明确国产平替且验证过的(这轮涨价前就切过的),此刻才是换料窗口。
第三栏:软件线——+7%的有机增长,226亿美元买来的未来
财报里软件及服务有机增长只有+7%,跑输集团大盘;而同一个施耐德,最近16个月在工业软件上花出去的钱创了纪录:10月5日官宣以每股205美元、约226亿美元股权估值收购PTC(企业价值约237亿美元,预计2027年Q3前交割),官方口径是交割后第三年实现约2.5亿欧元成本协同、带来约8亿欧元额外营收;6月底31亿美元买下工业数据AI公司Cognite;9月24日再以约12亿欧元报价收购做智能继电器/智能家居的Shelly Group。界面新闻金融界
翻译成人话:施耐德自己知道软件这条腿 Organic 走不快,所以增长直接用并购拼。对你来说,这不是新闻联播,是你手里的工具链要换东家——Windchill、ThingWorx这些吃饭的家伙,在2027年交割前会进入整合窗口期;做选型、续费谈判的人,把"合并后产品线去留不确定"放进你这轮的合同条款里。Shelly那条线涉及DIY智能家居党的,95%收购门槛和监管判决我们上期已经算过账,这期只补一个财报视角:它对集团是12亿欧元量级的小收购,别指望它改变施耐德在家装渠道的任何定价行为。
中国+26.1%:最高增速的那栏里,有没有你的位置
四大区域里中国及东亚+26.1%最高,这条消息在求职帖的评论区被反复引用——但先把口径问题说透:财报没有拆分中国这26.1%里数据中心、新能源、楼宇、工厂自动化各占多少。能确定的是集团整体的增量主要来自配电与数据中心(北美+20.3%的能源管理业务就是样本),以及它在北美都在关厂整合:俄勒冈图拉丁的传感器工厂已宣布裁撤87人、明年3月底前关闭。知乎
所以如果你正在看机会,这份财报的正确用法不是"外资不行了"或"外资又行了"的情绪,而是一张岗位热力图:
数据中心电气、预制化方案、母线/UPS这条线,是招聘帖、内推帖(单帖评论两千条往上)和厂商市场动作三头对齐的扩张方向,有内推帖下面挂着两千多条评论。小红书
传统工厂自动化销售与技术支持,面对的是+8.1%的增长和靠涨价维持的利润率,岗位增量故事弱得多——顺带一提,上海普陀那家上了5G全连接工厂的产线,是被世界经济论坛认证过的"灯塔工厂"(人均生产效率提高了82%),它代表的是这条线真正的技术含量方向,而不是"卖货压价"的方向。界面新闻
家装渠道的从业者/装修业主:Easy9、Resi9这轮才涨3%左右,财报利好传导不到你家开关上;但有买家实测同一只R9系列漏保线上比线下贵一倍——双11前装修的,先线下比价再信大促话术,别把"公司赚钱"脑补成"给我让利"。小红书
结语:同一天看财报,三个栏三种动作
这份三季报的真相不在"史上最强"四个字里,在分裂里:配电/数据中心线在吃AI的红利、订单满到2028年;工控线在用涨价函修补利润率、需求只是温;软件线承认了自己跑不动、用226亿美元买赛程。你在哪一栏,就按哪一栏的规律行动——锁单、比价、换料、投简历,都别跟着热搜做决定。
接下来值得盯的四个信号:明年1月年报的积压订单转化;西门子11月新价目表的实际成交;PTC和Shelly的监管进度;以及任何一个北美大厂推迟机房投资的公开消息——那会是这条超级景气线的第一声反向哨。
(注:文中财报数据以施耐德电气10月16日官方公告及金融界、新浪财经等公开报道为准;社区报价、渠道价差均为个体发帖,仅作观察线索。)