
















6
5
20万买国债还是存定期?我算完3笔账,窗口只剩17天
2026-10-25 07:39:43
0点赞
0收藏
0评论
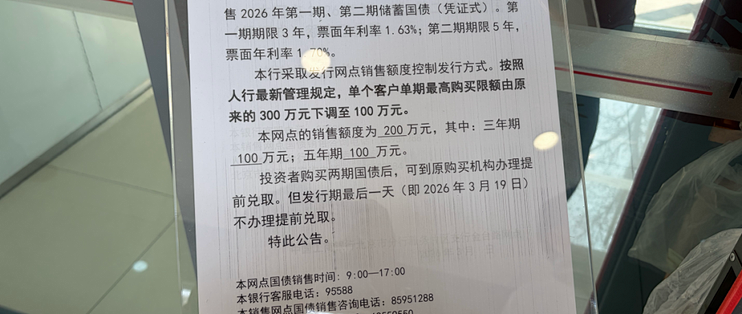
上周五,岳母揣着5万现金从银行柜台回来,扑了个空:10月10日到19日发行的那批储蓄国债,是今年最后一批凭证式,19日发行一结束,柜台就不卖了。她之前刷到过一条帖子,标题就叫"10月10日又要发行储蓄国债了",底下34条评论问的全是同一件事:值不值得买,要不要排队,错过了怎么办。
我把她按住了。储蓄国债每年3月到11月、每月10日发行一批,10月卖完的下一批是电子式,排在11月10日(具体以财政部当期公告为准)。今天是10月24日,离窗口还有17天。这17天,正好够把一个家的账算完。下面这三笔账,每个数字我都对过公告和挂牌口径。
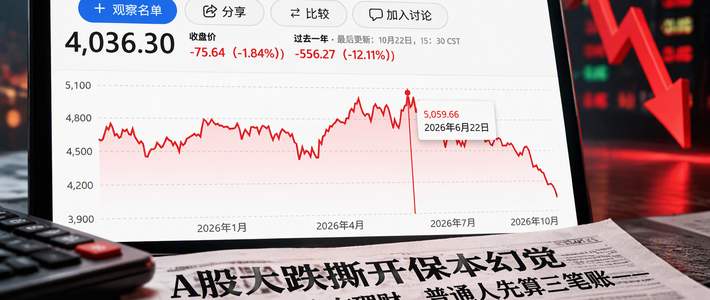
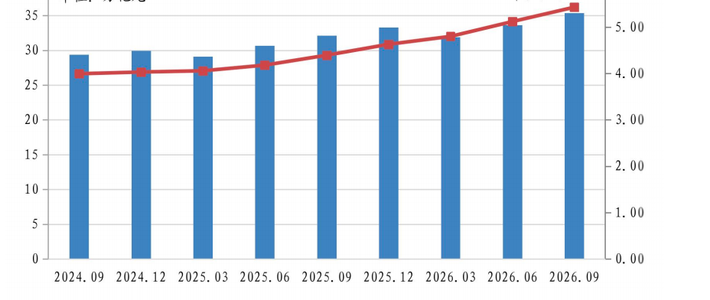
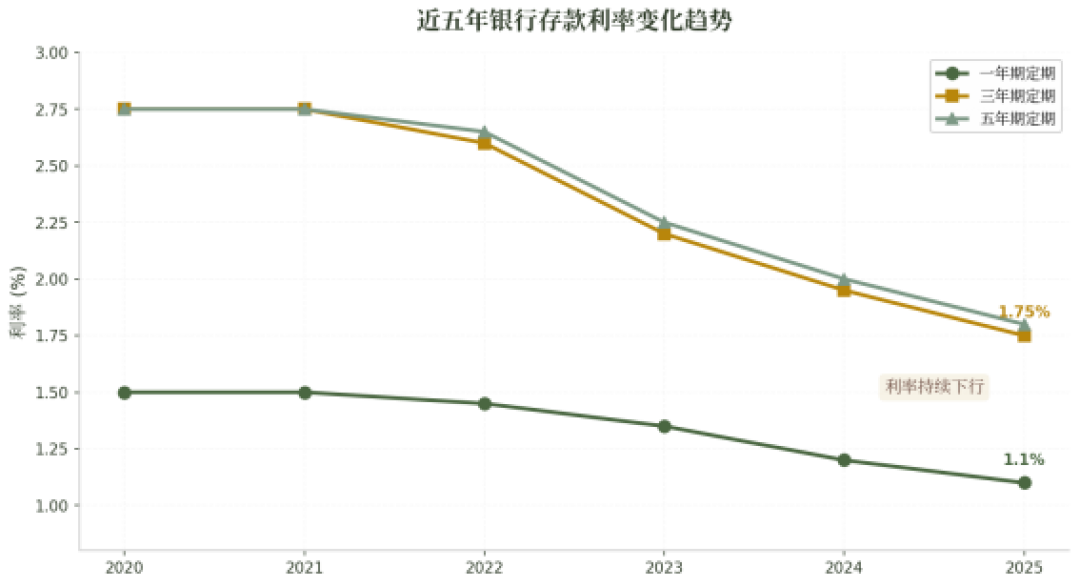
算账之前先看大背景:今年以来大行和中小行都在往下调存款挂牌利率,近五年挂牌利率的整体走势是这样——
第一笔账:票面利率比大行定存高多少
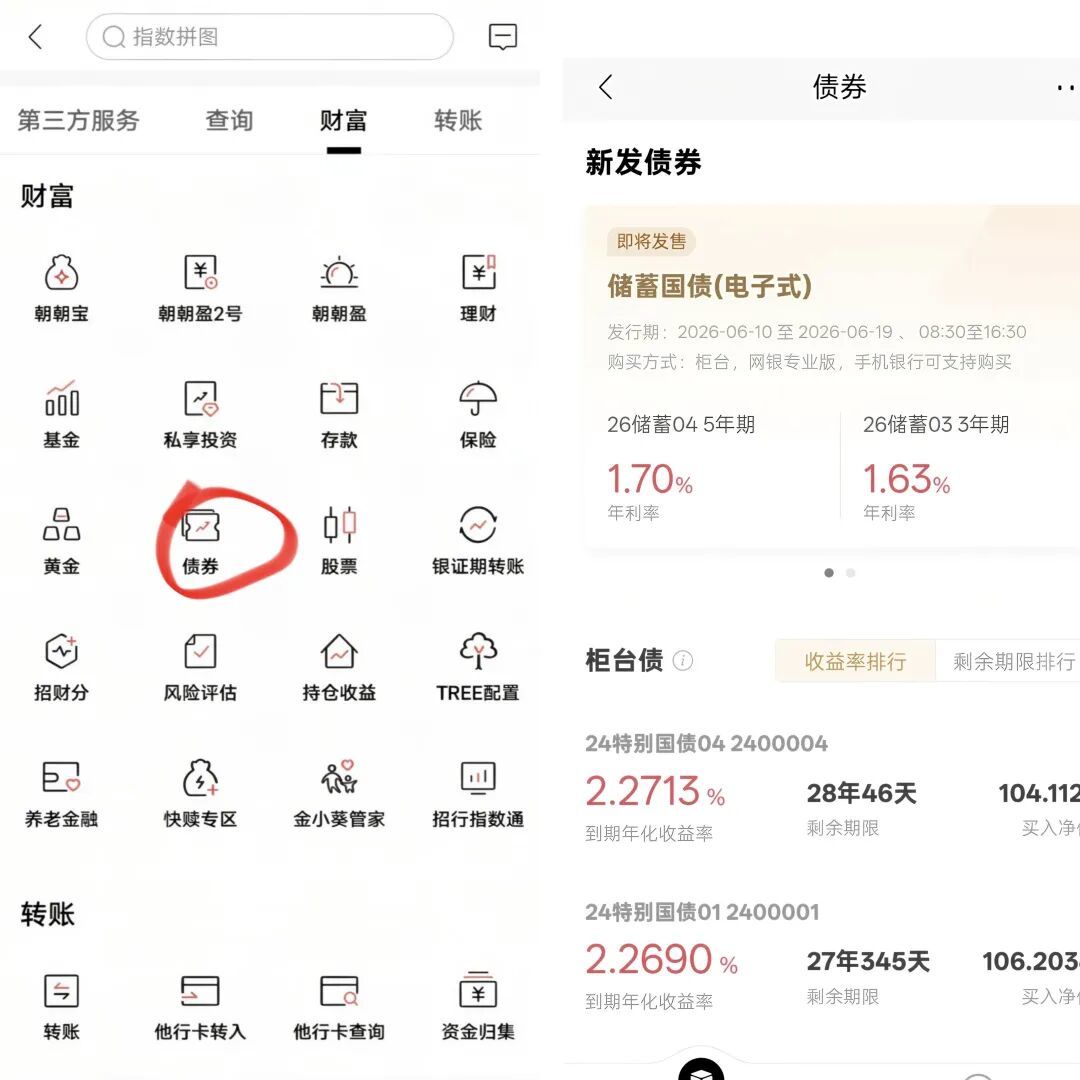
先摆两个数。10月那两期凭证式国债:3年期票面年利率1.63%,5年期1.70%,100元起买,单一个人单期最高50万。再看对照——国有六大行的挂牌利率,3年期定存1.25%,5年期1.30%:6月的挂牌明细表是这两个数,10月帮国债算利差的攻略用的还是这两个数。
单利口径,利息=本金×票面年利率×年数,一张对照表就够:
放的钱 | 3年国债(1.63%) | 大行3年定存(1.25%) | 差多少 |
|---|---|---|---|
10万 | 4,890元 | 3,750元 | 1,140元 |
20万 | 9,780元 | 7,500元 | 2,280元 |
5年期同样算法:10万拿8,500元对6,500元,差2,000元。
还有个前提得说清:这两期全国最大发行额分别是135亿元和165亿元,额度先到先得,而且只面向个人投资者发售,企业不能参与认购——这也是为什么每年发行日各家网点都要拼手速。
这是摆在明面上的利差。暗面是锁定期:买了国债,这笔钱最少要按3年规划。我家那20万是孩子三年后的高中经费,到期时间正好接上用钱时间,利差归我;反过来,如果这笔钱明年就要动,1,140元的利差是虚的——下面第二笔账才是实的。
第二笔账:提前兑取的分档,我第一次就算错了
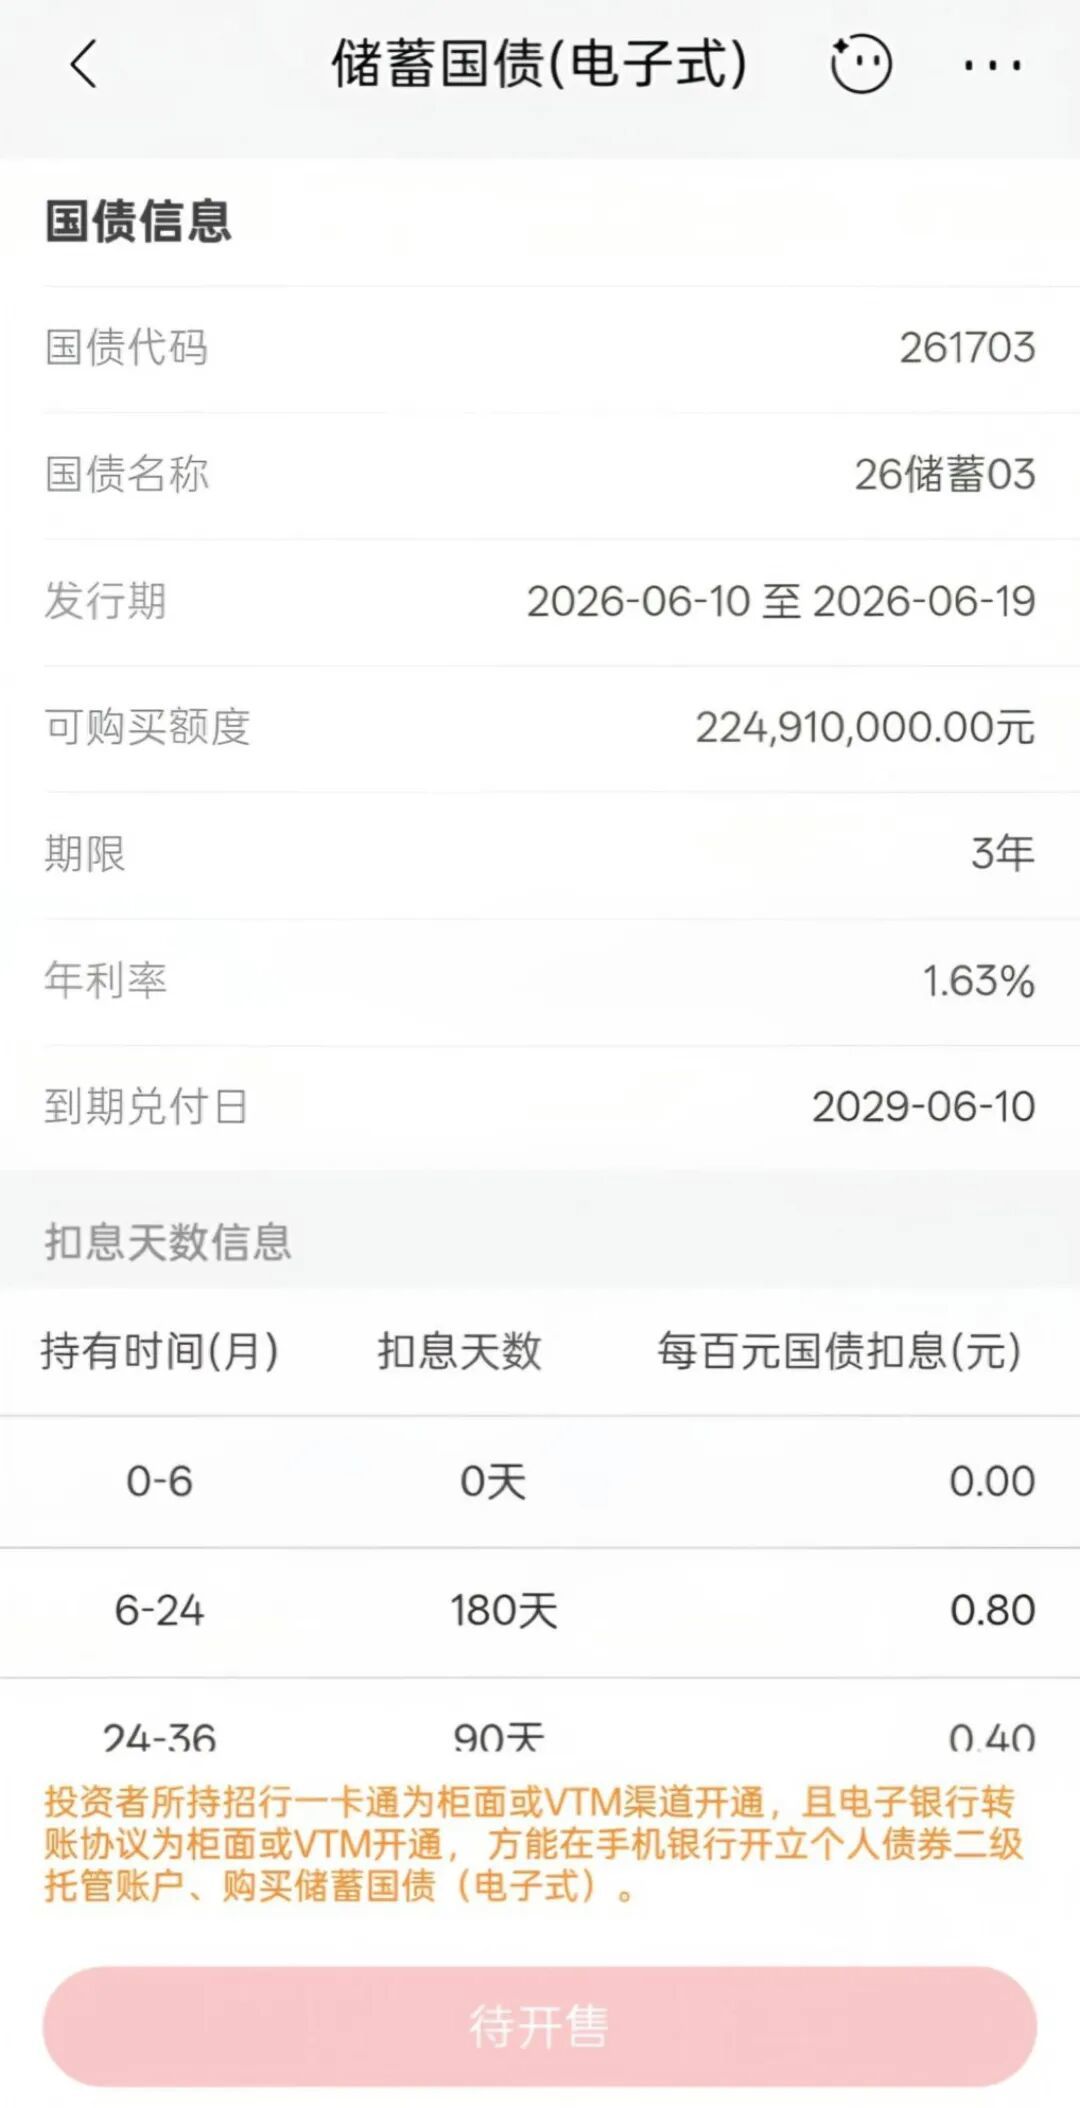
储蓄国债发行期内不能提前兑取,发行结束后可以办,但利息按"持有时间落到哪一档"算。10月凭证式这批的分档是:不满半年不计息;满半年不满1年按0.35%;满1年不满2年按0.40%;满2年不满3年按1.12%;5年期的再多两档,满3年不满4年按1.52%,满4年不满5年按1.63%。另外,银行可另收兑取本金1‰的手续费。
我第一次算这笔账就翻了车。看到"1‰",我顺手按利息算了:20万持有一年利息3,260元,1‰是3.26元——这个数字在我账本上躺了三天。到柜台核的时候,工作人员当面重打:手续费按兑取本金算,200,000×1‰=200元。我第一次算出的3.26元,是实际数字的零头。
拿岳母那5万试一遍:万一买到手第8个月急用钱,50,000×0.35%÷12×8=116.67元,扣50元手续费,剩66.67元。同样的钱如果当初存半年定存(挂牌0.85%),到期是212.5元。也就是说,"这笔钱半年内会不会动"没算清,就要在8个月里亏掉145.83元。
还有一个容易漏的细节:付息日、到期日前的那段时间,会暂停办理提前兑取。计划用钱,别卡在那几天。
第三笔账:凭证式和电子式,我家的钱分别放哪个门
两种国债都是财政部发行、国家信用,安全性没有高低,区别全在使用方式上:
凭证式:只能银行柜台买,带身份证;到期一次还本付息,持有期间拿不到利息;只能全额提前兑取,不支持部分兑取;给你一张纸质收款凭证,到期必须本人带凭证去柜台兑付,逾期不加利息。
电子式:柜台、手机银行、网银都能买;按年付息,利息每年自动打进绑定的银行卡;支持部分提前兑取;第一次买,要先在承销银行开立个人国债托管账户,绑本人一类卡。
按年付息这条,我用15万验算过:150,000×1.63%=2,445元,每年固定到账一次,是笔看得见、可以另存另用的现金流;凭证式则要等到到期那天才能连本带息见到钱。
所以我家20万的拆法是:15万等11月10日那期电子式3年期,5万留在活期当应急层——孩子入学的杂费没有准数,中途真要动钱,电子式的"部分兑取"是唯一不用全撤的出口。岳母那5万也进电子式:她已经被凭证式"到期必须跑柜台"耽误过两回了。
反过来两类钱别进门:半年内要用的钱别买,不满半年不计息这条,上面算过了;已经买了的中途要周转,先考虑国债质押贷款,别急着兑取。
开售前4件事,可以直接抄
开户核对:没建过个人国债托管账户的,开售前去柜台或手机银行开好,确认绑的是本人一类卡;
金额规划:100元起、按百元整数递增、单人单期上限50万,额度先到先得、没有预约机制,10日早上操作;
期限自测:两年内可能要动的钱,别买3年期——按分档表,满2年才只有1.12%的档,再扣1‰手续费;
渠道核对:储蓄国债只在承销银行柜台、网银和手机银行发售,凡收钱"代抢国债"、私发链接的,都是骗子。
这17天,我家和岳母的钱就原样放在活期里,不再新开任何带期限的产品,免得给11月10日添一道兑取成本。
我是老周,家里那个管钱的人。以上账是我按公开信息替自己家算的,15万、5万怎么摆,是我家基于孩子三年后用钱时间的选择,不是对任何人家的普遍建议;利率与规则以财政部当期发行公告和承销银行公示为准。
内容由AI生成