这周有一条你可能完全没刷到、但离你手把很近的新闻。
9月18日晚,深交所官网披露了一家公司的创业板IPO首轮审核问询函回复——广东高标智能科技股份有限公司(下称"高标科技"),总部在东莞松山湖,主业是电动两轮车的控制器。9月20日起财经媒体密集转发,9月22日知乎上几篇扒它招股书的文章也冒了出来。微博
控制器是啥?你拧动电门那一瞬,车轮是平顺推出去还是猛地一冲、刹车时动力怎么切、能量回收介入多深、25km/h的限速卡不卡得住,全由这块指甲盖大小的板子发指令。电机是肌肉,电池是血液,控制器才是大脑。
而高标的客户名单,几乎就是你的购车候选清单:雅迪、爱玛、台铃是它最核心的三大整车厂客户,前五大客户还包括小刀和九号公司;春风动力、五羊本田、小牛、新日、绿源的名字也都出现在合作名单里。按弗若斯特沙利文的口径,2025年它在全球短途电动交通工具运动控制器市场的占有率约20.7%,排名第一,把身后市占率不足10%的追随者甩出断档。换句话说:你骑的雅迪、隔壁工位同事的九号,"大脑"很可能出自同一栋松山湖的厂房。今天就把这家公司的账本、它和你车把的关系、以及价格战正在怎么往上游传导,一次说清。36氪知乎
一、先把账本摊开:利润翻倍,现金没跟上
高标科技招股书里的核心数字,我整理成一张表(2023—2025年):
指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
营业收入 | 12.48亿元 | 14.36亿元 | 20.71亿元(+44.27%) |
归母净利润 | 8481万元 | 9388万元 | 1.83亿元(约+95%) |
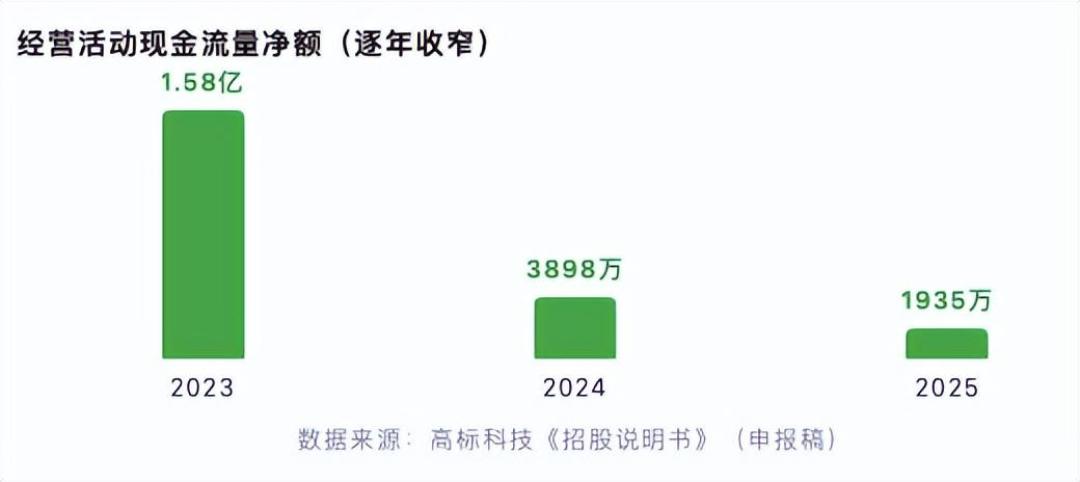
经营活动现金流净额 | 1.58亿元 | 3898万元 | 1935万元 |
净现比(经营现金流/净利润) | 约1.86 | 约0.42 | 约0.11 |
智能控制器占主营收入 | 97.35% | 93.88% | 91.71% |
前五大客户集中度 | 86.85% | 76.89% | 65.55% |
增长曲线很漂亮:2025年营收20.71亿,净利接近翻番。但现金流量表讲了另一个故事——全年经营活动真正流进来的现金不到2000万,净现比从1.86一路掉到0.11;期末现金及现金等价物8537万元,还不够覆盖账上9469万元的短期借款和402万元一年内到期的非流动负债。36氪
钱去哪了?变成了票据和应收账款。
招股书回复函披露,报告期内高标应收账款转为银行承兑汇票的金额分别为11.77亿、11.84亿和16.96亿元,占当年主营业务收入的比重高达96.27%、83.61%和82.66%。也就是说,高标把控制器卖给整车厂,拿回来的往往不是银行存款,而是一张张半年后才到期的承兑汇票;等不到期就找银行贴现,贴现息自己扛,而且这笔钱在会计准则下计入筹资活动,经营现金流照样难看。知乎
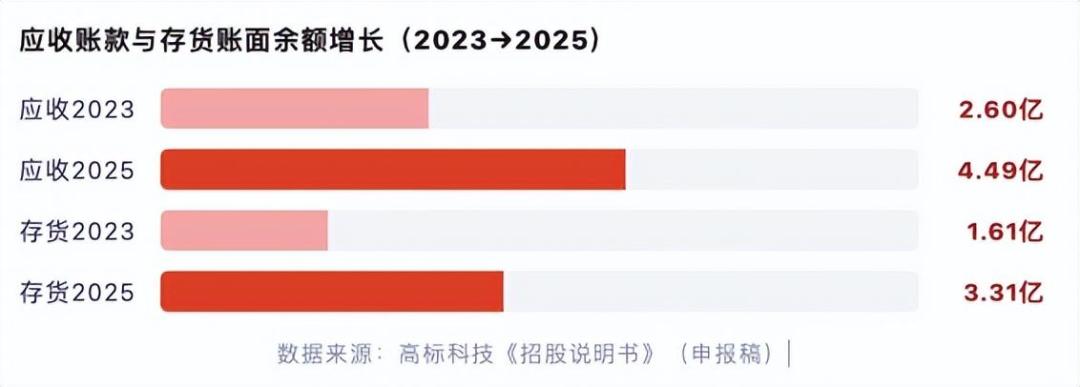
应收账款、应收票据及应收款项融资合计占流动资产的比例,已从30.50%攀升到48.03%——近一半流动资产"看得见、取不出";存货也从1.61亿堆到3.31亿,周转率从5.88次降到4.65次。
这就是电动两轮车产业链的真实姿势:下游整车厂强势,延期付款、票据结算,资金压力一层层往上游传。雅迪们打价格战的另一面,是供应链上有人在替它们垫资。顺带一提,这家公司背后还站着一串眼熟的名字:2023年5月那轮融资,博裕资本、国投招商、顺为资本(雷军与许达来2011年联合创立)、华山资本等集中入股;创始人陈清付从中专出身的防盗器工程师做起,2005年推出"全球首台电动车防控器"切入赛道,如今合计掌握公司82.03%的表决权。知乎
二、这跟骑车的你有什么关系?三件事都落在车把上
看到这里你可能想说:供应商赚不赚钱,关我买车什么事?关系比你想的大。
第一,参数表上看不出来的东西,写在控制器里。
同样标着400W电机、48V20Ah电池的两台车,一台起步平顺、一台一冲一冲;一台爬坡有劲、一台哼哼唧唧;一台能量回收像老司机点刹、一台像被人从后面拽了一把——差别很大程度不在电机电池,而在控制器的调校和算力。高标招股书里有个佐证:面向高端智能车型的"增强算力型控制器"是它增长最快的品类,收入三年从1.1亿跳到4.67亿。TCS防侧滑、陡坡缓降、定速巡航、APP控车这些智能功能,全都吃算力。你在店里试驾那500米感受到的"顺不顺",就是这块板子的水平。知乎
第二,你的车被"管着",也是控制器在管。
新国标(GB17761—2024,2025年9月1日实施、12月1日起全面销售新标车)的防篡改要求,执行末端就在控制器。这也是小红书上"解限速"帖子常年不断的原因:一篇《雅迪,为什么你的嘴那么严实》教隐藏提速操作,拿了632个赞、250条评论;9月中旬还有人分享"雅迪系列出厂设置参数调试方法"。另一边,B站有UP主9月21日发视频称自己的白鲨二代在夜间后台OTA升级后车辆"无声",第二天又远程恢复正常(个例,评论区见惯不惊:今天又偷偷OTA恢复了)。成品车厂可以远程改写你车子的行为逻辑,指令的落点还是控制器。买智能车之前,对"这台车的大脑可被远程改写"这件事,你最好有心理预期。36氪小红书哔哩哔哩
第三,降本压力是真的会往下传。
2025年的以旧换新补贴透支了一部分需求,而2026年电动自行车已退出全国性以旧换新补贴范围,整车价格战只会更凶。36氪转载的招股书解读写得很直白:整车厂面临销售压力,把降本诉求向上游传导。传导的结果有同行财报为镜——另一家上市公司协昌科技受激烈价格竞争影响,2025年运动控制器毛利率已跌到约11.76%;高标同期还有23.97%,技术卡位暂时没松动,但招股书回复函里"头部整车客户推进控制器自研、外采+自研双轨制衡供应商"的表述,说明议价权还在继续往下压。控制器毛利如果被长期压薄,省成本的空间会从哪来?用料降档、验证流程精简、软件维护放缓,都是不会写在广告页上的选项。今年以来"雅迪爱玛中看不中用"的集中吐槽(知乎上有汇集近3000位车主留言的讨论:APP定位名不副实、灯光晃眼、刹车打滑),放在产业链视角看,未必只是品控部门的锅,也可能是整条链勒紧裤腰带的末端涟漪。这里要克制地说明:这是基于财务数据和行业结构的推断,不是实锤——高标目前毛利率仍显著高于同行,研发费用三年连涨到8937万,研发人员占员工总数一半,说它"已经偷工减料"为时尚早。但"价格战→垫资→降本"这条传导链是招股书自己承认的现实。36氪知乎知乎
三、买车用车,5个能落地的动作
试驾别只在店里转一圈,重点试三样。 静止起步是否闯动、低速跟车时电门响应是否迟滞、地库坡道起步要不要把电门拧到底。这三样都是控制器负责的部分,参数表藏不住,广告也吹不出来。
智能车型多问一句OTA政策。 问清销售:这台车哪些功能靠远程升级、升级是否可能调整动力表现、车机黑屏或系统故障时配件周期多长。把答复留在聊天记录里,真出问题就是凭证。
解限速的"隐藏技巧",当都市传说看就好。 据媒体报道,央视已多次批评电动车解限速乱象,多地严查;解限属于篡改车辆,影响保险理赔和事故责任认定,控制器保护逻辑也可能因此紊乱。632个赞的教程帖好看,但代价不对称。知乎
别迷信"大厂自研",也别神化"名牌供应商"。 整车厂宣传页爱写自研电控,实际核心件普遍是外采+自研混合;高标供应九号,也不等于每辆雅迪都装高标——具体车型与供应商的对应关系,整车厂并不公开。信试驾感受、信车主长期口碑,别信话术。
维修视角,零部件高度集中反而是好消息。 控制器供应商集中度高,意味着副厂件和维修方案成熟,出保后控制器故障通常不至于整车报废。修之前先去授权售后和第三方维修点各问一次件价、工期,再决定在哪修。
四、行业观察党,盯这三个信号就够
问询回复的说服力。 深交所首轮问询追问了产品技术与创新性、市场空间与成长性、客户集中度为何下降、直销占比为何下滑。回复能否过关,决定上市节奏,也决定它有没有钱缓解垫资压力。微博微博
第二曲线的成色。 本次拟募资10.51亿元,大头投向生产基地(2.43亿)、E-bike中置系统产业化(2.86亿)和总部研发中心(2.83亿)。但E-bike业务2025年收入占比仅7.59%,中置系统全球份额不到1%,短期还扛不起大梁。36氪知乎
净现比拐点。 比"能不能打新"更值得盯的,是净现比能否从0.11爬回来、应收和存货占比能否回落。这两个指标是整个电动两轮车供应链松不松的水位计——水位回升,说明整车厂手头宽裕了,降本刀法可以松一松;水位继续降,买车时就多留个心眼。
最后说回车把。补贴退坡、整车降价、供应商垫资,电动两轮车行业已经打进了存量肉搏阶段。对买家来说,这意味着车价更好谈、促销更密集,但也意味着广告页上看不见的地方,需要你亲自试驾、多翻车主帖去验证。毕竟肌肉和血液都写在配置表上,大脑稳不稳,得你自己拧一把电门才知道。