9月22日,世界新闻网一则报道刷进酒友信息流:葡萄酒需求下滑,加州种植户被迫拔除葡萄园。很多人划过去只当又一条"红酒衰落"的感叹。但把最近两个月散在各处的几条消息拼起来看,会发现它们说的是同一件事——全球葡萄酒行业正在动手术,从田里开始。微博
法国国家农产品市场机构FranceAgriMer今年4月公布的计划是:2026年移除约4%的葡萄园,近28,000公顷,永久拔藤每公顷补贴4,000欧元——而计划移除的地块里83%产红葡萄酒。波尔多那边,截至2026年3月底的12个月出货量降到约298万百升,同比-12%,首次跌破300万百升;2023到2026年间累计已拔除近3万公顷,吉伦特省还剩约9.13万公顷。澳大利亚更直接:奔富母公司富邑(TWE)8月13日发布2026财年业绩,营收26.26亿澳元、同比-12.2%,息税前利润-36.1%,美国业务计提5.584亿澳元减值并让部分地块休耕,7月初挂牌出售3块共1,632公顷葡萄园,品牌从76个砍到约30个、SKU砍掉一半,只留10个核心品牌贡献90%营收。微博微博界面新闻
把镜头拉远,彭博跟踪全球约50家最大酒类公司的指数已从2021年6月峰值跌去46%,四年里酒精行业蒸发了约8,300亿美元市值。这是全行业的水位在降,不是哪个产区单独失守。微博
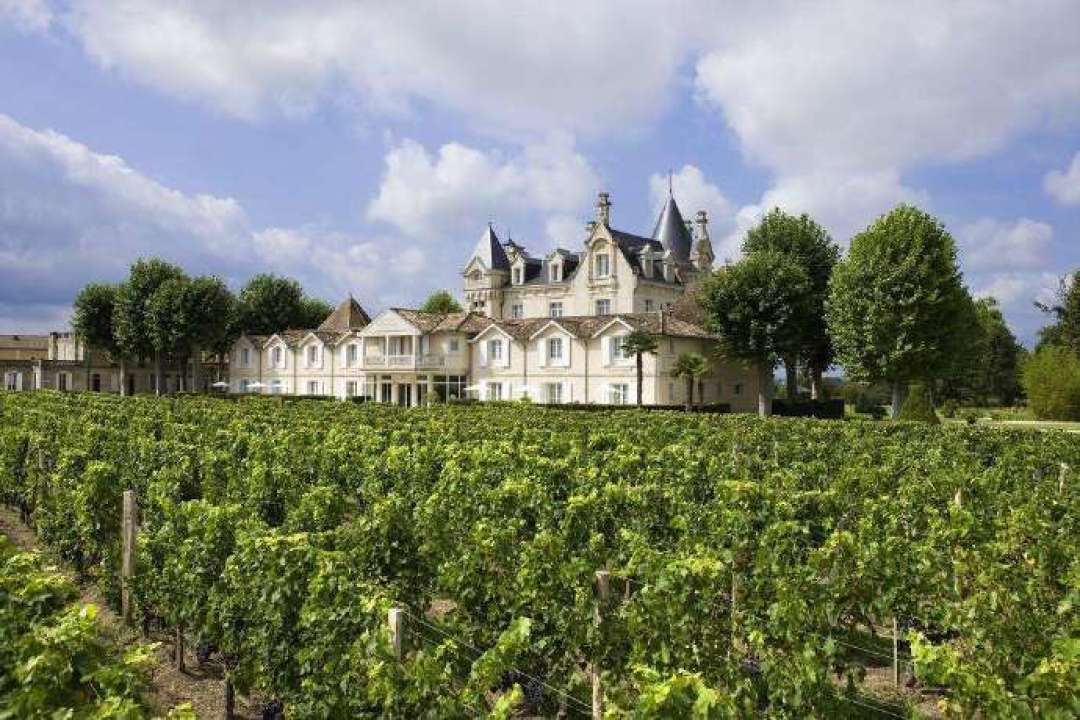
拔藤改变的是未来的量,不是今天的价格
看到"供给收缩"就喊"口粮酒要涨、赶紧囤",是把三个信号混成了一个。
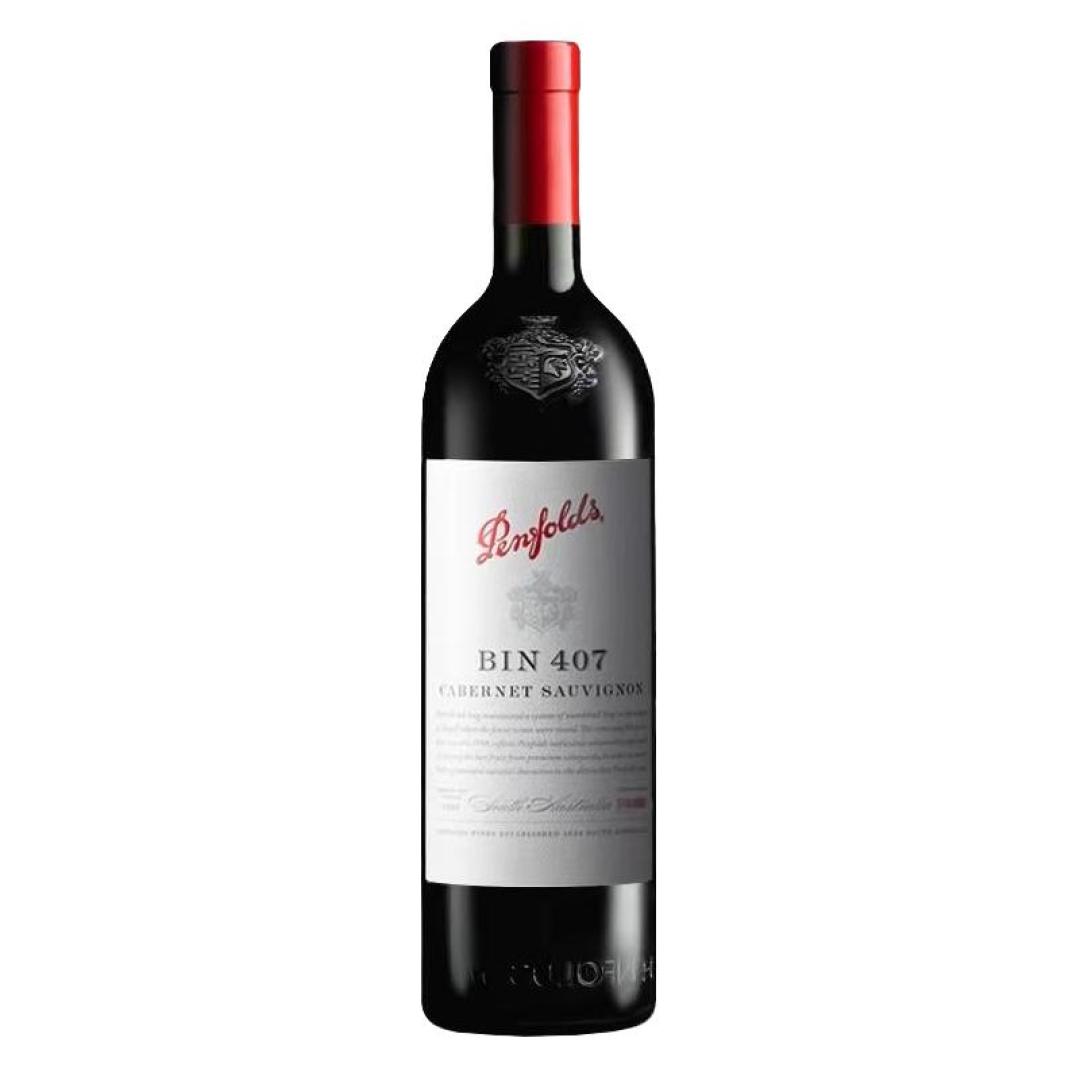
第一个信号:现在压着价格的,是库存,不是产量。富邑自己承认中国渠道库存要降到约40万箱,一个财年过去只消化了20万箱,目标完成一半。它甚至从7月1日起暂停接收奔富Bin407在中国的新订单——停货这种白酒行业的老手段,恰恰说明渠道还压不动货。田里拔的是明年的原料,仓里还有今年来不及卖完的酒。界面新闻第一财经
第二个信号:跌的是中间层,头部已经在反弹。Liv-ex的精品酒指数Fine Wine 100到2025年11月连跌三年(当年-2.8%,其中波尔多-6.6%、勃艮第-4.4%)。但过去一年,波尔多、香槟、勃艮第部分头部酒庄的优质年份反而重新上涨,个别产品涨幅接近20%。美国市场同理:Wine-Searcher数据显示波尔多平均零售价已从2023年的83美元跌到67美元,承压的主要就是餐酒和走量名庄的普通年份。微博界面新闻微博
产量端其实已经先收紧了。据行业媒体援引的澳大利亚葡萄酒管理局《2026国家采收报告》,今年全澳压榨量127万吨、同比骤降19%,创近25年新低。只是渠道里的库存还没消化完,量变传导到价变需要时间。知乎
第三个信号:全世界收缩的同时,宁夏在扩产。贺兰山东麓的酿酒葡萄面积已到60.6万亩,261家酒企、130座酒庄,年灌装量1.4亿瓶,占全国酒庄酒近一半,近三年在天猫的销量保持两位数增长。100-300元价位的国产口粮,供给只会更充裕,不会更紧张。中国新闻网
分人群看:这波收缩到底动了谁的酒柜
如果你是口粮波尔多/中级庄的按箱党:短期仍是买方市场,酒商清仓、平台好价的信号还会持续出现,不必恐慌囤货——渠道高库存决定了年内难有大涨;但2027年份往后,4%的产能退出叠加今年法国热浪干旱导致的减产会逐步传导——今年法国农业部门甚至罕见地把首份收成预测推迟到9月8日才发布。每月喝几瓶的,遇到好价整箱可以收,但别为"涨价预期"提前锁仓。微博
如果你是奔富Bin407/389买家:关键日子是9月30日——Bin407暂停接收中国新订单的窗口正好到期。目前同一款407,奔富京东自营旗舰店单支礼盒815元,其他店铺普遍540-630元,盒马折算约721元,价差接近40%。停货到期后是否恢复接单、官方渠道价差不收窄,直接检验这轮去库存是否真的完成。短期内没有理由为800元以上的礼盒买单。界面新闻
如果你是名庄逢低进场党:窗口在收窄,不在扩大。头部酒庄的优质年份已经在二级市场反弹,而中档列级庄和期酒仍在承压——这轮的规则是"分化时代,选对酒比选对产区更重要",别指望便宜是均质的。
如果你喝白和起泡:这轮收缩基本不关你的事——被拔的藤83%是红葡萄,而白葡萄酒需求两头都还在扩张:德国雷司令瓶装酒6月进口量同比增长33.63%,新西兰长相思同月增长30.70%。正常喝,正常买。界面新闻
接下来值得盯的信号:9月30日Bin407停货是否到期恢复;10月1日富邑大中华区升格为一级区域公司正式生效后的定价动作——同一天起集团品牌事业部制全面切换为四大区域架构。再往后是今年冬天FranceAgriMer公布的实际拔除面积,以及明年3-4月的波尔多2026期酒——名庄定价的松紧,会第一次直接暴露"库存出清"是真还是假。界面新闻
这波拔藤潮不是葡萄酒的葬礼,是一次供给侧的分层重排:接下来两三年,口粮红可能贵一点,顶级好酒的捡漏窗口小一点,中间层继续难受一阵。你的酒柜不需要恐慌,只需要把出手的时点看准。