从外贸代理到全球第二大电子阅读器品牌,文石BOOX的成长轨迹展现了中国智造的出海路径。这家年入超10亿的企业即将登陆港股,其技术积累、市场布局与经营策略值得深入剖析。
 智能速览
文石BOOX已成为全球第二大、中国最大的墨水屏电子阅读器品牌
公司2023年收入8.04亿元,2024年增至10.18亿元,但净利润出现下滑
近60%收入来自海外市场,美国市场占比约19%
面临核心供应商依赖和存货积压双重挑战
创始人淡玉婷控制公司69.38%表决权,为实际控制人
 精华内容
文石BOOX的上市之路充满机遇与挑战,技术优势与市场表现并存,但供应链风险和经营压力也不容忽视。
创始历程
淡玉婷毕业于西安交通大学电子工程系,1995年首次创业成立广州都邦电脑,积累了IT渠道分销经验。2005年开始与国际品牌合作,组建12人研发团队ONXY,从事阅读器OEM业务。2008年与6位骨干联合创办文石信息科技,从诞生就瞄准海外市场。2009年Boox A60在德国展览发布后迅速打开市场,两年后才开拓中国市场。
财务表现
招股书显示,2023年、2024年及2025年前三季度,文石收入分别为8.04亿元、10.18亿元和7.99亿元,净利润为1.24亿元、1.21亿元和1.03亿元。值得注意的是,主要产品生产力平板销量从2023年22.4万台降至2024年21.6万台,平均售价从2427元升至2587元,但2025年前三季度均价降至2253元,同比下滑13.15%。
技术优势
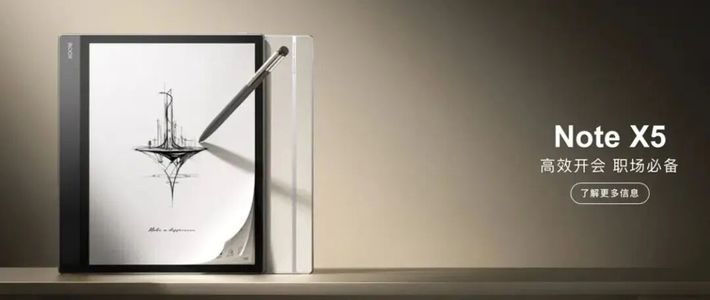
文石深耕墨水屏技术,2022年推出BOOX超刷新技术,根据交互频率和内容动态性提供四种刷新模式。2013年全面转向安卓生态,通过开放应用合作、自适应APP配置及AI办公辅助,提升多场景应用能力。目前已推出50余款产品,覆盖阅读、办公、教育等领域。
股权结构
IPO前,淡玉婷通过共创文石控制69.38%表决权,与朱增、翟永泰三人合计控制84.1%投票权。外部股东包括联想天津持股5%,最大供应商元太科技全资持股4.9%。此次IPO募集资金将用于技术研发、销售营销、产品矩阵扩张、生产升级及营运资金。
经营隐忧
元太科技既是主要股东又是最大供应商,2023年至2025年前三季度采购占比分别为29.1%、28.1%和27.4%,供应链风险突出。存货金额从2023年2.42亿元增至2025年三季度4.35亿元,周转天数从153天延长至208天。2025年前三季度经营现金流为-4120.8万元,同时宣派1亿元股息,占当期利润97%。
文石BOOX凭借技术积累和海外市场布局,在墨水屏领域站稳脚跟。但上市之路仍需直面供应链依赖、存货压力和现金流挑战。在行业增长预期下,如何平衡扩张与稳健,将是其未来发展的关键课题。