恒顺醋业,食醋行业唯一的上市公司,近期交出了一份“增收不增利”的三季报。营收增长背后,是现金流的锐减与单季度利润的下滑。这份复杂的答卷不仅揭示了公司自身面临的经营压力,也折射出传统调味品巨头在新时代下的共同困境与转型难题。
 智能速览
前三季度营收增长,但现金流骤降86.95%,盈利质量堪忧。
核心市场东部战区收入锐减27.64%,拖累整体业绩。
线上渠道增长17.39%,但线下渠道收缩7.13%,渠道效率待提升。
“醋酒酱”三驾马车战略受阻,酱系列收入下滑近三成。
面临区域品牌与行业巨头的双重挤压,市场份额持续承压。
历史跨界投资错失行业黄金期,新产品尚未形成增长支柱。
 精华内容
从表面的增长数据,到深层的经营困境,恒顺醋业的挑战是多维度的。这不仅是一家百年老字号的故事,更是传统行业在激烈竞争下面临转型阵痛的缩影。
业绩隐忧
恒顺醋业2025年前三季度实现营收16.28亿元,同比增长6.30%,但经营活动现金流净额同比骤降86.95%至3774万元,盈利质量堪忧。单季度数据更不容乐观,第三季度营收同比下滑4.63%,扣非净利润降幅达22.76%,呈现出明显的“前高后低”走势。
尽管前三季度归母净利润增长17.98%,但扣非净利润增速低了5.58个百分点,显示利润增长很大程度上依赖于非经常性损益,主营业务盈利能力面临实际考验。
渠道分化
市场表现呈现出显著的结构性分化。区域上,作为核心市场的东部战区第三季度同比下滑27.64%,成为最大拖累;而北部、西南等非核心市场则分别保持了29.81%和15.63%的高速增长,潜力有待挖掘。
渠道方面,线上业务同比增长17.39%,成为亮点;但作为基本盘的线下渠道却同比下滑7.13%,反映出终端动销乏力。尽管经销商数量和终端网点在扩张,但并未有效转化为销售增长,渠道效率亟待提升。
内外夹击
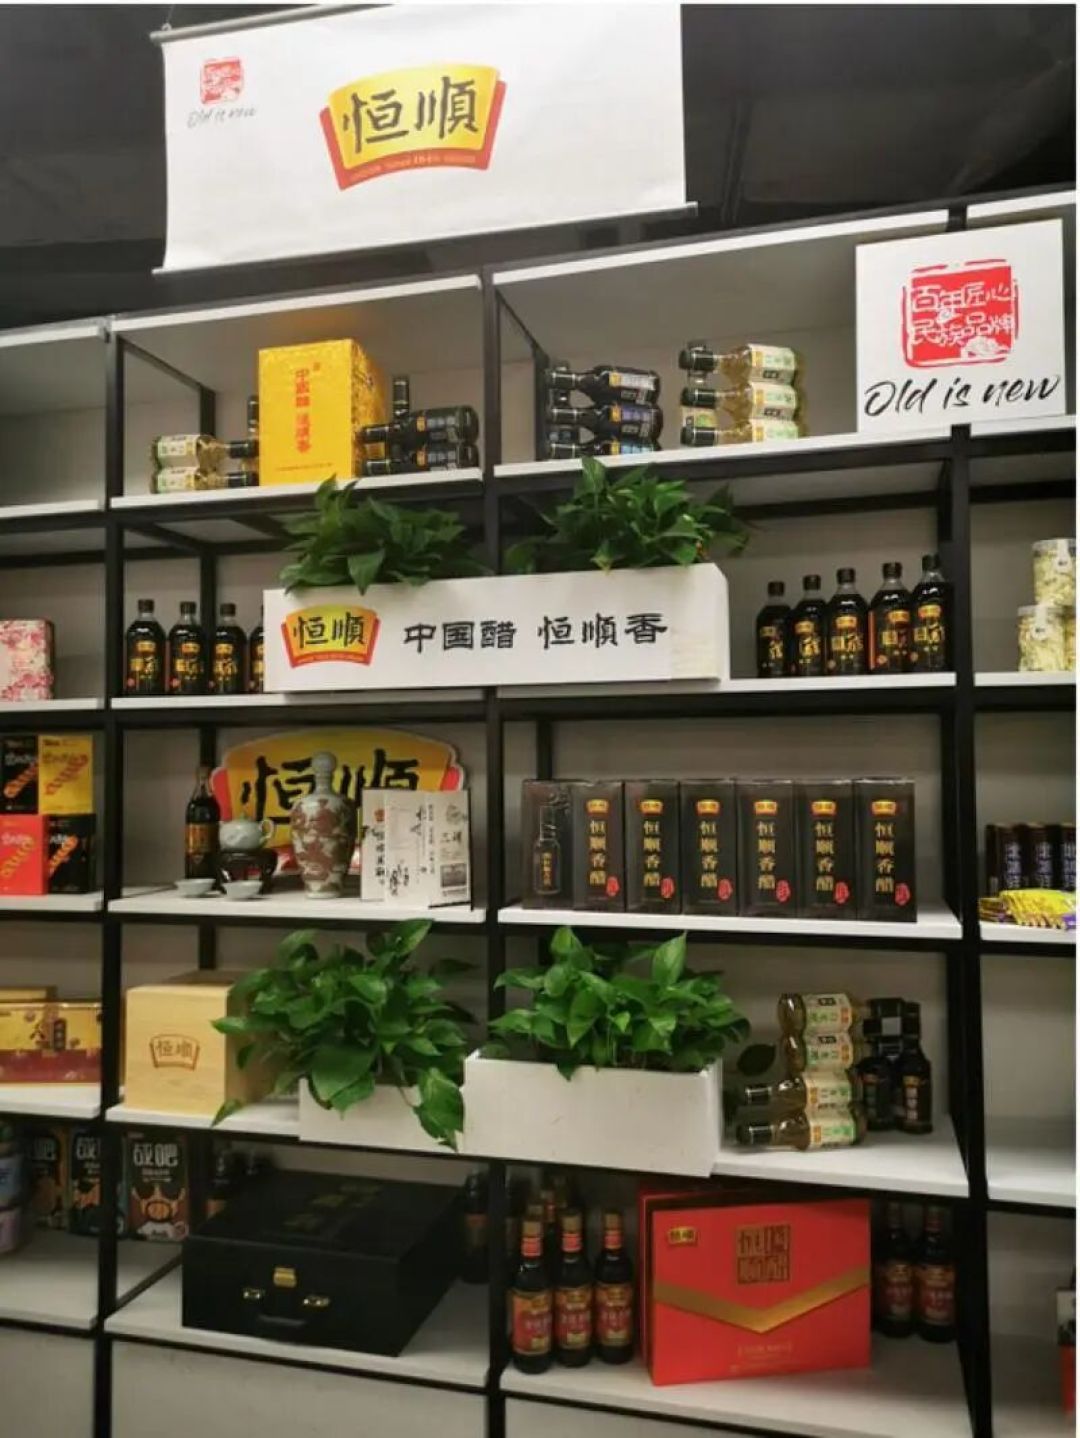
恒顺醋业正面临来自市场和自身的双重压力。外部,食醋行业区域属性强,紫林、水塔等地方品牌割据一方;同时,海天、金龙鱼等调味品巨头纷纷入局,其食醋类目市场份额呈下降趋势。
内部方面,公司“醋酒酱”三驾马车战略承压,尤其是酱系列收入大幅下滑29.04%。历史上,公司因频繁跨界地产、金融等领域,错失了调味品发展的黄金十年。如今推出的气泡醋、软糖等新品,尚未形成新的增长支柱。
品牌隐忧
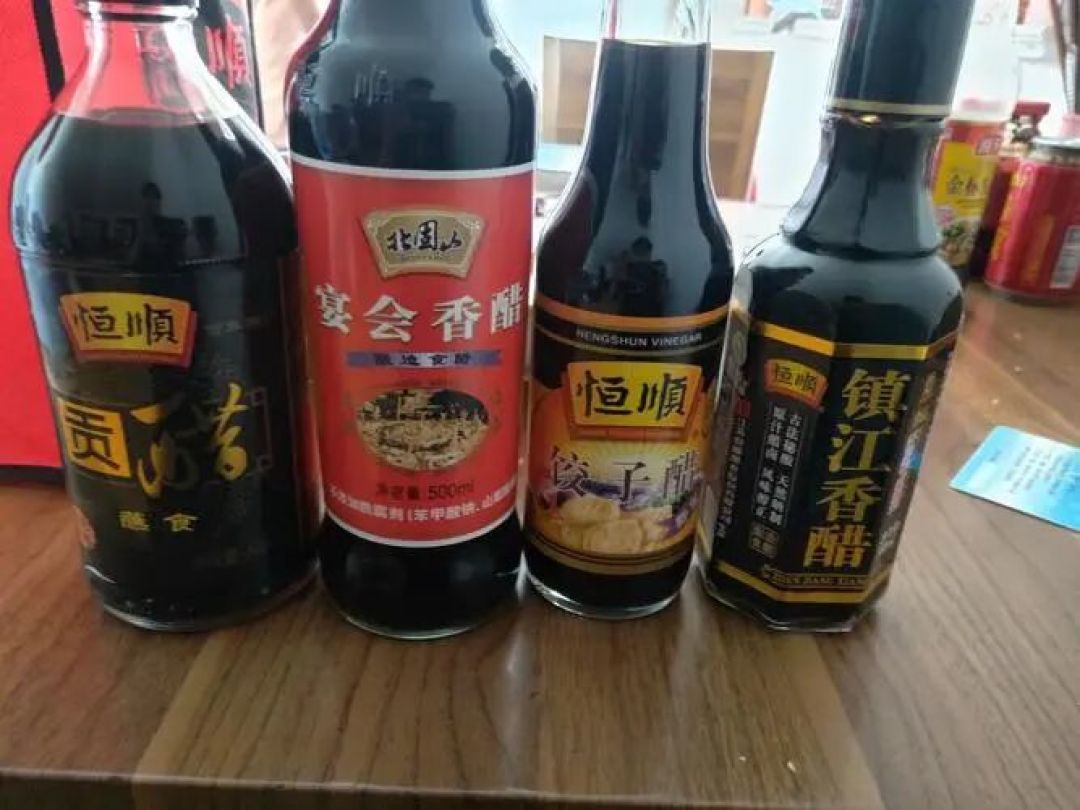
作为百年老字号,恒顺的品牌声誉也面临考验。近年来,公司不仅被消费者投诉存在“市场混淆”行为,旗下子公司生产的产品也多次在市场抽检中被检出不合格,涉及不挥发酸、总酸等项目不达标。这些事件无疑对品牌形象造成了损害,动摇了消费者的信任基础。
恒顺醋业的困境,是传统品牌在新消费时代下面临转型阵痛的缩影。面对内外竞争,如何稳固核心基本盘,并真正将产品创新和渠道效率转化为增长动力,是其破局的关键。这家百年老字号的下一步,值得持续关注。