上周太原一位车主在知乎晒了自己最窝火的一趟经历:让有C1本子的朋友骑了下他的摩托,路口被拦,“驾驶与准驾车型不符"罚了300块记9分;去交警大队处理,柜台一句"交强险还在有效期吗”,才查出保险断了3个月——车被扣、违章要处理、断保要补,三件事全赶一块儿。更离谱的是补保险:朋友每年托中介代办,“保险160,代办费100,中间商赚走了你保费的三分之二还多”。知乎
他在文章末尾写了句话,圈内人都懂——给摩托车上保险,是个"买方求卖方"的事。 这篇不聊新车不聊参数,聊一个所有骑士都绕不开、但这两年正在剧烈变动的东西:摩托车保险。为什么是现在?三个时间点对上了:这周末重庆摩博会开场,19号之后锁单提车的人,第一关就是给新车上保险;国庆出游倒计时两周,是全年断保、补保最集中的一段;而从5月到昨天,全国各地的投保渠道几乎一周一个新说法——有城市突然"每天只有一家保险公司受理",广州上了"共担平台",重庆中介开始卖177元一百万保额的三者险。我把两周里知乎、小红书、B站上百条一手帖和评论全对完了,三本账摆给你。知乎
第一本账:交强险明明是全国统一价,为什么你付的钱五花八门
先把官方账摆清楚。摩托车交强险保费按排量分档:50cc及以下在80-120元/年这个区间,50-250cc是120元/年,250cc以上直接跳到400元/年——车船税另算。 一位给新手算账的骑士写得更干脆:250cc及以下交强险120元、250cc以上"交强险每年都是400元",300和350cc没有任何区别。知乎知乎
但评论区晒出来的"实付"是这个画风:
太原:保费160元,另付代办费100元;
铃木UY车主:交强险120元+车船税36元,车要骑到现场拍照验车,全程半小时;
有人被人保搭售100元意外险,扭头去大地买了180元(120交强+60车船税)。小红书
湖南、四川的125车主晒出356元的收费单——正好是"120交强+车船税+意外险"拼出来的数;
还有豪爵125车主:去年120多,今年变成240,柜台给不出说法。
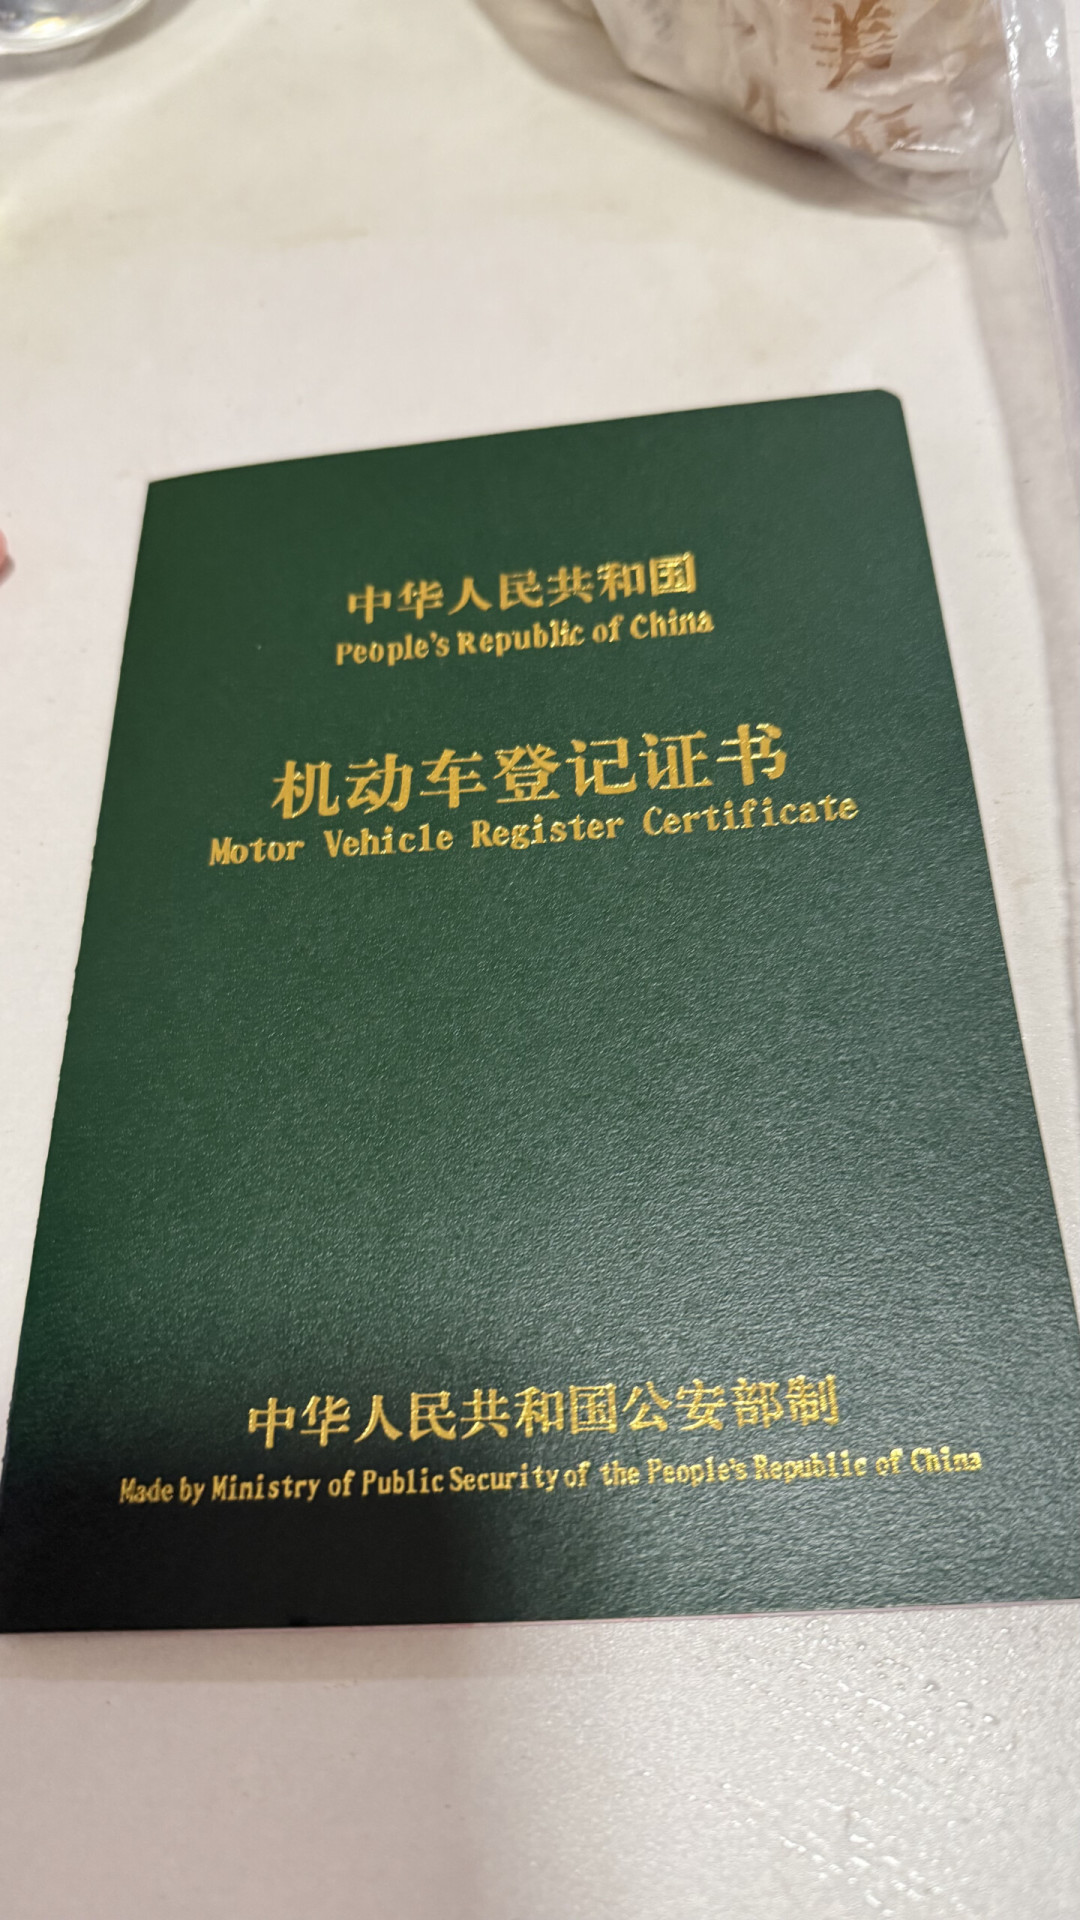
这类柜台补保最绕不开的一证,就是骑士们反复念叨的"大绿本"——机动车登记证书。有过断保补办经历的骑士晒出了它:保险过期后再去办理,前前后后跑了三趟人保线下大厅,要带着大绿本,少一趟都不行。小红书
多出来的每一层,都对应一个圈内公开的秘密:搭售意外险、代办费、代收车船税、以及不明原因的费率上浮。这里有个反常识的硬知识:拒卖交强险、搭售商业险,是违法的。《机动车交通事故责任强制保险条例》写得明明白白,保险公司不得拒绝承保、不得拖延承保交强险。一位懂行的车主在评论区说得更直接:交强险是法规强制要求的,保险机构不能拒绝投保,也不能捆绑意外险,实际操作中确实有捆绑现象,但一投诉一个准。 所谓"一投诉一个准",指的是打12378(国家金融监督管理总局消费者投诉热线):它不替你要钱,但它会把工单转给当地监管,保险公司消保部门要在几个工作日内回头跟你沟通。对柜台来说,被记一笔有效投诉影响考核,这就是"你交强他敢不卖、你录音他立刻卖"的原因。小红书
至于那种一天只受理一家、要请假去排队的城市,先把"当天轮到哪家"打听到再去,是本地车友口口相传的规矩——一位骑士5月下旬晒图说,当地没有保险公司愿意接摩托车保险,每天只固定一家办理。小红书
至于为什么"买方求卖方",上面那位断保骑士晒出的人保小程序截图就是答案:弹窗写着"您的车辆暂无法通过本系统完成投保,请移步人保财险营业厅或致电95518"。 国家强制的产品,线上入口先给你关上——你只能请假去大厅。小红书
第二本账:能不能买到保险,跟你的钱包关系不大,跟你的车牌城市关系很大
这是这次对账里最大的信息差——我把各地骑士晒的渠道按难易排了个序,你会发现同一件事在不同城市的难度是天壤之别:
简单档(线上直接办):山东有骑士专门做了线上自助缴费教程,身份证和行驶证按步骤传就行。 浙江的骑士发帖说"感动!摩托车交强可以在浙里办上搞定了",外地户籍第三年续保也办成了。 陕西线上能买交强、但没有商业险可选,北京第一年以后也能线上办。小红书小红书
人保自己的员工6月发过一份"摩托车交强险线上办理"教程,收了444个收藏,材料清单就两样:行驶证正页、副页加身份证照片——在简单档,事情本来就该这么小。小红书
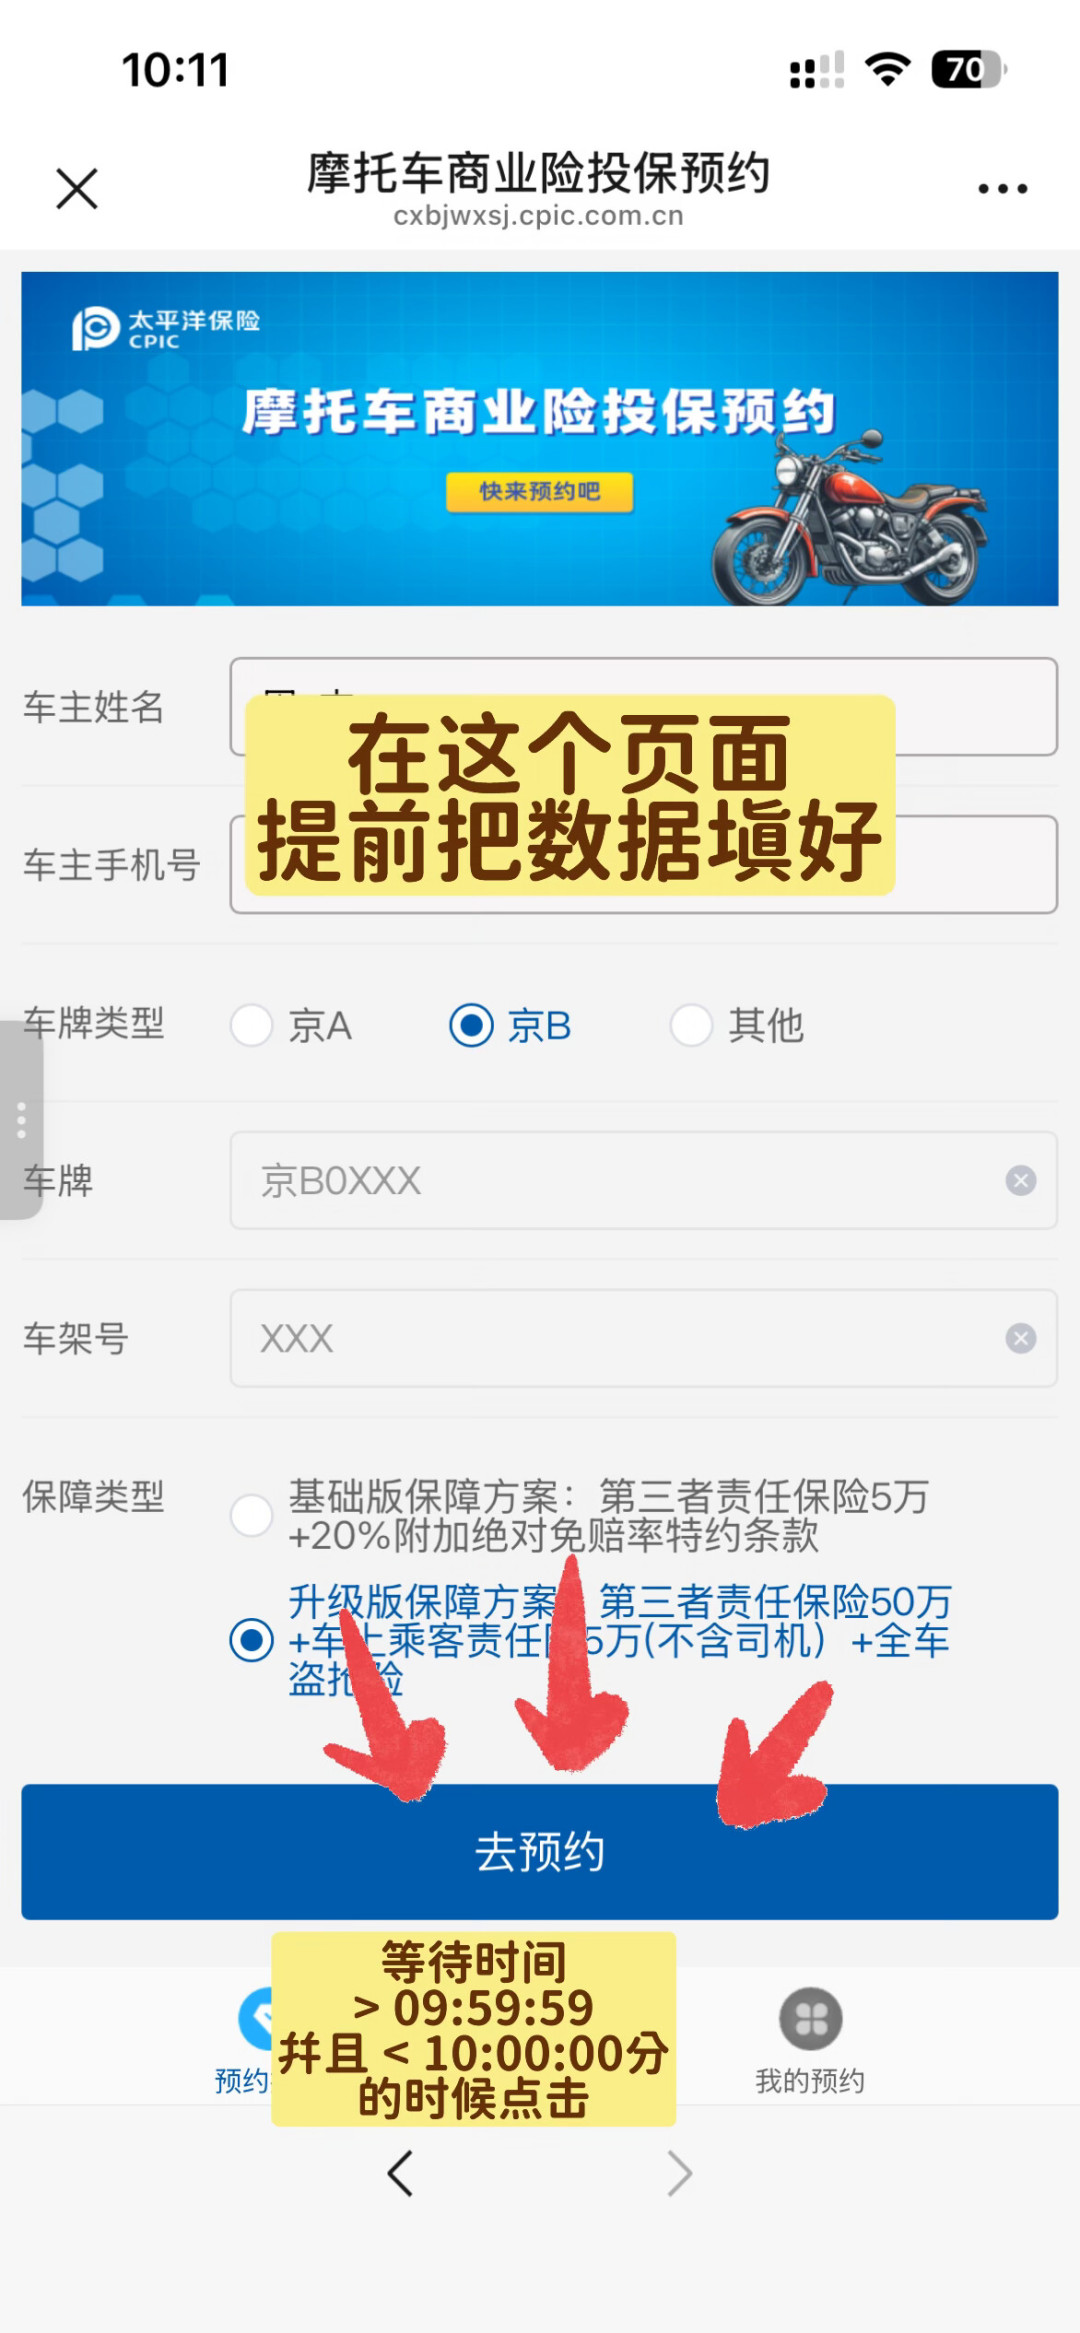
困难档(要抢、要预约、要验车):北京的摩托车商业三者险,太平洋要定闹钟抢——每天早上10点整放后天的号源,工作日全部门店开放,周末只放一家。 有车主把抢号写成了战术手册:“一定要有个带秒针的时钟”,59秒未归零时点击、连点日期和门店、再点弹窗确认,“连续两年都抢号成功"是他最大的成就。这张就是他晒的填报页,两枚黄贴纸是核心战术:数据提前填好,卡在09:59:59与10:00:00之间点"去预约”。小红书
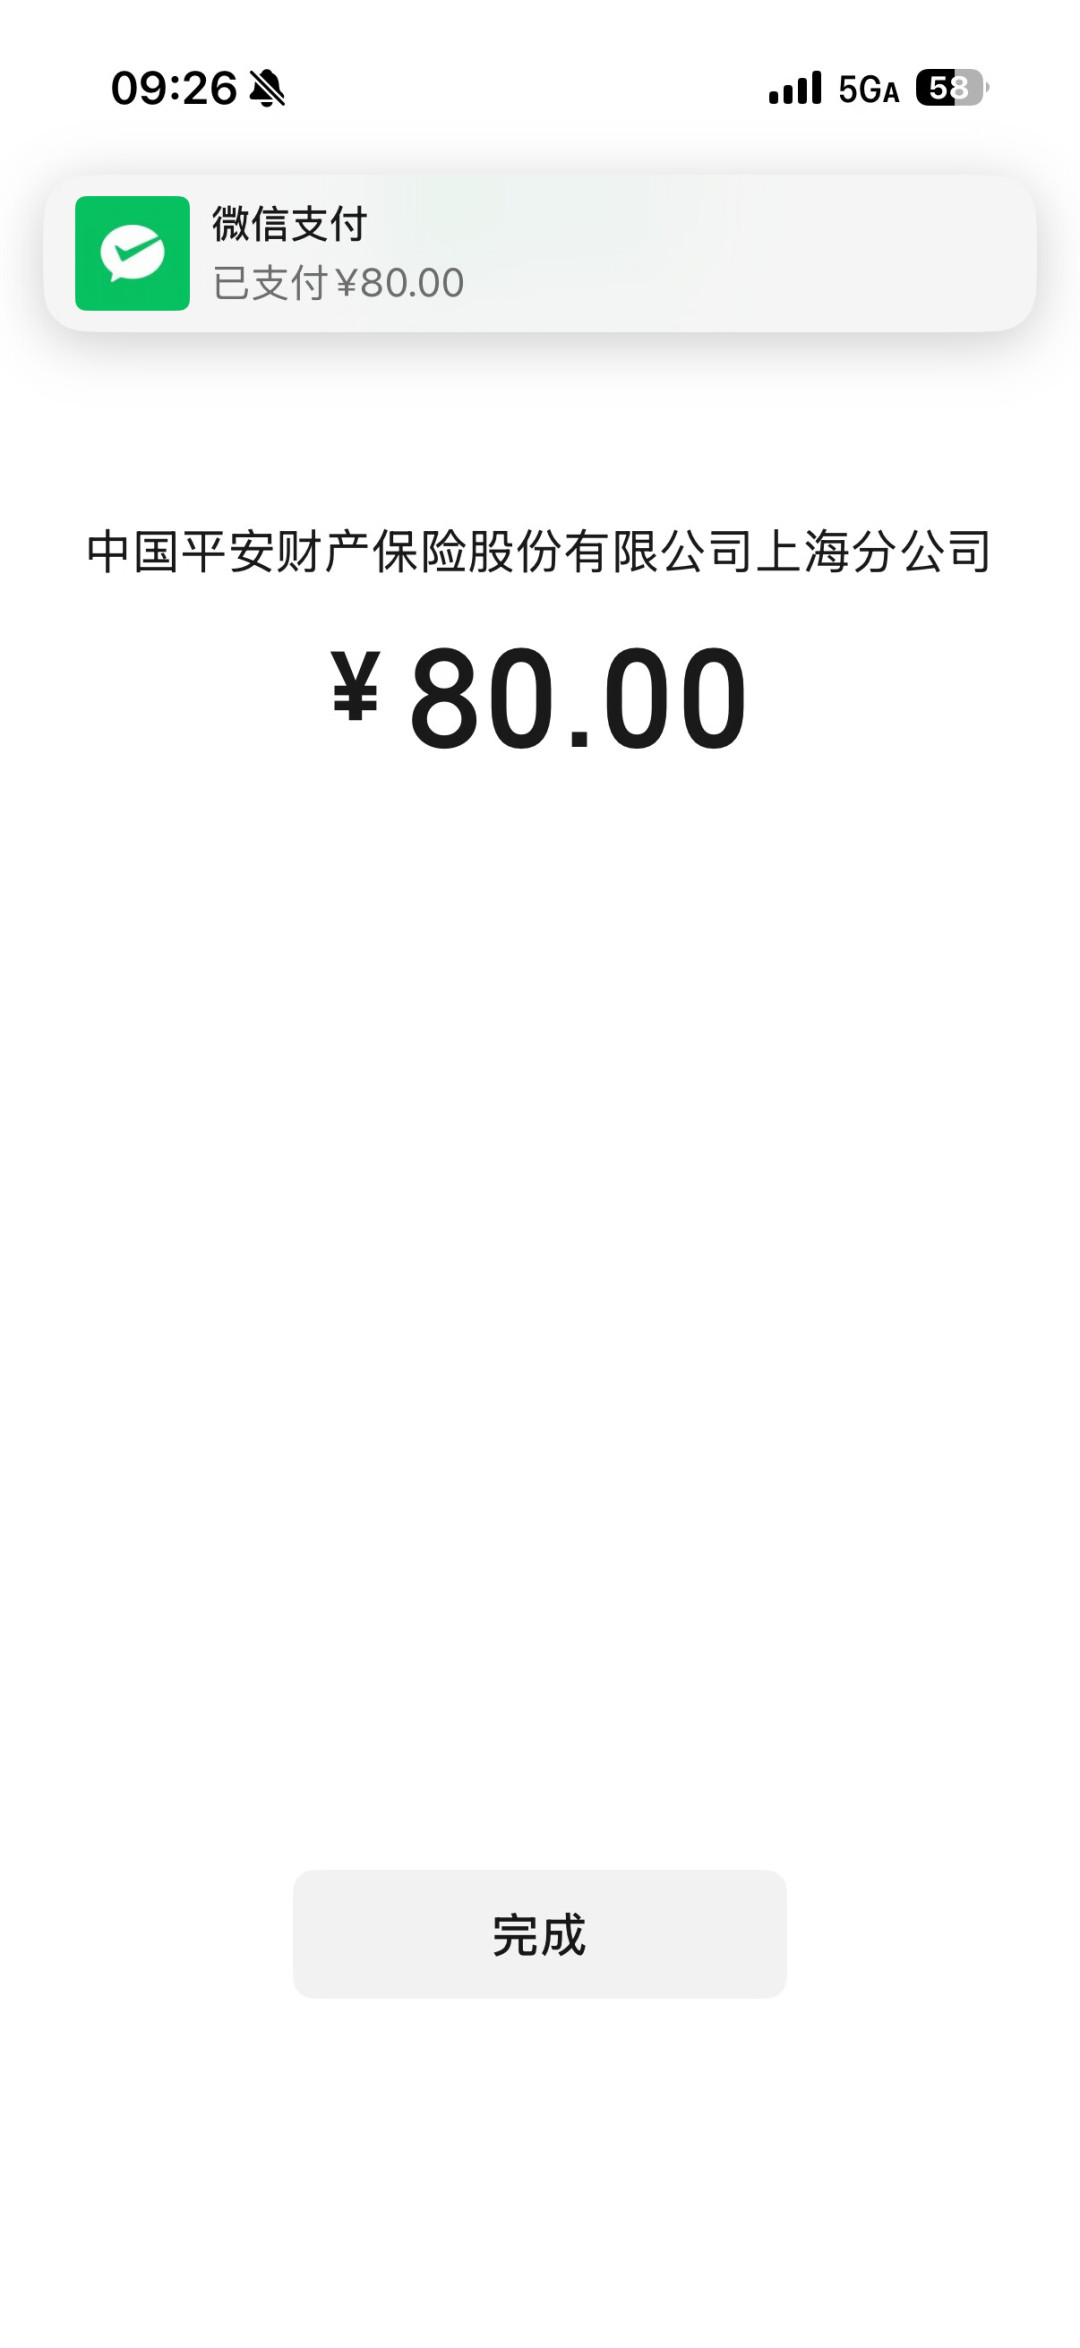
最惨档:上海,多数网点要预约、车必须到场,一位郊区牌50cc的骑士9月初自述:问了黄牛都是350代买,其他保险公司都需要预约;他最后自己办成的交强险,支付页实付80元——正好落在50cc以下那档保费上。小红书
更扎心的是保额:同样在上海,商业三者险门店常只给到20万,有车主晒单说柜员帮"申请"才上了100万。 广州的外地牌骑士,5月中旬一度遇到"一天只放很少的号";按车友自述,7月15日起广州上了新规,先到"广东保险"公众号里的摩托车交强险预约入口填信息,平台随机派单给平安、人保、太平洋、国寿财、中华联合五家之一——五家轮流兜底,本质是把"没人肯收"变成"摊派也得收"。我在公开新闻信源里没检索到广州这条新规的官方原文,广州骑士办理时以现场口径为准。 但"协会平台兜底"这个模式本身不新鲜——湖南省保险行业协会就发过正式函件上线"湖南省摩托车交强险便民投保平台",允许驾驶人自主选择投保公司并线上投保,通知原文里那句"各公司禁止设置不合理的承保条件或歧视性条款,并履行强制承保义务,确保不得拒保交强险",值得每个被柜台拒过的骑士截图收藏。小红书小红书知乎
给你的行动清单:打开行驶证看登记日期,到期前30天开始办;先试APP/小程序,不行再打客服电话问"今天哪家受理",最后才请假跑线下。在简单档城市的,任何人收你代办费都是纯亏;在上海、广州这种最难档城市的,把预约入口和放号时间提前摸熟,黄牛那350块本来是你摸规则的耐心钱。
第三本账:交强能买到只是及格线,商业险才是"有钱花不出去"的重灾区
骑士圈的真实焦虑排序是:交强好买,三者费劲,车损随缘。
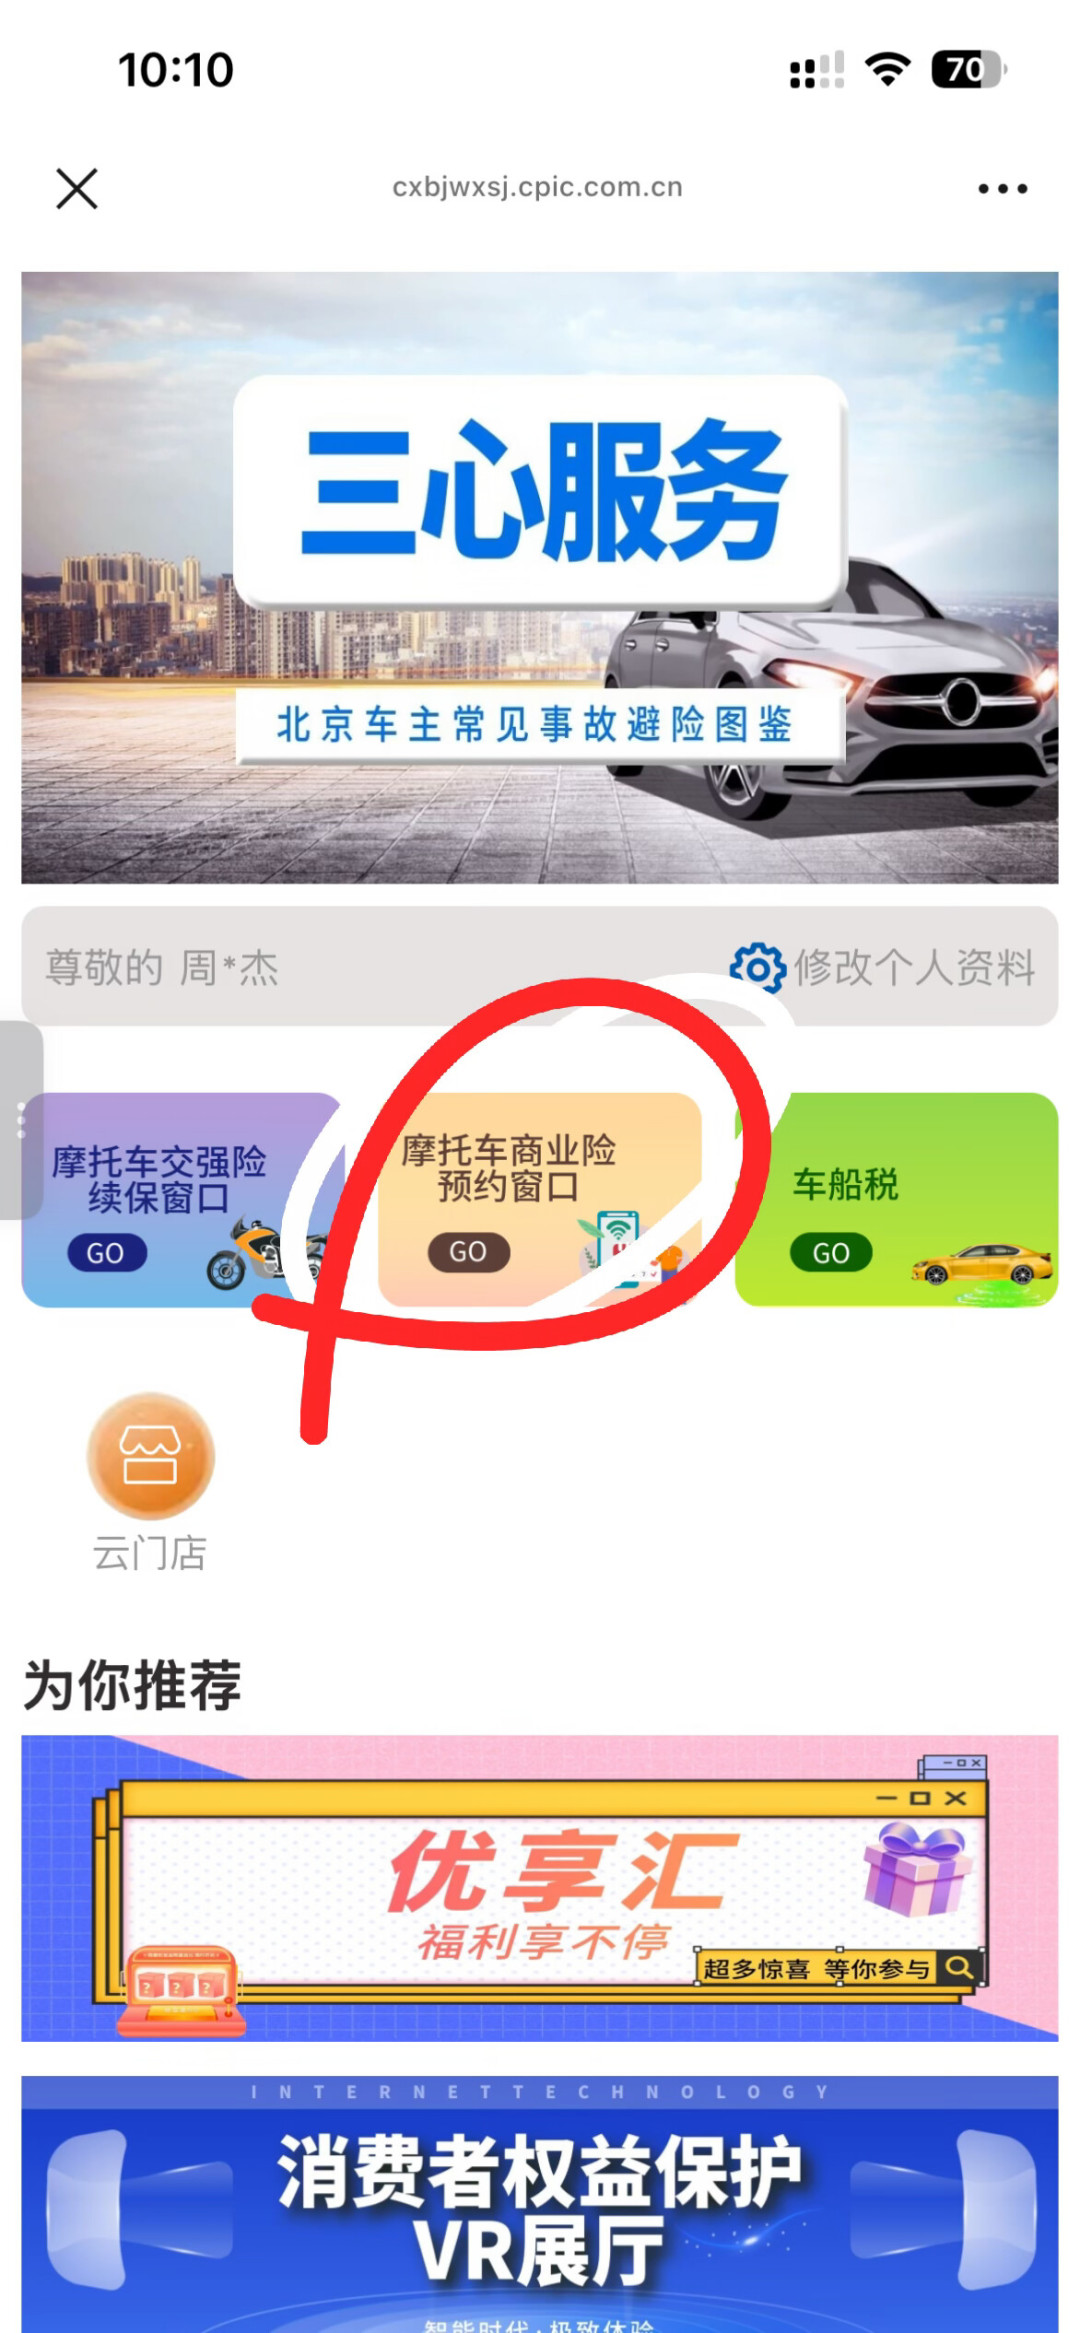
三者险这边,昨天小红书上重庆中介的报价单刚刚刷屏:渝牌摩托,250cc以下100万保额177元、200万287元;250cc以上100万276元、200万446元,重庆本地身份证即可、不限车型不限年龄。 当然,这是中介的促销口径,帖里自己写了"以系统出单为准",别拿着这张纸去柜台对账。但同一个险种放在天平另一端:北京要定闹钟抢号——那位车主晒的太平洋门户页里,"摩托车商业险投保预约"入口被他用红笔圈了出来:想上三者?先进这个窗口排号。同一个国家,三种市场。小红书
车损险这边,西安一位车主9月初的求助帖说得很具体:已买交强和盗抢,想增加车损险,多家公司核保不过。 帖子下面最高赞的回答带着摩托圈特有的黑色幽默:“买不到车损就把人身险买高点吧,摩托真出现车损了,人比车更重要。”知乎
买不到商业险的人,现在多了一条线上新渠道:7月20日深夜,张雪机车官宣蚂蚁保成为其WSBK全球战略合作伙伴,同时和平安产险上线了联名款摩托车意外险,支付宝App搜"摩托车意外险"就能投保,基础版月费19.09元、标准版36.59元(加意外住院津贴、医疗运送及往返)、尊享版74.09元(再加意外伤害疤痕保障),18至60周岁、保期一年。 这是摩托车商业险第一次被互联网保险当成正式生意来做。知乎
但这里必须把三种钱的区别钉死,不然买错比不买更危险:三者险保"别人",意外险保"自己",车损险保"车",互相都不能替代。而你的交强险只给你一张很薄的兜底网:有责情况下,死亡伤残赔18万、医疗赔1.8万、财产赔2000——有骑士在事故复盘里就是这样记的账:交强险可以报1.8万元以下的人身、18万的死亡、2000元的财产。 拿真实求助帖里的场景算账:撞倒人,人家住院花了七八万,发帖人问的就是"交强险能全覆盖吗"——医疗这一项交强险只能进1.8万,剩下的6万多按责任比例就是你自己掏。 反过来,你被撞了、对方是没保的摩托——今年9月知乎上一位题主的堂叔过马路被无保险摩托车撞到重伤不治,对方全责却声称没钱,对受害人同样是一笔无解的账。 预算紧的骑士,优先级应该是:交强险→能买到的最高限额三者险→意外险→车损险(车损实在核保不过,就认,把钱留给人)。知乎知乎知乎
最后回应一个圈里吵了多年的问题:凭什么?汽车交强险的赔付率,公开年报口径在70%左右,摩托车并没有出现过高的数据,三者的群死群伤赔偿也远少于汽车,逻辑上不该更亏,为什么保险公司宁可搭售意外险也不肯卖三者?知乎
那篇拆解把真正的原因写得最透:不是摩托车必亏,是盘子太小——不如汽车基数大,没有规模效应,保费一年几十上百块、数据稀疏精算建模摊不平,利润太低没有吸引力,所以才要用捆绑意外险来抬高件均。 看懂这个,你就看懂了广州"共担平台"为什么要用摊派,看懂了湖南平台通知里为什么要专门写"不得拒保",也看懂了蚂蚁保这次联名的真正意义:它赌的就是摩托车主的规模,已经大到值得单独建一个精算模型了。知乎
三件事,这周办完
国庆前把有效期看一眼。断保上路被抓,是扣车+罚款+事故全自费三连;断保后补续,往往比到期前续要多跑好几趟——太原那位就是查出"保险正好断了三个月,还没续",线上交不了、只能转人工。知乎
被搭售、被拒卖交强险,现场打12378。材料齐、诉求具体(“某某支社拒保交强险/强制捆绑意外险”),这是骑士实测"一投诉一个准"的那通电话。
摩博会锁单的,交车前问清车行指定的"特定保险公司"是什么价。车行带你去的那一家,报价里通常已经含了代办费;自己按第二本账把本地渠道摸一遍,120块的事别让中介赚走100。
继续盯三个信号:广州共担平台会不会从试点变常态、会不会有更多省跟进湖南那种"自选公司"平台、蚂蚁保这个口子会不会从意外险扩到三者险。哪个先落地,这个"买方求卖方"的市场才算真的开始翻篇。