9月10日早上8点半,550亿储蓄国债开售。中国银行等多家大行的手机银行页面在几分钟内变成"暂无额度",上海证券报记者走访的多数网点午前售罄,招行上海某支行当天明确答复3年、5年都没额度了。 一位63岁的上海投资者对记者说,“晚几分钟打开手机银行就显示售罄了”。上海证券报
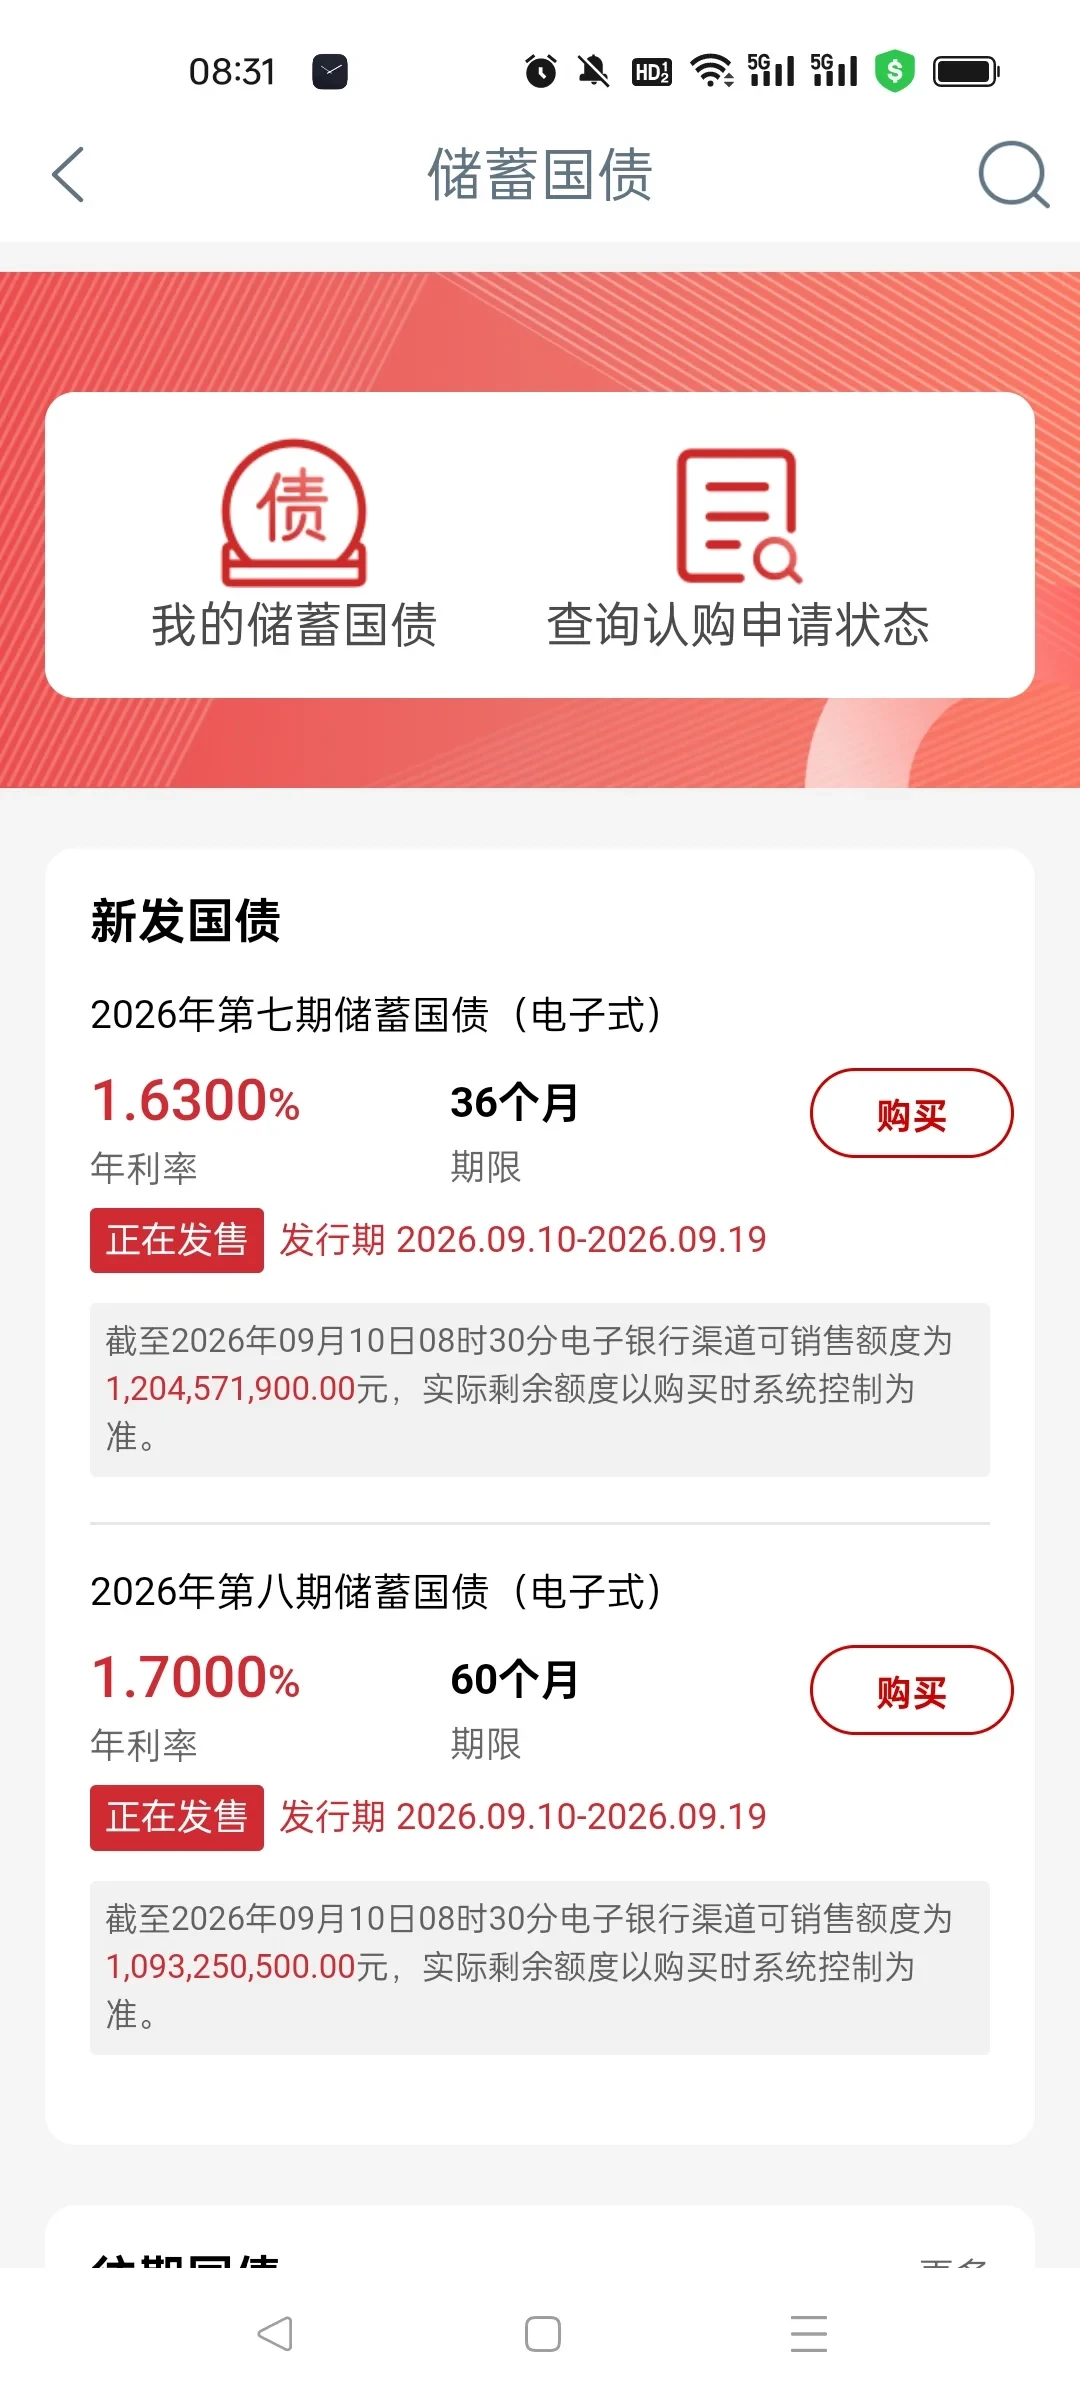
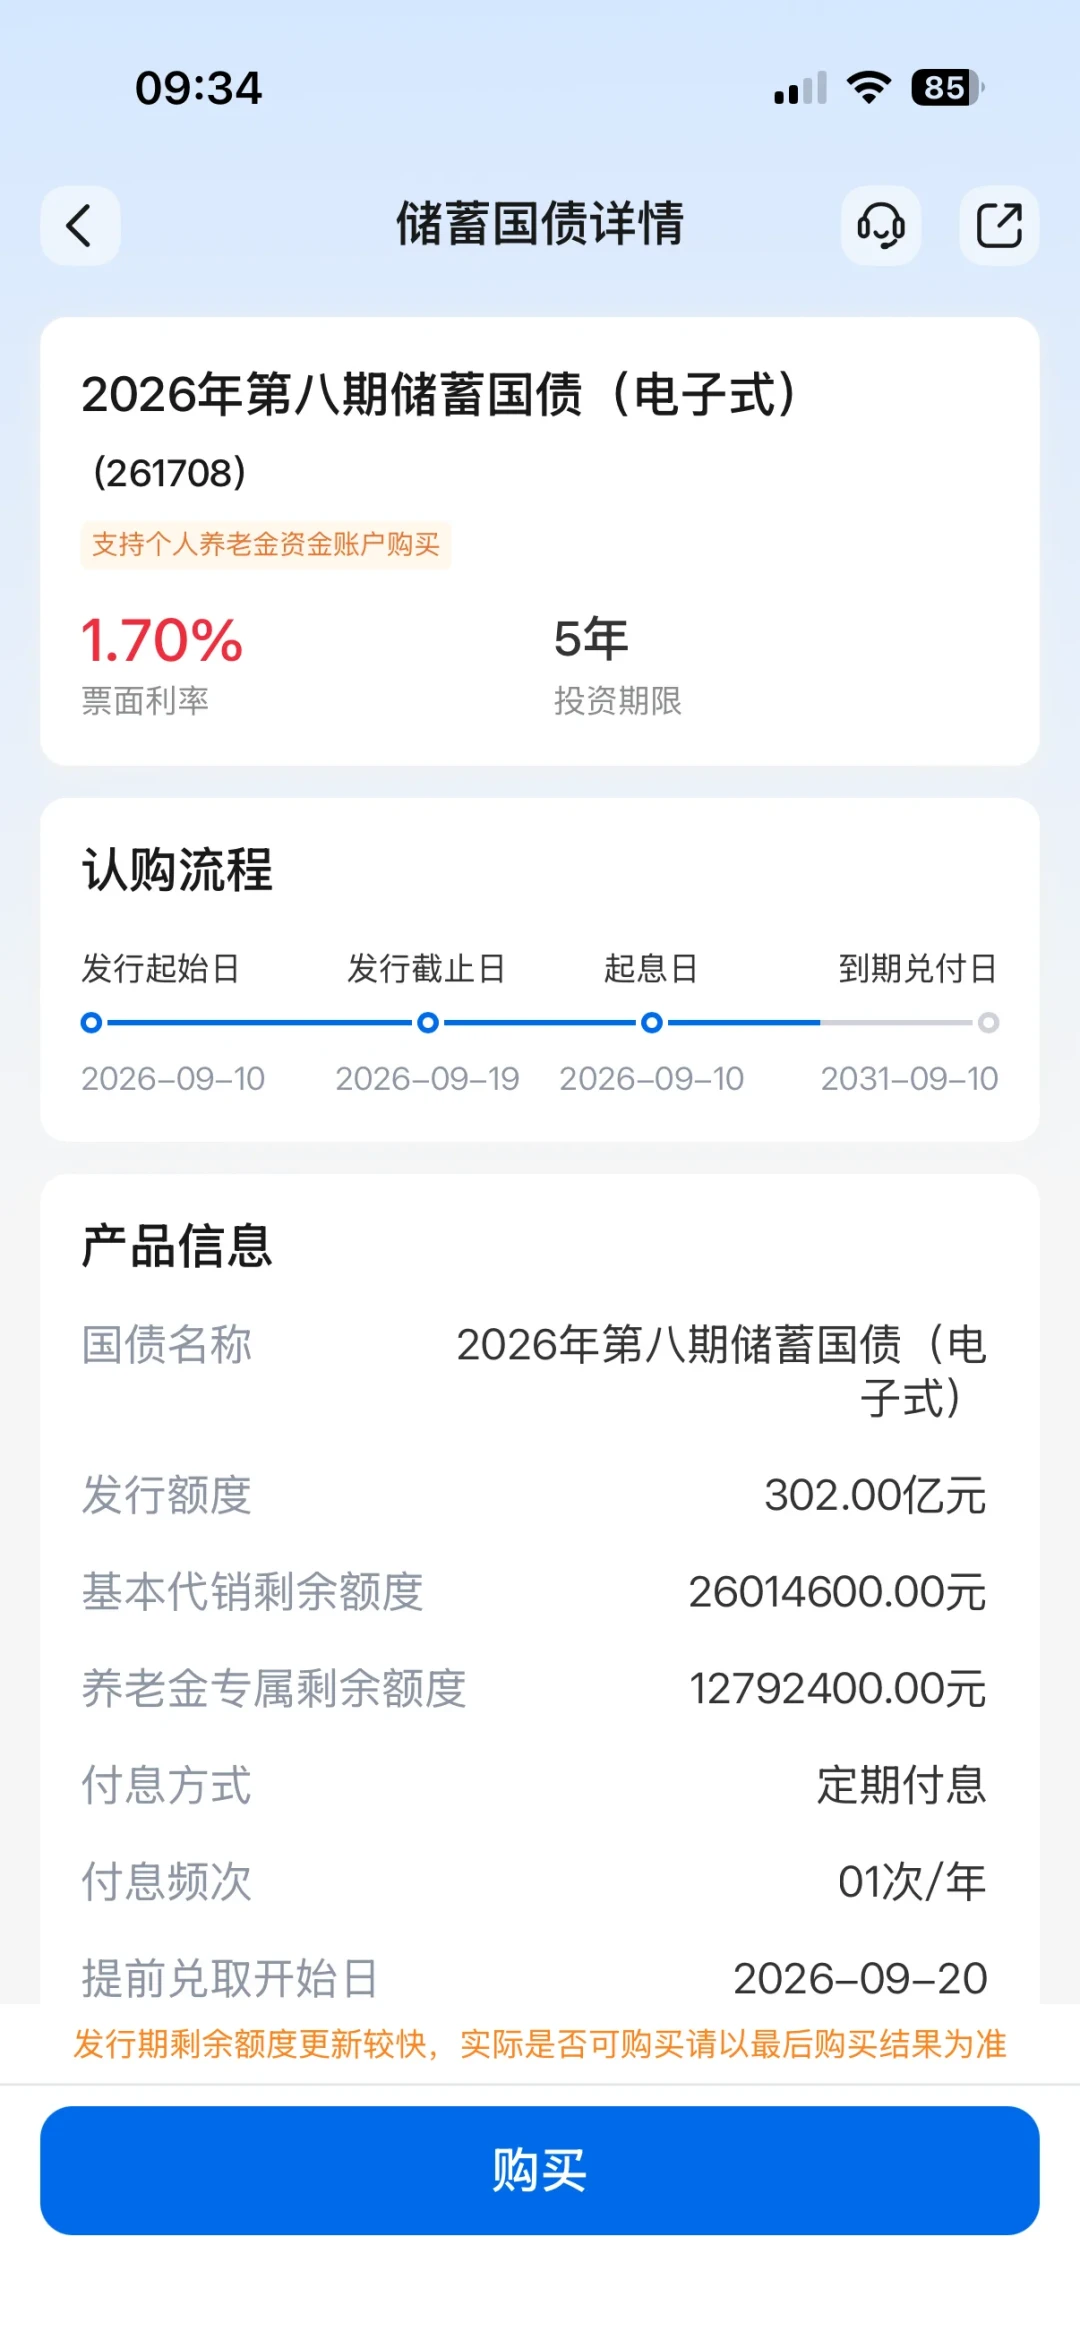
但故事没有停在"秒空"这一天。9月11日,有小红书用户发帖"昨天发行的国债没抢到,今天9点时打开手机,竟然抢到了";也有用户在工行抢到3年期、转头又在招行拿到了5年期。 到今天(9月13日)周日为止,本期国债的发行期还有5个工作日才关闸:9月10日至9月19日发行:按年付息,100元起购,单一账户每期不超过50万元,全国22家承销银行发售。小红书东方财富网
也就是说,“9/10没抢到"和"这一批买不到了”,中间还隔着一周窗口期。想抓住本周捡漏、或者准备10月新一轮的人,需要先算清三笔账——额度账、兑取账、路线账。
第一笔账:额度账——"售罄"是每家银行的售罄,不是全市场的售罄
把9/10的实地采访和9/11买到者的晒单拼起来,这次的额度分布比"秒空"两个字复杂得多:
大行线上最快清零:中国银行等多家国有大行App开售后数分钟即"暂无额度";
网点普遍午前售罄,但有时间差:中国银行某网点10点左右3年、5年期全没,北京银行某支行到中午11点还剩3年期约500万元、5年期约300万元。上海证券报
同一家行、不同渠道、不同天也不同步:9/11买到工行3年期的用户说得很直白——“五年的压根没有”,而这位用户随后又在招行抢到了5年期,只是申请成功了就撤不了。 这与上证报的采访观察一致。 利差更大、锁期更长,5年期永远比3年期先没——这条排序几乎每期都成立。小红书
所以"售罄"的准确读法是:以银行分配到的额度为单位售罄。周一(9/14)起每天8:30开始,不同银行的剩余额度和撤单回笼会零星出现——这是过去几轮"秒空"后每期都在发生的固定现象,刷到算捡漏,刷不到是常态,不必为此定十个闹钟。
还有一个被多数人忽略的第二道门:个人养老金账户。多家银行本期同步开放了个人养老金渠道购买,发行周期同为9月10日至19日,每日发售时段8:30-16:30。 今年6月10日就出现过一次"同债不同命":普通渠道开售数分钟售罄、叫苦"根本抢不到"的同时,个人养老金专属额度反而"无人问津"。 如果你本来就缴存了个人养老金(每年最高12000元额度可在个税汇算时扣除),走这道门买同一批国债,竞争烈度低得多;代价是这笔钱锁到退休才能取出,领取时单独按3%计税——它适合"本来就该放进养老钱"的那部分资金,不适合全部闲钱。东方财富网华夏时报
第二笔账:兑取账——票面1.70%,不等于你随时拿走都是1.70%
先记住参照系:成功买到本轮国债的投资者对上证报给出的定存行情是:大行3年期、5年期定存利率大多在1.25%到1.3%左右,中小银行在1.3%到1.35%左右。上海证券报
而本次财政部第151号公告里最容易被划过去的一行字是:提前兑取,按实际持有天数分档扣息,持有不满6个月甚至不计付利息。 发行期内不能办理兑取,且提前兑取会面临部分利息折损,还需按兑取本金支付1‰手续费。 以5年期1.70%为例,把"票面"翻译成人话:知乎上海证券报
实际持有时长 | 大致实际年化(扣息后) | 对比大行3/5年定存1.25%-1.3% |
|---|---|---|
不满6个月 | 0,一分利息没有,再交1‰手续费 | 完败 |
满12个月 | 约0.85% | 低于定存 |
满24个月 | 约1.28% | 刚好打平 |
满36个月 | 约1.56% | 开始明显占优 |
满48个月 | 约1.63% | 占优 |
持有到期60个月 | 1.70% | 完整拿到 |
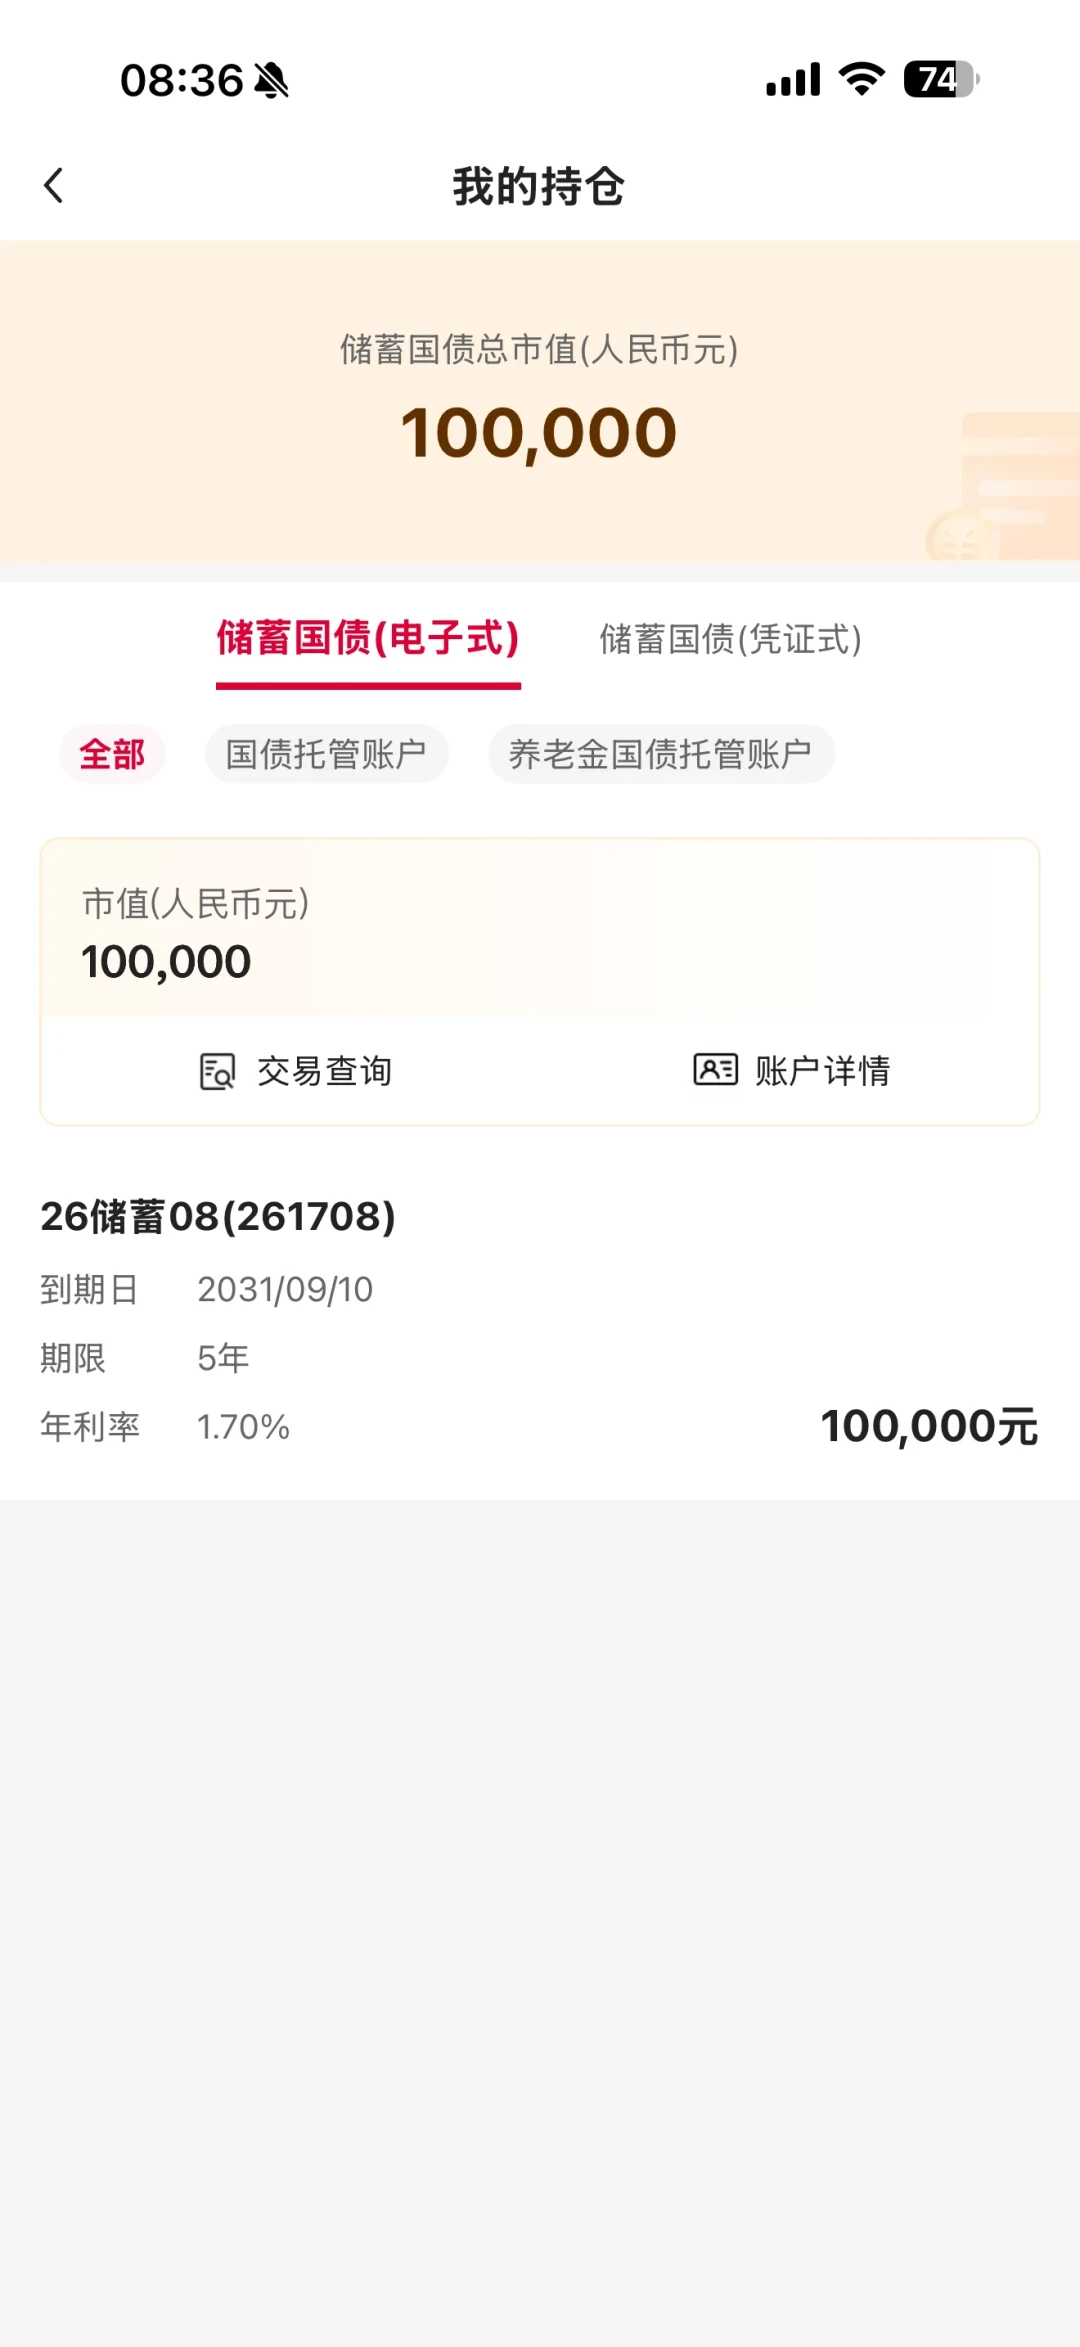
注意两点。第一,第一年到账的利息不是你的利息:电子式国债每年9月10日按票面付息,10万元5年期首年到账1700元;但如果你在第13个月兑取,结算利息约1842元、扣180天利息850元、再扣100元手续费,净得约892元——意味着银行会从你账户里倒扣约800元,这笔钱是"预付"给你的,不是白拿的。第二,盈亏平衡点在持有满2年前后:两年内动用这笔钱,储蓄国债的实际年化追不上你嫌它低的大行定存。"保本保息"四个字,只有持有过两道坎之后才成立。
3年期1.63%同理:满12个月兑取约0.82%,满24个月约1.22%,拿满3年才是1.63%。所以"抢不到5年就买3年"这个常识里的补救方案,对两年内可能用钱的人同样不成立——真要留流动性,不如老老实实存定期或买货基。
第三笔账:路线账——这次真没买到,也别让钱干等
把选择拆成三档,各有各的下一步:
钱3年以上不动、这次想上车:周一到周五,每天8:30刷手机银行(多备两家承销行,别吊死在工资卡那家),线上没有就去柜台问——有网点额度与App不同步;同时检查自己的个人养老金账户渠道。发行期9/19(周六)关闸,之后就是等下一期。
这轮确认错过:回看今年节奏——4月首批电子式、6月10日第三/四期电子式、8月10日第五/六期凭证式、9月10日本期电子式,基本贴着"10日"发行;下一窗口大概率是10月10日前后,以财政部公告为准。备战动作现在就可以做完:提前开通国债托管账户(当天开户大概率来不及)、把资金提前转入绑定卡避免转账限额、次日8:25登录待命。小红书
等窗口期的这笔闲钱:别让它趴活期。可以关注两条已发生的变化:四大行5年期大额存单已于8月全部"重启",适合能开出门槛金额、确定3-5年不用的钱。 只用几天的零钱,国债逆回购在缴税周常有脉冲收益——本周就有现成的观察样本:央行宣布下周起连续4天开展隔夜逆回购,9月16日还有730亿元30年期特别国债续发,叠加中旬集中缴税,跨周资金面值得多看一眼。第一财经东方财富网
谁不该跟着抢
两年内可能动用的钱:分档扣息+1‰手续费会教你重新理解"保本"。
把"抢不到"归因为手速、准备借钱加杠杆的人:单一账户每期50万的上限,本身就是在替你控制仓位。
认为"国债秒空=股市该跑"或"=利率要跌"的人:抢购潮只是存款利率几轮下调后,保守资金向国家信用资产的单向迁徙,它既不是择时信号,也不意味着下一期利率一定更高——恰恰相反,从4月首批到本期,票面利率一路下台阶是今年储蓄国债真正的大趋势。想清楚"我在锁定收益,还是在错过收益",比抢到抢不到更重要。
下周一开盘前,先看一眼你常用那家银行的App额度页;10月10日前,盯财政部公告的新票面利率。9/20的LPR报价出来后,把这几张"账"放在一起看,你大概就知道这笔"几秒钟的生意",明年还会不会这么好抢。
(本文不构成投资建议,具体发售安排、兑取规则以财政部及承销银行公告为准。)