9月15日,一篇小红书笔记把"邮储"两个字顶进了我的信息流:发帖人说自己的存量房贷在邮储申请"减压还款"成功,正好赶上国家政策出来,月供可以降到原来的1%。评论区29个人追问的是同一串问题:“真的假的?”“去哪办?”“会上征信吗?”小红书
这些疑问现在有了官方答案。8月28日,央行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,同日发布《个人住房贷款管理办法(试行)》(金规〔2026〕5号)——"还不上房贷怎么办"这件事,第一次从"看支行心情"写进了规范性文件。这篇就写给在邮储背着房贷、最近收入发紧的人:新规给了你一张谈判桌,但桌边有规矩、有上限、有坑。第一财经
先把新规说清楚:跟你有关的就三条
把营销号嘴里"王炸""救大命"的话术剥掉,条款本身其实很克制:
房贷期限上限从30年延长到40年,具体期限由购房人和银行协商确定;
新增展期条款:存量客户阶段性失去收入来源、还款困难的,银行可按市场化、法治化原则自主协商,采取延后还款时间、贷款展期、延迟还本等方式调整还款计划;展期期限累计不得超过原贷款期限的一半,原期限加展期合计不得超过40年,且银行应审慎评估展期原因和后续还款安排的可行性;
月全部债务支出占收入比例上限从55%放宽到60%。第一财经
最容易误读的是第2条。"不超过原期限的一半"是硬顶:原来贷30年,最多展10年;原来贷20年,最多展10年。所以"停供三年"这种话术在数字上没撒谎,但展多久和降多少是两码事——后者取决于你的还款来源证明,以及经办行的评估。
邮储目前的口径:受理了,但各家银行手里的尺不一样
截至9月初的媒体调查里,农行、中行、邮储银行、交行的App客服均表示"已执行监管最新规定"。邮储的表态相对干脆:房贷可以进行展期,可展期的年限与原合同贷款期限有关,不超过原期限的一半且合计不超过40年,官方举例就是"您是30年的房贷,可展期至40年";App里还挂出展期说明——已受理未放款的住房贷款,满足借款人和贷款年限要求的,可向经办机构申请调整年限。澎湃新闻每日经济新闻
真正影响"你能不能办下来"的是这几把不同的尺:
年龄上限不统一:工行公开口径是"借款人年龄+贷款期限不超过75",农行上海口径展期后"合计≤85",上海部分银行仍按70执行——同一家银行不同支行都可能有差异,以经办行为准;
公积金不参与延期(大行贷后条线口径),组合贷的展期只能先动商贷部分;
落地节奏分化:界面新闻9月15日走访确认,新发放房贷已可按40年受理,但存量延期"节奏分化",有城市的App"还款计划调整"菜单仍是灰的。如果邮储App里找不到入口,直接拨95580或联系贷款经办行,不必干等。界面新闻
算账:省多少月供、多付多少利息,缓冲期各行长什么样
按贷款本金100万元、利率3.1%(7月个人住房新发放贷款加权平均利率水平)、等额本息测算:贷30年月供约4270元,累计利息53.7万元;拉到40年,月供约3638元——每月少还632元,但累计利息升到74.6万元,多付约20.9万元。40年上限是给新买房的人"以时间换空间"的,不是给谁降债的。澎湃新闻
展期更复杂一点,它给的是"缓冲期"。把9月以来的公开报道和真实案例排在一起,能看出这条区间的宽度:
银行/案例 | 缓冲期安排 | 信息来源 |
|---|---|---|
农行借款人 | 调整还款计划2年,期内按原月供的5%还款 | 华夏时报9月4日调查 |
中行存量客户 | 协商延期2年,缓冲期按原月供的15%偿还 | 同上 |
邮储借款人(发帖人) | "减压还款"获批,月供降至原额的1% | 小红书9月15日笔记 |
邮储跟帖者 | 读研期间申请,按10%还款 | 同笔记评论区 |
5%和15%、1%和10%之间的差距,就是"银行合理确定展期期限"这句话的落地形态。共同的底线是:缓冲期照计利息、本金往后摊、期满后月供回抬。所以去谈之前,自己先想清楚恢复还款的时点——新规要求银行评估"后续还款安排的可行性",说不清楚自己多久能缓过来的申请,过不了审。华夏时报澎湃新闻
银行为什么突然愿意谈:邮储这本账最清楚
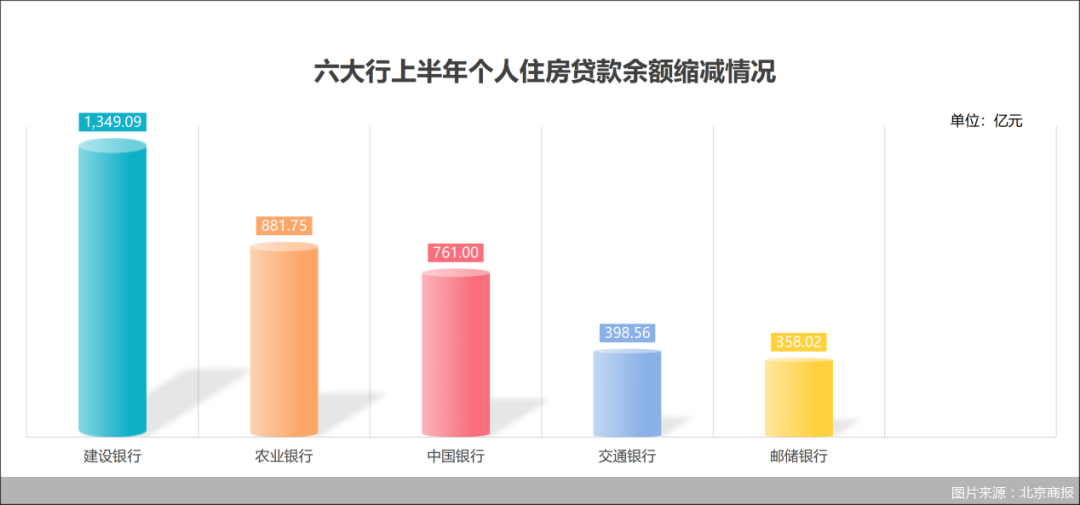
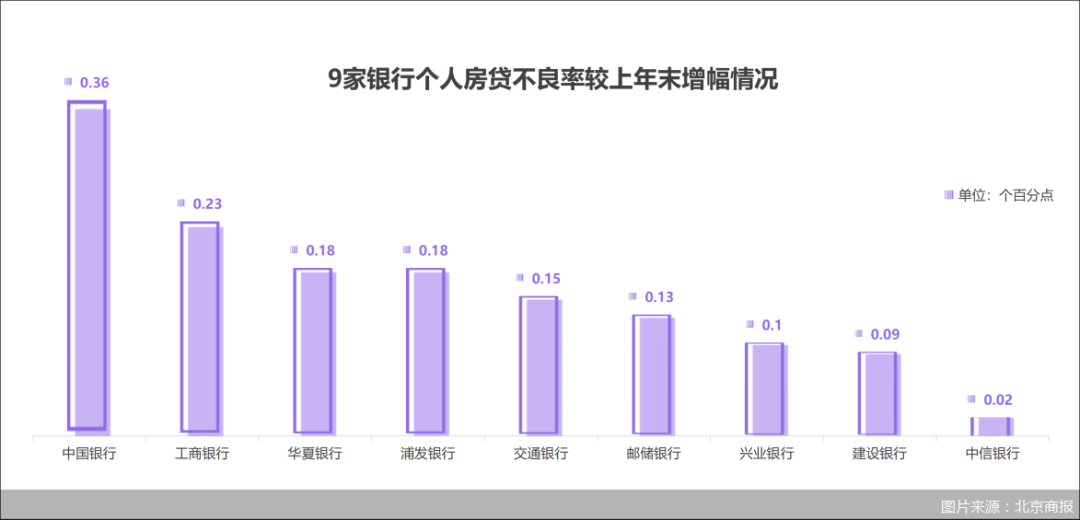
看邮储自己的半年报就明白了。它是六大行里个人贷款占比最高的零售大行(去年末50.21%),也是零售风险最先感到压力的:6月末个贷不良率1.58%,年化不良生成率1.67%,“仍在高位,但上升幅度已经收窄”(副行长、首席风险官姚红在中期业绩会上的原话),其中个人经营贷不良生成率升幅收窄0.47个百分点、房贷收窄0.21个百分点。而另一边,它上半年房贷余额减少358亿元(六大行合计少了5082.84亿元),信用卡不良率是六大行里唯一持平的,对公不良率0.52%与大行最优。第一财经第一财经
翻译一下:把客户留在谈判桌上慢慢还息,比逼成断供、收房、法拍划算得多。姚红同时给了两个信号——“规范开展纾困和帮扶”“落实监管整治金融领域黑灰产部署”。前者是开门,后者是防人钻门。第一财经
三件事,中介不会告诉你
抽成协商。 有断供家庭"托人去谈两年、开口要5个点"。但新规白纸黑字是"自主协商":打95580、找贷款经理、去经办行柜台,和中介走的同一扇门,还不收钱。中介卖的从来不是通道,是你的信息差和怯场。小红书
包装材料。 假离职证明、假停业流水会直接踩线——新规要求银行"审慎评估展期原因"“按实质风险状况进行风险分类”。被查出轻则取消方案,重则抽贷,甚至不止征信的事。澎湃新闻
"内部潜规则"帖。 号称知道银行逾期处理内幕的内容,基本是引流话术。可以拿住的口径只有一条:9月多家银行人士集中回应过,协商展期本身不构成征信逾期记录,实际逾期才影响征信;至于账户会不会被下迁风险分类,签字前当面问经办行,要一个明确答复。
按下"协商"键之前
赶在逾期前谈:用户案例里最一致的教训是,征信已有当前逾期的,第一关就被拒——协商的前提是还款意愿和干净的记录;
带三样东西:身份与贷款信息、收入来源受阻的证明(解除劳动合同证明、停业/闭店凭证、重大疾病证明等)、一份你写得出口的恢复还款时间表;
盯三个信号:邮储各辖区经办机构细则是否挂网、Q3财报个贷不良生成率是否延续收窄、你所在城市App"还款计划调整"菜单是否点亮。
能不能谈成,政策没有打包票;但至少从9月起,背着邮储房贷的人可以不用花一分钱中介费,理直气壮地约银行坐下来谈——这才是这轮新规对普通人最实在的意义。