
















37
17
消失多年的优乐美,没想到现在仍在推新品,一年居然还能卖10来亿
2026-11-10 10:28:40
0点赞
0收藏
0评论
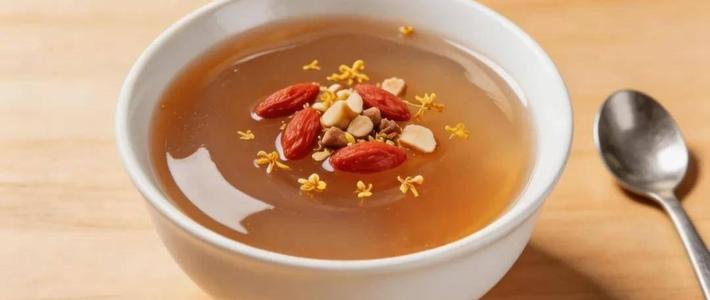
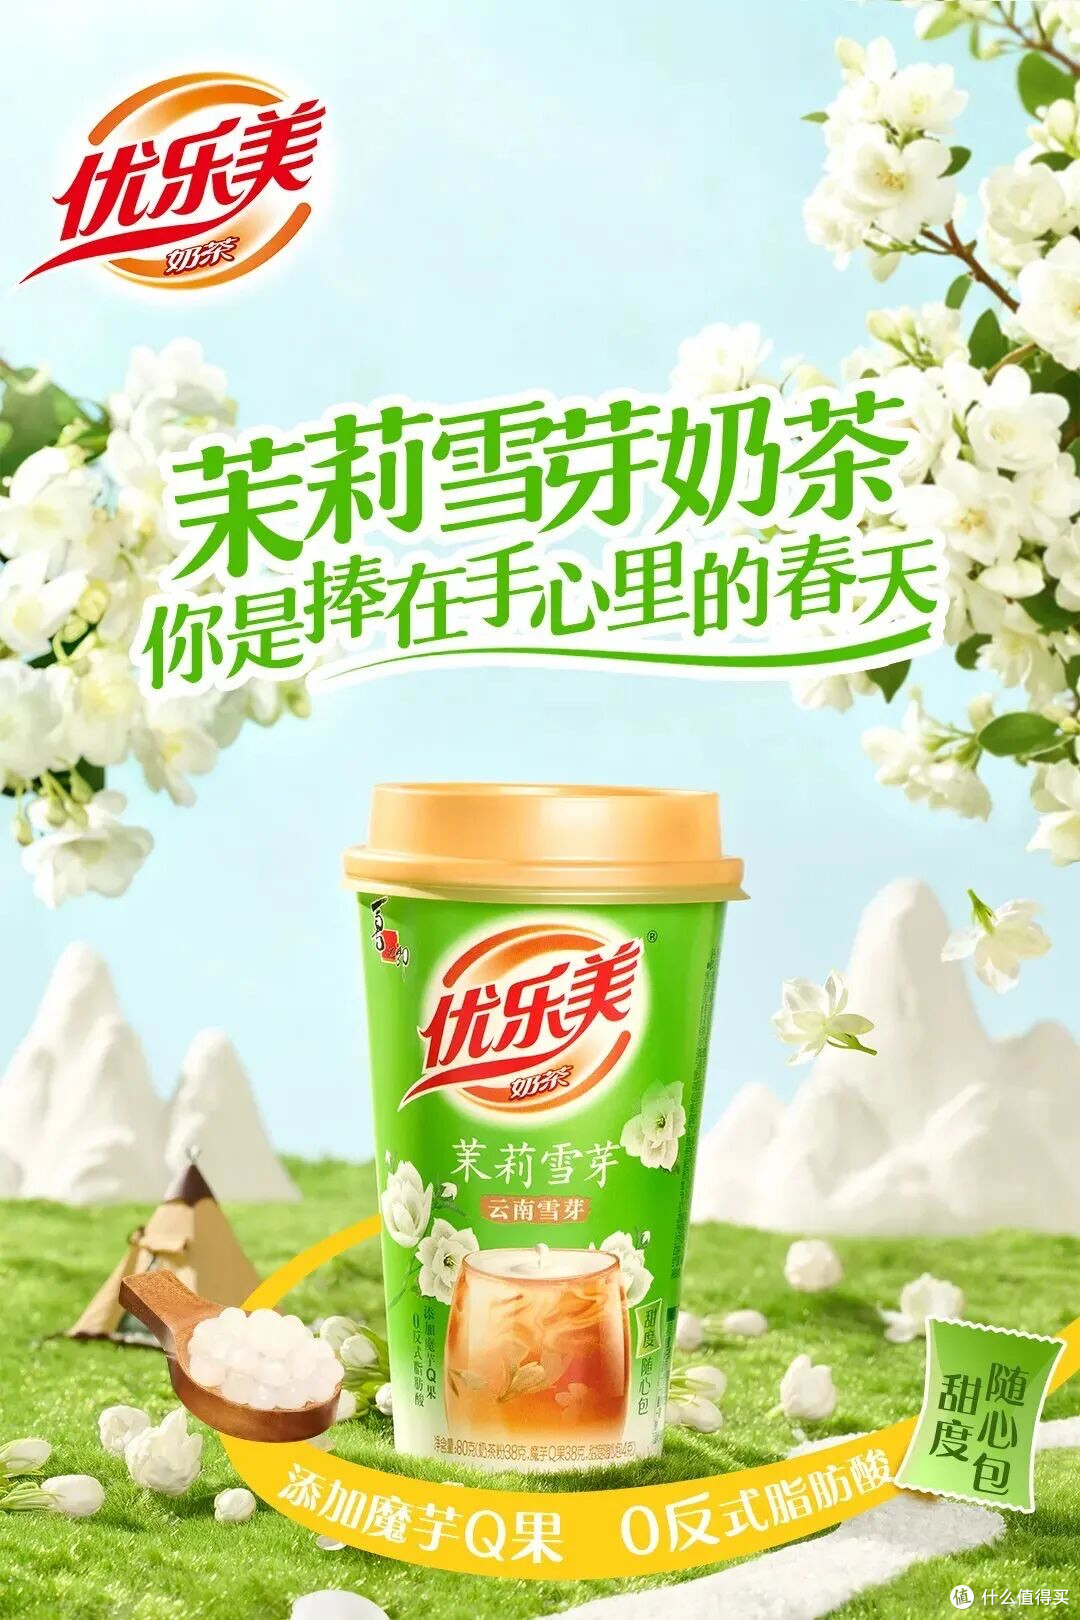
茉莉雪芽奶茶,低糖、低脂、0植脂末、原叶萃取。
看到这条新品信息时,我和同事面面相觑——优乐美还在出新品?更准确的反应是:优乐美还活着?
提到优乐美,脑子里跳出来的还是二十年前那套:三块钱一盒、植脂末、杯装,以及周杰伦那句"这样我就可以把你捧在手心了"。
而它现在的配料表上写着:云南高海拔雪芽茶胚、广西金桂、原叶萃取、0植脂末、低糖低脂。
这中间隔着的,几乎是整个中国饮料行业的剧变的十年。冲调奶茶被喜茶、霸王茶姬打入冷宫,高糖、高脂饮料被健康消费浪潮拍在沙滩上。
这十来年沉寂的优乐美错过了00后、10后等新一代消费者的成长关键期,大多数人对优乐美三个字已经毫无印象。不是不喜欢,是压根没听过。
然而就是这样一个都以为消失了的名字,没想到现在仍在推新品,而且还能年销10来亿。消失的它,究竟凭什么还活着?
一、消失的它还活着
2008年,一杯上市仅1年多的新奶茶,交出了8.5亿元的年销售额。优乐美靠着铺天盖地的周杰伦代言广告和更高的性价比迅速破圈,一举拿下当时杯装奶茶市场近四成的份额,成了国民级的茶饮品牌。
那是优乐美的黄金年代。周杰伦和江语晨的广告在电视里循环,课间有人模仿那句捧在手心,杯装奶茶成为当时最时髦的社交硬通货。
然而,一次战略失误,让优乐美错失了乘胜追击的大好局面。2010年,面对香飘飘的涨价,优乐美非但未能跟进,反而采取“降价”甚至“赔本赚吆喝”的低价策略来抢占市场。虽然短期内抢占了部分区域市场,但降价严重压缩了利润空间,渠道怨声载道,反而凸显了香飘飘的“性价比”和“领导地位”。
但真正将优乐美打入冷宫的,是新茶饮浪潮的冲击。2016年之后,喜茶、奈雪的茶等新茶饮品牌从一二线城市开始向全国扩张,以现煮原叶鲜茶搭配现打奶油的全新形态,彻底重构了消费者对奶茶的认知,杯装冲调奶茶从此被贴上了“不健康”“过时”的标签,市场热度肉眼可见地快速下滑。
其中,香飘飘由于是all in奶茶,尚能靠着集团在营销上的大力投入,时不时搞到一波泼天流量,在90后中登面前刷个脸。而优乐美背后的喜之郎集团,手握喜之郎果冻、美好时光海苔等多个成熟大单品,没有孤注一掷的理由梭哈杯装奶茶,优乐美也就被放到了相对低调的位置,再没拿到过当年那样力度的资源倾斜,自然也就慢慢淡出了主流消费者的视野。
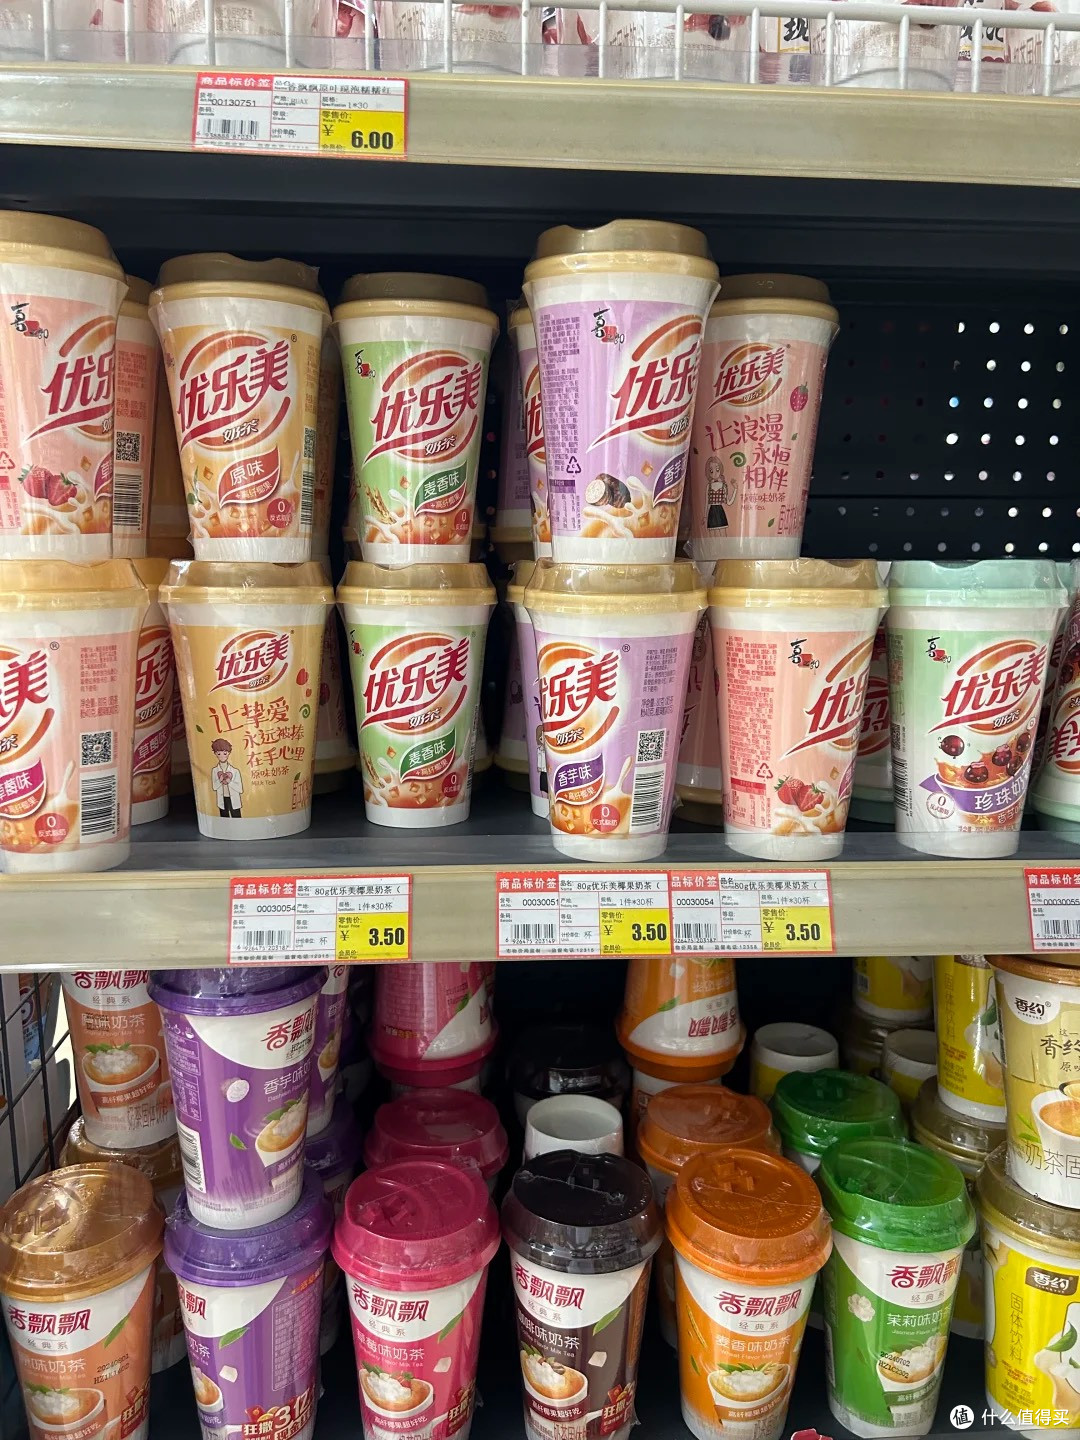
淡出不等于消失。当媒体的聚光灯聚焦在一二线城市的流量品牌与流量渠道上时,优乐美在普通人习以为常的角落,仍占着一定的市场地盘。
从县乡批发市场到社区夫妻店、校园小卖部,优乐美的经典杯装产品依然摆在货架上,不少跑线下渠道的经销商都坦言,这么多年它的动销从来没断过,不需要怎么管,货摆在那里就能自然而然卖出去。
二、“失去的十年”它在做什么?
那么问题来了,失去的这十几年,优乐美究竟在做什么?
没有躺平,也没有走出原有冲调品类的“舒适区”,一直守着杯装奶茶的基本盘,悄悄完成产品与营销迭代,等着市场环境重新适配自己。
先看产品。今天打开优乐美的官方旗舰店或官微,低糖乳茶、0植脂末、真茶真奶等健康化的字样不少,但把这些升级挨个拆开,没有一项是主动的进攻,全是被动的响应。
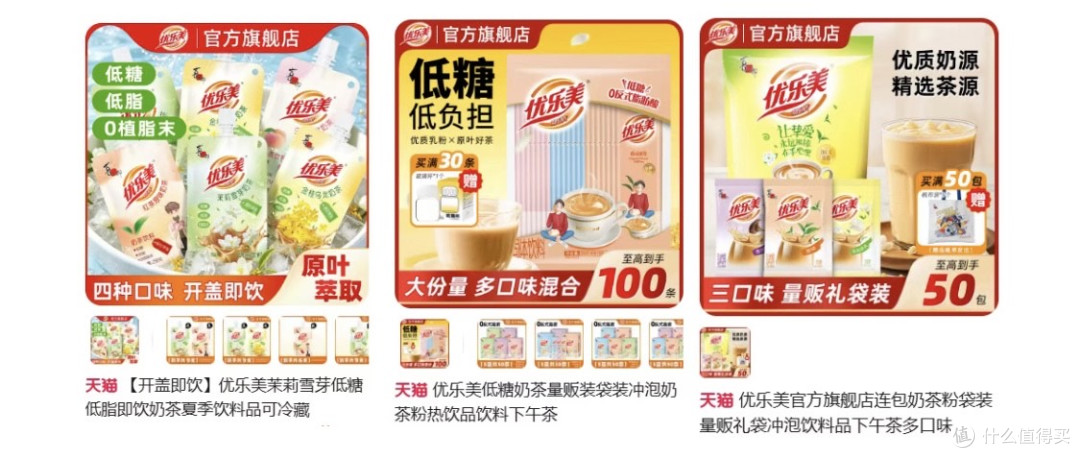
健康化这班车是什么时候发的?农夫山泉的东方树叶2011年就摆上了货架;元气森林2016年成立,用”0糖0脂0卡”重写了整个饮料行业的配料表;同年,以喜茶、奈雪的茶为代表的新式茶饮品牌崛起,推动现制茶饮向“真茶真奶真果”的初步健康化。
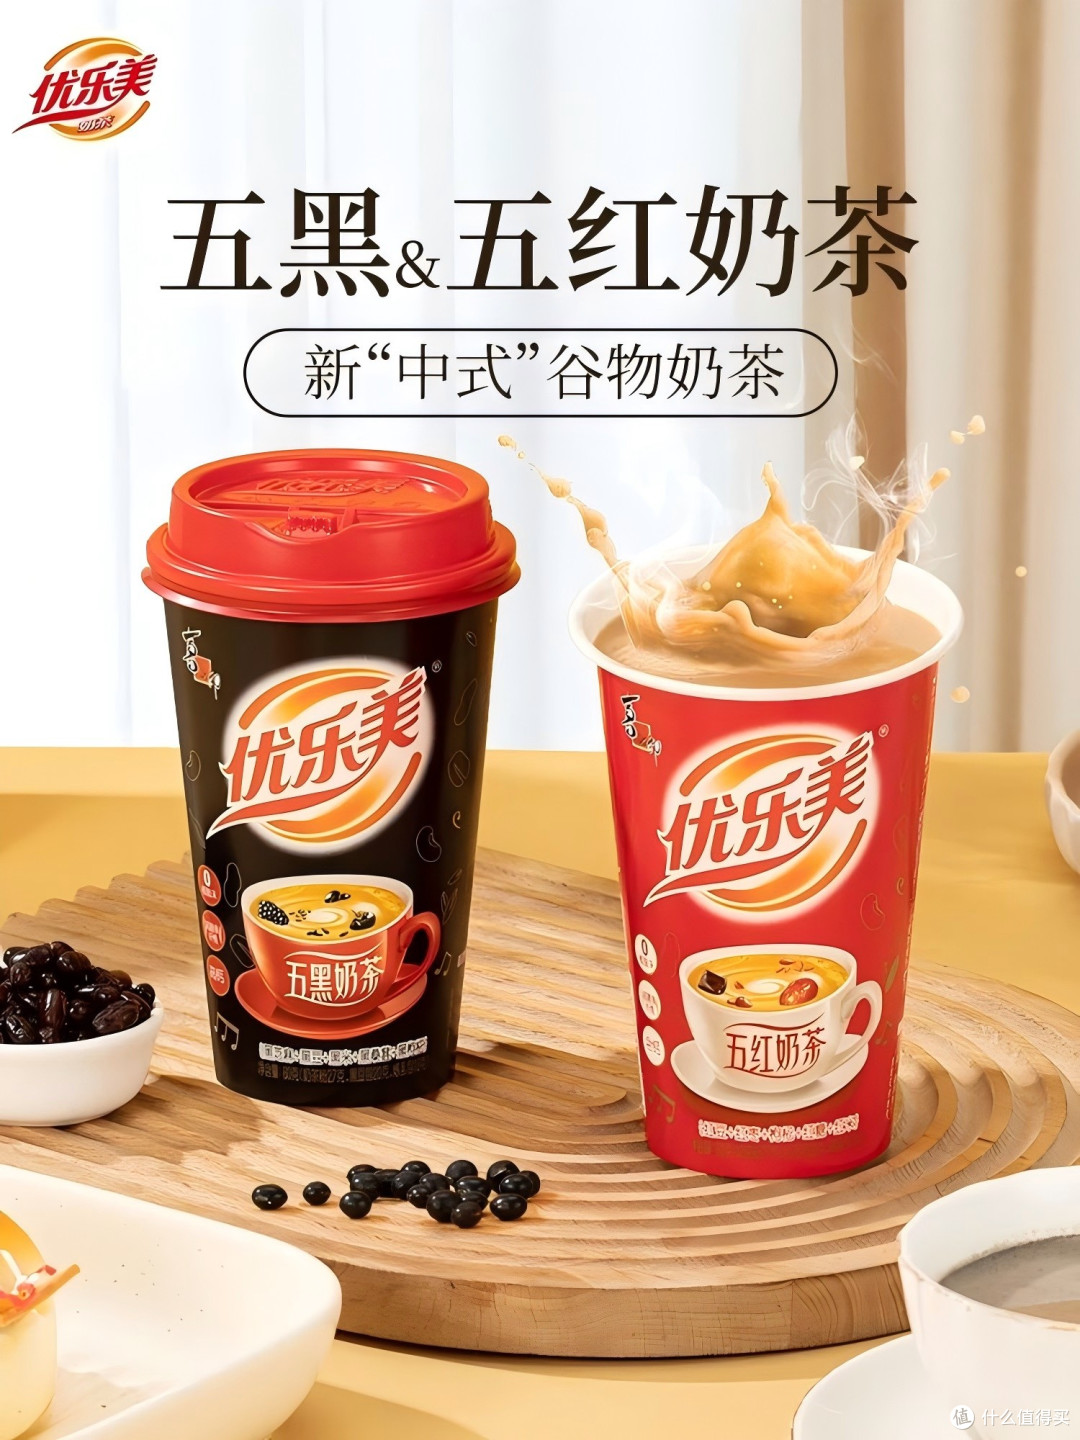
而优乐美的转变发生在2023年。在此之前,其宣传的主基调还是“情感”小作文。在停更近3年后,其宣传的主基调终于落到了产品健康属性上。11月,上线五黑五红中式健康奶茶,晚了行业近十年。
这中间的每一个年头,它都在付同一样东西的利息——品牌折旧。
再看渠道。一开始,优乐美背靠喜之郎的渠道资源,在果冻、海苔、奶茶三大品一起向渠道打包以及费用包干(前提是完成销售任务)、地对空营销配合的下,迅速进入了全国现代渠道与大流通渠道。
然而,逼经销商同时押注三个单品,用果冻和海苔的现金流去换奶茶的货架,虽见效快,但副作用也大。不赚钱,经销商自然也就没动力推。后来随着战略失误导致利润空间被压缩,渠道信心越来越弱。在传统渠道,优乐美这十年没有太多动作。
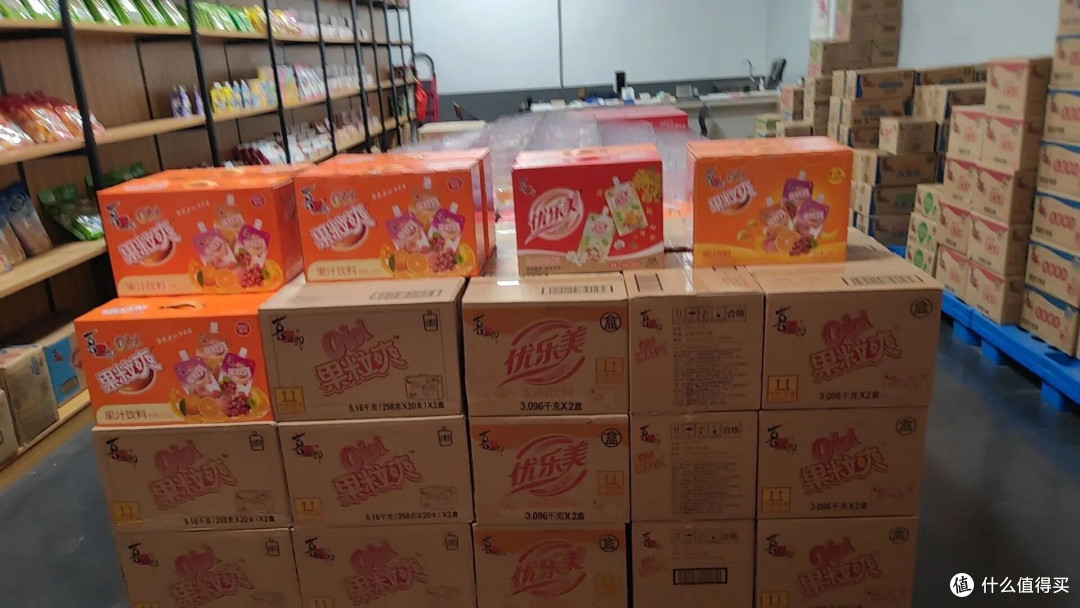
不过在传统渠道之外,优乐美仍有不少尝试。2016年后,优乐美陆续布局天猫、京东等货架电商,并在此后精准跟上每一轮渠道革新的步伐,社区团购、兴趣电商以及零食量贩渠道都有其身影。
但从实际表现来看,其无论是在传统货架电商,还是兴趣电商,亦或是零食量贩渠道,都不足以改变品牌声量与渠道势能偏弱的现状。
三、优乐美凭什么一年还能卖十几亿?
写到这儿,问题已跃然纸上了。一个产品慢半拍、渠道势能偏弱、声量几乎归零的品牌,凭什么还能一年卖十几个亿?
首先是品类需求还在。
传统奶茶失去的十年,新茶饮把奶茶从几块钱的街头零食,教育成了十五到三十块的生活方式。品类的身价上去了,价格门槛也跟着上去了。但被教育出来的需求不会消失,它只是在等一个便宜的承接物。几块钱一杯的冲泡奶茶,接住的恰恰是现制奶茶够不着的场景,县城乡镇的日常口粮、大学宿舍的冬天,以及一切”现制够不着、钱包也够不着”的角落。
能天天喝三十块奶茶的年轻人,在网上是多数,在货架前不是。多数人的奶茶自由,还是得靠几块钱的香飘飘、优乐美与蜜雪冰城来实现。这是市场分层——中国市场大到每一个价位带,都够养活几个闷声发财的玩家。喜茶们负责让中国人爱上奶茶,优乐美、蜜雪冰城们负责让底层消费者也喝得起奶茶。
市场还能有优乐美的一席之地,还离不开它竞争对手们的神助攻。香飘飘,这些年从Meco果汁茶、兰芳园冻柠茶、线下茶饮店,一次次押注新赛道又折戟而归,给了优乐美喘息之机。而新茶饮们,这些年在做品牌、卷配方、谋盈利,压根没有精力与能力,下沉到县域市场去抢杯装冲调奶茶的存量生意。
另外,这两年零食量贩店在国内三四线乃至县域市场快速铺开,优乐美恰好赶上了这两年量贩渠道快速扩张的风口,被量贩店放到引流走量的货架上,一定程度上也帮助它稳住了基本盘的销量。










